长期资本利得与短期资本利得的区别|持有5年税率近翻倍原因及公寓出售时机测算
徳冨 絵美(宅地建物交易士)收购工作人员
约9分钟读完
当您考虑出售公寓时,继价格之后最关心的问题往往是税务。特别是听说“持有满5年”这一时间节点税率会发生显著变化,很多人因此对出售时机感到犹豫。
本文将依次整理长期资本利得与短期资本利得(长期譲渡所得与短期譲渡所得)的划分规则,税率几乎相差两倍的原因,以及基于购置金额和持有年限的税额测算。最后结合东京整栋收益物业的回报率数据,讨论应更加重视税率差异还是市场利率变化。
本文要点
- 个人出售土地建筑时,依据出售当年1月1日的持有期限,超过5年归为长期资本利得,税率为20.315%,5年及以内为短期资本利得,税率为39.63%(包含所得税、复兴特别所得税及居民税,2026年适用法规)。
- 2021年取得的物业,2027年1月1日后出售即适用长期税率。即使历时超过5年,但如果出售当年1月1日持有不满5年,仍适用短期税率。
- 以购置金额8,000万日元的木结构公寓按买入价出售的测算显示,2026年短期出售和2027年长期出售带来约166万日元的税后差额;另一方面,表面回报率若变动0.5个百分点,年租金600万的物业价格约变动1,179万日元。
长期资本利得与短期资本利得的区别
区别唯在于持有期限,销售当年1月1日超过5年即属于长期资本利得,5年及以内则为短期资本利得。依据国税厅的Tax Answer(番号No.3208・No.3211,法规至令和8年4月1日有效)说明。
需注意的是,判定基准日非“出售日”,而是“出售当年的1月1日”。例如,2021年4月交付的物业,若于2026年10月出售,实际持有5年6个月,但2026年1月1日时持有尚不足5年(只有4年9个月),因此仍属短期资本利得。同样物业若于2027年1月1日之后出售,则判定持有期超过5年,为长期资本利得。
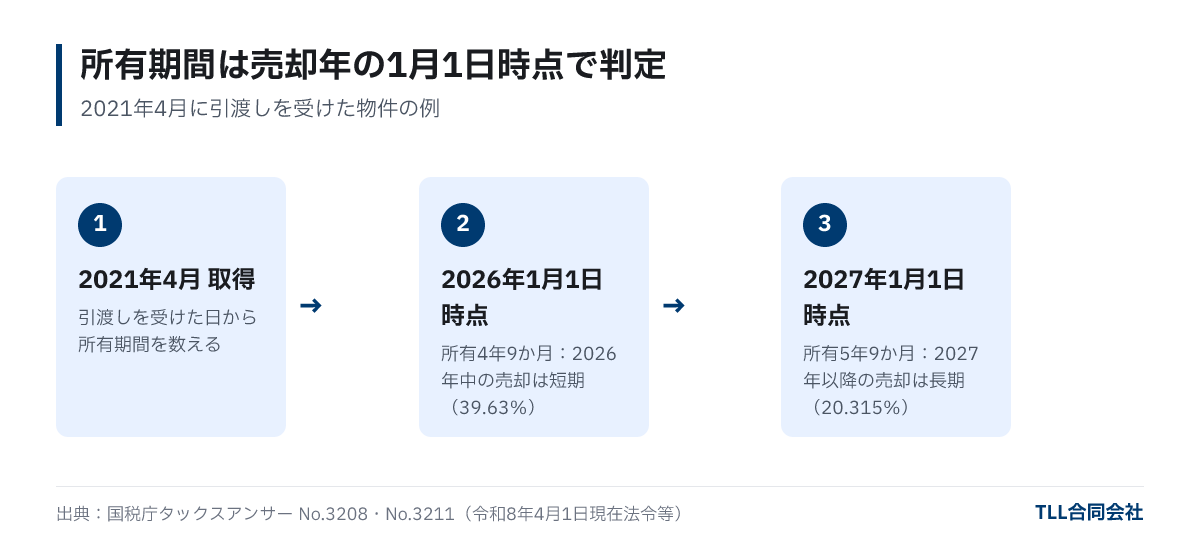
实务上可记忆为“持有年份加6年(取得年+6)的1月1日后出售即为长期”,更易避免错误。
取得日期为何时
原则上,取得日期为物业交付日,但也可选用买卖合同生效日。若为继承或赠与取得,则继承或赠与人原取得日及取得费将被承继。如继承父母的公寓,计算持有期从父母购入之日起算,而非继承日。

税率相差近两倍的原因
长期资本利得税率为所得税15%及居民税5%,短期则是所得税30%及居民税9%,基本税率差约2倍。另附加所得税额2.1%的复兴特别所得税(复兴特别所得税,2013年至2037年施行)。
| 类别 | 所得税 | 复兴特别所得税 | 居民税 | 合计 |
|---|---|---|---|---|
| 长期(超过5年) | 15% | 0.315% | 5% | 20.315% |
| 短期(5年及以下) | 30% | 0.63% | 9% | 39.63% |
出处:国税厅Tax Answer No.3208・No.3211,法规至令和8年4月1日有效。
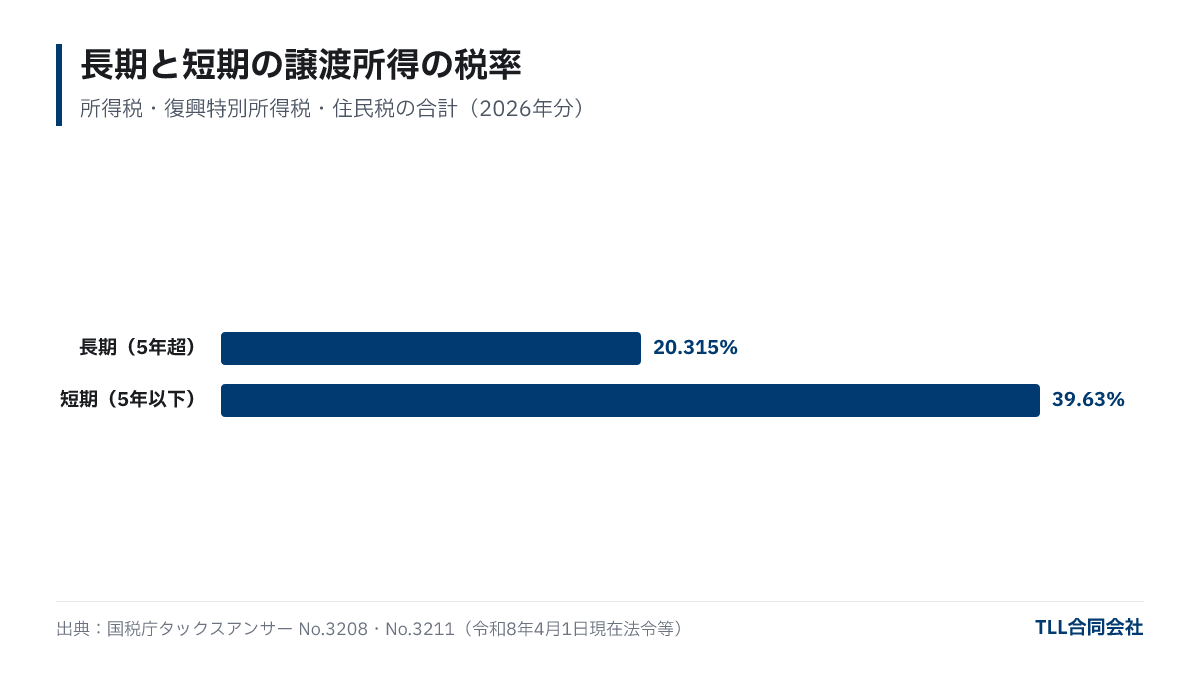
短期税率较高,通常解释为政府抑制短期买卖行为的政策意图。土地和建筑的资本利得实行分离课税,独立于工资及不动产收入,无论其他收入多少,均适用固定税率。
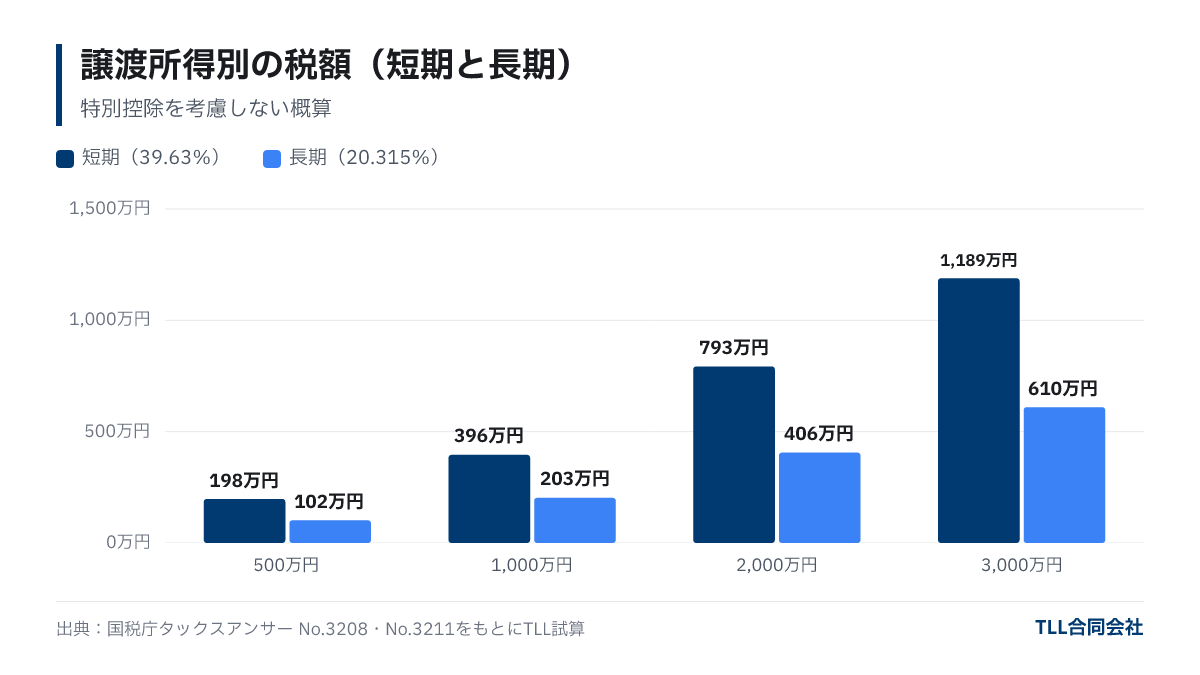
税率差异在资本利得金额较大时表现尤为明显。
| 资本利得金额 | 短期税额(39.63%) | 长期税额(20.315%) | 差额 |
|---|---|---|---|
| 500万日元 | 约198万日元 | 约102万日元 | 约97万日元 |
| 1,000万日元 | 约396万日元 | 约203万日元 | 约193万日元 |
| 2,000万日元 | 约793万日元 | 约406万日元 | 约386万日元 |
| 3,000万日元 | 约1,189万日元 | 约610万日元 | 约579万日元 |
此为不考虑特别扣除的粗略估算,实际计算需对所得税及居民税分开进行尾数处理。
资本利得计算方法
资本利得计算公式为“售出价格 -(购置费用 + 出售费用)”,税率乘以该净收益额,不适用售出价本身。
- 购置费用:包括土地购买价及建筑购买价减去累计折旧额,含购买时中介手续费等。
- 出售费用:出售时的中介手续费、买卖合同印花税、测量费等。
公寓常被忽略的是,建筑物的购置费用因持有期间每年计提折旧而递减。即使以与买入价相同的价格出售,因折旧后的账面价值减少,仍会产生资本利得。关于中介手续费的计算方法,可参考不动产出售中介手续费的计算方法。

测算:不同购置金额及持有期限的税额比较
对比同一物业于2026年出售(短期)和2027年出售(长期)的税额。前提条件如下:
- 2021年4月取得一栋中古木结构公寓,建筑占购置金额比例40%。
- 因取得时建筑已12年,采用简易法确定耐用年数为12年(定额法折旧率0.084)。
- 2026年和2027年均于6月以购置价格相同金额出售(假设市场价格持平)。折旧按月计算至出售月。
- 出售费用为中介手续费上限(售价×3%+6万日元,含10%消费税)。
| 购置金额 | 出售年份(类别) | 累计折旧 | 资本利得 | 资本利得税(概算) | 税后净收益 |
|---|---|---|---|---|---|
| 5,000万日元 | 2026年(短期) | 882万日元 | 710万日元 | 282万日元 | 4,547万日元 |
| 5,000万日元 | 2027年(长期) | 1,050万日元 | 878万日元 | 178万日元 | 4,650万日元 |
| 8,000万日元 | 2026年(短期) | 1,411万日元 | 1,141万日元 | 452万日元 | 7,277万日元 |
| 8,000万日元 | 2027年(长期) | 1,680万日元 | 1,409万日元 | 286万日元 | 7,443万日元 |
| 1亿2,000万日元 | 2026年(短期) | 2,117万日元 | 1,714万日元 | 679万日元 | 1亿918万日元 |
| 1亿2,000万日元 | 2027年(长期) | 2,520万日元 | 2,117万日元 | 430万日元 | 1亿1,167万日元 |
税后净收益为扣除中介费和资本利得税后的金额,不含贷款余额偿还。税率依据2026年法规(长期20.315%、短期39.63%)由TLL测算。
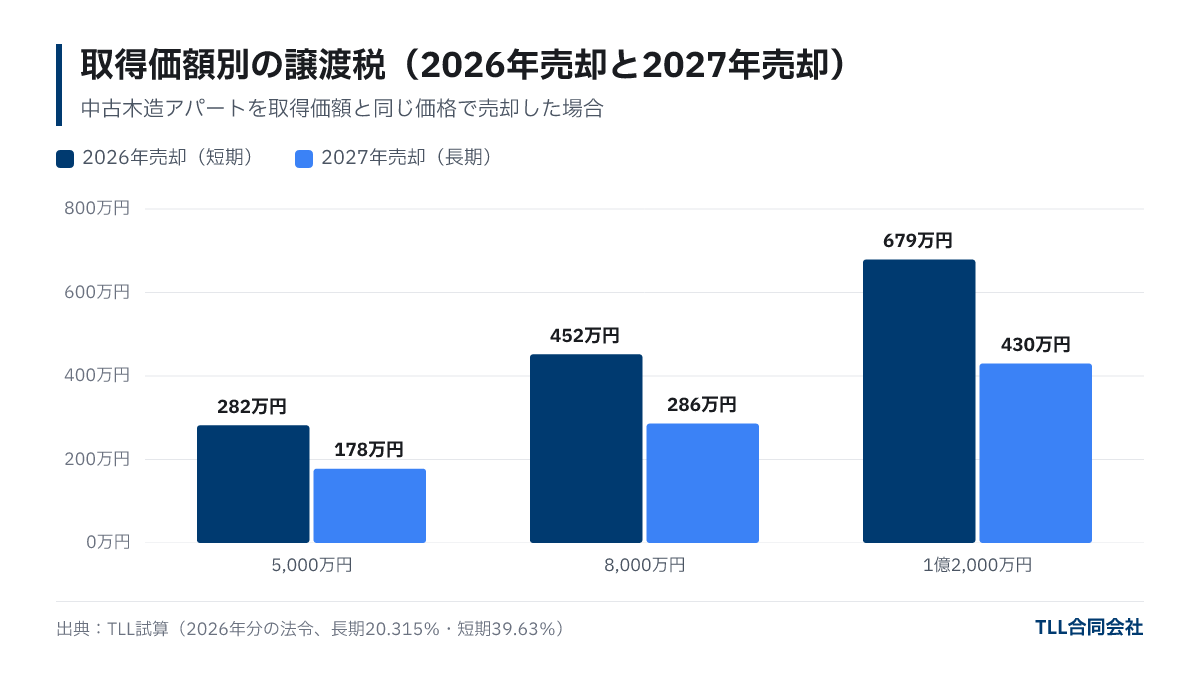
持有多一年意味着多计提一年折旧,资本利得数额反而提升。但税率下降带来的优势更大,导致税后净收益增加。持有5,000万日元物业,差额约103万日元;持有8,000万日元物业,差额约166万日元;持有1亿2,000万日元物业,差额约249万日元。此外,还包括这一年间的租金收入。
是否只靠税率决定出售时机?
当税率边界仅相距几个月,等待毫无疑问是划算的。但若相差一年以上,则必须结合这期间的价格波动、空置风险及维修成本权衡。整栋收益物业价格很大程度上由回报率决定,市场回报率的细微波动就足以引发超越税率差的价格变动。
| 最近车站 | 样本数量 | 表面回报率中位数 |
|---|---|---|
| Nakano | 46件 | 4.38% |
| Nerima | 25件 | 4.64% |
| Kitasenju | 53件 | 5.18% |
来源:Urbalytics整栋收益物业挂牌数据(东京都,按最近车站分,表面回报率=年租金÷挂牌价格)。统计时间2025年10月2日至2026年10月2日,剔除多平台重复挂牌及表面回报率低于1%或高于25%的异常值,数据基于挂牌价格非成交价,统计日为2026年10月2日。
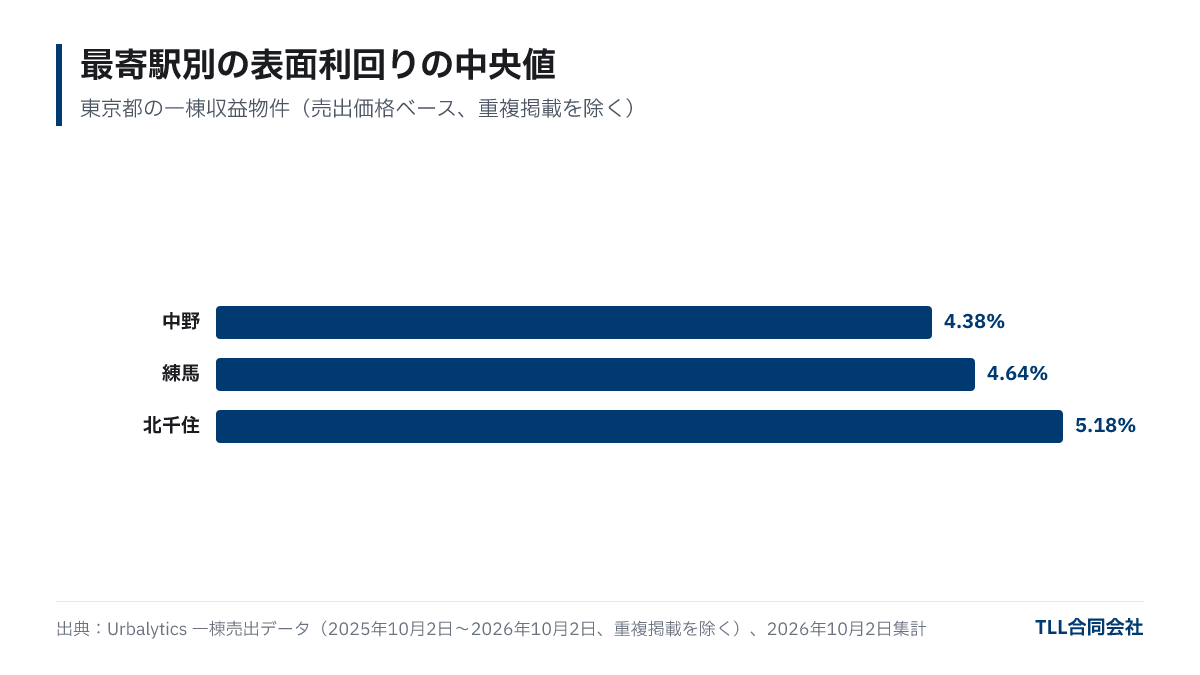
以年租金600万日元物业为例,若以4.8%的表面回报率估价,价格约1亿2,500万日元;若为5.3%,则约1亿1,321万日元,差额达约1,179万日元。不同车站的回报率中位数差达0.8个百分点,说明物业所处区域、建筑年份及时间点都会影响评估价格。单看税率差(上述测算在100万至250万日元区间),若仅依此延缓出售,可能因市场行情变化造成更大损失。
回报率如何决定物业价格的机制,请参考整栋公寓估价机制,文中也结合车站分区域行情进行说明。
短期出售时需考虑事项
因继承、资金周转或贷款还款要求,可能必须在短期内出售。此时确认以下事项,有助于明确税后收益预期:
- 完整收集购置费用及出售费用:包括购买时的中介费、测量费等所有可计入成本的费用,费用越多,资本利得越小。应保存购置时合同及收据至完成出售。
- 确认交付日:短期与长期以出售年度1月1日判定。年底签约年初交付的情况,出售属于哪一年要询问税务师确认。
- 比较出售方式:通过中介耗时出售以取得更高售价,或快速让渡取得现金,两者在税后净收益和时间节点均有不同。相关比较请参考买断与委托中介出售对比。

从评估至交割的全过程可以参考收益物业出售流程。想在确定出售时机前了解当前价格参考的读者,可使用免费评估服务。
常见问题
Q. 持有期是否只要超过5年一天即为长期资本利得?
不一定。判定标准为“出售当年的1月1日”持有期,若当年1月1日持有期不满5年,仍为短期资本利得。长期的简单判定方法是“取得年份+6年的1月1日以后出售”。
Q. 继承公寓的持有期从何时起算?
从被继承人(亡者)的取得日起算。继承时也承继取得费用,因此即使继承后立即出售,若被继承人已持有时间较长,通常也可算作长期资本利得。
Q. 法人持有物业是否也有长期、短期区分?
法人无个人的长期短期税率差异,出售收益会与其他盈亏合并计算法人税等。关于个人与法人税负差异,请参见公寓经营法人化一文。
Q. 出售亏损可否抵扣工资收入?
土地建筑出售亏损原则上不能与工资所得、不动产所得等其他收入抵扣,仅限当年其他土地建筑资本利得之间抵扣,部分自住房出售等特例除外。
总结
- 依据出售年份1月1日的持有期,超过5年适用长期税率20.315%,5年以内适用短期39.63%,税率相差约两倍(2026年法规)。
- “取得年份+6年”的1月1日后出售作为长期的判断基准。继承物业则从被继承人取得日起算。
- 购置金额8,000万日元的测算中,长期与短期税后净收益差约166万日元。虽折旧增加资本利得,但税率降低带来的利益更大。
- 但回报率变化0.5个百分点,会导致年租金600万日元物业价格出现约1,179万日元的差额。所以判断卖出时机,需综合考虑税率、市场行情及物业状况。
※本文基于2026年10月最新法规(令和8年4月1日法规等)进行一般性说明,具体税额请咨询税务师或主管税务署确认。
配图示意:Photo: Kelly Sikkema / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。