房地产投资退出策略:购入时确定卖出方案的三大视角
須藤 栄一(宅地建物交易士)房地产购入
约7分钟读完
购买收益房地产时,许多人关注的是表面收益率、贷款条件和地理位置。但能在购入时就决定「卖给谁、何时、以何价」的人并不多。然而最终的净收益,既取决于持有期间的租金收入,也取决于出售时的价格与税费。
本文将聚焦购入时需明确的三大退出视角:持有期限与税率、买方的贷款期限(剩余耐用年限),以及出售时收益率的变化。第三点基于Urbalytics的一栋楼挂牌销售数据,对东京6个车站的收益率分布进行汇总,并计算了「销售时收益率若变化0.5个百分点,价格会变化多少」的估算结果。
本文重点
- 房地产转让所得税率,依据出售当年1月1日的所有权持有时间超过5年,分别为20.315%和39.63%两档(国税局,令和8年4月1日现行法规)。
- 买方贷款期限通常以“法定耐用年限减去建筑年龄”(剩余耐用年限)作为参考,木造住宅用22年,买方群体会因建筑年龄不同而明显变化。
- 以年租金1,200万日元的一栋物业为例,销售时收益率上升0.5个百分点,基于东京6个车站收益率中位数,价格预计下跌约8.8%〜11.0%(约2,000万〜3,300万日元)(Urbalytics挂牌数据,2025年10月至2026年10月)。
为何购入时就要确定退出策略
购入前确定退出策略的原因在于,影响出售净收益的条件多在购买时已基本确定。取得日决定了长期或短期持有的界限,建筑结构与年龄影响买方贷款期限,购入时的收益率则是预期出售收益率的起点。
购入后可以调整的主要是租金水平、入住率和维修状态。若购入前明确退出策略,持有期间优先事项也将更清晰。关于具体卖出时机的判断,请参阅公寓出售最佳时机一文,其中整理了五项判断标准。

视角1:持有期限与转让所得税率
第一个视角是持有了多少年再卖。土地和建筑物的转让所得根据出售当年1月1日的所有权持有时间区分长期和短期,税率大约相差两倍(国税局税务答复No.3208、No.3211,令和8年4月1日现行法规)。
- 长期转让所得(1月1日持有超过5年):所得税15%,居民税5%,复兴特别所得税(所得税额的2.1%),合计20.315%
- 短期转让所得(1月1日持有5年及以下):所得税30%,居民税9%,复兴特别所得税,合计39.63%
重点是判断标准不是「取得后5年」,而是「出售当年1月1日已持有超过5年」。例如,2026年10月取得的物业,若2021年内出售,1月1日时持有不足5年,属于短期。只有2032年1月1日以后出售才是长期。实际上规划时,需要考虑「5年加当年剩余时间」。
持有期不同导致的税额差异,详情请见长期与短期转让所得差别解析。若通过法人持有,则适用法人税,建议咨询税务师。
视角2:买方贷款期限与剩余耐用年数
第二视角是买方能获得多长期限贷款。由于多数买家使用贷款,贷款期限越短,月供越大,能承受的购价上限就越低。
金融机构通常以「法定耐用年限减去建筑年龄」(剩余耐用年数)作为贷款期限参考。住宅建筑法定耐用年限:木造22年、钢骨结构(骨架厚度4毫米以上)34年、钢筋混凝土47年(依据折旧资产耐用年数相关省令附表一)。部分金融机构可支持超出耐用年限贷款,但条件各异。
例如,购入15年楼龄木造公寓,持有10年后出售,建筑楼龄将是25年,已超过法定耐用年限。此时买家多依赖短期贷款或自筹资金,买方群体缩小。若购入时楼龄5年,出售时剩余7年耐用年限,则流通性更好。若购入时将“出售时楼龄”和“剩余耐用年限”列清楚,可判断退出难度。各楼龄段的收益率差异,详见适合投资的楼龄分析。

视角3:收益率变化对售价的影响
第三视角是出售时的收益率。收益型物业价格通常计算方式为“年租金÷收益率”,即使租金相同,市场要求的收益率提升会造成价格下降。
Urbalytics根据2025年10月至2026年10月,剔除重复挂牌的数据,统计了东京6个车站单栋销售物业表面收益率,并以年租金1,200万日元(假设满租)为例,对比收益率中位数及中位数上浮0.5个百分点时的价格差异。
| 车站 | 数量 | 收益率 p25 | 中位数 | p75 | 中位数价格 | +0.5pt价格 | 差额(变动率) |
|---|---|---|---|---|---|---|---|
| Ikebukuro | 75件 | 3.97% | 4.81% | 5.56% | 2亿4,965万日元 | 2亿2,613万日元 | −2,352万日元(−9.4%) |
| Nakano | 46件 | 4.00% | 4.38% | 5.20% | 2亿7,390万日元 | 2亿4,584万日元 | −2,806万日元(−10.2%) |
| Kamata | 52件 | 4.22% | 5.01% | 5.88% | 2亿3,968万日元 | 2億1,792万日元 | −2,176万日元(−9.1%) |
| Kitasenju | 53件 | 4.34% | 5.18% | 6.00% | 2億3,181万日元 | 2億1,139万日元 | −2,042万日元(−8.8%) |
| Kinshicho | 36件 | 4.00% | 4.30% | 5.76% | 2億7,929万日元 | 2億5,017万日元 | −2,911万日元(−10.4%) |
| Sangenjaya | 55件 | 3.73% | 4.05% | 4.32% | 2億9,636万日元 | 2億6,379万日元 | −3,257万日元(−11.0%) |
数据来源:Urbalytics单栋(BUILDING)挂牌数据。统计区间2025年10月2日〜2026年10月2日,期间内有过新挂牌或价格变更的物业(剔除重复挂牌,排除收益率低于1%或高于25%的数据)。收益率以挂牌租金与挂牌价格计算的表面收益率,非成交价。价格基于1,200万日元年租金假设,由TLL计算,统计日为2026年10月2日。
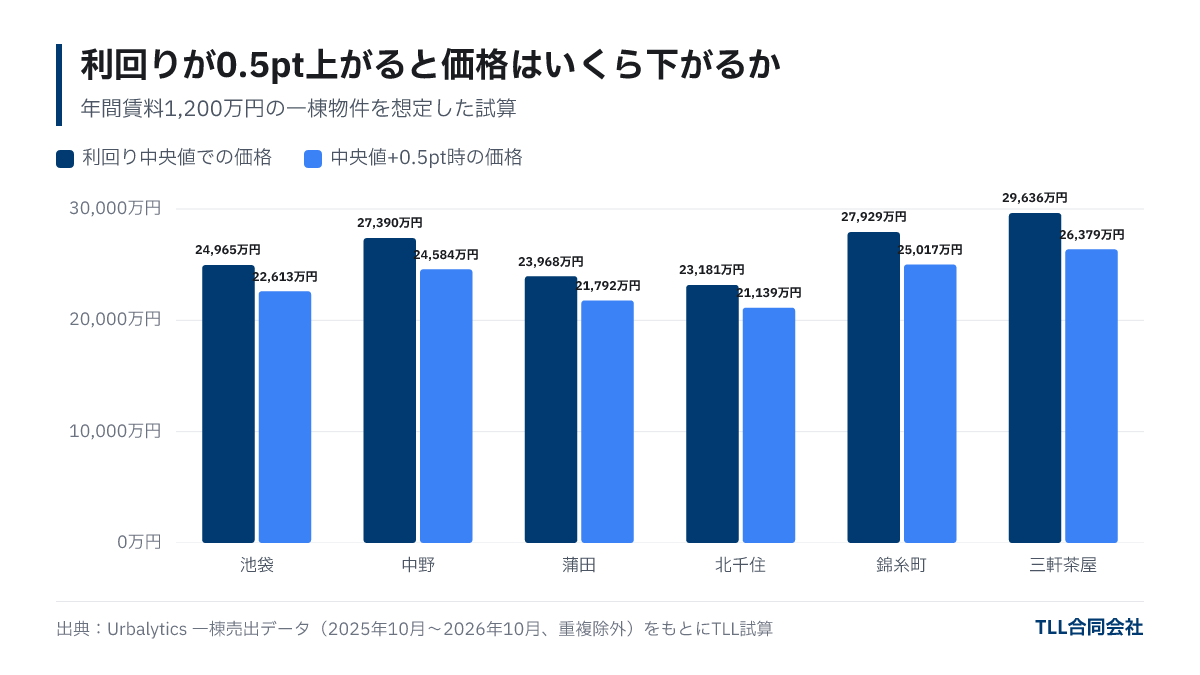
由表可见两点:一是收益率较低的车站,价格对同等0.5个百分点利润率变动更敏感。三轩茶屋中位数4.05%时价格下跌11.0%,北千住中位数5.18%时价格下跌8.8%。二是同一站点收益率分布宽广。如池袋站p25为3.97%,p75为5.56%,同租金1200万日元,估价约为3.01亿日元与2.16亿日元,相差约8700万日元。
考虑退出时,假设收益率保持购入时水平不如预估合理,建议模拟车站p25至p75收益率区间内,卖出时收益率上涨0.5至1个百分点的情形。未来收益率及价格受利率、市场行情影响,会有变化,上表数据不保证未来持续有效。评估方法见单栋公寓估价解析。
购入前确定退出的步骤
将三大视角落到购入前的实际操作,有以下5步:
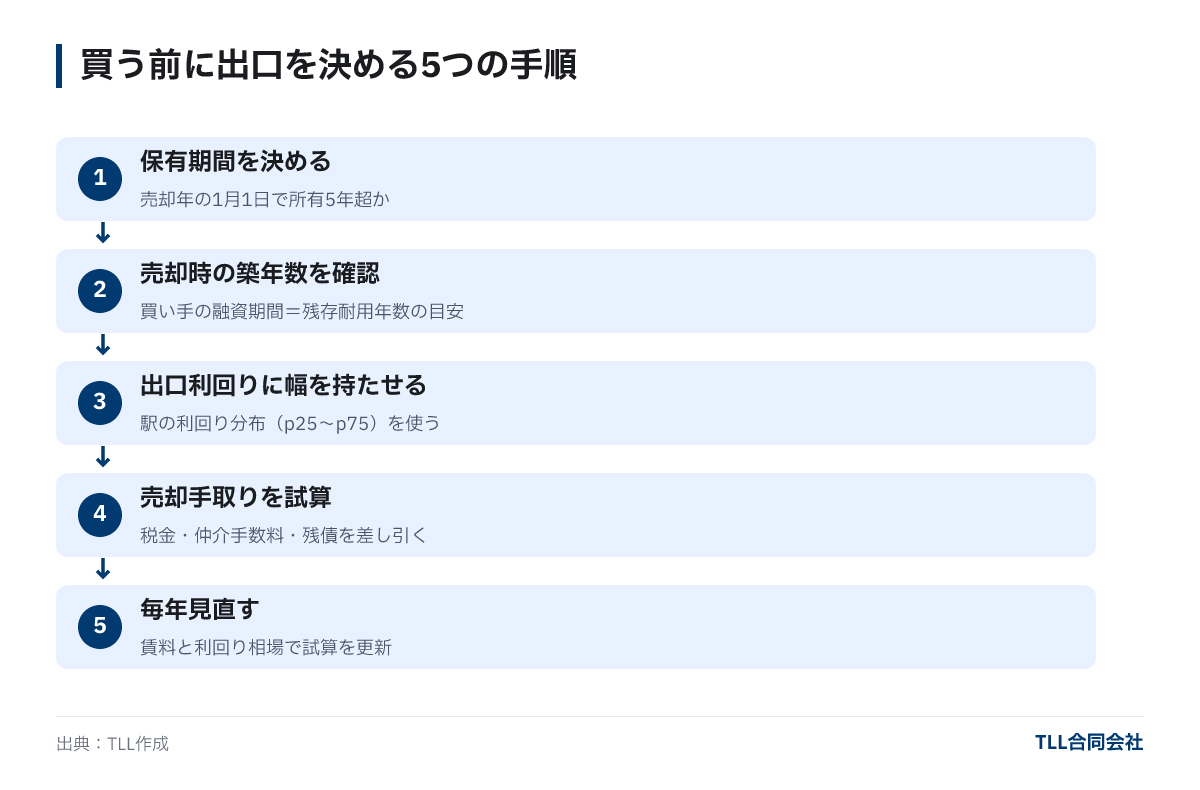
- 确定持有期限:确认出售当年1月1日时持有是否超过5年。
- 核实出售时建筑年龄:结合剩余耐用年限判断买方可贷款年限。
- 设定退出收益率区间:利用车站收益率分布(p25至p75),以中位数及+0.5、+1个百分点三种情境估算价格。
- 预估销售净收益:从售价扣除转让所得税、中介费及剩余贷款。
- 逐年复核:每年更新租金、入住率与收益率行情,辅助判断卖出时机。
若想了解持有物业当前估值,可通过免费估价服务,基于现租金和区域收益率行情进行测算。
常见问答
问:退出收益率是否应比购买时预估偏高?
因建筑年龄增加买方贷款期限缩短,收益率倾向提高,结合本文6车站案例,收益率上升0.5个百分点价格下降约8.8%到11%。因此以购买时相同或略高的收益率估算较安全。
问:5年内出售税负差异大吗?
出售当年1月1日持有不足5年按短期转让所得税率39.63%,超过5年按长期20.315%,即使增值相同前者税负约是后者两倍(令和8年4月1日法规)。
问:法定耐用年限以外的木造公寓能卖吗?
不是不能卖,但因贷款期限短,买方多为资金充裕者或收购业者,价格定价更多考虑收益率。土地价值及能否重建也对价格有影响。
问:购入后能否调整退出策略?
完全可以。利率、租金、继承计划等因素会影响最佳出售时机,建议每年更新持有期限、楼龄与收益率行情,动态调整策略。
总结
- 转让所得税率视出售当年1月1日持有是否超过5年,分别为20.315%和39.63%,需提前逆推取得日规划持有期限。
- 买方贷款期限以剩余耐用年限(木造22年、钢骨34年、钢筋混凝土47年减去楼龄)为参考,出售时楼龄影响买方群体。
- 年租金1,200万日元一栋物业,销售时收益率上升0.5个百分点,东京6车站中位数估计价格下降约2,000万至3,300万日元(Urbalytics,2025年10月至2026年10月)。
- 退出收益率应基于车站p25至p75的范围多场景试算,每年更新更符合实际。
封面图示意:Photo: Monineath Horn / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。