带租约转让公寓:价格形成及准备事项
須藤 栄一(宅地建物交易士)房地产购入
约6分钟读完
出售整栋公寓时,不必要求租户搬出。保留现有租户,连同租赁合同一并转给买方的销售方式称为“带租约转让”(オーナーチェンジ),这是收益物业出售中较为普遍的做法。
不过,带租约转让时,价格更大程度上由“当前租金收入”决定。满租还是有空置,租金是否与市场价相符,有无租金拖欠等,买方会通过文件确认这些情况。本文结合Urbalytics的利回率数据,解说带租约转让价格的决定方式及卖方需准备的事项。
本文要点
- 带租约转让时,出租人地位和押金返还义务转移至买方(民法第605条之2、第605条之3,e-Gov,2026年10月确认)。无需租户同意,但成交后须通知新出租人与租金汇款账户。
- 以满租年租金1,000万日元的10户公寓为例,若有2户空置(现况租金为800万日元),根据一栋出售物业的表面利回率中位数折算,在Akabane(赤羽,4.80%)处,满租预估价格约2.08亿日元,现况价格约1.67亿日元,差额约4,200万日元(Urbalytics,2025年10月至2026年10月,34件)。
- 买方核对重点为租金明细表(レントロール)与租赁合同是否一致、有无租金拖欠、租金与市场价差、续约及解约通知条件、押金金额。提前准备可减少估价波动及谈判时间。
什么是带租约转让:带租户出售时继承的内容
带租约转让指的是出售出租中物业,租赁合同仍维持有效,卖方将租赁权一并转给买方。依据民法第605条之2,具备对抗要件的租赁合同不动产转让时,出租人地位随之转移至买方。卖卖双方协议转移地位的情况,也无需租户同意(民法第605条之3)。
买方继承的主要内容如下:
- 租赁合同内容:租金、公共费用、合同期限、续约费、特别约定
- 押金返还义务:退租时返还押金的义务由买方(新出租人)承担(民法第605条之2第4款、第622条之2)
- 必要费用及有益费用的偿还义务:返还由租户负担的修缮费用等义务
实际操作中,多采用卖方将押金交给买方,同时从买卖价款中扣减相应金额的方式进行结算。具体方式将在买卖合同中明确记载。

价格形成:满租预估与现况的估价差异
带租约转让物业的价格主要依收益还原法计算。基本公式为“年租金÷买方要求利回率”。问题在于年租金是按“满租预估”还是“现况(实际租金)”计算。
以下表以满租年租金1,000万日元(10户)公寓,因2户空置导致现况年租金为800万日元为假设,基于3个车站一栋出售物业的利回率中位数进行价格估算。
| 车站(件数) | 表面利回率中位数 | 按满租1,000万评估 | 按现况800万评估 | 价差 |
|---|---|---|---|---|
| Akabane(34件) | 4.80% | 约2.08亿日元 | 约1.67亿日元 | 约4,167万日元 |
| Funabashi(44件) | 6.00% | 约1.67亿日元 | 约1.33亿日元 | 约3,333万日元 |
| Machida(40件) | 6.19% | 约1.62亿日元 | 约1.29亿日元 | 约3,231万日元 |
来源:Urbalytics 出售数据。2025年10月2日至2026年10月2日期间已发布或价格变更的一栋出售物业(剔除多平台重复挂牌,剔除表面利回率低于1%或高于25%者)的表面利回率中位数,由TLL试算。年租金、户数及空室数为假设。基于挂牌价计算,非成交价。统计日期:2026年10月2日。
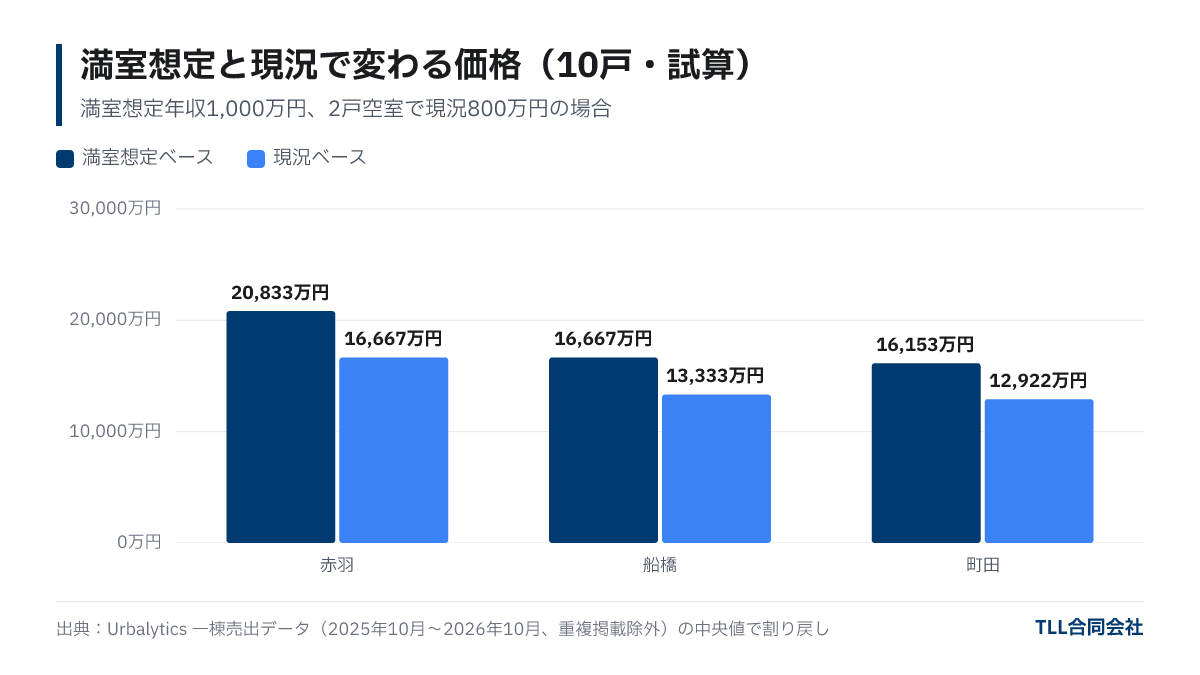
按现况计算时,租金减少约两成,价格亦相应下调约两成。另一种看法是“按满租预估评估,扣除空置填补费用”。例如每户恢复原状费用30万日元,广告费(AD)按2个月租金,空置期4个月租金累计约80万日元,则2户约160万日元。此法下,Akabane案例从满租预估价中扣除160万日元,约2.07亿日元,价差明显缩小。
实际交易中,多数买方会综合现况租金及空置易填程度,介于两者之间定价。空置多的物业更倾向按现况估价,因此售出前是否填补空置、提供附近市场租金及成交周期等“填满依据”对价格影响甚大。利回率与估价关系亦详见整栋公寓估价决定方式。
买方关注的重点
买入带租约物业的买方,不仅关注表面利回率数字,还会确认该租金收入能否持续。重点审核内容如下:
- 租金与市场价差:若当前租金高于附近市场租金,退租后有降价风险。反之,若低于市场价,则有上调空间。以Akabane站周边18~30㎡招租租金中位数为例为8.9万日元(Urbalytics招租数据,2025年10月至2026年10月,剔除重复209件)。
- 租金拖欠与保证公司:是否有拖欠,拖欠时长,是否加入房租保证公司。
- 合同条件:是否为普通借家合同或定期借家合同,续约时间,解约通知期限,是否存在免租期或减租特别约定。
- 入住期限与租户属性:租户入住是否长久,是否法人合同,个人信息隐去后披露。
- 修缮状况:外墙、屋顶防水、管道排水修缮历史及计划施工情况。
若租金明细表(レントロール)与租赁合同租金不符,或者口头减租未写入书面文件,会降低买方信任,成为议价依据。

需准备的文件及带租约转让流程
委托估价前,备齐下列文件,可提高估价精准度、快速应答买方疑问。
- 租金明细表(租户号、租金、共益费、押金、合同起止日、续约日、空室状态)
- 各户租赁合同及重要事项说明书、续约同意书
- 押金及保证金托管明细
- 管理委托合同、与保证公司签约内容
- 近1~2年收支记录及拖欠情况
- 修缮记录、建筑图纸、竣工确认书及验收合格证
- 固定资产税与都市计划税纳税通知书
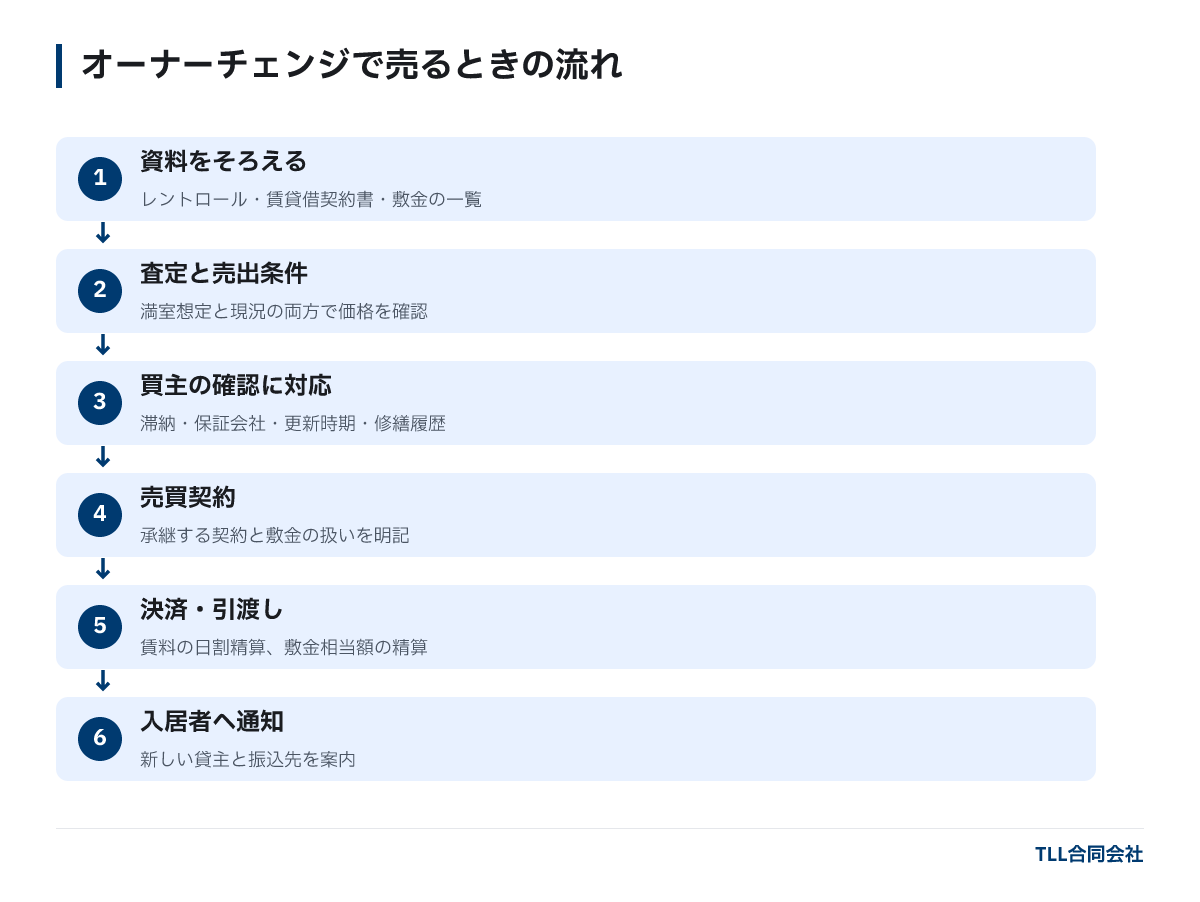
从估价到交割的整体流程详见收益物业出售流程。
结算时的精算及对租户的通知
带租约转让成交时,除一般买卖精算外,还包含租赁相关精算。
- 租金按日精算:以交付日为界,卖买双方按天分摊当月租金。若上月底已收取下月租金,交付日后的部分应交由买方。
- 押金精算:押金是交由买方继承或从买卖价中扣除,依据合同约定处理。
- 固定资产税及都市计划税精算:通常按起算日分割计算。
- 管理公司及保证公司手续:确认是由现管理公司继续管理,还是转至买方指定管理公司。
成交后,卖买双方会连名或以其他形式通知租户新出租人与租金支付账户。若通知延迟,租户可能仍向旧账户汇款,导致账户清算工作复杂。
若纠结是带租户出售还是先空置后出售,可同时考虑仲介寻找买方的时间成本与买断快速出售方案。对比分析请参考买断与仲介比较。

常见问题
问:带租约转让时,是否需要租户同意?
不需要。出租人地位随着卖买双方协议及所有权变更转移至买方(民法第605条之2、第605条之3)。成交后会通知租户新出租人与汇款账户。
问:押金由谁返还?
出租人地位转移即押金返还义务由买方继承。卖买双方通常通过从买卖价款中扣除持有的押金金额进行结算。
问:空置填补后出售价格会更高吗?
若物业估价多依据现况租金,则提前填补空置通常能提升价格。但需考虑招租费用、时间及以低于市场价租出对价格的影响,需综合测算决定。
问:有租客拖欠租金还能卖吗?
可以,但需向买方披露拖欠金额与原因,影响价格和条件。拖欠租金的结算方法也应合同中约定。
总结
- 带租约转让时,出租人地位和押金返还义务转移至买方,无需租户同意,成交后通知。
- 满租1,000万,现况800万的10户公寓,在Akabane以4.80%利回率估价时,价格差约4,200万。能否提供填补空置的依据会影响价格。
- 提前准备租金明细表与合同、拖欠及保证公司情况、续约条件、押金明细等文件,有利销售。
- 想同时验证满租预估与现况价格时,请利用免费估价服务。
封面图片(示意图):Photo: Ryan Rivers / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。