公寓出售的税费会因折旧而增加?建筑物取得费用的计算方法及不同结构、建筑年份的税额试算
徳冨 絵美(宅地建物交易士)不动产收购
约7分钟读完
“明明是以买入时的价格卖出,为什么还要交税?”这是许多考虑出售公寓的业主经常提出的问题。原因在于持有期间计提的建筑物折旧。
本文将通过改变结构和建筑年限的试算表,说明出售时取得费用的计算方法,以及折旧如何增加转让所得。同时,还将介绍东京待售单栋物业的建筑年数分布,以及个人和法人持有的税务差异。
本文要点
- 公寓取得费用的计算为“土地取得价+(建筑物取得价-累计折旧额)”,因此即使以买入价卖出,折旧部分仍构成转让所得(依据国税厅税务答复 No.3258・No.3261,令和8年4月1日现行法规)。
- 以建筑物3,000万日元、土地5,000万日元的物业持有8年后以买入价出售试算,购买时为超过22年的中古木结构时转让税约555万日元,新建钢筋混凝土(RC)则约52万日元(长长期税率20.315%,2026年分)。
- 东京售价5,000万~1亿5,000万日元的一栋物业中,1,662件数据里64.6%建造年份超过22年(数据来源:Urbalytics,2026年10月2日统计)。
公寓出售时取得费用的计算方法
取得费用是土地取得价与建筑物取得价扣除累计折旧额后的总和。购买时支付的中介手续费等也包含在取得费用内。
土地被视为使用中不贬值,因此取得费用即为购买时的金额。建筑物则因时间推移而价值递减,其取得费用为扣除持有期间累计折旧费后的“未折旧余额”。
转让所得的计算公式如下:
转让所得 = 出售价格 -(土地取得价 + 建筑物取得价 - 累计折旧费)- 转让费用
若购房合同无土地与建筑物的明细,一般以固定资产税评估价格的比例进行分摊。建筑比例越高,折旧越大,出售时的取得费就越小。

为何折旧会增加转让所得?
折旧费用是持有期间从租金收入中作为费用扣除的金额。建筑物账面价值相应降低,出售时作为“已计入费用”的金额从取得费用中扣除,转变为转让所得体现出来。
举例说明。假设土地5,000万日元,建筑物3,000万日元,共计8,000万日元购买的新建木结构公寓,8年后以8,000万日元出售。木结构建筑的法定耐用年限为22年,固定折旧率为0.046,8年累计折旧约为1,104万日元。
- 建筑物取得费用:3,000万日元 − 1,104万日元 = 1,896万日元
- 取得费用总计:5,000万日元 + 1,896万日元 = 6,896万日元
- 转让费用(中介手续费上限):约271万日元
- 转让所得:8,000万日元 − 6,896万日元 − 271万日元 = 约833万日元
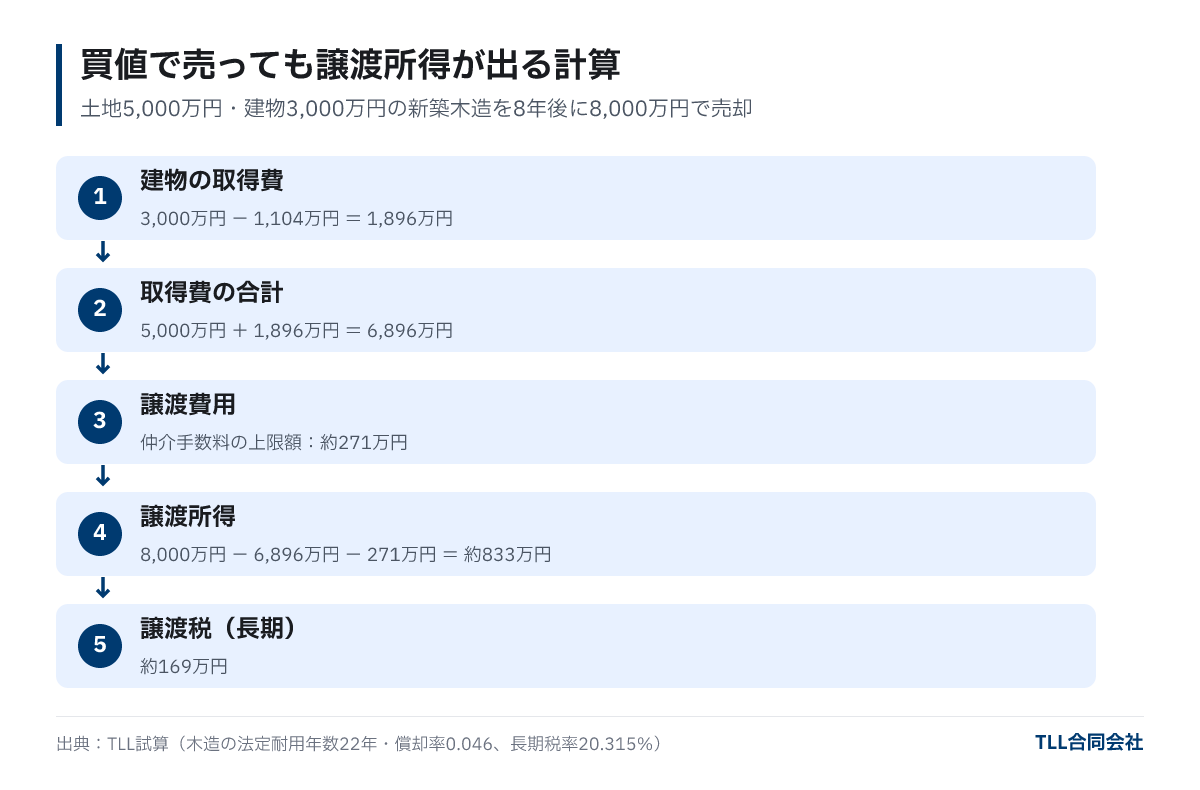
虽未升值,仍需对约833万日元的转让所得缴税。持有期超过5年,适用长期转让所得税率,税额约169万日元。关于长期和短期的区分,可参考长期转让所得与短期转让所得的区别。
折旧速度与税额因结构和建筑年限而异
同为3,000万日元建筑物,结构及购买时的建筑年限会大幅影响折旧速度。中古建筑一般采用法定耐用年限减去年数加上年数20%(简易法)计算折旧,若已超过法定耐用年限,则按耐用年限20%计折旧(依据国税厅税务答复 No.5404)。
| 购买时建筑物 | 折旧年限(折旧率) | 8年累计折旧额 | 出售时建筑物取得费用 | 转让所得 | 转让税(估算) |
|---|---|---|---|---|---|
| 新建・木结构 | 22年(0.046) | 1,104万日元 | 1,896万日元 | 833万日元 | 169万日元 |
| 中古・木结构 购入时10年 | 14年(0.072) | 1,728万日元 | 1,272万日元 | 1,457万日元 | 296万日元 |
| 中古・木结构 购入时超过22年 | 4年(0.250) | 约3,000万日元(4年内折旧完毕) | 1日元 | 2,729万日元 | 555万日元 |
| 中古・钢筋混凝土(RC)20年 | 31年(0.033) | 792万日元 | 2,208万日元 | 521万日元 | 106万日元 |
| 新建・钢筋混凝土(RC) | 47年(0.022) | 528万日元 | 2,472万日元 | 257万日元 | 52万日元 |
前提条件:土地5,000万日元、建筑物3,000万日元购入,持有8年后以8,000万日元出售。转让费用仅含中介手续费上限(约271万日元)。税率为长期20.315%(2026年)。基于住宅用法定耐用年限(木结构22年・钢筋混凝土47年)及定额折旧法的TLL试算结果。
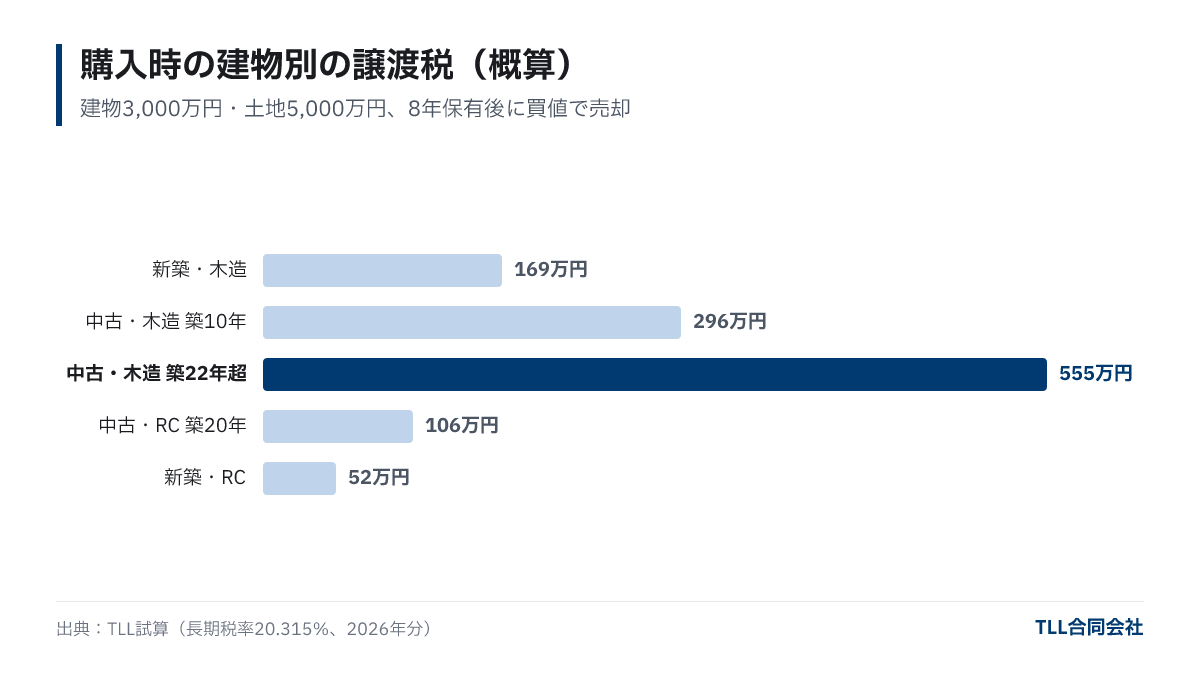
超过22年的中古木结构建筑物,折旧在4年内几乎结束。持有期间虽然费用大,但出售时取得费用几乎为零,转让所得大幅增加。与新建RC结构相比,税额差约500万日元。
东京单栋待售物业的建筑年限分布
实际在售的东京单栋物业中,较老建筑占多数。建筑年限超过22年的物业占比超过60%,根据购入时间和结构,已有不少物业的折旧已大幅计提。
| 建筑年限 | 件数 | 占比 | 表面收益率中位数 |
|---|---|---|---|
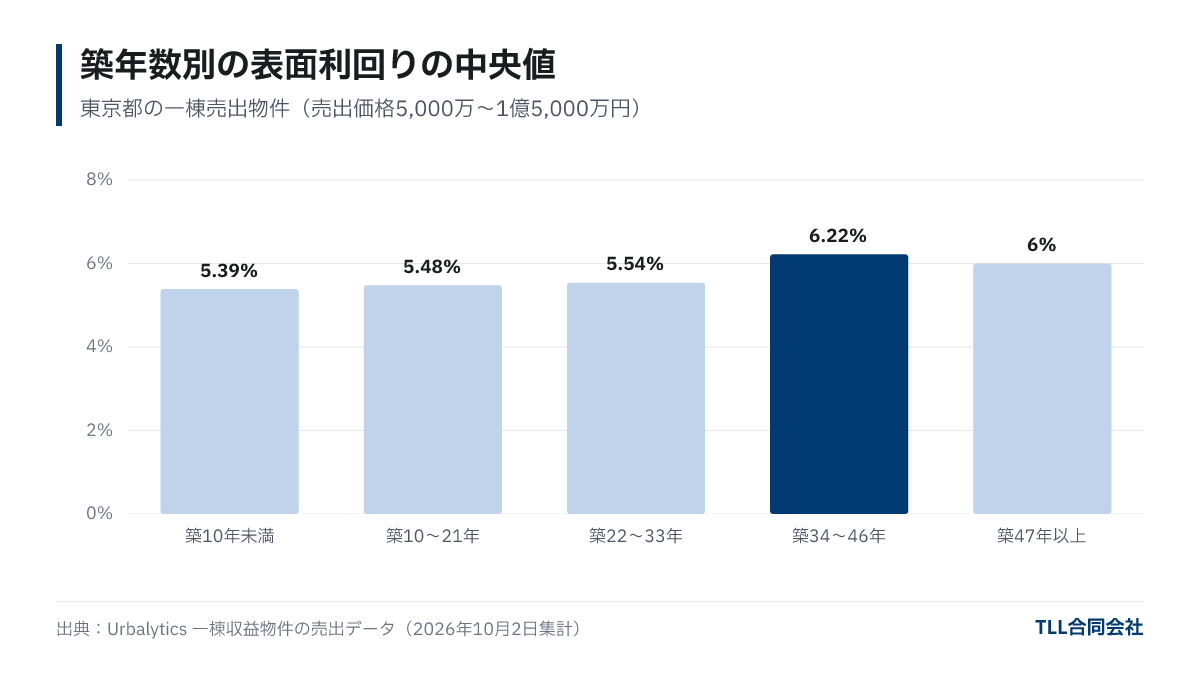
| 不到10年 | 302件 | 18.2% | 5.39% |
| 10~21年 | 269件 | 16.2% | 5.48% |
| 22~33年 | 224件 | 13.5% | 5.54% |
| 34~46年 | 610件 | 36.7% | 6.22% |
| 47年以上 | 239件 | 14.4% | 6.00% |
数据来源:Urbalytics单栋收益物业出售数据。东京地区,售价5,000万~1亿5,000万日元,2026年7~9月间登记价格的1,680件中,建筑年限已知的为1,662件。建筑年限为2026年减去建筑年份。表面收益率为记载年租料物业的中位数。不含结构(木结构、RC等)统计。2026年10月2日统计。
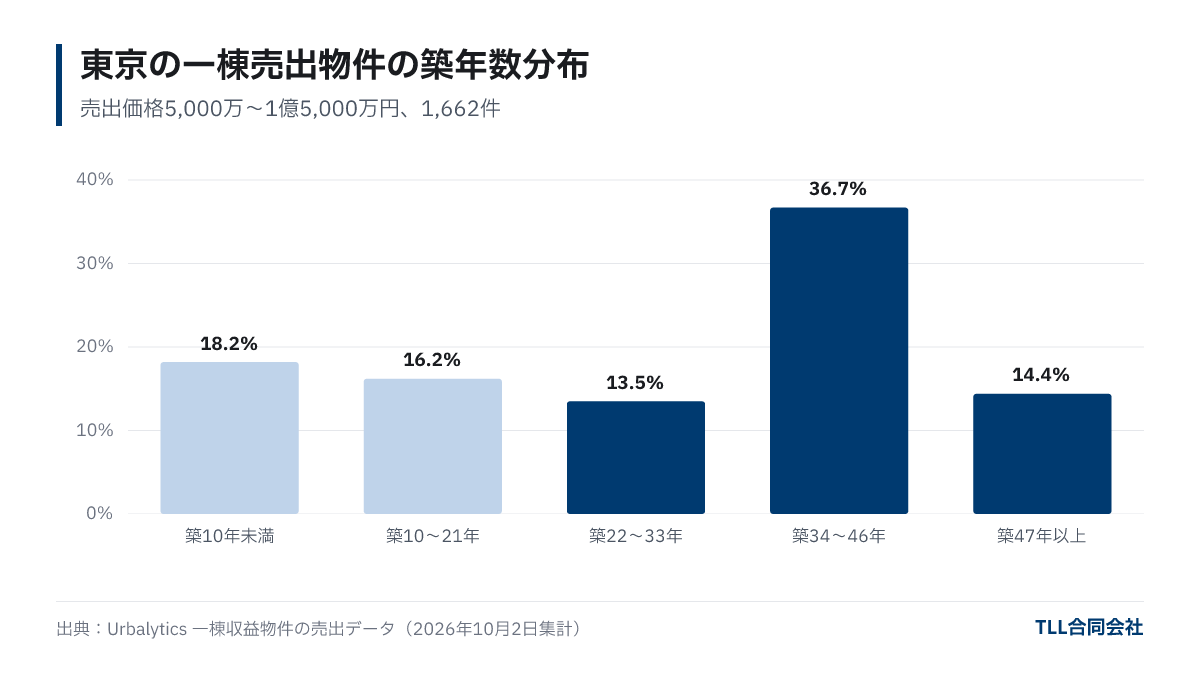
建筑年限越久,表面收益率中位数越高,34~46年建筑达到6.22%。老旧物业虽多以收益率评估,但卖方折旧计提多,导致取得费用较小,售价与实得款项差距常较大。关于估价方法,请参考一栋公寓估价的决定方式。
折旧是“亏损”吗?
单看出售时的税费,折旧似乎不利,但需结合持有期间通过折旧减少租金收入税款的效果综合考虑。
不动产收入与其他收入合并,按所得税5~45%的累进税率和10%的居民税征税。长期转让所得则为20.315%的分离课税。高所得者在持有期通过折旧减少的税负,有时会超过出售时需补缴的税额。反之,持有期所得税率较低或短期出售时,可能整体负担会增加。
出售前建议准备的文件
- 购买时的买卖合同及土地、建筑物明细资料
- 每年申报时附带的收支明细书或蓝色申告决算书(含折旧费用计算栏)
- 购买后进行的大规模修缮中,作为资本性支出计入建筑物的记录

个人持有者即使有年份未计提折旧,出售时取得费用仍以已折旧计算为原则。整理过去申报内容有助于准确预估实得款项。若出售自用房屋,计算方法不同,需按耐用年限1.5倍对应折旧率(木结构0.031,钢筋混凝土0.015)用取得价×0.9×折旧率×经过年数扣除(依据国税厅税务答复 No.3261)。
个人与法人持有有何不同?
法人持有物业售出收益与其他损益合并计算法人税率,无长期短期税率差异。法人折旧计提则可选择是否作为损金计入,与个人不同。
持有期间租金税率与出售时税率搭配方式,因个人或法人身份而异。关于法人化时机与税率对比,详见公寓经营的法人化何时考虑。出售流程和费用概览见收益物业出售流程,当前价格估算请查询免费估价。
常见问答
问:以低于买入价的价格出售是否也会产生税费?
有此可能。因建筑物折旧造成取得费用低于买入价,即使售价低于买入价,只要超过取得费用与转让费用之和,仍会产生转让所得。
问:若未计提折旧,取得费用是否仍为买入价?
若为出租用建筑,原则上即使未计提也视同折旧,按折旧后金额计算取得费用。申报有误时建议咨询税理士整理。
问:若不知购买时金额怎么办?
不明取得费用或实际取得费用较低时,可用售价5%作为估算取得费用(依据国税厅税务答复 No.3258)。此法多用于继承的老旧公寓等。
问:大规模修缮费用是否可计入取得费用?
如属提升建筑价值或延长耐用年限的资本性支出,应加计入建筑物取得价后折旧。若作为费用列支的维修费,则不可计入取得费用。

总结
- 公寓取得费用为“土地取得价+建筑物取得价-累计折旧费”,因此即使以买入价出售,折旧部分仍形成转让所得。
- 以建筑物3,000万日元、8年持有为例,转让税差异明显,新建RC约52万日元,超过22年中古木结构约555万日元,约10倍差距(长期税率20.315%,2026年分)。
- 东京5,000万~1亿5,000万日元档单栋物业中64.6%建筑年限超过22年,折旧计提较多的物业出售时需提前确认实际收益。
- 持有期间的节税效果与出售时的纳税需综合考虑,且个人和法人持有的判断标准不同。
※本文基于2026年10月最新法规(令和8年4月1日现行法规)进行一般性说明。具体税额请咨询税理士或所属税务署。
封面图片(示意图):照片来源:Dorothy Kuromi / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。