继承的公寓是继续持有还是出售?判断标准及手续与期限
徳冨 絵美(宅地建物交易士)不动产收购
约7分钟读完
亲人遗留公寓时,很多人最初犹豫的是“是继续经营出租还是直接出售”。由于有租户不能置之不理,同时继承税申报和登记的时间也紧迫。
本文整理了继承公寓后继续持有或出售的判断基准,以及继承后需要注意的手续期限。税务和登记期限均依据国税厅和法务省的指南及民法确认,并标明了确认时间。若选择出售,将利用Urbalytics近12个月(排除重复信息)的挂牌数据进行价格预估。
本文要点
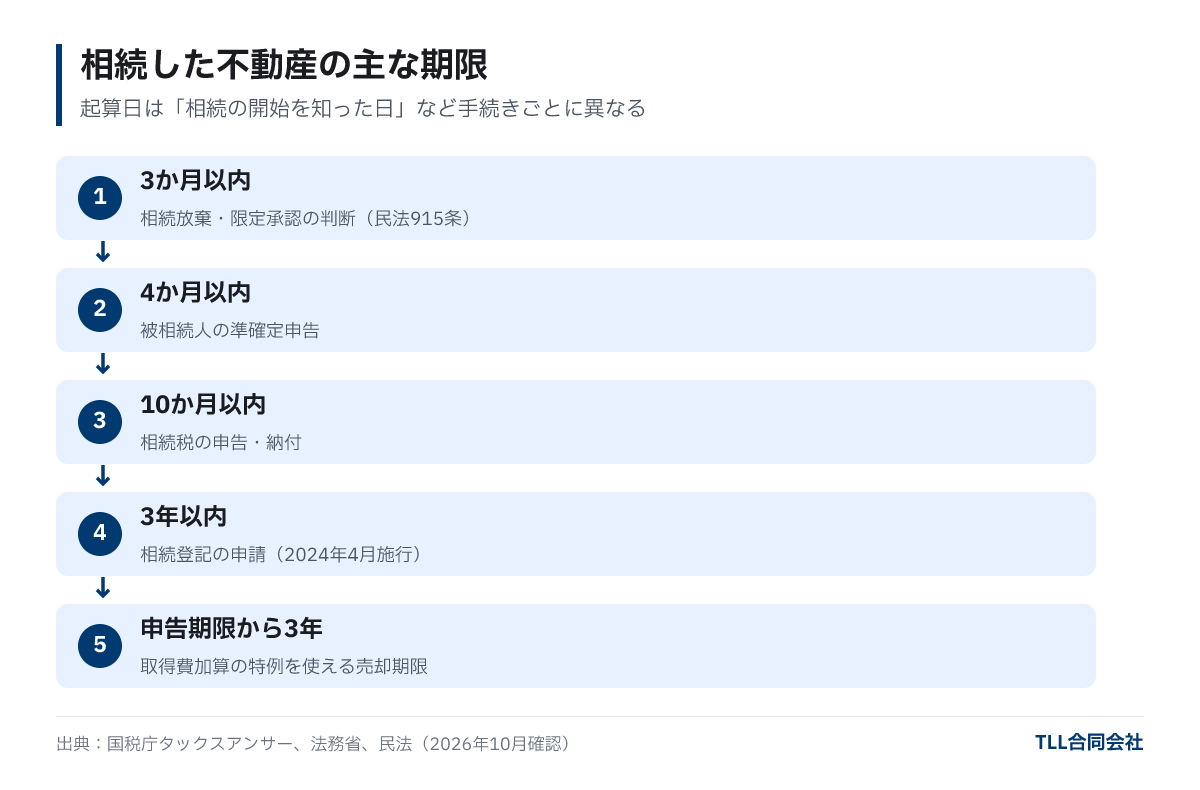
- 继承不动产涉及多个期限不同的手续,包括放弃继承判断(3个月内)、准确定申报(4个月内)、继承税申报及缴纳(10个月内)、继承登记申请(自取得日起3年内,2024年4月1日起施行)(民法915条,国税厅及法务省,2026年10月确认)。
- 已缴纳继承税的人若在继承开始翌日起至继承税申报期限翌日后3年内出售,可将已缴部分继承税计入取得费用,减轻资本利得税负(国税厅Tax Answer No.3267,令和8年4月1日现行法规)。
- 以年租金600万日元的公寓,乘以各车站一栋出售物业的表面利回率中位数反算估价,赤羽(4.80%)约1.25亿日元,Funabashi(6.00%)约1亿日元,Machida(6.19%)约9,700万日元(Urbalytics,2025年10月至2026年10月,34~44件数据)。
继承公寓的手续及期限
首先列出各有期限的手续,结合其中期限决定“持有还是出售”。请注意各手续起算日不同。
| 手续 | 期限 | 依据及确认来源 |
|---|---|---|
| 放弃继承・限定承认 | 从知道自己继承开始之日起3个月内 | 民法915条(e-Gov,2026年10月确认) |
| 被继承人准确定申报 | 从知道继承开始之日翌日起4个月内 | 国税厅Tax Answer No.2022 |
| 继承税申报・缴纳 | 从知道被继承人死亡之日翌日起10个月内 | 国税厅Tax Answer No.4205(令和8年4月1日现行法规) |
| 继承登记申请 | 自知晓因继承取得不动产之日起3年内。2024年4月1日前继承者,期限至2027年3月31日 | 法务省“继承登记强制化”(2026年10月确认) |
| 利用取得费用加算特例出售 | 自继承开始翌日起至继承税申报期限翌日后3年内 | 国税厅Tax Answer No.3267(令和8年4月1日现行法规) |
出处:基于民法、国税厅Tax Answer及法务省网站由TLL整理。确认日:2026年10月2日。
若无正当理由逾期不申请继承登记,将处以最高10万日元罚款。若遗产分割未果,继承人之一可申请“继承人申报登记”,履行期限内义务,但若要出售,最终仍需基于遗产分割完成正式继承登记。
持有或出售的判断标准
判断的出发点是“持有该物业,谁来管理?投入多少精力?剩余多少收益?”可从以下五点确认后找到方向。
- 收支情况:根据租金收支表和还款计划表,计算扣除空置损失、管理费、维修费、固定资产税后的净收益。若有贷款,需确认是否投保团体信用生命保险。
- 维修计划:外墙、屋顶防水、给排水系统若临近更换,预计支出数百万至数千万日元。无维修记录的老旧物业尤需注意。
- 管理人及精力:谁负责租户沟通和维修决策?若居住较远或主业繁忙,委托管理费用需计入收支(管理委托与资产管理)。
- 继承税缴纳资金:若现金不足需出售筹资,需从申报期10个月倒算出售所需时间。
- 继承人数量及意向:多继承人共有时,出售及重大维修需所有人同意(后文详述)。
若继续持有,利用小规模宅地等特别减免(租赁事业用宅地等,最高200㎡享50%减免)需在继承税申报期限内持续从事租赁事业并持有宅地(国税厅Tax Answer No.4124)。提前出售则无法享受该减免。纠结出售时要权衡减免节税额与提前出售的利弊后决策。

出售时价格参考(基于车站利回率估算)
继承税申报用的继承税评估额(根据路线价或固定资产税评估额定价)与实际出售价不同。若考虑出售,需预估作为收益物业买家愿意支付的金额。整栋公寓价格约等于年租金除以买家期望的收益率反算。
| 车站 | 样本数 | 收益率 下25%/中位数/上25% | 年租600万日元价格估算(中位数) | 区间(以上下25%收益率计算) |
|---|---|---|---|---|
| Akabane | 34件 | 4.22%/4.80%/6.58% | 约1.25亿日元 | 约9,119万~1.42亿日元 |
| Funabashi | 44件 | 5.18%/6.00%/6.53% | 约1亿日元 | 约9,189万~1.16亿日元 |
| Machida | 40件 | 5.57%/6.19%/7.33% | 约9,692万日元 | 约8,183万~1.08亿日元 |
出处:Urbalytics挂牌数据。统计2025年10月2日至2026年10月2日发布及价格变动的一栋出售物件(排除多平台重复刊登,剔除表面利率低于1%或高于25%)。表面利回率=挂牌租金÷挂牌价格。为挂牌价非成交价。数据采集时间:2026年10月2日。
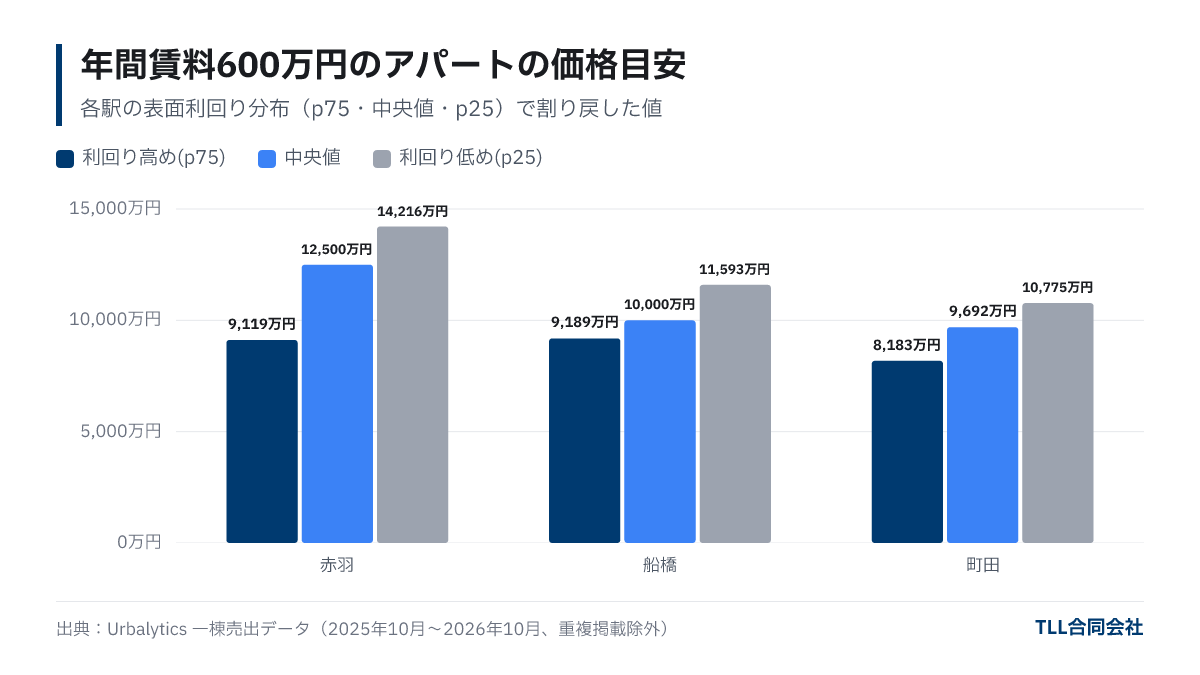
继承公寓一般较陈旧,利回率分布多趋向上位25%(价格较低)。诸如不可重建、借地权物业等复杂条件房产出售方法,详见不可重建、借地权及继承老旧公寓的出售。
出售时需知的税务:取得费用加算与持有期间继承
出售继承公寓所得的资本利得需缴纳所得税及居民税。继承情形下有两条特有规则。
取得费用及持有期间继承自被继承人
取得费用以被继承人购入时的购入金额及手续费计算,取得日期亦继承被继承人之日(国税厅Tax Answer No.3270,令和8年4月1日现行法规)。若父母持有时间较长,继承后即使立即出售,也按长期资本利得税率(20.315%)征税。需注意建筑物因折旧导致取得费用降低,易产生较大资本利得。计算方法可参考折旧与出售时的税务。
继承税取得费用加算特例
缴纳过继承税者在期限内出售,可将已缴继承税中对应出售财产部分计入取得费用。加算金额为“本人继承税金额×(出售财产继承税评估额÷本人取得财产总额)”,但不超过资本利得额(国税厅Tax Answer No.3267)。
举例:继承税额1,200万日元,取得财产总额2亿日元,其中公寓继承税评估额6,000万日元,加算金额为1,200万×6,000万÷2亿=360万日元。按长期资本利得税率20.315%估算,税负约减轻73万日元(含复兴特别所得税)。适用与金额建议向税务师确认。

共有继承的注意事项
遗产分割未果、由兄弟姐妹等共有继承时,今后出售及管理决策将变复杂。民法规定,改变共有物形状或效用的行为须全体共有者同意,并且管理事项以持分价过半数决定(民法251条・252条,e-Gov,2026年10月确认)。建筑物出租合同在3年以内可由持分价过半数决定。
- 整体出售需全体共有者同意。可单独转让个人持分,但买家有限,价格相对整栋出售往往较低。
- 租金分配:判例规定遗产分割确定前产生的租金按法定继承分配(最高法院平成17年9月8日大法庭判决)。需尽早确定谁管理租金及费用结算。
- 遗产分割时限:继承开始超过10年,则原则上不能考虑特别受益或贡献分进行分割(民法904条之3)。
若可能共有,建议在遗产分割阶段就考虑出售变现分割(换价分割)或由一人继承并支付其他继承人补偿金(偿还分割),以减少后续麻烦。

常见问答
Q. 未进行继承登记能直接出售吗?
不能。向买家转移所有权须先办理继承人名义的继承登记。继承人申报登记是履行登记义务程序,不作为出售时的所有权变更登记。
Q. 继承税申报前能出售吗?
可出售,但小规模宅地等特别减免(租赁事业用宅地等)要求持有至申报期限,提前出售将不能适用此减免。请权衡减免节税和提前出售的理由后决定。
Q. 取得费用加算特例须何时出售才能适用?
自继承开始翌日起至继承税申报期限翌日后3年内出售有效。无继承税负担者不可适用(国税厅Tax Answer No.3267)。
Q. 有租户情况下能出售吗?
可以。称为“业主变更”出售,租赁合同及押金返还义务由买家承接,无需要求租户搬离。
总结
- 继承后需办理放弃继承判断(三个月内)、准确定申报(四个月内)、继承税申报(十个月内)、继承登记(三年内),期限并行(2026年10月确认)。
- 持有或出售需综合收支、维修计划、管理人安排、纳税资金及继承人意向判断。小规模宅地等减免需持有至申报期。
- 继承税申报期后三年内出售可利用取得费用加算特例降低资本利得税。
- 年租600万日元公寓价格约为赤羽1.25亿日元,町田约9,700万日元,车站间差异明显。实际价格可通过免费估价确认。
封面图(示意):摄影:Luke Paris / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。