想停止房地产投资:卖出还是继续持有的判断标准
須藤 栄一(宅地建物交易士)房地产购入
约8分钟读完
“空置持续,手头收入减少”“看到大规模维修报价心情沉重”“利率调整通知已到达”。每个人想停止房地产投资的原因各不相同,不过仓促卖出,可能会在税收和实际收入方面吃亏。反过来,犹豫期间维修费用和空置导致收支失衡,也可能让卖出变得更难。
本文将系统整理一栋公寓或一栋楼宇的业主在“卖出还是继续持有”时应判断的主要指标(剩余贷款和卖出实际收益、现金流、维修时间点、利率、市场收益率、持有5年的税率)。市场参考指标采用Urbalytics的近12个月(剔除重复刊登)数据,选取6个车站的一栋物业表面收益率作为依据。
本文要点
- 卖出或继续持有,主要依据“卖出时的实际收益”与“继续持有的手头现金+未来卖出实际收益”两者以相同尺度进行比较。不依赖感觉,而是以扣除剩余贷款、费用、税金后的金额为起点。
- 2025年10月至2026年10月之间有挂牌或调价的一栋物业表面收益率中位数分别是:Nakano 4.38%、Ikebukuro 4.81%、Kamata 5.01%、Kitasenju 5.18%、Kawasaki 6.09%、Omiya 6.20%(Urbalytics,剔除重复刊登,每个车站44〜75件)。即使年租金相同为1,000万日元,中位数对应的价格区间也在约1.61亿至2.28亿日元之间,车站差异高达约6,700万日元。
- 个人房地产卖出时,若出售当年1月1日时所有权超过5年,则适用长期资本利得税(税率20.315%);5年以下则适用短期资本利得税(税率39.63%)(国税厅Tax Answer No.1440,2026年10月确认)。临界点前几个月延迟卖出,税额差异显著。
想停止房地产投资时,首先确认的事项
首先做的不是决定卖出还是继续持有,而是收集判断所需的数字。只要手头有以下4项资料,就能对应本文的所有判断指标。
- 租金清单(Rent Roll):按房间列出的租金、合同开始日期、是否有空房
- 贷款还款计划表:当前剩余贷款金额、利率、剩余还款期限
- 维修履历和未来计划:外墙、屋顶防水、给排水等维护的实施时间
- 购置时资料:购买价格、购入时各种费用、所得税申报中累计的折旧金额
“想停止”的原因是因为空置、维修、利率等物业因素,还是因继承规划、资金需求或管理繁琐等业主因素,所选策略也会不同。如果是管理繁琐导致,可以考虑不是卖出,而是改变管理委托方(管理代行・资产管理)。

判断指标1:剩余贷款与卖出实际收益(卖出后能剩多少)
卖出判断时,看的是“实际收入”而非卖出价格。实际收入大致计算公式如下。
卖出实际收益 = 卖出价格 − 中介手续费等卖出费用 − 贷款剩余 − 转让所得税及居民税
比如年租金为1,000万日元的公寓,按Kamata中位收益率5.01%折算,价格约为2亿日元。中介手续费上限(交易价的3%+6万日元+消费税)约为667万日元,剩余贷款为1.5亿日元时,税前净收益约为4,333万日元。实际收到的金额还要扣除转让所得税和抵押权抹消、印花税等费用。
若卖出价格低于剩余贷款(称为“负资产状态”),需用自有资金弥补差额才能解除抵押权。此时,不建议急于卖出,应考虑继续持有直至还款减少,或先与金融机构协商。手续费的详细计算参见中介手续费解析,中介与买断实际收益差异参考买断与中介比较。
判断指标2:现金流与维修峰值
继续持有时的比照对象是“未来数年的手头净现金(税后现金流)总和”加上“当时卖出的实际收益”。当前手头现金为正,也可因以下两点导致几年后数字大幅变化。
空置与租金下滑
随着建筑年数增加,不降低租金很难出租,每次租户退房都会产生原状恢复费和广告费(AD)。可根据最近1~2年的入退房实际情况,估算年空置损失和募集成本。
大规模维修时间点
外墙涂装、屋顶防水、铁部涂装、给排水管更新等每隔10~15年会产生集中支出。若物业临近维修期,买方会从价格中扣减维修预估费用,影响卖价。是否先维修后卖,或带维修责任价格降低卖出,要比较施工费与价格影响来决定。周期和费用参考大规模维修时间及费用。

判断指标3:利率与市场收益率(预估卖价)
卖价参考指标可根据收益法计算:“年租金 ÷ 该地区买家期望收益率”较为直观。买家期望收益率一般随利率上升而上涨,收益率升高会导致相同租金对应的卖价下降。若采用浮动利率借贷,利率调整会同时影响手头现金和卖价。
下表汇总了6个车站一栋物业的表面收益率,数据来源于近12个月卖出挂牌情况:
| 车站 | 案例数 | 下位25% | 中位数 | 上位25% | 年租金1,000万日元按中位数折算价格 |
|---|---|---|---|---|---|
| Nakano | 46件 | 4.00% | 4.38% | 5.20% | 约2亿2,825万日元 |
| Ikebukuro | 75件 | 3.97% | 4.81% | 5.56% | 约2亿804万日元 |
| Kamata | 52件 | 4.22% | 5.01% | 5.88% | 约1亿9,974万日元 |
| Kitasenju | 53件 | 4.34% | 5.18% | 6.00% | 约1亿9,318万日元 |
| Kawasaki | 55件 | 4.76% | 6.09% | 6.83% | 约1亿6,420万日元 |
| Omiya | 44件 | 5.50% | 6.20% | 6.61% | 约1亿6,131万日元 |
出典:Urbalytics卖出数据。统计了2025年10月2日至2026年10月2日期间挂牌或调价的一栋物业(剔除了多个网站的重复刊登,表面收益率低于1%或高于25%的排除)。表面收益率=挂牌租金÷挂牌价格,租金是满租假设还是现状视挂牌来源不同。价格为挂牌价非成交价。统计日期:2026年10月2日。
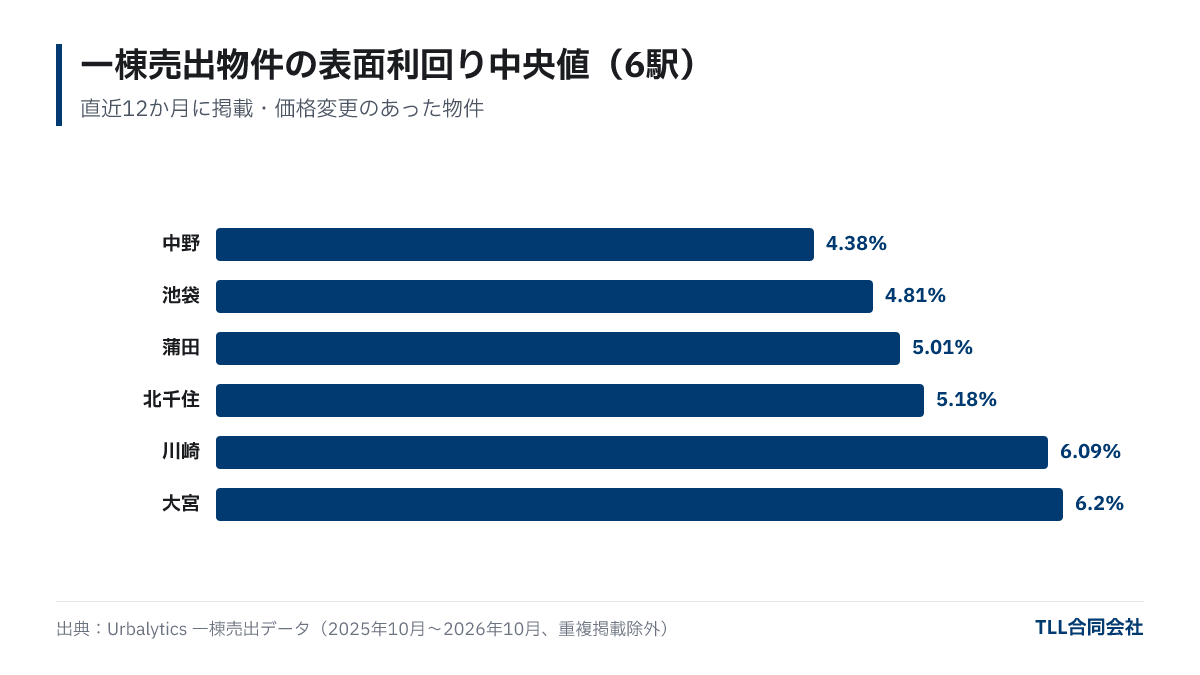
即使同一车站,下位25%与上位25%的收益率差距也有1~2个百分点。建筑年份、结构、距车站距离、有无空置决定了自有物业的相对位置。市场调查方法详见如何自行调研卖出市场,估价形成机制见一栋公寓估价的决定逻辑。
判断指标4:持有5年临界点与转让所得税
个人卖出房地产时,转让所得税率随持有期间显著变化。持有期间自卖出当年1月1日时点计(国税厅Tax Answer No.1440,2026年10月确认)。
- 长期资本利得(1月1日時点持有超5年):所得税15%、特别重建所得税0.315%、居民税5%,合计20.315%
- 短期资本利得(1月1日時点持有5年以下):所得税30%、特别重建所得税0.63%、居民税9%,合计39.63%
例如,如果2026年内卖出,2020年12月31日之前购入为长期资本利得。2021年购入则2027年1月1日以后卖出才算长期资本利得。若转让收益2,000万日元,两者税额差约386万日元。临界点前后犹豫时,可调整移交日期以优化实际收益。
另外,累计折旧越多,账面价值越低,转让收益越高。更详细税务计算参考长期与短期资本利得税区别和折旧与卖出时税收。最终税额请咨询税务师确认。

卖出或继续持有的判断步骤
将上述判断指标依次套用,比较会更加直观。关键是以“同一时间点的实际收益”对比卖出与继续持有的方案。
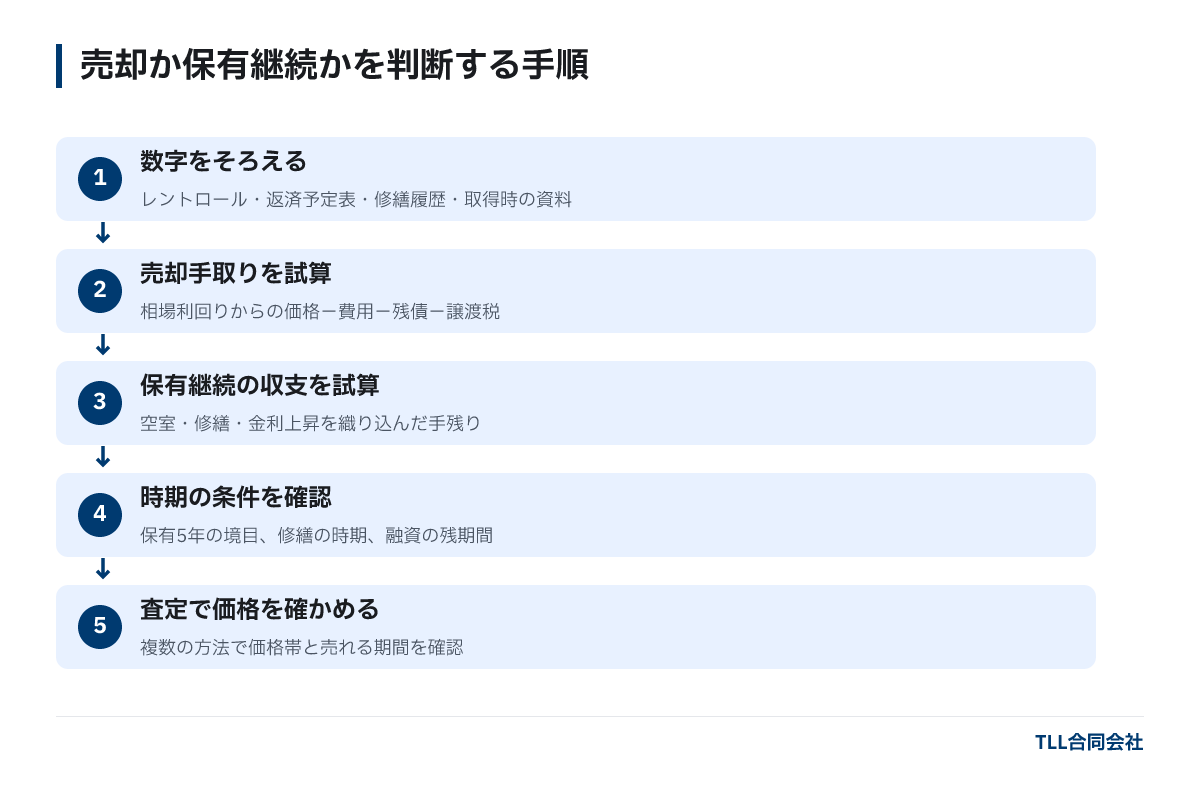
- 准备数据:整理租金清单、还款计划、维修履历、购入资料。
- 预估卖出实际收益:根据市场收益率估算价格,扣除卖出费用、剩余贷款和转让税。
- 预估继续持有收支:考虑未来3~5年空置、维修和利率变化的手头现金,并加上未来卖出时的实际收益。
- 确认时间条件:理清持有5年临界点、维修时间和贷款剩余期限。
- 通过估价确认价格:核实假设收益率是否合理,利用多家估价判断价格区间与卖出所需时间。
有时结果是“继续持有的实际收益更高,但维修负担和管理负担较重”。这时可考虑调整管理方式,继续持有。若决定卖出,详细流程参考收益物业卖出流程,卖点选择见公寓卖出最佳时机。
常见问答
问:想停止房地产投资,除了卖出还有其他方式吗?
可通过更换管理公司、转为管理代行减少管理负担,贷款再融资降低还款压力,将物业过户法人以优化税务等多种方案。具体选择取决于想停止的原因是管理繁琐还是收支问题。
问:剩余贷款比卖出价格高还能成功卖出吗?
可以卖,但成交时需自备资金弥补差额,才能解除抵押权。差额较大时,应考虑继续持有直到贷款减少,或先与金融机构协商。
问:持有5年的判定具体以何时为准?
以卖出当年1月1日为时间节点计算持有年限(国税厅Tax Answer No.1440)。若2026年卖出,2020年12月31日前购入即长期持有。
问:如何查询市场收益率?
查看同一车站、同类型物业的挂牌收益率分布是便捷方法。挂牌价格往往比成交价略高,最终仍建议通过专业估价确认。
总结
- 卖出还是继续持有,应以卖出实际收益与“继续持有手头现金+未来卖出实际收益”以同一尺度比较决策。
- 6个车站一栋挂牌物业表面收益率中位数在4.38~6.20%,年租金1,000万日元对应价格范围约为1.61亿至2.28亿日元(Urbalytics,2025年10月至2026年10月)。
- 个人转让所得税率,持有5年以上为20.315%,5年以下为39.63%,临界点可通过调整卖出时机优化收益。
- 维修时机和利率调整都会影响手头现金和卖出价格。准备充足数据后,利用免费估价核实价格区间是最有效的判断方式。
文章主图(示意):Photo: Jakub Żerdzicki / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。