プロパーローン与アパートローン有什么区别?|审查、利率、期限及整栋投资的选择方法
徳冨 絵美(宅地建物交易士)不动产收购
约6分钟读完
整栋公寓融资咨询中,常听到“プロパーローン利率更低”或“アパートローン期限更长”。但名称本身无法决定利率与期限,还要确认保证机制、借款人及资金用途。
这两个词的分类角度不同。本文整理审查与合同条件的读法,并以还款测算作比较。制度和公开资料核实截至2026年10月9日。
本文要点
- プロパー融资是与保证融资相对的授信方式,アパートローン是出租住宅用途及产品名称。
- 借款8,000万日元的假设计算中,2.0%・25年年还款406.90万;2.5%・35年年还款343.20万日元。
- 比较利率时,也要计入保证、费用、抵押、提前还款条件及空置维修后的现金余额。
两种贷款名称属于不同分类
プロパー融资一般指金融机构自行承担信用风险的融资。金融厅信用保证协会监督指针将不附信用保证的融资称为プロパー,并与保证融资区分。
アパートローン是用于出租住宅建设、购买等的贷款产品称呼,可能使用保证公司,也可能由银行直接审查,仅凭名称不能判断。因此,不能认为所有アパートローン都附保证,也不能将两者当成必然二选一。
例如三井住友银行直担アパートローン产品说明公开了出租住宅建设、购买及翻新用途和利用条件。用语需逐家银行确认,并分别询问信用保证协会、民间保证公司及代表者保证。
| 确认项目 | プロパー融资咨询 | アパートローン咨询 |
|---|---|---|
| 分类 | 与保证融资相对的授信方式 | 出租住宅资金用途及产品 |
| 条件 | 个别事业、信用和担保 | 产品规定与个别审查 |
| 保证 | 代表者保证等另行确认 | 保证公司等有无需确认 |
| 共同点 | 偿还能力、担保和用途审查 | 偿还能力、担保和用途审查 |

审查会看借款人和物件哪些情况
即使有收入和资产,物件担保或收支不符合要求,也可能无法取得希望金额。借款人及物件资料应一并准备。
个人需整理收入稳定性、金融资产、已有债务及还款、投资经验。法人还要说明财报、现金流、本业收益及与代表者之间的资金关系。新设资产管理公司是否适用,应单独询问。
物件需确认所在地、年代、结构、合规情况、担保估值、现况租金、空置及维修记录。不能只用销售资料的满租假设,应使用实际合同和入账证明偿还能力。可参考投资贷款基础及银行估值方法。
信用金库、信用组合等还可能要求借款人住所或事业据点与物件位于营业区域。不能仅按外国籍、法人或老建筑这些标签选银行,应确认当前受理条件。
利率、期限与费用怎样排列比较
使用同一借款金额和用途,比较书面条件。不存在プロパー永远利率低、アパートローン永远期限长的标准。
核对固定或浮动利率、基准利率及加点、调整时间、固定期间结束后的处理。除了申请时的利率,还要理解持有期间还款怎样变化。
期限取决于建筑结构年代、借款人年龄、偿还能力及产品规定。税务法定耐用年数并不等于银行贷款期限。即使能长贷,也要把出售时较高余债放入资金计划。
保证费、贷款手续费、抵押登记、估值和提前还款费用都要确认。是否需要经营者保证,应与贷款名称分开判断(金融厅经营者保证相关要求)。
用8,000万日元借款比较还款额
低利率搭配短期限,年还款仍可能较高。以下按每月等额本息、利率全期不变假设计算,并非银行报价,也不代表两类产品的标准条件。
| 假设年利率 | 假设期限 | 年还款额 |
|---|---|---|
| 2.0% | 25年 | 406.90万日元 |
| 2.5% | 35年 | 343.20万日元 |
| 3.5% | 35年 | 396.76万日元 |
来源及公式:TLL测算,2026年10月9日。本金8,000万日元,月利率r=年利率÷12,期数n=年数×12,月还款=本金×r÷{1−(1+r)的−n次方},乘12后以万日元保留两位小数。未含保证费、手续费和税款。
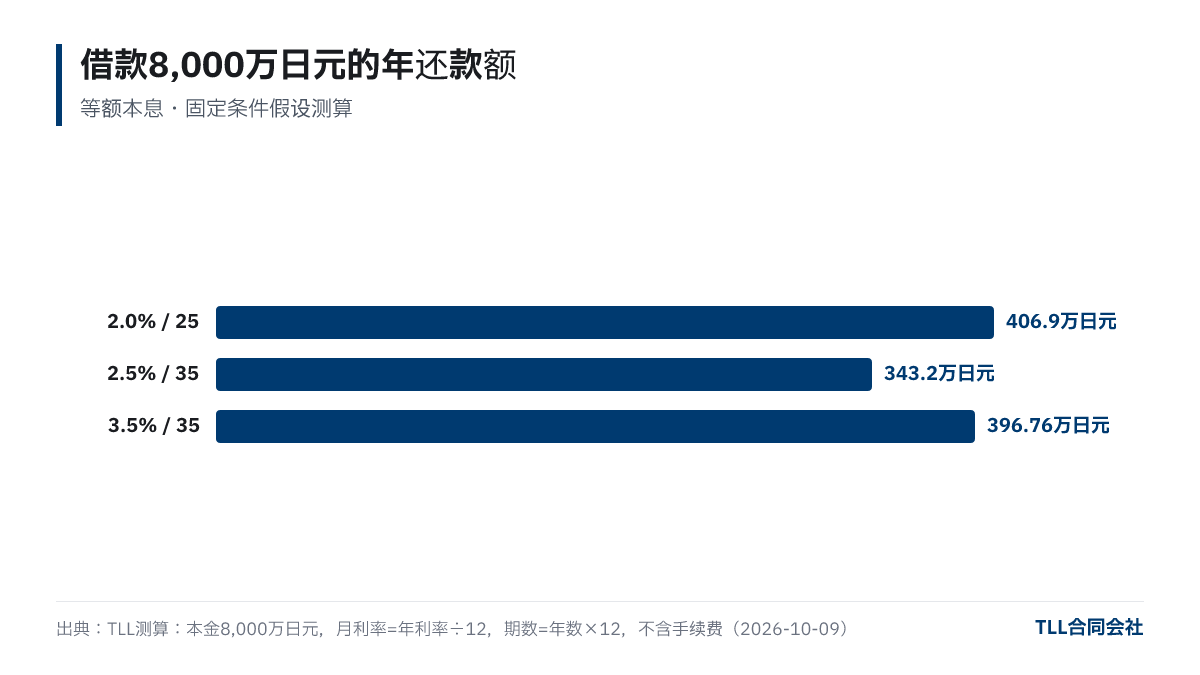
2.5%・35年比2.0%・25年少还63.70万日元/年,但本金偿还速度、总利息和出售时余债也会不同。不能只按年度现金余额选择。
3.5%・35年的年还款由343.20万升至396.76万,增加53.56万日元。这里是从借款起点按两组固定条件重新计算,并非贷款中途加息后的实际增加额。

结合整栋收益率判断融资方案
与其只看贷款名称,应确认运营费用后是否有足够资金还款。挂牌表面收益率没有扣除运营和维修成本。
| 车站 | 栋数 | 表面收益率中位数 |
|---|---|---|
| 赤羽 | 9 | 4.80% |
| 高田马场 | 6 | 4.04% |
| 练马 | 4 | 5.21% |
来源:Urbalytics BUILDING挂牌数据;东京都,2026年9月1–30日有挂牌或价格变更记录的整栋物件,2026年10月9日统计。已去重,剔除成交、内部未公开估价及规定异常值。年收入沿用挂牌值,满租假设与现况可能混在其中。建筑年代、结构与步行距离未统一,样本较少,并非宿泊设施专项统计。
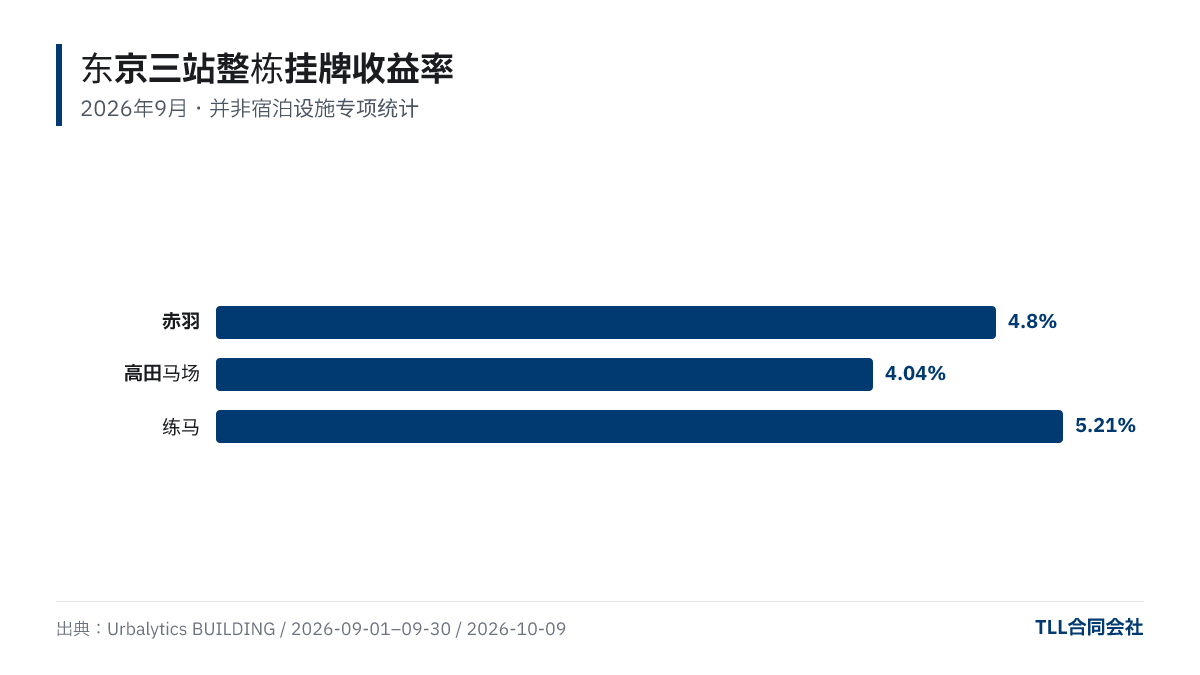
说明用假设:取得价格1亿日元,年租金480万,借款8,000万、2.5%・35年。年租金减年还款后,留给费用的金额为136.80万日元(480−343.20)。价格和租金是假设,赤羽4.80%的中位数不保证目标物件能取得该收入。
该差额还要支付空置损失、管理费、税费、保险及维修。能获融资不代表经营稳定。费用核算见表面与实际收益率。
符合产品要求且书面条件易于比较时,アパートローン可作为候选。法人事业计划、涉及多栋物件的资金需求等难以放入标准产品时,可咨询个别融资。希望条件都未必获批,也应同时考虑增加自有资金或调整购买价格。
向金融机构咨询前怎样准备
统一资料和比较表,才能看出各家回答的差异。不要仅凭口头意向确定购买资金条件。
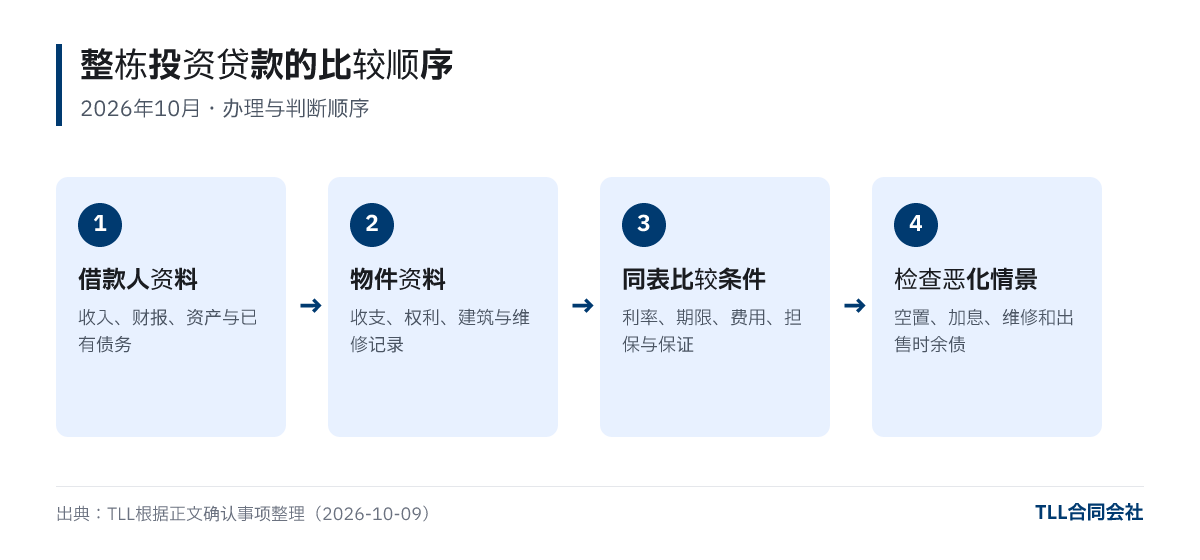
- 整理收入财报、金融资产、已有借款和每年还款。
- 备齐租约清单、登记、建筑文件、维修记录与报价。
- 同表记录利率、期限、费用、抵押、保证、提前还款及放款条件。
- 测试空置、加息、维修和出售余债,并确认购买后保留的备用资金。
不要混用本业与物件资金,并确认未来增购需要的借款空间。咨询开始就说明地址、建筑年代和借款人类型,避免反复申请不适用产品。
常见问题
Q. プロパーローン利率更低吗?
不能一概判断。保证、信用、担保和交易关系会影响条件,应比较实际书面报价。
Q. アパートローン都附保证公司吗?
不是。名称不能决定保证机制,应分别询问保证公司、保证协会和代表者保证。
Q. 法人或老建筑也能咨询吗?
取决于产品和银行。说明法人类型、结构年代及所在地,核对当前要求。
Q. 期限越长越好吗?
年还款通常较低,但同利率下总利息增加,本金偿还更慢。应结合出售时余债判断。
要点整理
- 确认授信方式与产品用途的分类差异。
- 8,000万日元假设年还款为343.20–406.90万,利率与期限应一起比较。
- 保证、费用、担保及出售余债纳入同表。
- 从表面租金扣除成本,检查空置和维修时的还款能力。
资料:金融厅、三井住友银行公开产品说明、Urbalytics独立统计、TLL假设计算。核实日2026年10月9日,未使用金融机构非公开条件。
封面照片(示意):Photo: Aaron Lefler / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。