租金收入的所得税申报|可计入费用一览・折旧・青色申告65万日元扣除与事业规模(5栋10室)
徳冨 絵美(宅地建物交易士)不动产收购
约8分钟读完
拥有公寓或分租公寓租金收入的人,需要将该收入作为“不动产所得(不動産所得)”进行所得税申报。对于首次持有物业的薪资所得者,或继承租赁物业的人来说,什么能作为费用、如何计算折旧、选择青色申告(青色申告)后有哪些变化,往往不易理解。
本文基于国税厅公开内容(税务指南,令和8年4月1日现行法规)整理不动产所得的计算方法、可计费用与不可计费用清单、事业规模(5栋10室标准)与青色申告特别扣除、申报期限。后半部分利用Urbalytics的租赁数据,模拟了一套分租公寓1户与公寓10室的所得状况。
文章要点
- 不动产所得以“总收入金额-必要费用”计算,费用包括固定资产税、财产保险费、折旧费、维修费、借款利息等。还款本金及所得税、居民税不能作为费用(国税厅令和8年4月1日现行法规)。
- 青色申告特别扣除的65万日元(需符合e-Tax等条件)适用于租赁室数量大致10室以上或独立房屋大致5栋以上的“事业规模”,低于此标准时上限为10万日元。
- 以北千住1K×10室(年租金收入约1,129万日元)模拟显示,65万日元扣除与10万日元扣除差额55万日元,税率约30%者每年约差17万日元税款(Urbalytics 2026年10月租金数据)。
不动产所得的计算方法
不动产所得金额按以下公式计算。
不动产所得 = 总收入金额 − 必要费用(− 青色申告特别扣除)
总收入金额除租金外,还包括共益费、礼金及续约费、停车费、以及已确定不退还的押金和保证金。租金原则上计入合同规定支付日所属年度,即使12月的租金到1月才收到,只要支付日是12月,仍计入当年。
计算得出不动产所得后,将与工资所得等合并计算所得税。不动产所得为亏损时,允许与工资所得等抵消(损益通算),但土地购买借款利息对应的亏损部分不能通算,需注意。
可计入费用与不可计入费用清单
费用指为取得租金收入直接必要且可与个人生活开支明确区分的费用。主要清单如下。
| 分类 | 主要项目 | 注意事项 |
|---|---|---|
| 税费 | 固定资产税・都市计划税、不动产取得税、印花税 | 所得税和居民税不可计入费用 |
| 财产保险费 | 火灾保险・地震保险费 | 多年度一次缴纳时,仅计入当年份额 |
| 折旧费 | 建筑物、建筑物附属设备(热水器・空调等) | 土地不可折旧 |
| 维修费 | 恢复原状、小规模修理 | 提升价值的工程视为资本性支出计提折旧 |
| 借款利息 | 购买物业贷款利息 | 本金还款不可作为费用 |
| 管理费等 | 管理委托费、分租公寓管理费・维修储备金 | 确认维修储备金不可返还 |
| 招租费用 | 广告费(AD)、中介费(招租部分) | 物业购买时的中介费计入取得价款 |
| 其他 | 税理士报酬、物业看房交通费、通讯费 | 自宅共有费用仅计业务部分 |
来源:国税厅税务指南No.1370「收到不动产收入时(不动产所得)」等(令和8年4月1日现行法规),由TLL整理。具体处理请咨询税务署或税理士。
维修费与资本性支出的区分依据金额和工程内容易有争议。装修时更换设备等建议留存施工明细,便于与税理士商讨判定。

折旧基础:耐用年数及二手物业计算
购买建筑物费用不会在当年一次性计入费用,而是按耐用年数分摊逐年计入,即折旧。建筑物采用定额法计算,2016年4月1日以后取得的建筑物附属设备及构筑物亦同。
住宅建筑法定耐用年数为:木造22年,钢骨造(骨架材厚度3mm超4mm以下)27年,钢骨造(4mm超)34年,钢筋混凝土47年。二手建筑可简便计算耐用年数,公式为“(法定耐用年数-经过年数)+经过年数×20%”,1年以下舍去,2年以下按2年计;若超过法定耐用年数,则取“法定耐用年数×20%”。
例如,15年建龄木造公寓耐用年数为(22-15)+15×20%=10年,20年建龄钢筋混凝土分租公寓耐用年数为(47-20)+20×20%=31年。耐用年数越短,折旧费越高,但卖出时取得成本摊销更快,资本利得税会增加。详细试算见公寓出售的税务与折旧。
另外,取得价款少于10万日元(含使用期不足1年者)可当年全额费用化;10万至20万日元者可选三年均摊折旧法(一次性折旧资产)。
事业规模(5栋10室标准)与青色申告65万扣除
不动产出租是否属“事业规模”,关系青色申告特别扣除等的上限。国税厅原则上判断是否具备社会通念的事业规模,若下述任一条件成立,则认定为事业规模。
- 公寓等出租室数大致10室以上
- 独立房屋大致5栋以上
| 项目 | 事业规模 | 未达事业规模 |
|---|---|---|
| 青色申告特别扣除 | 上限55万日元(e-Tax申报或电子账簿保存上限65万日元) | 上限10万日元 |
| 青色事业专従者薪金(家族薪资) | 适用 | 不适用 |
| 拆除・除却等资产损失 | 全额计入必要费用 | 以扣除损失前的不动产所得为限 |
| 租金坏账损失 | 发生坏账当年计入必要费用 | 回溯调整至确认收入当年重新计算 |
来源:国税厅税务指南No.1373「作为事业的不动产出租与非事业出租区分」(令和8年4月1日现行法规)。
享受65万日元扣除需复式簿记,附资产负债表与损益表,且需在期限内申报,并通过e-Tax申报或保存电子账簿。青色申告申请原则上需于适用年度3月15日前向税务署提交“青色申告承认申请书”,若1月16日后开始业务,则在业务开始后2个月内提交。欲申请2027年(令和9年)需于2027年3月15日前提交。
令和9年起的新规调整
根据令和8年度税制改革,令和9年起青色申告特别扣除调整。国税厅通知,满足复式簿记、e-Tax申报及满足一定优良电子帐簿制要求者,最高可达75万日元;但采用简易簿记的事业规模纳税人,若前前年不动产所得收入额超过1,000万日元,则无法享受10万日元以下扣除。未达事业规模仍维持最高10万日元。
模拟计算:分租公寓1户与公寓10室的不动产所得
运用Urbalytics的出租租金数据,模拟了两种案例的不动产所得,除租金外金额均为假设。
| 项目 | 分租公寓1户(Nakano) | 公寓10室(Kitasenju) |
|---|---|---|
| 月租预设 | 10.3万日元(Nakano中位数) | 9.9万日元×10室(Kitasenju中位数) |
| 年租金收入 | 123.6万日元(满租) | 1,128.6万日元(出租率95%) |
| 必要费用总额 | 109.8万日元 | 816.4万日元 |
| 其中折旧费 | 33万日元(建筑物1,000万日元・耐用年数31年) | 400万日元(建筑物4,000万日元・耐用年数10年) |
| 其中借款利息 | 40万日元 | 200万日元 |
| 青色申告特别扣除前所得 | 13.8万日元 | 312.2万日元 |
| 规模分类及扣除上限 | 未达事业规模・上限10万日元 | 事业规模・上限65万日元 |
来源:Urbalytics租金数据(步行10分钟以内、20〜30㎡,2025年10月2日〜2026年10月2日招租信息,剔除重复。Nakano 221户,中位数10.3万,Kitasenju 177户,中位数9.9万),由TLL估算。分租公寓费用包含管理费・维修储备金21.6万、管理委托费6.2万、固定资产税等8万、保险费1万等。汇总日期:2026年10月2日。
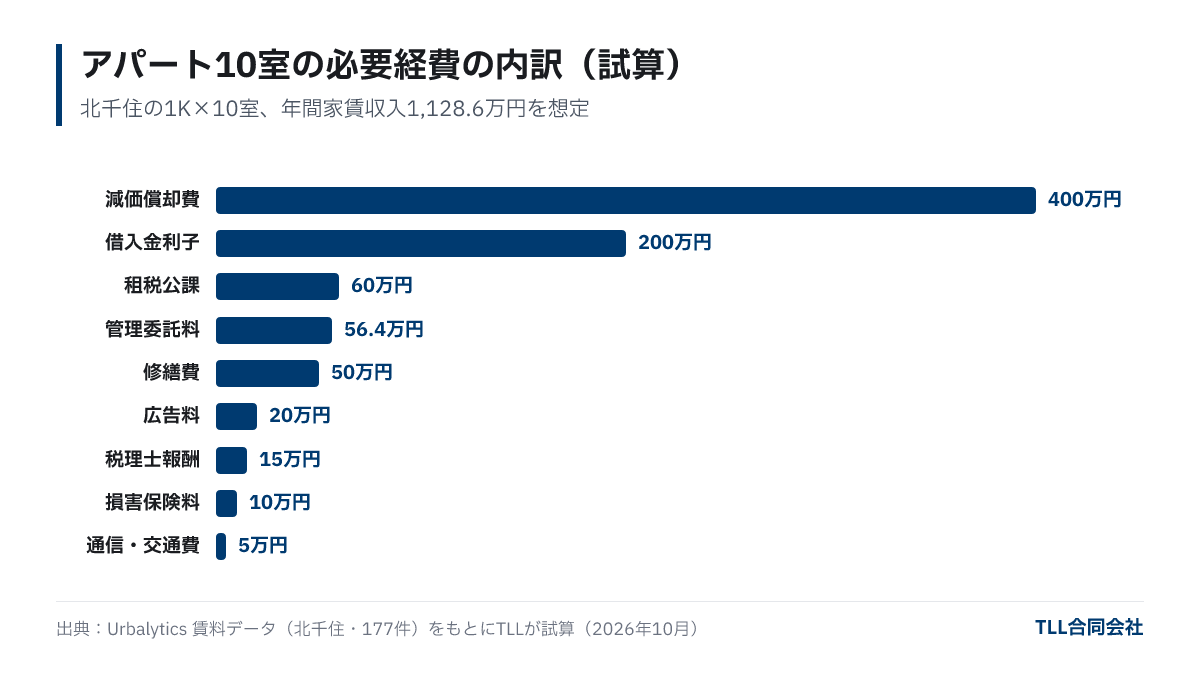
公寓10室案例中,65万日元扣除后所得为247.2万日元,10万日元扣除后为302.2万日元。55万日元差额对税率20%(课税所得330万〜695万日元)者含复兴特别所得税与居民税10%合计,年差约17万日元。分租公寓1户所得不足20万日元,年末调整中薪资所得者且无其他所得时可免申报所得税,但居民税申报仍需办理。

所得税申报流程与申报期限
所得税的申报期原则为次年2月16日至3月15日(遇周末及节假日顺延至下一工作日)。令和7年分为2026年2月16日至3月16日。2026年1月至12月(令和8年分)的正式申报日程请查阅国税厅公告。
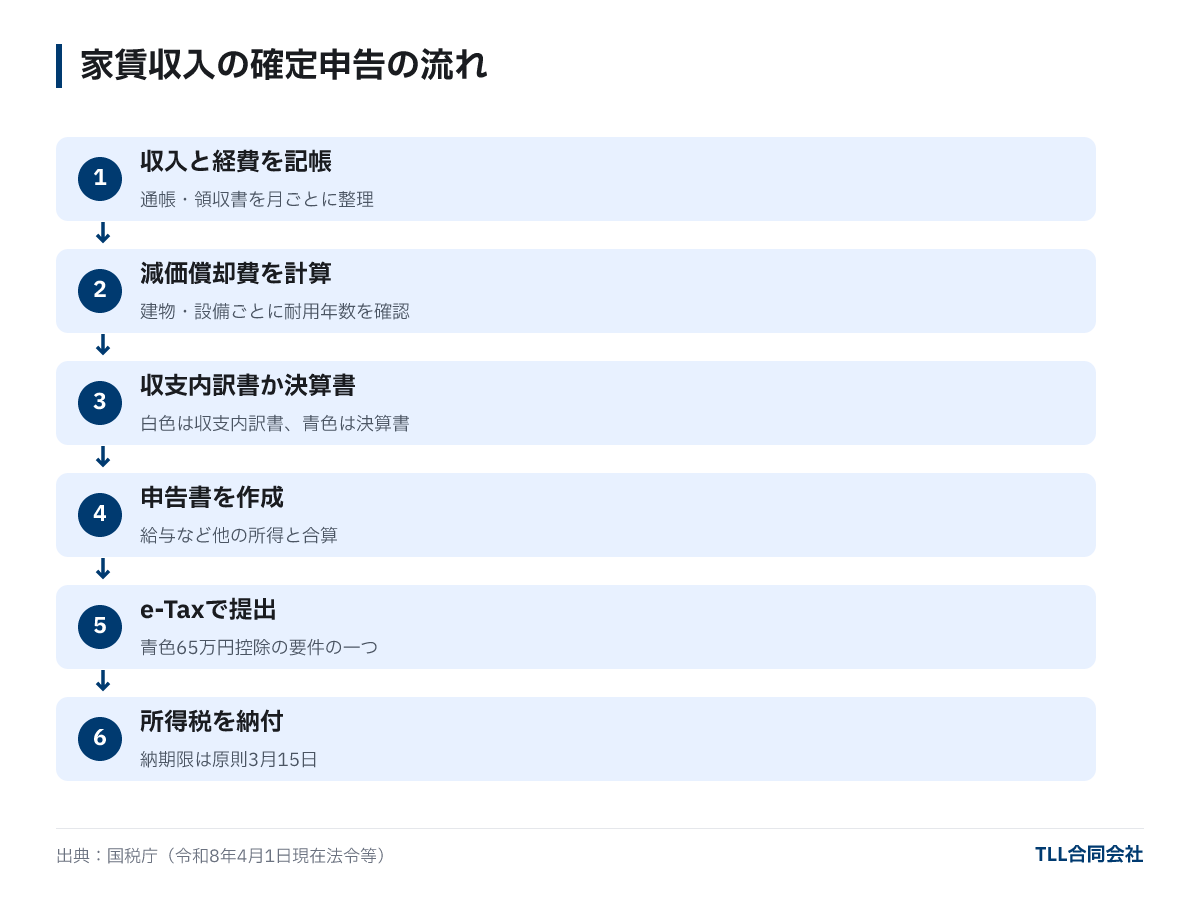
- 记账收入和费用:按月整理入金明细及收据,保存管理公司汇款明细。
- 计算折旧费:确认建筑物及设备的取得价款和耐用年数。
- 制作收支明细书或决算书:白色申告作收支明细书,青色申告作青色申告决算书(资产负债表与损益表)。
- 制作申报书:与工资等其他所得合算计算税额。
- 通过e-Tax提交:申请青色申告65万日元扣除的条件之一。
- 缴纳所得税:缴纳期限原则与申报期限同日。
当物业数量接近事业规模时,应考虑继续个人青色申告或成立法人持有。详见公寓运营法人化文章。
常见问题
Q. 租金收入多少需要申报所得税?
基准是所得(收入-费用),非收入。实行年末调整的薪资所得者,薪资以外所得合计超过20万日元需申报所得税。20万日元以下仍需申报居民税。
Q. 一户分租公寓可否申请青色申告?
可以,但由于不满足事业规模,青色申告特别扣除限额为10万日元。65万日元扣除以大致10室以上等事业规模为前提。
Q. 贷款还款额可否作为费用?
只有利息部分可计费用,还本部分不可计入。如不动产所得出现赤字,土地购入借款利息部分无法用于损益通算。
Q. 向管理公司支付的管理委托费可计入费用吗?
可以,招租广告费、委托税理士办理申报的报酬也属于费用。
总结
- 不动产所得计算为总收入减必要费用,贷款本金还款和所得税、居民税不计入费用(国税厅令和8年4月1日现行法规)。
- 青色申告65万日元扣除以大致10室以上或独立房屋大致5栋以上的事业规模为前提,令和9年起最高调整为75万日元。
- 北千住1K×10室模拟显示,65万日元与10万日元扣除差约17万日元(税率约30%者)。
- 申报期原则为2月16日至3月15日,令和7年分截止2026年3月16日。
TLL的管理委托・资产管理服务可协助租金入账管理、维修安排等,支持申报基础的日常收支管理。
封面图片(示意):Photo: Kelly Sikkema / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。