長期譲渡所得と短期譲渡所得の違い|保有5年で税率が約2倍変わる理由と、アパートの売り時の試算
徳冨 絵美(宅地建物取引士)仕入
約10分で読めます
アパートを売ろうと考えたとき、価格の次に気になるのが税金です。とくに「買ってから5年」を境に税率が大きく変わると聞いて、売却時期を迷っている方は少なくありません。
この記事では、長期譲渡所得と短期譲渡所得の区分ルール、税率がほぼ2倍違う理由、そして取得額と保有年数を変えた税額の試算を順に整理します。最後に、税率の差と相場の動きのどちらを重く見るべきかを、東京の一棟収益物件の利回りデータとあわせて考えます。
この記事のポイント
- 個人が土地・建物を売ったときの税率は、売却した年の1月1日時点で所有期間が5年を超えていれば長期で20.315%、5年以下なら短期で39.63%です(所得税・復興特別所得税・住民税の合計、2026年分の法令)。
- 2021年に取得した物件は、2027年1月1日以降に売ると長期になります。暦の上で5年を過ぎても、売却年の1月1日時点で5年を超えていなければ短期のままです。
- 取得価額8,000万円の木造アパートを買値と同じ価格で売る試算では、短期の2026年売却と長期の2027年売却で手取りに約166万円の差が出ました。一方、表面利回りが0.5ポイント動くと、年間賃料600万円の物件の価格は約1,179万円変わります。
長期譲渡所得と短期譲渡所得の違いとは
違いは所有期間だけで、売却した年の1月1日時点で5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。国税庁のタックスアンサー(No.3208・No.3211、令和8年4月1日現在法令等)がこの基準を示しています。
注意したいのは、判定の基準日が「売った日」ではなく「売った年の1月1日」である点です。たとえば2021年4月に引渡しを受けた物件を2026年10月に売ると、実際の保有は5年6か月ですが、2026年1月1日時点では4年9か月なので短期になります。同じ物件を2027年1月以降に売れば、2027年1月1日時点で5年9か月となり長期です。
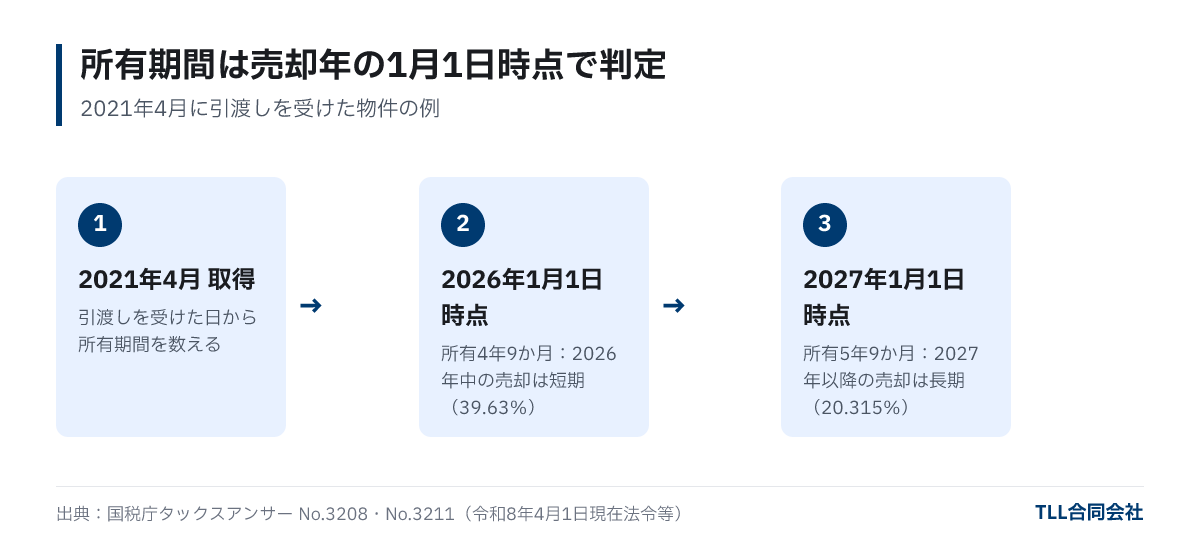
実務上は「取得した年に6を足した年の1月1日以降に売れば長期」と覚えると間違いが少なくなります。
取得日はいつか
取得日は原則として物件の引渡しを受けた日ですが、売買契約の効力が生じた日を選ぶこともできます。相続や贈与で取得した場合は、亡くなった方や贈与した方の取得日と取得費を引き継ぎます。親から相続したアパートであれば、相続した日ではなく親が買った日から数えることになります。

税率が約2倍違う理由
長期は所得税15%・住民税5%、短期は所得税30%・住民税9%と、もともとの税率が約2倍に設定されているためです。これに所得税額の2.1%の復興特別所得税(2013年から2037年まで)が加わります。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期(5年超) | 15% | 0.315% | 5% | 20.315% |
| 短期(5年以下) | 30% | 0.63% | 9% | 39.63% |
出典:国税庁タックスアンサー No.3208・No.3211(令和8年4月1日現在法令等)。
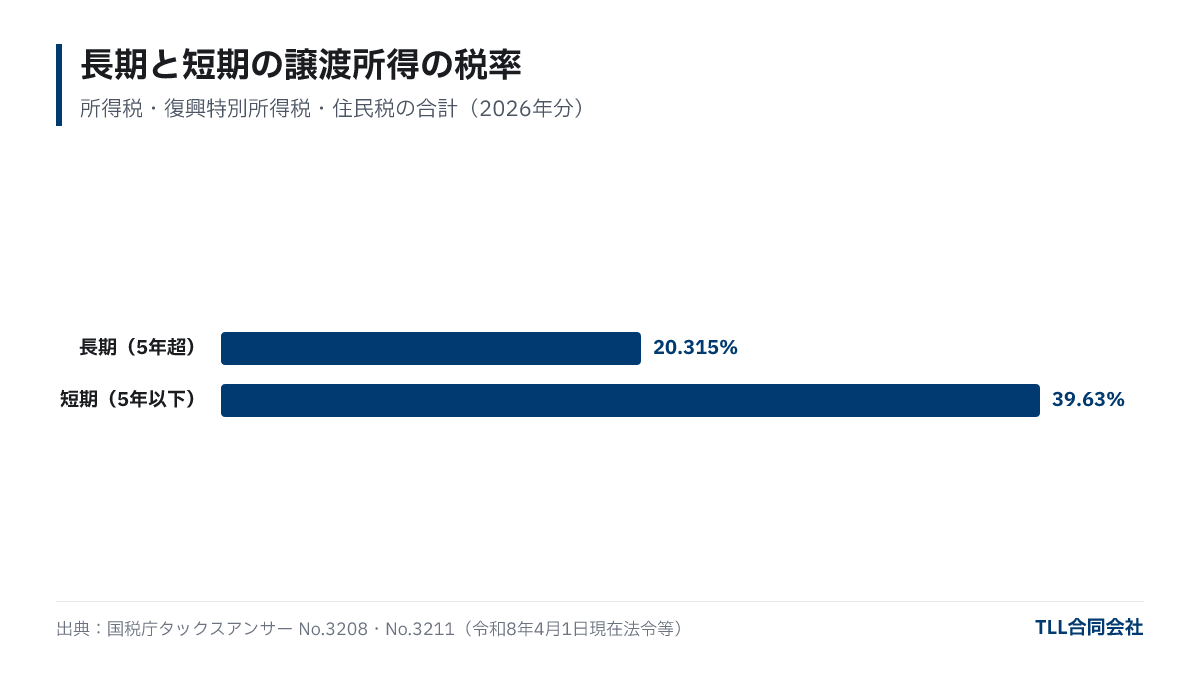
短期の税率が高いのは、短期間での転売を抑える政策的な意図によるものと一般に説明されています。土地建物の譲渡所得は給与や不動産所得とは分けて計算する分離課税なので、ほかの所得が多い方も少ない方も、この税率がそのまま適用されます。
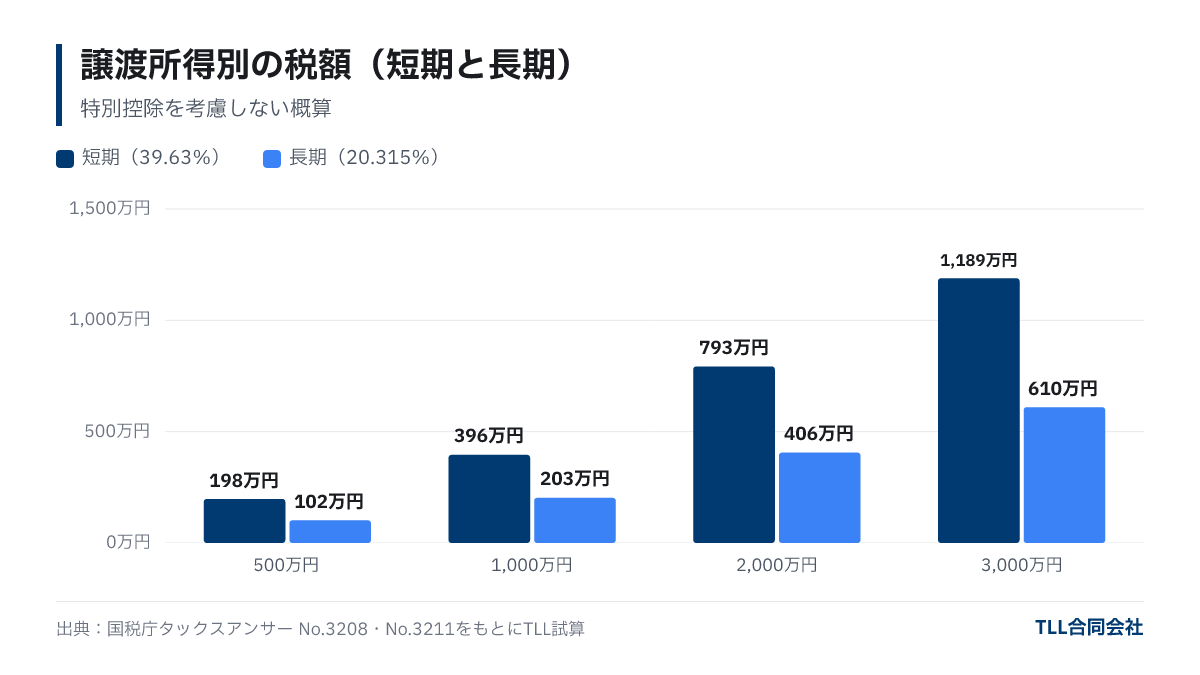
税率の差は、譲渡所得が大きいほど金額の差になって表れます。
| 譲渡所得 | 短期の税額(39.63%) | 長期の税額(20.315%) | 差額 |
|---|---|---|---|
| 500万円 | 約198万円 | 約102万円 | 約97万円 |
| 1,000万円 | 約396万円 | 約203万円 | 約193万円 |
| 2,000万円 | 約793万円 | 約406万円 | 約386万円 |
| 3,000万円 | 約1,189万円 | 約610万円 | 約579万円 |
特別控除は考慮していない概算です。実際の税額は所得税・住民税ごとに端数処理をして計算します。
譲渡所得の計算方法
譲渡所得は「売却価格 −(取得費 + 譲渡費用)」で計算します。税率をかけるのはこの差額で、売却価格そのものではありません。
- 取得費:土地の購入代金と、建物の購入代金から減価償却費の累計額を差し引いた額の合計。購入時の仲介手数料なども含みます。
- 譲渡費用:売却時の仲介手数料、売買契約書の印紙税、売却のための測量費など。
アパートで見落としやすいのが、建物の取得費が保有期間中の減価償却で毎年小さくなっていく点です。買値と同じ価格で売れても、償却が進んだ分だけ譲渡所得が生まれます。仲介手数料の計算は不動産売却の仲介手数料の計算方法で詳しく解説しています。

試算:取得額・保有年数別の税額比較
同じ物件を2026年に売る場合(短期)と、1年待って2027年に売る場合(長期)を比べました。前提は次のとおりです。
- 2021年4月に中古の木造アパートを取得。建物割合は取得価額の40%。
- 取得時に築12年だったため、簡便法による耐用年数は12年(定額法の償却率0.084)。
- どちらも6月に、取得価額と同じ価格で売却(相場は横ばいと仮定)。減価償却は売却月まで月割りで計上。
- 譲渡費用は仲介手数料の上限額(売却価格×3%+6万円、消費税10%込み)のみ。
| 取得価額 | 売却年(区分) | 減価償却累計 | 譲渡所得 | 譲渡税(概算) | 税引後の手取り |
|---|---|---|---|---|---|
| 5,000万円 | 2026年(短期) | 882万円 | 710万円 | 282万円 | 4,547万円 |
| 5,000万円 | 2027年(長期) | 1,050万円 | 878万円 | 178万円 | 4,650万円 |
| 8,000万円 | 2026年(短期) | 1,411万円 | 1,141万円 | 452万円 | 7,277万円 |
| 8,000万円 | 2027年(長期) | 1,680万円 | 1,409万円 | 286万円 | 7,443万円 |
| 1億2,000万円 | 2026年(短期) | 2,117万円 | 1,714万円 | 679万円 | 1億918万円 |
| 1億2,000万円 | 2027年(長期) | 2,520万円 | 2,117万円 | 430万円 | 1億1,167万円 |
手取りは売却価格から仲介手数料と譲渡税を差し引いた額で、ローン残債の返済は含みません。税率は2026年分の法令(長期20.315%・短期39.63%)で計算したTLLの試算です。
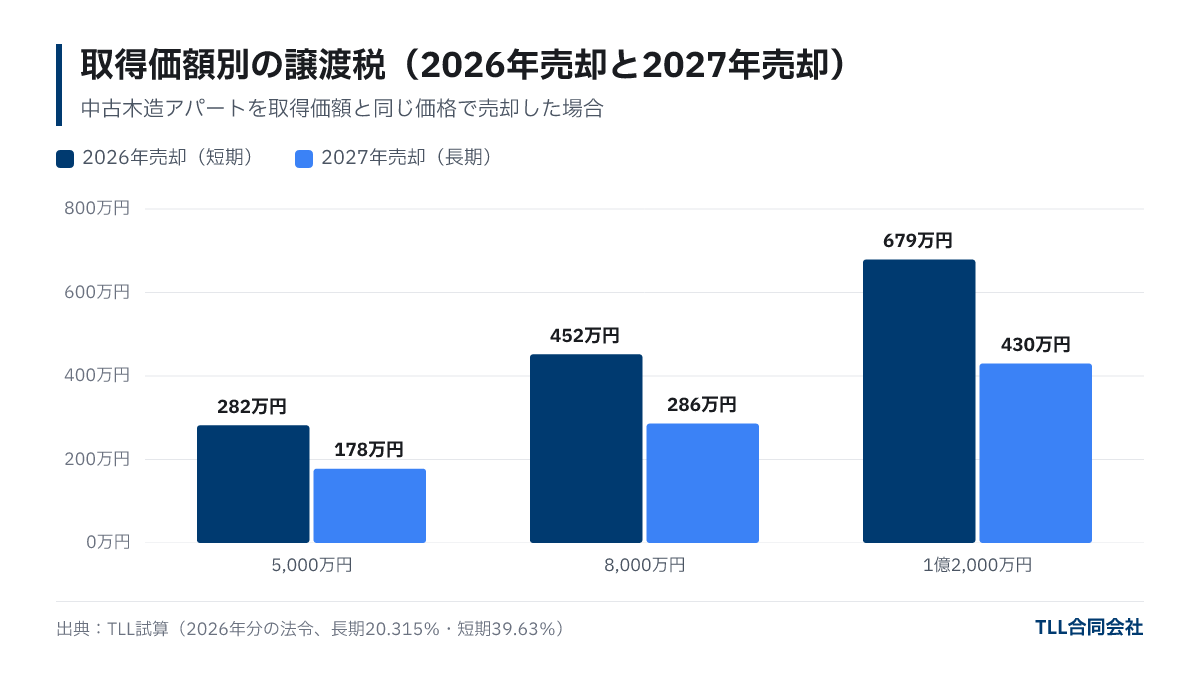
1年待つと減価償却が1年分進むため、譲渡所得はむしろ増えます。それでも税率が下がる効果のほうが大きく、手取りは5,000万円の物件で約103万円、8,000万円で約166万円、1億2,000万円で約249万円多くなりました。この1年分の家賃収入も加わります。
税率だけで売り時を決めてよいか
短期と長期の境目が数か月先なら、待つ価値は十分にあります。ただし1年以上先の場合は、待つ間の価格変動や空室、修繕の負担と比べて判断する必要があります。一棟収益物件の価格は利回りで決まる面が大きく、市場の利回りがわずかに動くだけで、税率差を上回る金額が動くためです。
| 最寄駅 | 集計件数 | 表面利回りの中央値 |
|---|---|---|
| 中野 | 46件 | 4.38% |
| 練馬 | 25件 | 4.64% |
| 北千住 | 53件 | 5.18% |
出典:Urbalytics 一棟収益物件の売出データ(東京都、最寄駅別、表面利回り=年間賃料÷売出価格)。2025年10月2日〜2026年10月2日に掲載・価格変更のあった売出物件、複数サイトの重複掲載を除く(表面利回り1%未満・25%超は除外)、集計日2026年10月2日。成約価格ではなく売出価格ベースです。
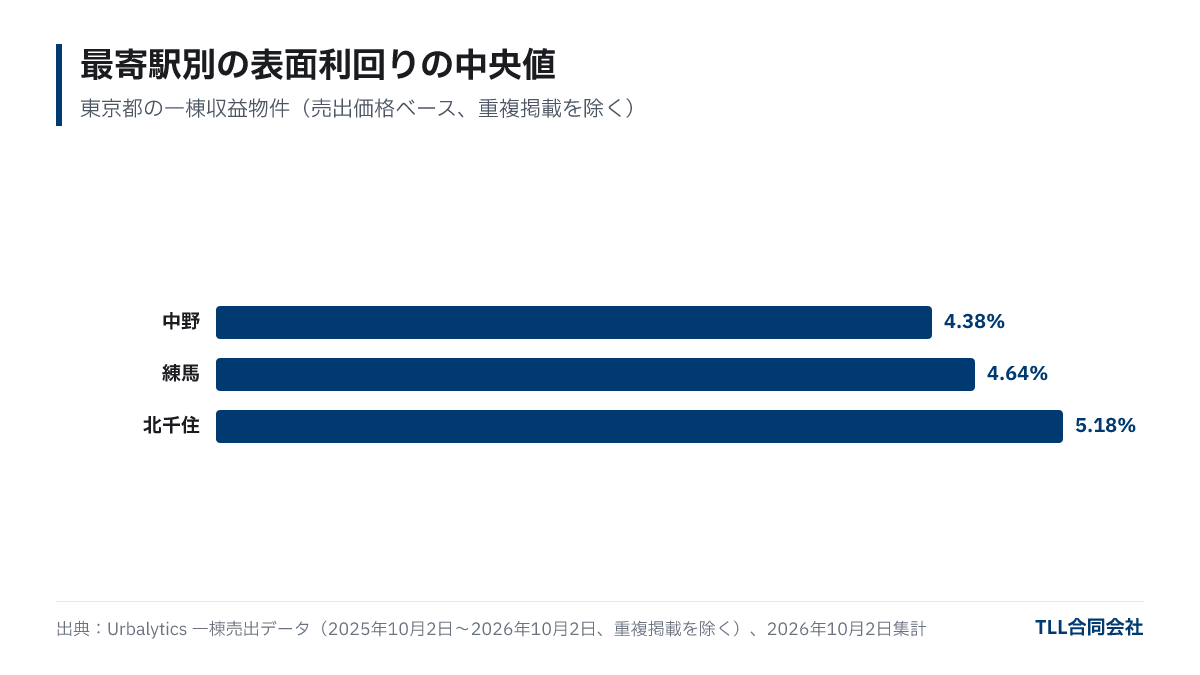
同じ年間賃料600万円の物件でも、表面利回り4.8%で評価されれば約1億2,500万円、5.3%なら約1億1,321万円で、差は約1,179万円です。駅によって中央値に0.8ポイントの差があるように、エリアや築年数、時期によって評価は変わります。税率の差(上の試算では100万〜250万円程度)だけを見て売却を先延ばしにすると、相場の変化でそれ以上の差が生じることもありえます。
利回りから価格が決まる仕組みは一棟アパートの査定額はどう決まるかで、駅別の相場とあわせて解説しています。
短期で売る場合に検討したいこと
相続、資金繰り、借入の返済条件などで、短期のうちに売らざるをえないこともあります。その場合は次の点を確認しておくと、手取りの見通しが立てやすくなります。
- 取得費と譲渡費用を漏れなく集める:購入時の仲介手数料や売却のための測量費など、計上できる費用が増えるほど譲渡所得は小さくなります。購入時の契約書や領収書は売却まで保管しておきましょう。
- 引渡し日を確認する:短期・長期は売却年の1月1日で判定します。年末に契約して年明けに引き渡す場合にどちらの年の売却として扱えるかは、税理士に確認しておきましょう。
- 売却方法を比べる:仲介で時間をかけて高く売るか、買取で早く現金化するかで、手取りと時期の両方が変わります。比較の考え方は買取と仲介どちらで売るかをご覧ください。

査定から決済までの全体の流れは収益物件売却の流れにまとめています。売却時期を決める前に、現在の価格の目安を知りたい方は無料査定もご利用いただけます。
よくある質問
Q. 5年を1日でも過ぎれば長期譲渡所得になりますか?
なりません。判定は売却した年の1月1日時点の所有期間で行うため、取得から5年を過ぎていても、その年の1月1日時点で5年以下なら短期です。取得した年に6を足した年の1月1日以降の売却が長期の目安です。
Q. 相続したアパートの所有期間はいつから数えますか?
亡くなった方が取得した日から数えます。取得費も引き継ぐため、親が長く所有していた物件であれば、相続直後に売っても長期譲渡所得になるのが一般的です。
Q. 法人で所有している物件にも長期・短期の区別はありますか?
法人には個人のような長期・短期の税率差はなく、売却益はほかの損益と合算して法人税等の対象になります。個人と法人の税負担の違いはアパート経営の法人化で比較しています。
Q. 売却で損が出た場合、給与所得と相殺できますか?
土地・建物の譲渡損失は、原則として給与所得や不動産所得などほかの所得と損益通算できません。自宅の売却など一部の特例を除き、同じ年のほかの土地建物の譲渡益との間でのみ通算できます。
まとめ
- 売却した年の1月1日時点で所有5年超なら長期(20.315%)、5年以下なら短期(39.63%)で、税率は約2倍違います(2026年分)。
- 取得した年に6を足した年の1月1日以降の売却が長期の目安です。相続物件は被相続人の取得日から数えます。
- 取得価額8,000万円の試算では、短期と長期で手取りに約166万円の差が出ました。減価償却で譲渡所得が増えても、税率の効果のほうが大きくなります。
- 一方、表面利回りが0.5ポイント動くと賃料600万円の物件で約1,179万円の価格差になります。税率だけでなく、相場と物件の状態をあわせて売り時を判断することが大切です。
※本記事は2026年10月時点の法令(令和8年4月1日現在法令等)にもとづく一般的な解説です。個別の税額は税理士または所轄の税務署にご確認ください。
アイキャッチ画像(イメージ):Photo: Kelly Sikkema / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
不動産実務では営業サポート、賃貸管理、仲介を経て、現在は仕入れを担当。宅地建物取引士・簿記資格を保持し、語学・法務・財務の多角的な視点から物件価値を分析する。不動産業界で18年以上の実務経験を活かし、正確かつ迅速な対応で組織の信頼を支えている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。