空置房屋(独栋住宅·老屋)活用:出售·出租·民宿比较
罗兴开新业务
约7分钟读完
继承自父母的老家或闲置的独栋老屋如何处理,是出售、出租还是作为民宿使用。可选方案虽多,但选择不同,能否享受税收特例、每年的固定资产税及所需的管理成本都有重大差异。
本文将从固定资产税、3000万日元特别控除、独栋出租租金行情和民宿规范四个角度比较空置房屋(独栋住宅·老屋)的三种活用方式。独栋出租的租金行情基于Urbalytics的招租数据,汇总了东京四大车站的均价。
本文要点
- 2023年12月13日施行的改正空置房屋法(空家法)新设“管理不全空屋”(管理不善的空置房),经市区町村长劝告后,住宅用地特例(200㎡以下部分课税标准1/6等)不再适用(国土交通省)。
- 继承空置房出售时的3000万日元特别控除,要求建筑日期为昭和56年5月31日以前、且须在2027年(令和9年)12月31日前出售,且继承后如果用于出租或民宿则不适用(国税厅、令和8年4月1日现行法令)。
- 东京四大车站独栋出租的招租租金中位数为16.5万至26.0万日元(Urbalytics,2025年10月至2026年10月,23至42条数据)。
空置房屋闲置的成本:固定资产税与改正空置房屋法
空置房屋如果闲置持有,每年要缴纳固定资产税,并需付出管理维护成本。住宅用地有“住宅用地特例”,固定资产税课税标准可减轻,200㎡以下部分仅按1/6计税,超出部分减为1/3(地方税法第349条之3之2)。
该特例2023年扩大了取消范围。《空置等对策推进特别措施法》的部分修正(2023年6月14日公布,12月13日施行)规定,可能成为特定空屋的被放置空屋定为“管理不全空屋”,市区町村长可进行指导和劝告。被劝告的管理不全空屋将不再享受住宅用地特例(国土交通省《空家法改正概要》)。严重危险状态的“特定空屋”同样被劝告时,特例也失效。
判断标准包括破损窗户、杂草丛生、外墙老化等。若难以亲自管理,至少在确定处理方案前安排定期巡查和通风,可降低被指导劝告的风险。
出售:3000万日元特别控除的条件与期限
出售前需优先确认“被继承人居住用财产(空置房)相关转让所得特别控除”。满足条件者,可从转让所得中扣除最高3000万日元(国税厅税务答复No.3306,令和8年4月1日现行法令)。主要条件如下:
- 房屋建于昭和56年5月31日以前,且无分割所有权登记
- 继承开始前无其他人居住
- 继承至出售期间未用于经营、出租和居住
- 出售金额不超过1亿日元
- 须于继承日起3年内的当年12月31日前及2027年12月31日前出售
- 进行耐震改修或拆除(2024年1月1日以后出售者,买方可于出售年次年2月15日前完成)
2024年1月1日起出售,若继承人有3人及以上,则每人控除额度为2000万日元。且因有第三条要求,继承后若曾用于出租或民宿,特例将无法适用。因此“先出租后出售”从税务角度看可能并不划算。是否可用该特例,建议向税务署或税理士确认。
针对不易出售的空置房,如不可再建、带有租地权的老房等,详细出售方法请参考不可再建、租地权及老旧物件出售指南。

出租:独栋出租租金行情
出租时可获得每月租金收入,且因建筑使用为住宅,住宅用地特例较易保持。缺点是老屋常需装修,且有住户时难以决定出售或重建。
作为出租租金参考,基于Urbalytics在2025年10月至2026年10月期间,按车站归类统计了招租独栋住宅租金行情如下:
| 车站 | 样本数 | 招租租金中位数 | 第25百分位〜第75百分位 | 平均面积 | 平方米单价(中位数) |
|---|---|---|---|---|---|
| Nakano | 42条 | 26.0万日元 | 18.1万〜34.0万日元 | 73.6㎡ | 3447日元 |
| Kamata | 25条 | 18.5万日元 | 15.0万〜27.0万日元 | 72.4㎡ | 2812日元 |
| Kita-Senju | 29条 | 17.0万日元 | 12.0万〜25.0万日元 | 63.9㎡ | 2670日元 |
| Akabane | 23条 | 16.5万日元 | 12.4万〜21.5万日元 | 65.3㎡ | 2472日元 |
数据来源:Urbalytics租金数据(独栋住宅·HOUSE),采集期为2025年10月2日至2026年10月2日,招租数据(同址、同面积、同租金的重复发布合并为一条,异常的平方米单价剔除),为招租价格非成交价。数据统计日:2026年10月2日。
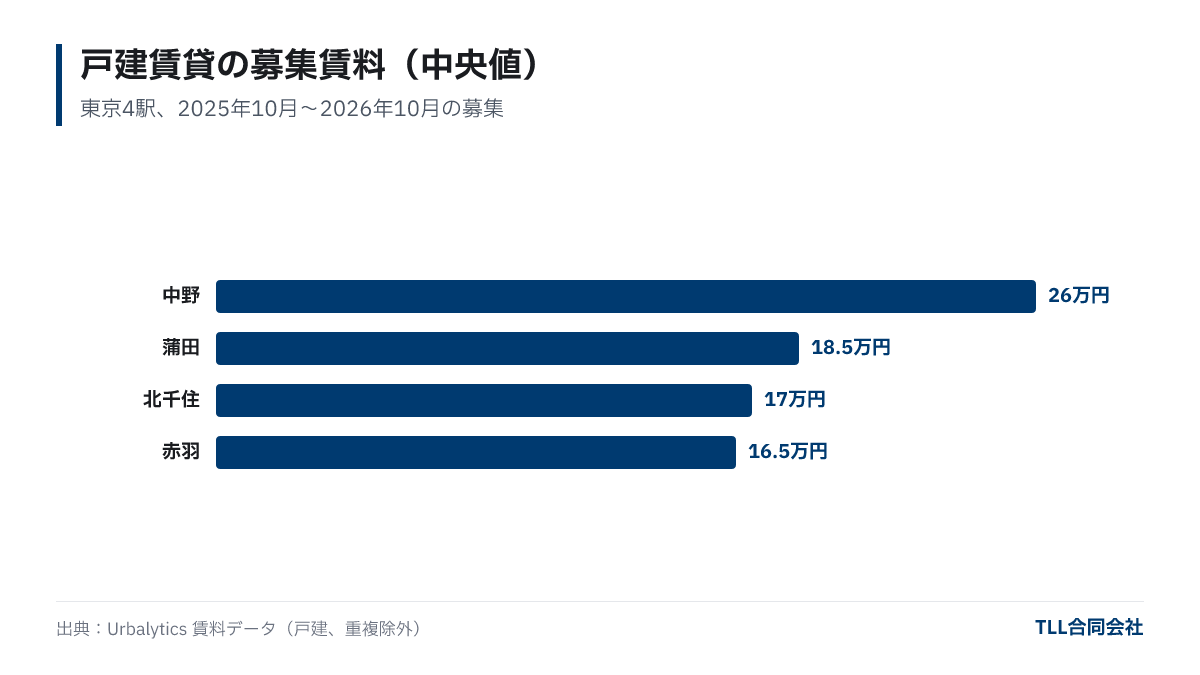
同一车站的第25与第75百分位差距较大,说明年限、面积和设备条件不同导致租金差异明显。Nerima车站同期独栋招租仅9条,样本较小,故未列入表中。老屋出租前务必参照附近招租及成交行情确认可承租水平,再决定装修费用。
做民宿:180天上限与区里的附加条例
民宿收益在地理位置及房屋条件合适时可超过出租,但管制和运营难度最大,主要有以下三种制度,条件不同:
- 住宅宿泊事业法(民泊新法):只需备案即可开始,但年营业日上限为180天。同时各区可能通过条例对区域与营业日进行额外限制。
- 旅馆业法(简易旅馆):无营业日限制,但需许可,且根据建筑基准法用途限制,住宅专用区原则上禁止营业。
- 国家战略特区民泊:东京23区中仅大田区适用,需区政府认定。
东京23区因区而异规则差异较大,例如同为住宅专用区,多个区仅允许周末营业;常驻或紧急应对条件也因区不同而不同。区别信息详见东京23区民宿及旅馆业管制一览。另外,前述民宿用途会使3000万日元特别控除不能适用,若有出售打算,先做税务比较较安全。

委托托管运营的范围及收支计算方式,可参考民宿运营代行介绍页面。
出售·出租·做民宿的比较与决策方法
三种选择,按税费、收入、管理成本排列如下:
| 项目 | 出售 | 出租(独栋出租) | 做民宿 |
|---|---|---|---|
| 收入形式 | 一次性获得出售款 | 每月租金收入 | 住宿销售收入(季节变化) |
| 主要初期费用 | 测量、残置物清除、拆除等 | 装修、设备更新 | 装修、消防设施、家具家电、备案及许可 |
| 3000万特别控除 | 符合条件可用 | 不可用 | 不可用 |
| 固定资产税 | 出售后不再负担 | 较易保留住宅用地特例 | 因制度及用途差异,需向自治体确认 |
| 管理与规制 | 以出售手续为主 | 住户管理、维修 | 年180天上限及区条例,游客应对与清洁 |
数据出处:国税厅税务答复No.3306,国土交通省《空家法改正概要》,住宅宿泊事业法,基于TLL制作(2026年10月数据)。
决策流程可依次参考以下步骤,确保信息充分:
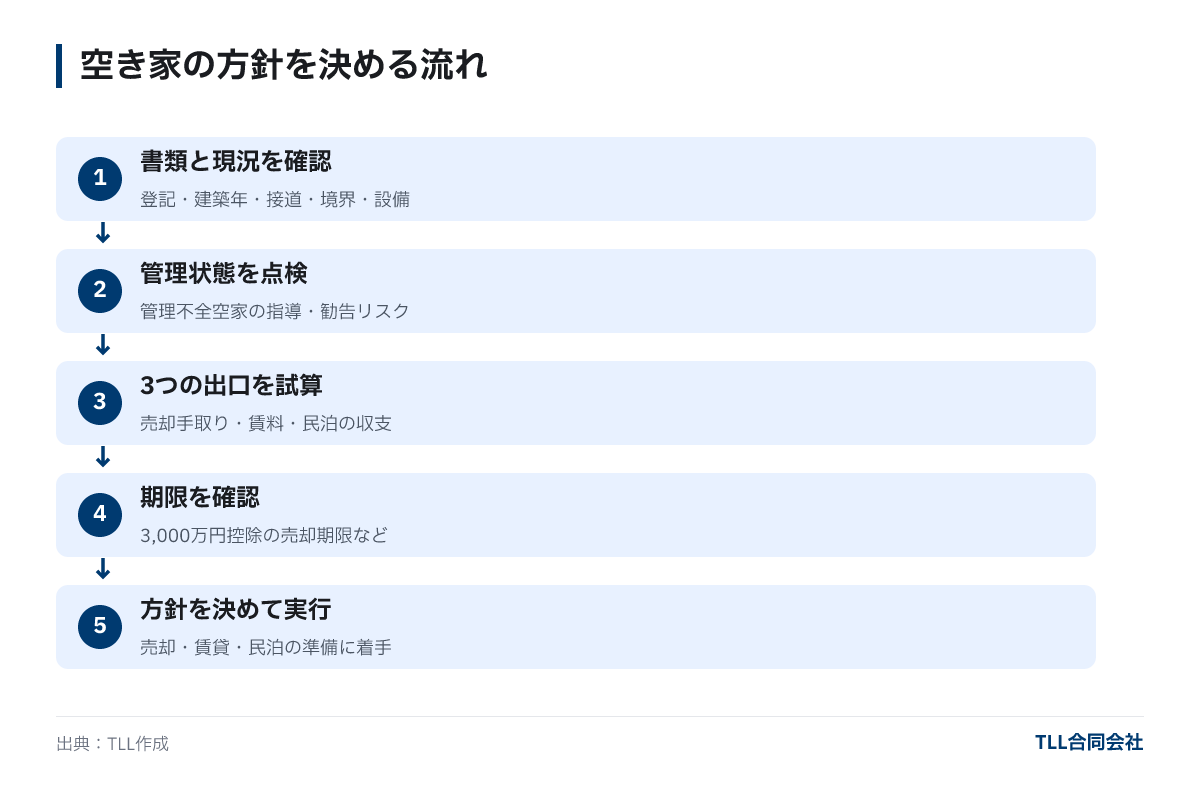
- 确认文件与现状:准备好登记信息、建筑年代、通路情况、界线及设施状态。
- 检查管理状态:确认是否有被认定为管理不全空屋、存在被指导风险。
- 试算三种方案收益:比较出售净得款,出租租金与装修成本,民宿营收及支出,均以同一时间段计算。
- 确认期限:倒推3000万特别控除适用出售期限(即继承后第三年年底及2027年12月31日前)。
- 确定方案并执行:开始出售、出租或民宿准备。
若想提前知晓出售价格,可使用免费估价服务。
常见问题
问:先出租再出售,能用3000万特别控除吗?
不能。因条件要求继承至出售期间未用于经营、出租或居住,所以若曾有出租或民宿使用,特例失效(国税厅No.3306)。
问:被认定为管理不全空屋,固定资产税会怎样?
经市区町村长劝告后,不再享受住宅用地特例,200㎡以下部分原本减免至1/6的课税标准将回归正常水平。如在指导阶段完成改善,可能避免进入劝告阶段。
问:老旧独栋房可以做民宿吗?
如能满足消防设施及区内条例的要求,理论上可以。住宅宿泊事业法规定年营业日上限为180天,且区会对区域和营业日有额外限定,备案前须向区政府窗口确认。
问:独栋出租租金大致多少?
东京四大车站的独栋出租招租租金中位数为Nakano 26.0万日元、Kamata 18.5万日元、Kita-Senju 17.0万日元、Akabane 16.5万日元(Urbalytics,2025年10月至2026年10月)。年限与面积造成较大差异,具体个案请参考邻近房源。
总结
- 2023年12月施行的改正空置房屋法,管理不全空屋经劝告后将不再享受住宅用地固定资产税减免特例(200㎡以下部分课税标准1/6等)。
- 继承空置房的3000万日元特别控除,要求建筑于昭和56年5月31日以前,须于2027年12月31日前出售,且不得用于出租或民宿。
- 东京四大车站独栋出租招租租金中位数在16.5万至26.0万日元之间,同站内房源租金差异较大。
- 民宿受180天上限及区条例限制,建议结合税费、收入与管理成本同时评估后再做决策。
封面图片(示意图):Photo: Luke Paris / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。