收益性房产现金购还是贷款购?以北千住收益率测算杠杆效应和风险
徳冨 絵美(宅地建物交易士)不动产收购
约7分钟读完
很多拥有充足资金的客户咨询我,关于「收益性房产是否应现金购买,还是使用贷款」的问题。贷款虽可用较少自有资金持有较大物业,但需承担还款与利息负担,且房价下跌时的损失相对于自有资金恐将更大。
本文以Urbalytics的销售数据为基础,试算同一房产分别以「100%现金」「30%自有资金」「10%自有资金」购入时的自有资金收益率及现金流情况,并比较利率上升、空置和价格跌落时的变化。
本文要点
- 北千住站附近一栋售卖物业的表面收益率中位数为5.18%(2025年10月至2026年10月、剔除重复上市共53件,数据来源Urbalytics)。以此水平下1亿5千万元的物业现金购买时,自有资金收益率约为3.89%(TLL试算)。
- 同一物业以30%自有资金、利率2.5%、贷款期限30年购买,现金流基础自有资金收益率为2.27%,若加上本金偿还则为6.56%。利率3.5%时,现金流基础收益率降至1.05%。
- 若物业价格下跌10%,则自有资金对应损失分别为现金购买9.3%、30%自有资金时27.0%、10%自有资金时58.8%。
杠杆效应何时有效
借款能够提高自有资金收益率的条件是,物业的实际收益率(还款前的净收益 ÷ 总投资金额)高于借款成本。这里的「借款成本」存在两种衡量方式。
- 以现金流(净现金流)衡量:用年还款额 ÷ 借款金额(称为贷款常数)比较。2.5%利率、30年期的贷款常数约为4.74%,由于包含本金偿还,比单纯利息利率更高。
- 包含本金偿还来看的话:本金偿还是借款本金减少,意味着自有权益增加,这部分资金等同于利率本身(比如2.5%)来衡量。
当实际收益率低于贷款常数时,借款越多每年的净现金流收益率越低;若实际收益率高于利率,则包含本金偿还后的收益率会上升。东京23区内表面收益率通常在4~5%区间的独栋物业,利率2.5%附近贷款时,常处于「净现金流不利,但算上本金偿还仍有利」的状态。
试算前提:北千住收益率中位物业
以北千住站(位于足立区)附近的一栋出售物业为对象,该物业于2025年10月2日至2026年10月2日期间共53件变动(剔除10件重复上市)中,表面收益率中位数为5.18%,价格中位数为1亿5,170万元(数据来源Urbalytics,统计日为2026年10月2日)。假想接近此性能的物业如下:
- 物业价格1亿5,000万元,表面收益率5.2%(满租假设租金为780万元/年)。
- 空置损失与运营费计为满租假设租金的20%,还款前净收益(NOI)为624万元/年。实际收益率为4.16%。
- 相关杂费为物业价格的7%(1,050万元),全部由自有资金支付。总投资额为1亿6,050万元。
- 贷款采用30年期限、本息平均还款,利率分为2.5%、3.5%、4.5%三种情况。税金不计入。
表面收益率与实际收益率的区别详见「表面收益率与实际收益率的差异」,杂费内涵详见「购买收益性房产的杂费构成」。
现金100%、自有资金30%、自有资金10%之比较
同一物业的自有资金收益率因借款比例和利率不同而有显著差异。
| 项目 | 现金100% | 自有资金30% | 自有资金10% |
|---|---|---|---|
| 借款金额 | 0日元 | 1亿500万元 | 1亿3,500万元 |
| 自有资金(含杂费) | 1亿6,050万元 | 5,550万元 | 2,550万元 |
| 年度还款(利率2.5%) | 0日元 | 约498万元 | 约640万元 |
| 净现金流(利率2.5%) | 624万元 | 约126万元 | 约-16万元 |
| 自有资金收益率·净现金流基准(2.5%) | 3.89% | 2.27% | -0.63% |
| 第一年本金偿还额(2.5%) | 0日元 | 约238万元 | 约306万元 |
| 自有资金收益率·含本金偿还(2.5%) | 3.89% | 6.56% | 11.37% |
| 自有资金收益率·净现金流基准(3.5%) | 3.89% | 1.05% | -4.06% |
| 自有资金收益率·含本金偿还(3.5%) | 3.89% | 4.68% | 6.10% |
| 自有资金收益率·净现金流基准(4.5%) | 3.89% | -0.26% | -7.72% |
| 自有资金收益率·含本金偿还(4.5%) | 3.89% | 2.79% | 0.82% |
数据来源:基于Urbalytics北千住一栋出售数据(2025年10月至2026年10月,53件)中的收益率中位数,TLL试算。试算日期:2026年10月2日。
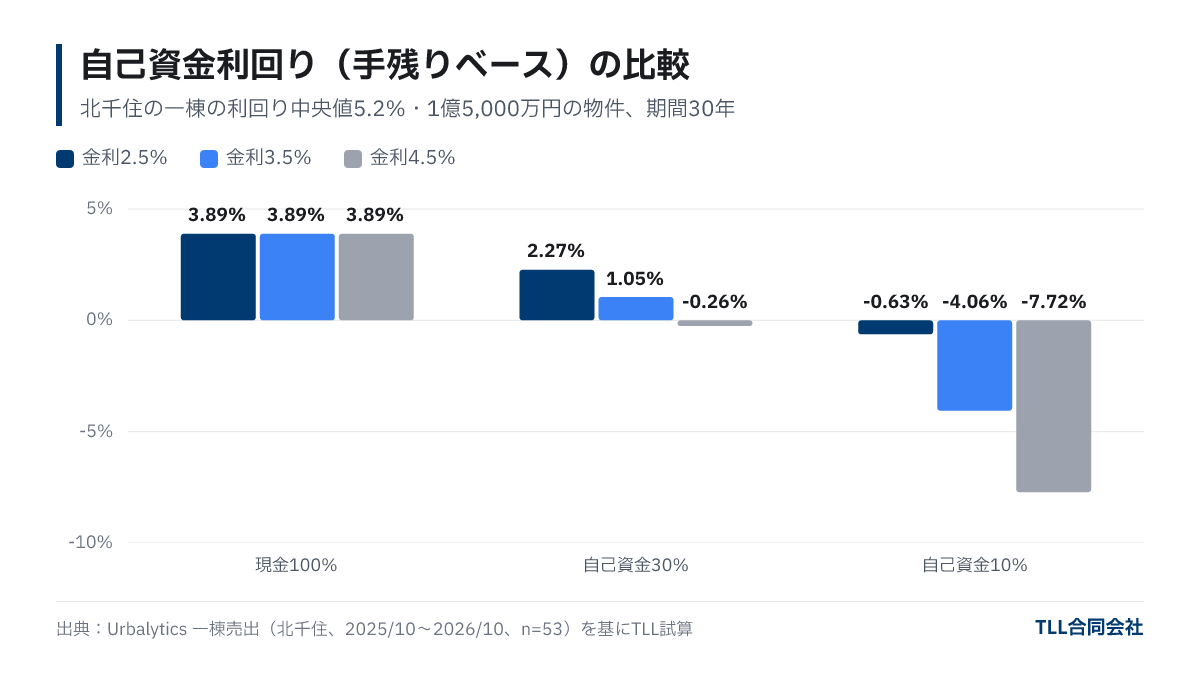
在此收益率水准下,以净现金流基准观察,纯现金购买收益率最高,贷款比例越高收益率越低。因实际收益率(以总投资额计为3.89%)低于利率2.5%、30年贷款常数4.74%的水平。
但若包含本金偿还,2.5%利率时30%和10%自有资金的收益率则分别为6.56%和11.37%,超过现金购买。然而这部分收益并非每年实得现金,而是需待出售或还清贷款时才会兑现。若利率升至4.5%,即便包含本金偿还,10%自有资金收益率也下降至0.82%,低于现金购买。
下行风险比较:空置与价格下跌
杠杆对收益提升的同时也放大了下行风险。以利率3.5%为例,分别计算净运营收入(NOI)下降10%与物业价格下跌10%的情况。
| 项目 | 现金100% | 自有资金30% | 自有资金10% |
|---|---|---|---|
| NOI减少10%时净现金流(利率3.5%) | 约562万元 | 约-4万元 | 约-166万元 |
| 同条件下自有资金收益率 | 3.50% | -0.08% | -6.50% |
| 价格下跌10%(1,500万元)时自有资金损失率 | 9.3% | 27.0% | 58.8% |
数据来源:TLL试算(与前表同一前提,无考虑卖出费用与剩余贷款减少情况,单纯计算),试算日期:2026年10月2日。
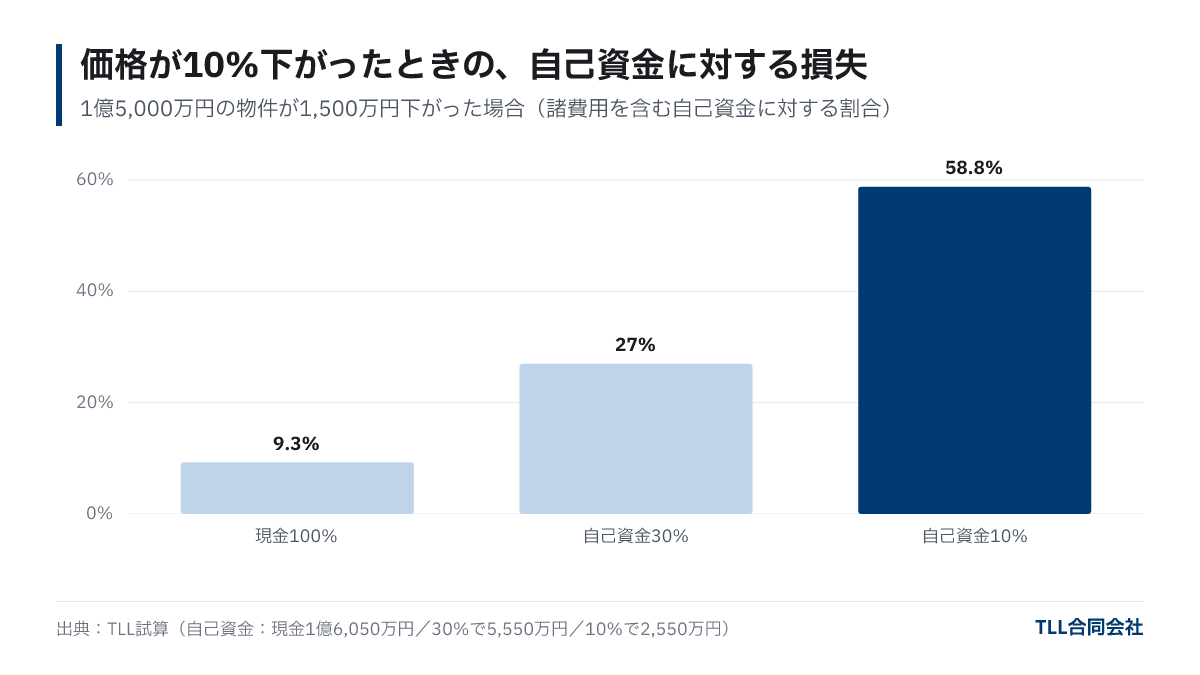
在自有资金仅为10%时,物业价格仅下跌10%,即意味着接近60%的自有资金损失。且若在净现金流为负的情况下,再加上空置风险,则每年的资金支出将增加。现金购买虽然能减轻下行风险,但须有超过1亿6千万元的大额资金集中投入单一物业。
现金还是贷款:判断要点
投资方式的选择因资金规模、投资目的及风险承受能力而异。试算中反映的判断标准包括:
适合现金(或低贷款比例)购买的情况
- 优先稳定的每年净现金流收益,避免利率上升带来的负面影响。
- 购买后仍有充足流动资金,非全部资金系于物业。
- 纵使收益率较低,也重视地段和建筑品质,愿长期持有。
适合贷款购买的情况
- 希望分散资金,不将所有自有资金集中于单一物业,保留预备资金及其他投资的灵活性。
- 有主业收入保证,即使因空置或利率上升导致现金流减少,也能补足。
- 注重长期持有,通过本金偿还逐步积累净资产。
税务方面,贷款利息可作为不动产所得的必要费用扣除。但若不动产所得出现赤字,其中与土地购置贷款相关部分的利息,无法与工资所得等进行统筹抵扣(根据国税厅Tax Answer No.2250,截至令和8年4月1日现行法规)。具体税务处理建议咨询税务师。
实际上,很多投资者会选择现金与贷款的折中方案,投入30%至50%的自有资金,确保净现金流不为负。适合的贷款比例视物业收益率与价格而定。TLL的会员页面(免费注册)提供当前在售物业及其收益率和价格详情。
常见问题
Q. 购买收益性物业是现金更有利吗?
以实际收益来看,本文试算(北千住收益率中位数5.2%物业)现金购买自有资金收益率3.89%最高。但加上本金偿还后,利率2.5%情况下贷款购反而收益更高,故结果取决于使用的收益指标及利率水平。
Q. 杠杆效应为正的条件是?
净现金流基准下,实际收益率(NOI ÷ 总投资额)必须高于贷款常数(年还款 ÷ 借款金额)。以2.5%利率30年期贷款为例,贷款常数约4.74%,实际收益率需高于此,借款才会增加净现金流收益率。
Q. 自有资金比例一般是多少?
这无固定比例,视金融机构条件及物业收益率。试算中利率3.5%时,自有资金30%能维持正现金流,10%则为负。可依据利率上升时现金流是否仍然正向来判断合适比例。
Q. 现金购买后可否用物业抵押贷款?
可咨询以物业作为抵押的贷款方案。但非购房资金目的的贷款用途与条件可能不同,最终由金融机构审批决定。
总结
- 北千住一栋出售物业的表面收益率中位数为5.18%(2025年10月至2026年10月,53件)。该水平物业现金购买时自有资金收益率为3.89%。
- 自有资金30%、利率2.5%情况,净现金流基准收益率2.27%,含本金偿还有6.56%;利率3.5%时为1.05%,4.5%时为负。
- 物业价格下跌10%时,自有资金对应损失现金购9.3%、30%自有资金27.0%、10%自有资金58.8%。
- 杠杆可放大收益率和风险,需确认借款比例在利率上升时仍有正现金流后再决定。
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。