2026财年(令和8年度)税制改革与房东:租赁不动产继承税评估调整(取得后5年内的物件)
徳冨 絵美(宅地建物交易士)不动产收购
约7分钟读完
租赁公寓或整栋公寓楼的继承税评估金额往往低于购买价,也因此被用作继承税对策。该评估机制预计将从2027年1月1日起的继承和赠与开始进行调整。2025年12月26日,内阁通过的「令和8年度税制改革大纲」中明确了修订方向,2026年9月18日,国税厅公布了具体的通达案,并开始征求意见。
本文基于财务省大纲及国税厅通达案原文,整理已确定内容与仍处于方案阶段的事项,进而总结取得后5年以内持有租赁物件业主所受影响及当前需确认的要点。
本文要点
- 继承或赠与发生前5年内购入或新建的租赁用不动产,评估将不再采用路边价和固定资产税评估额,而改为“正常交易价格”,此方针载入令和8年度税制改革大纲(2025年12月26日内阁决定)。
- 国税厅通达案(2026年9月18日公布,意见征集截止2026年10月18日)提出,2027年1月1日起继承、遗赠及赠与适用该规定,并可基于取得价计算额的80%简易估值。
- 以取得价2亿日元的钢筋混凝土整栋出租公寓为例,购入三年多后被继承,试算显示评估价值由旧法约1亿592万日元上升至约1亿5,917万日元(TLL试算,前提见正文)。
变更内容概要
调整的是继承税和赠与税计算时对租赁用不动产(出租用不动产)的评估方法。目前对土地按路边价评估,对建筑物按固定资产税评估额计价,再扣减因租赁产生的减价(出租建地和出租房屋评估)。国税厅Tax Answer No.4614(截至令和8年4月1日现行法规)规定,出租建地的价值计算为“自用地价值-自用地价值×借地权比例×借家权比例×出租比例”。
该方法可能导致评估价值远低于市场交易价,且存在继承前临近购买出租物件以降低评估的行为,因此大纲基于“考虑出租不动产市场价格与继承税评估差异的实际情况”,提出以下两项调整:
- 继承人等在课税时点前5年内通过有偿交易取得或新建的特定出租不动产,将按课税时点的正常交易价评估
- 作为不动产小额权益化商品的出租不动产,则无论取得时间,均按正常交易价评估
该调整以国税厅关于财产评估的通达形式施行,并非法律层面修正。
已确定与方案阶段事项
截至2026年10月2日,内阁决定的大纲已明确的事项与国税厅通达案的草案阶段内容分别为。因通达待征集意见后制定,最终内容或有变动。
大纲(2025年12月26日内阁决定)已明确事项
- 对象为课税时点前5年内有偿取得或新建的特定出租不动产及不动产小额权益商品
- 评估价按课税时点正常交易价对应金额
- 无课税弊害时,可基于取得价并考虑地价变动等因素后按计算价的80%评估
- 适用对象为2027年(令和9年)1月1日以后因继承等取得的资产
- 通达制定日前,于持有5年以上土地上新建的房屋(含建筑中)不适用5年内取得调整
国税厅通达案(2026年9月18日公布,意见征集截止10月18日)草案事项
- 80%评估具体计算方法(土地使用路边价变动率,建筑物用定额法折旧费)
- 排除对象的取得范围(包括征收、交换、置换特例取得等)
- “建筑中”定义及作为过渡措施标准的通达制定日(草案为空白,暂定令和8年某月某日)
因过渡措施基准日未决,计划自有土地兴建租赁住宅者须待通达出台后再确认。

通达案评价方法:基于取得价的80%评估
通达案规定,只要认可取得价相当于取得时正常交易价格,则可按以下金额的80%进行评估。
- 土地等:取得价×地价变动率(课税时当年路边价 ÷ 取得当年路边价)
- 房屋等:取得价-自取得日至课税时期间的折旧费(定额法,按法定耐用年限计算,不足一年按一年计算)
取得价含改良费及设备费。为增加对比印象,基于假设数字进行了试算。
| 项目 | 传统估价方法 | 通达案估价(80%简易法) |
|---|---|---|
| 土地(取得价1.2亿日元) | 8,820万日元×(1-60%×30%)=约7,232万日元 | 1.2亿日元×1.05×80%=1.008亿日元 |
| 房屋(取得价8,000万日元) | 4,800万日元×(1-30%)=3,360万日元 | (8,000万日元-8,000万日元×0.022×4年)×80%=约5,837万日元 |
| 合计 | 约1亿592万日元 | 约1亿5,917万日元 |
假设前提:(均为假设)2026年以2亿日元取得带地新建钢筋混凝土共同住宅,取得后3年5个月内继承。出租比例100%。路边价较取得时提升5%。旧方法中,土地自用地评估额为土地取得价的70%×1.05,借地权比例60%,借家权比例30%,建筑物固定资产评估额定为取得价的60%。建筑物参照钢筋混凝土住宅法定耐用年限47年,采用定额法折旧率0.022,期间调至4年。未考虑小规模宅地等特别规定及债务扣除。数据来源基于国税厅“关于出租不动产评估的(案)”、Tax Answer No.4602、No.4614,经TLL试算。
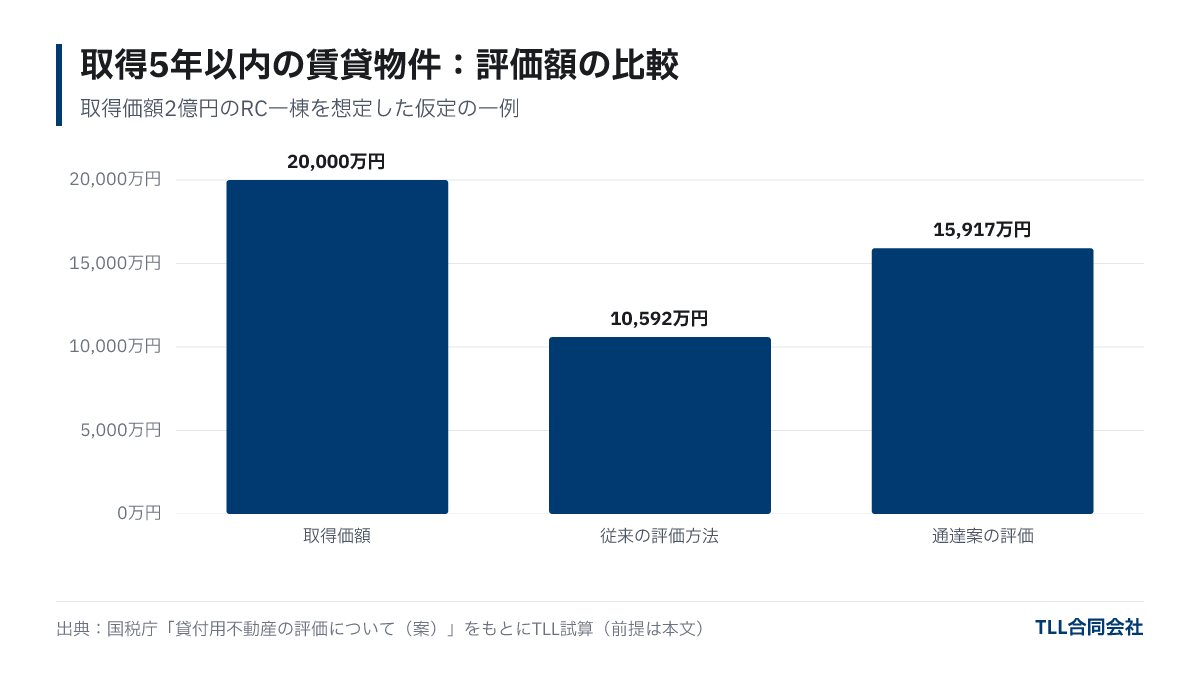
该假设中,评估价值提高约5,300万日元。实际差异取决于路边价、固定资产税评估额与购买价差异、借地权比例及出租比例,因物业而异。
不适用对象及其他规则
通达案提出,即便是5年内取得的租赁物件,以下情形不适用此次调整或采用不同方式:
- 取得超过5年的物件:调整范围限定为课税前5年内取得物件,超过则采用传统评估。
- 过渡措施新建房屋:通达制定日前,在持有土地超过5年(土地也可因继承取得5年内)上新建房屋(含建筑中者)予以排除。
- 征用、交换、置换特例获得的物件:符合一定条件(如转让价不超过120%等)者。
- 5年内改造部分:先前持有建筑的增改建部分。
- 法人股票估价:以非上市股票净资产价值计算土地建筑物时不适用本规定。
- 不动产小额权益商品:无论取得时间,均按正常交易价评估,另有以本金等额90%等估值方法。
法人持有时与个人评估制度不同,有意法人化者应咨询税务师。法人化一般思路见公寓经营法人化说明文。

对现有业主的影响及确认流程
受影响者为购买日起5年内持有租赁物件,且2027年1月1日后该物件可能发生继承或赠与的业主。例如2023年购入的物业,2027年内发生继承时或被调整,但超出5年后则恢复旧评价。建议按以下流程确认清晰。
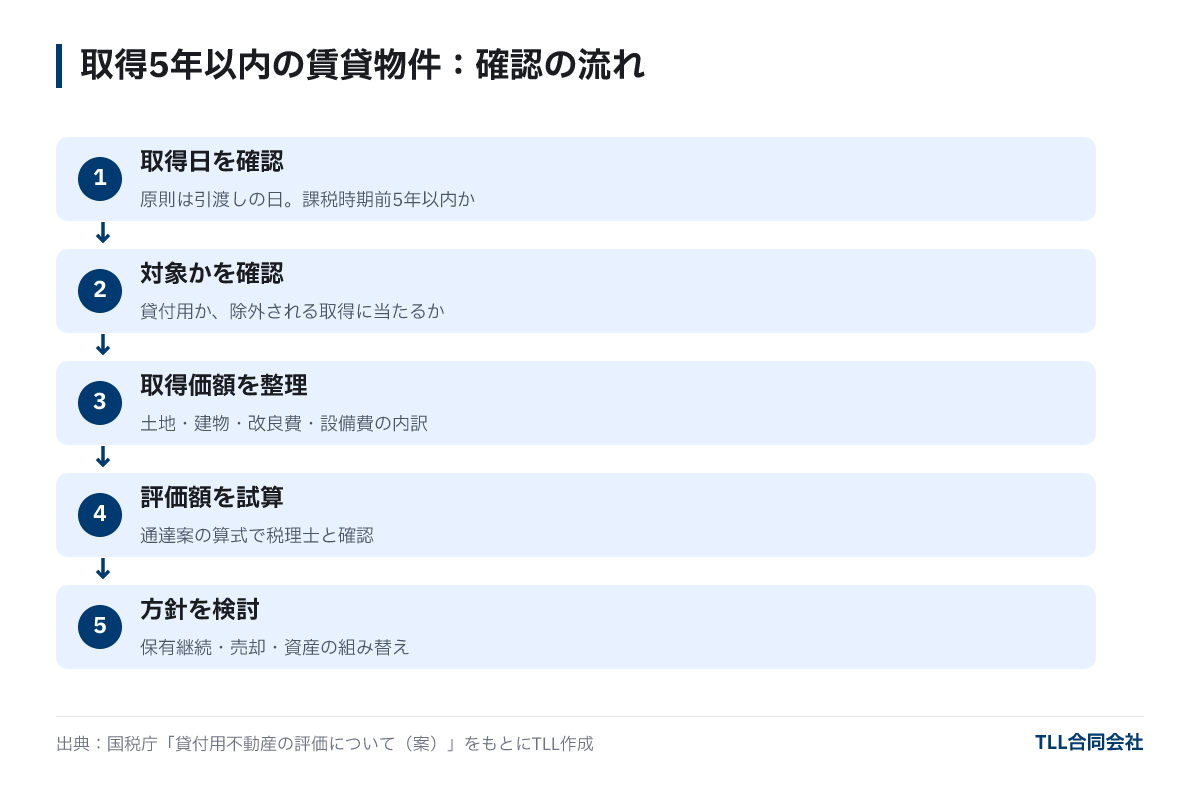
- 确认取得日:通过购销合同及交付记录,确认原则上的交付日,列出满5年时间点。
- 确认是否为对象:确认物件为出租物,且不属于排除的取得或过渡措施。
- 理清取得价:整理土地建筑物明细及购后改良费、设备费。
- 试算评估价:用通达案计算公式试算,与传统评估差异,由税务师确认。
- 制定对策:综合考虑继承税、租金收益、未来出售税务,判断持有、转卖或资产组合调整。
选择出售时,需注意继承税评估“5年内”定义外,还有资本利得税长期与短期划分(以出售当年1月1日是否超过持有5年),影响实际收益。详见长期与短期资本利得税差异说明。当前物件价格参考免费估价服务。
常见问题解答
问:从何时的继承开始适用新评价规则?
大纲及通达案规定,适用于2027年(令和9年)1月1日起因继承、遗赠或赠与取得的财产。通达尚为草案,征集意见截止2026年10月18日。
问:10年以上前买的公寓会变更评估吗?
5年内取得调整仅针对课税前5年内购入或新建物件,10年前取得物件不受影响。但不动产小额权益商品不论取得时间均适用调整。
问:自有土地新建公寓该如何处理?
通达制定日前,在5年以上持有土地(或通过继承5年内取得土地)上新建(含建造中)房屋享有过渡措施,不适用5年内取得调整。制定日草案未确定,需待通达最终制定后再确认。
问:评估价会与购买价一致吗?
通达案简易法中,土地以取得价乘地价变动率计,房屋则为取得价扣除折旧,再乘80%。虽非完全等同购买价,但普遍高于传统的路边价和固定资产税评估价。
总结
- 令和8年度税制改革大纲(2025年12月26日内阁决定)明确将5年内取得或新建的租赁不动产继承税评估改为按正常交易价计价。
- 国税厅通达案(2026年9月18日发布)适用于2027年1月1日以后继承,提出基于取得价金额的80%简易评估法,过渡措施基准日尚未确定。
- 以取得价2亿日元钢筋混凝土整栋物业取得3年余为例,试算评估价由约1亿592万日元升至约1亿5,917万日元。
- 持有5年内物业者应理清取得日及价值情况,待通达最终确定后,委托税务师进行评估试算,以确保合理应对。
封面图(示意):Photo: Tierra Mallorca / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。