不動産投資をやめたい:売却か保有継続かを判断する基準
須藤 栄一(宅地建物取引士)仕入
約9分で読めます
「空室が続いて手残りが減ってきた」「大規模修繕の見積もりを見て気が重くなった」「金利の見直し通知が届いた」。不動産投資をやめたいと感じるきっかけは人それぞれですが、勢いで売ると、手取りや税金の面で損をすることがあります。逆に、迷っているうちに修繕や空室で収支が崩れ、売りにくくなるケースもあります。
この記事では、一棟アパート・一棟マンションのオーナーが「売却するか、保有を続けるか」を決めるための判断軸(残債と売却手取り、キャッシュフロー、修繕の時期、金利、相場利回り、保有5年の税率)を順に整理します。相場の目安には、Urbalytics の売出データ(直近12か月・重複掲載除外)から6駅の表面利回りを使います。
この記事のポイント
- 売るか続けるかは「売却した場合の手取り」と「持ち続けた場合の手残り+将来の売却手取り」を同じ物差しで比べて決めます。感覚ではなく、残債・費用・税金を引いた金額で比べることが出発点です。
- 2025年10月〜2026年10月に掲載・価格変更のあった一棟売出物件の表面利回り中央値は、中野4.38%、池袋4.81%、蒲田5.01%、北千住5.18%、川崎6.09%、大宮6.20%でした(Urbalytics、重複掲載除外、各駅44〜75件)。同じ年間賃料1,000万円でも、中央値で割り戻した価格は約1.61億〜2.28億円と駅によって約6,700万円の差があります。
- 個人の不動産売却は、売った年の1月1日時点で所有期間が5年を超えると長期譲渡(税率20.315%)、5年以下だと短期譲渡(39.63%)です(国税庁タックスアンサーNo.1440、2026年10月確認)。境目の直前なら、数か月待つだけで税額が大きく変わることがあります。
不動産投資をやめたいと感じたら、最初に確認すること
最初にやることは、売るか続けるかを決めることではなく、判断に必要な数字をそろえることです。手元に次の4つがあれば、この記事の判断軸をすべて当てはめられます。
- レントロール:部屋ごとの賃料・契約開始日・空室の有無
- ローンの返済予定表:現在の残債、金利、残りの返済期間
- 修繕履歴と今後の予定:外壁・屋上防水・給排水などをいつ行ったか
- 取得時の資料:購入価格、購入時の諸費用、確定申告で計上してきた減価償却費
「やめたい」理由が、空室・修繕・金利といった物件側の問題なのか、相続対策や資金需要、管理の手間といったオーナー側の事情なのかでも、選べる手段は変わります。手間が理由なら、売却ではなく管理の委託先を見直す方法もあります(管理代行・アセットマネジメント)。

判断軸1:残債と売却手取り(売ったらいくら残るか)
売却の判断では、売却価格ではなく「手取り」を見ます。手取りはおおむね次の式で計算します。
売却手取り = 売却価格 − 仲介手数料などの売却費用 − ローン残債 − 譲渡所得税・住民税
たとえば、年間賃料1,000万円のアパートを蒲田の中央値5.01%で割り戻すと価格は約2億円です。仲介手数料の上限(売買価格の3%+6万円+消費税)は約667万円、残債が1.5億円なら、税引前の手残りは約4,333万円になります。ここから譲渡所得税と、抵当権抹消・印紙などの費用を差し引いたものが実際の手取りです。
売却価格が残債を下回る「残債割れ」の状態では、差額を自己資金で埋めないと抵当権を外せません。この場合は、売却を急ぐより、返済が進むまで保有を続けるか、金融機関と相談するかを先に検討します。手数料の計算は仲介手数料の解説、仲介と買取の手取りの違いは買取と仲介の比較で詳しく試算しています。
判断軸2:キャッシュフローと修繕の山
保有を続ける場合の比較対象は、「今後数年の手残り(税引後キャッシュフロー)の合計」と「その時点で売った場合の手取り」の合計です。今の手残りがプラスでも、次の2つで数年後の数字は大きく変わります。
空室と賃料の下落
築年数が進むと、募集賃料を下げないと決まりにくくなり、退去のたびに原状回復費と広告料(AD)がかかります。直近1〜2年の入退去の実績から、年間の空室損と募集コストを見積もっておきます。
大規模修繕の時期
外壁塗装・屋上防水・鉄部塗装・給排水管の更新は、10〜15年ごとにまとまった支出が発生します。修繕直前の物件は、買主が修繕費を価格から差し引いて考えるため、売却価格にも影響します。修繕を済ませてから売るか、修繕前に価格へ織り込んで売るかは、工事費と価格への影響を比べて決めます。周期と費用の目安は大規模修繕の時期と費用にまとめています。

判断軸3:金利と相場利回り(いくらで売れそうか)
売却価格の目安は、収益還元の考え方で「年間賃料 ÷ その地域の買主が求める利回り」と置くとつかみやすくなります。買主が求める利回りは、金利が上がると上がりやすく、利回りが上がれば同じ賃料でも価格は下がります。変動金利で借りている場合は、適用金利の見直しで手残りが減る影響と、売却価格が下がる影響の両方を受けます。
次の表は、6駅の一棟売出物件の表面利回りを、直近12か月の売出データから集計したものです。
| 駅 | 件数 | 下位25% | 中央値 | 上位25% | 年間賃料1,000万円を中央値で割り戻した価格 |
|---|---|---|---|---|---|
| 中野 | 46件 | 4.00% | 4.38% | 5.20% | 約2億2,825万円 |
| 池袋 | 75件 | 3.97% | 4.81% | 5.56% | 約2億804万円 |
| 蒲田 | 52件 | 4.22% | 5.01% | 5.88% | 約1億9,974万円 |
| 北千住 | 53件 | 4.34% | 5.18% | 6.00% | 約1億9,318万円 |
| 川崎 | 55件 | 4.76% | 6.09% | 6.83% | 約1億6,420万円 |
| 大宮 | 44件 | 5.50% | 6.20% | 6.61% | 約1億6,131万円 |
出典:Urbalytics 売出データ。2025年10月2日〜2026年10月2日に掲載・価格変更のあった一棟売出物件(複数サイトの重複掲載を除外、表面利回り1%未満・25%超は除外)。表面利回り=掲載賃料÷売出価格で、掲載賃料が満室想定か現況かは掲載元によります。売出価格であり成約価格ではありません。集計日:2026年10月2日。
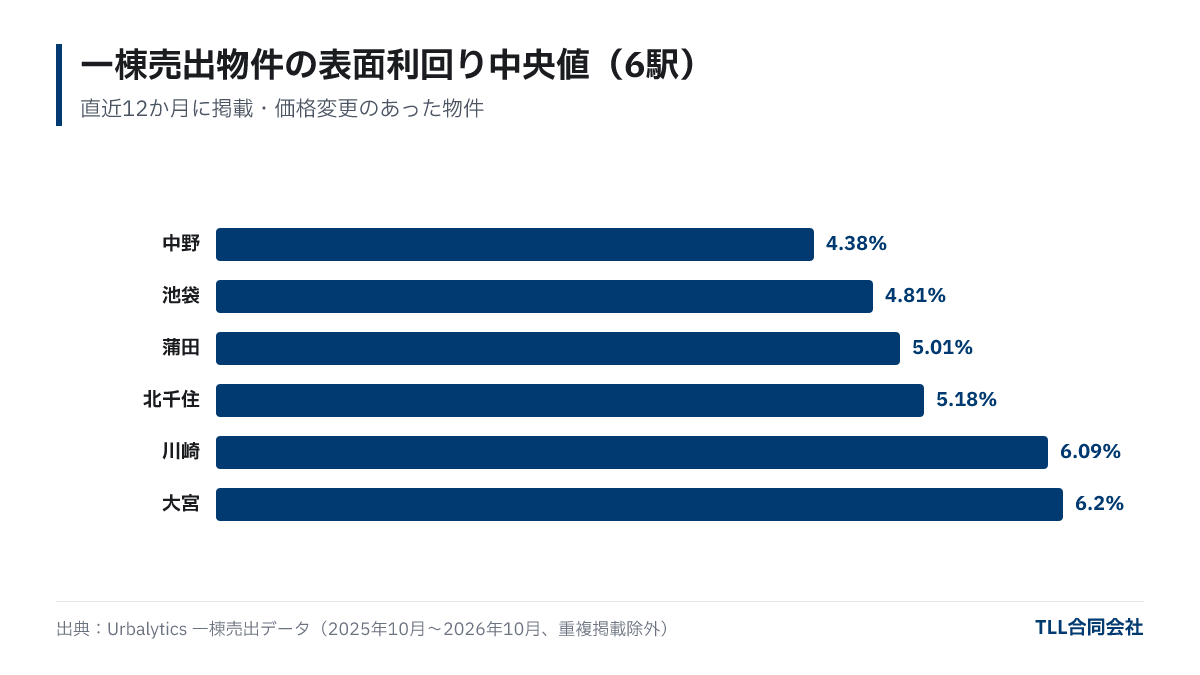
同じ駅でも、下位25%と上位25%の間に1〜2ポイントの幅があります。築年数・構造・駅距離・空室の有無で、自分の物件がこの幅のどこに入るかが決まります。相場の調べ方は売却相場を自分で調べる方法、査定の仕組みは一棟アパートの査定額の決まり方で解説しています。
判断軸4:保有5年の境目と譲渡所得税
個人が不動産を売ったときの譲渡所得の税率は、所有期間で大きく変わります。所有期間は「売った年の1月1日時点」で数えます(国税庁タックスアンサーNo.1440、2026年10月確認)。
- 長期譲渡所得(1月1日時点で5年超):所得税15%・復興特別所得税0.315%・住民税5%、合計20.315%
- 短期譲渡所得(1月1日時点で5年以下):所得税30%・復興特別所得税0.63%・住民税9%、合計39.63%
たとえば2026年中に売る場合、2020年12月31日以前に取得していれば長期譲渡です。2021年に取得した物件は、2027年1月1日以降の売却で長期譲渡になります。譲渡益が2,000万円なら、税額の差は約386万円です。境目の前後で迷っているなら、引渡し日をどちらの年にするかで手取りが変わります。
また、減価償却で建物の帳簿価額が下がっているほど譲渡益は大きくなります。税額の詳しい試算は長期・短期譲渡所得の違いと減価償却と売却時の税金を参考にしてください。最終的な税額は税理士に確認しましょう。

売却か保有継続かを判断する手順
ここまでの判断軸を、次の順番で当てはめると比較がしやすくなります。ポイントは、売却と保有継続を「同じ時点の手取り」で比べることです。
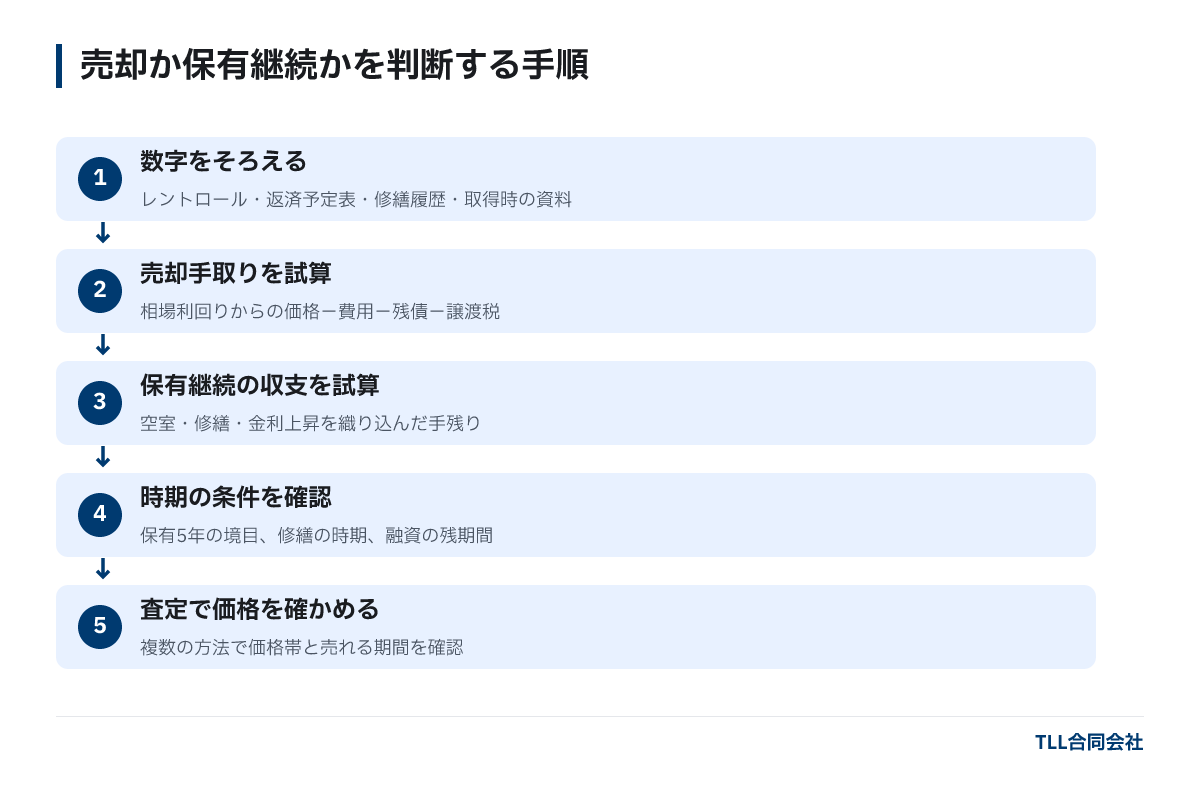
- 数字をそろえる:レントロール・返済予定表・修繕履歴・取得時の資料を用意します。
- 売却手取りを試算する:相場利回りから価格を置き、売却費用・残債・譲渡税を差し引きます。
- 保有継続の収支を試算する:今後3〜5年の空室・修繕・金利の変化を入れた手残りと、その時点での売却手取りを足します。
- 時期の条件を確認する:保有5年の境目、修繕の予定時期、融資の残り期間を並べます。
- 査定で価格を確かめる:自分で置いた利回りが現実的か、複数の査定で価格帯と売却にかかる期間を確認します。
「保有継続のほうが手取りが多いが、修繕の負担や管理の手間が重い」という結果になることもあります。その場合は、管理体制を変えて保有を続ける選択肢も比べてみてください。売却に決めた場合の進め方は収益物件売却の流れ、売り時の考え方はアパート売却のベストタイミングで解説しています。
よくある質問
Q. 不動産投資をやめるなら、売却以外の方法はありますか?
管理会社の変更や管理代行への切り替えで手間を減らす、借り換えで返済負担を下げる、法人へ移して税負担を見直すといった方法があります。やめたい理由が手間なのか収支なのかで、選ぶ方法が変わります。
Q. 残債が売却価格を上回っていても売れますか?
売れますが、決済時に差額を自己資金で用意しないと抵当権を抹消できません。差額が大きい場合は、返済が進むまで保有するか、金融機関に相談したうえで進めます。
Q. 保有5年の判定はいつ時点で行いますか?
売った年の1月1日時点の所有期間で判定します(国税庁タックスアンサーNo.1440)。2026年中の売却なら、2020年12月31日以前の取得で長期譲渡になります。
Q. 相場の利回りはどう調べればいいですか?
同じ駅・同じ種別の売出物件の利回り分布を見るのが手軽です。売出価格は成約価格より高めに出やすいため、最終的には査定で確認してください。
まとめ
- 売るか続けるかは、売却手取りと「保有継続の手残り+将来の売却手取り」を同じ物差しで比べて決めます。
- 6駅の一棟売出物件の表面利回り中央値は4.38〜6.20%で、年間賃料1,000万円なら価格目安は約1.61億〜2.28億円と幅があります(Urbalytics、2025年10月〜2026年10月)。
- 譲渡所得の税率は、売った年の1月1日時点で5年超なら20.315%、5年以下なら39.63%です。境目の前後なら売却時期の調整を検討します。
- 修繕の時期と金利の見直しは、手残りと売却価格の両方に効きます。数字をそろえたうえで、無料査定で価格帯を確認するのが判断の近道です。
アイキャッチ画像(イメージ):Photo: Jakub Żerdzicki / Unsplash
この記事について
- 執筆
- 須藤 栄一(仕入)保有資格:宅地建物取引士・損害保険募集人
首都圏の収益物件・事業用不動産を対象に、案件の発掘から仕入れ、再販計画までを担当する。 不動産業界で25年以上、野村不動産ソリューションズや大京穴吹不動産などで売買実務に従事。都心部から首都圏郊外までの業者ネットワークを活かし、未公開案件や再生余地のある物件の仕入れに取り組んでいる。宅地建物取引士。 仕入れでは、賃貸状況と建物・権利関係を確認し、改修費用と再販時の価格を含めて事業収支を検討する。購入時点の価格交渉にとどまらず、どこを改善し、どのように売却するかまで見据えることを重視。コラムでは、入居者付き物件の売却や築古・借地権など、条件に応じた売り方を解説している。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。