アパート売却のベストタイミングはいつ? 築年数・金利・利回り・入居率・保有期間の5つの判断軸
須藤 栄一(宅地建物取引士)仕入
約9分で読めます
「そろそろアパートを手放したほうがいいのか、もう少し持っていたほうがいいのか」。築年数が進んだり、金利のニュースが続いたりすると、売却のタイミングを考えるオーナー様は少なくありません。ただ、売り時は「今年は相場が高いから」といった一つの理由だけでは決まりません。
この記事では、一棟アパートの売却時期を判断するための軸を5つに分け、それぞれ何を確認すればよいかを整理します。利回り相場は Urbalytics の東京都内の売出データ(2026年10月2日集計)を使い、駅別・築年帯別の数字で示します。
この記事のポイント
- 東京6駅の延床400㎡以下の一棟売出事例では、表面利回りの中央値は4.2〜5.3%でした(2026年10月集計、Urbalytics 売出データ)。
- 北千住・蒲田・赤羽の3駅を築年帯別に見ると、利回り中央値は築5年以内で4.5%、築31年以上で6.1%と、築年が進むほど高くなる傾向がありました。
- 譲渡所得の税率は、売却した年の1月1日時点で所有期間が5年を超えるかどうかで、約20%か約40%かに分かれます(2026年時点の税率)。
アパート売却のタイミングは5つの軸で考える
アパートの売り時は、「建物の年齢」「金利」「利回り相場」「入居状況」「税金」の5つを重ねて判断するのが現実的です。どれか一つが良くても、ほかの条件で手取りが大きく変わるためです。
| 判断軸 | 確認すること | 売却を検討しやすい状態の例 |
|---|---|---|
| 築年数 | 法定耐用年数の残り年数 | 残存年数が買い手の融資期間に足りなくなる前 |
| 金利 | 政策金利・投資ローン金利の動き | 買い手の借入条件が大きく悪化する前 |
| 利回り相場 | 最寄り駅・エリアの売出利回り | 相場利回りが低い(=価格が高めの)局面 |
| 入居率 | 満室か、賃料が相場並みか | 満室に近く、レントロールが整っている時期 |
| 保有期間 | 1月1日時点で5年超か | 長期譲渡所得の税率が適用される年 |
以下、軸ごとに見ていきます。査定額の決まり方そのものは一棟アパートの査定額はどう決まる?収益還元法の考え方で詳しく解説しています。
築年数:法定耐用年数の残りが買い手の融資期間を左右する
築年数で最も影響が大きいのは、買い手が組めるローンの期間です。多くの金融機関は、融資期間の目安を「法定耐用年数-築年数」とする傾向があり、残りが短いほど買い手の毎月の返済額が増え、購入できる層が狭まります。

住宅用建物の法定耐用年数は、木造22年、軽量鉄骨造(骨格材の厚さ3mm超4mm以下)27年、重量鉄骨造(4mm超)34年、鉄筋コンクリート造47年です。たとえば築15年の木造アパートであれば、残りは7年です。この数字だけで融資の可否が決まるわけではなく、金融機関によっては建物の状態や土地の評価をもとに耐用年数を超える期間を認めることもありますが、残存年数が短くなるほど選択肢が減るのは一般的な傾向です。
一方で、法定耐用年数を過ぎた木造アパートは、個人の買い手にとって減価償却を短期間で計上できる(簡便法では法定耐用年数の20%、木造なら4年)という見方をされることもあります。どちらに転ぶかは買い手層によるため、銀行評価の仕組みは収益物件の価格と銀行評価の関係もあわせてご覧ください。
金利:2026年9月に政策金利は1.25%へ
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.0%程度から1.25%程度に引き上げました(9月24日から適用、日本銀行公表資料)。6月会合に続く引き上げです。
変動金利型の不動産投資ローンは短期の基準金利に連動する商品が多く、政策金利の上昇は買い手の返済負担に波及しやすくなります。借入コストが上がると、買い手は同じ物件により高い利回りを求めるようになり、価格の下押し要因になりえます。ただし、賃料が上がっていれば収入面で相殺される場合もあり、金利の動きだけで相場の方向は決まりません。
実際、Urbalytics の公開マーケットレポートでも、2026年5月から9月にかけての一棟収益物件の表面利回り中央値は、赤羽駅で4.30%→4.60%、蒲田駅で4.74%→5.01%と上昇した一方、北千住駅では4.75%→4.00%と低下しており、駅ごとに動きが分かれています(各月の件数は11〜19件と少なく、1件の増減で動きやすい点に注意が必要です)。
利回り相場:東京6駅と築年帯別の表面利回り
売り時を考えるうえでは、自分の物件の周辺で「いくらの利回りで売りに出ているか」を知ることが出発点になります。相場の利回りが低い局面ほど、同じ家賃収入でも価格は高く評価されやすくなります。
| 最寄り駅 | 件数 | 表面利回り 中央値 | 表面利回り 平均 |
|---|---|---|---|
| 錦糸町 | 24件 | 4.2% | 5.3% |
| 中野 | 37件 | 4.4% | 4.8% |
| 練馬 | 16件 | 4.7%(件数が少なく参考値) | 5.6% |
| 赤羽 | 25件 | 4.8% | 5.9% |
| 蒲田 | 40件 | 5.1% | 5.3% |
| 北千住 | 43件 | 5.3% | 5.7% |
出典:Urbalytics(一棟収益物件の売出データ)。東京都内、延床面積400㎡以下、2025年10月2日〜2026年10月2日に掲載・価格変更のあった売出物件、複数サイトの重複掲載を除く(表面利回り1%未満・25%超は除外)。表面利回り=年間想定収入÷売出価格。集計日:2026年10月2日。
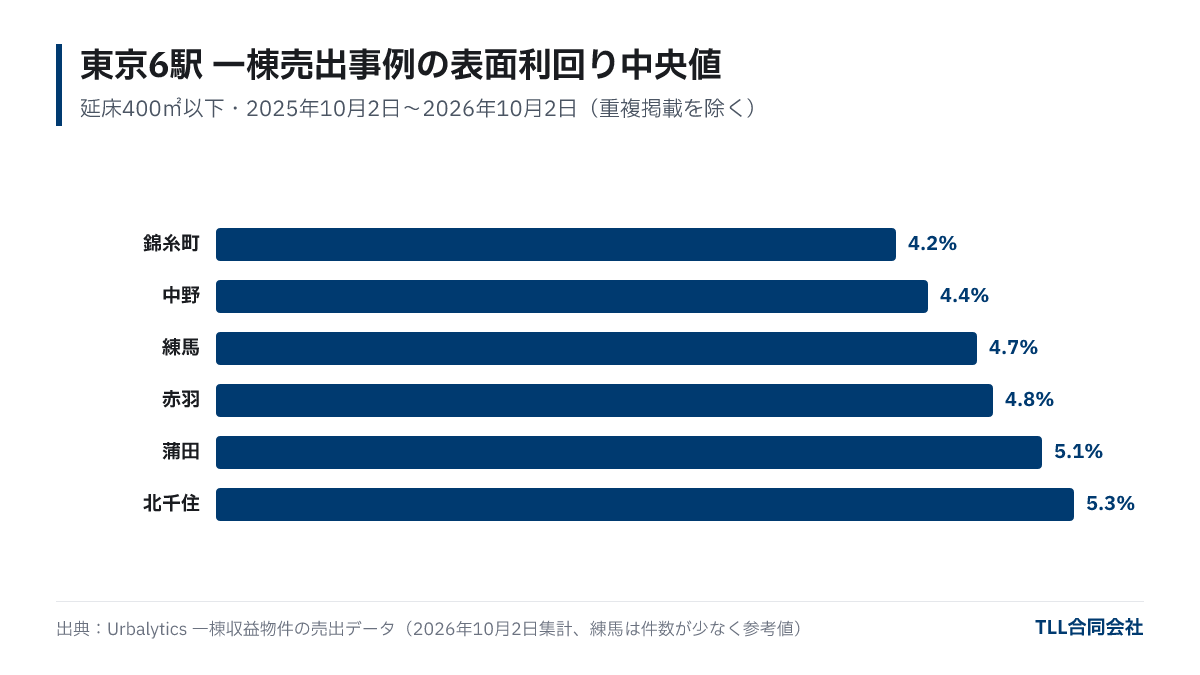
平均が中央値より高い駅が多いのは、築古・借地権・再建築不可などで利回りが極端に高い物件が平均を引き上げているためです。相場を見るときは中央値を基準にするほうが実態に近くなります。
次に、同じデータから北千住・蒲田・赤羽の3駅を取り出し、同一物件の重複掲載を1件にまとめたうえで築年帯別に並べました。
| 築年帯 | 件数 | 表面利回り 中央値 |
|---|---|---|
| 築5年以内(建築予定を含む) | 23件 | 4.5% |
| 築6〜15年 | 22件 | 5.2% |
| 築16〜30年 | 7件 | 5.1%(件数が少なく参考値) |
| 築31年以上 | 32件 | 6.1% |
| 3駅合計 | 84件 | 5.1% |
出典:Urbalytics(一棟収益物件の売出データ)。北千住・蒲田・赤羽の各駅を最寄りとする東京都内の延床400㎡以下の物件で、2026年1〜9月に価格が記録されたもの。年間収入が0または不明の事例、同一物件の重複掲載を除いて TLL が集計。築年=2026年-建築年。集計日:2026年10月2日。
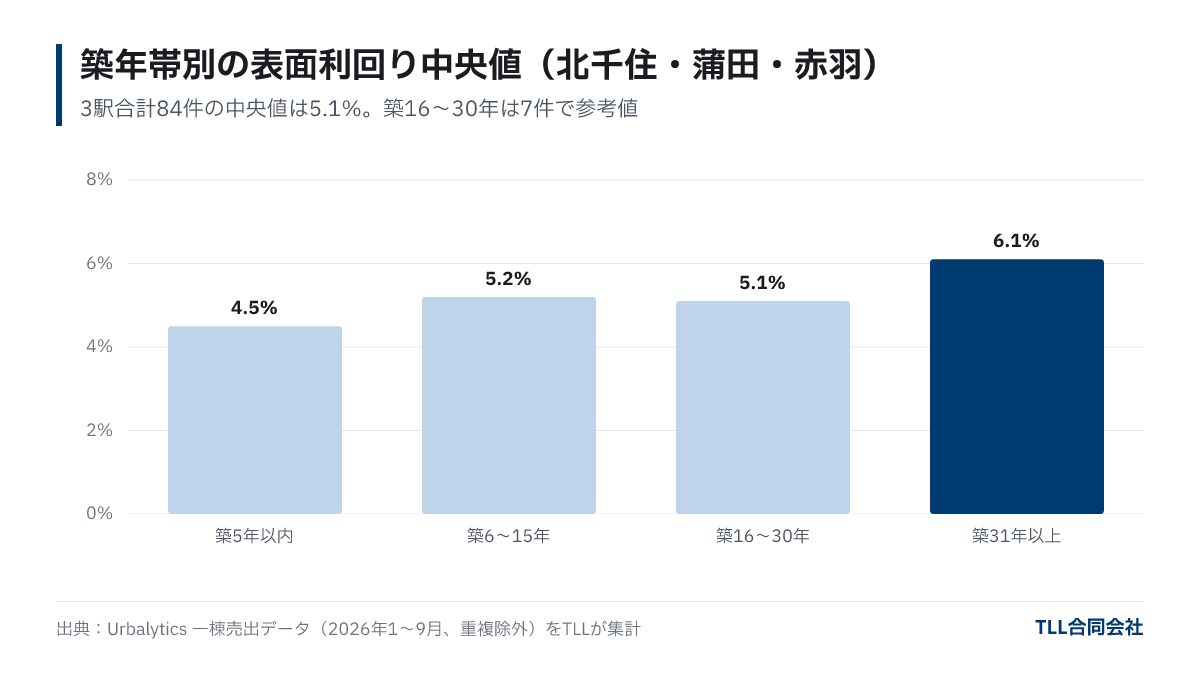
築年が進むほど利回りが高く(価格が収入に対して低く)なっているのは、先ほどの融資期間の短さや修繕リスクが価格に織り込まれるためと考えられます。築6〜15年と築31年以上の間には中央値で約0.9ポイントの差があり、年間収入800万円の物件に当てはめると、5.2%なら約1億5,400万円、6.1%なら約1億3,100万円という計算になります。
入居率:満室に近い時期ほど評価されやすい
一棟アパートの価格は、家賃収入をもとに計算されます。そのため、空室が多い状態で売りに出すと、買い手や金融機関は「本当にその賃料で埋まるのか」を厳しく見ます。満室想定の賃料を示しても、根拠となる募集事例や入居実績がなければ、現況の収入で評価されることも少なくありません。

確認したいのは、入居率に加えて、いまの賃料が周辺相場と比べてどうかという点です。Urbalytics の賃貸募集データでは、専有30㎡以下の募集賃料単価の中央値は北千住駅で約4,390円/㎡(413件)、蒲田駅で約4,430円/㎡(取得上限の500件で集計)、赤羽駅で約3,850円/㎡(277件)でした(2026年10月2日集計、募集賃料ベース)。自分の物件の賃料がこれより大きく低い場合は売却前に賃料の見直し余地を、大きく高い場合は退去後の下落リスクを、それぞれ買い手から指摘される可能性があります。
空室を埋めてから売るか、空室のまま売るかの判断は、アパートの空室対策や買取と仲介の比較も参考になります。
保有期間:売却した年の1月1日時点で5年を超えているか
個人が不動産を売却したときの譲渡所得は、売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得になります。2026年時点の税率は、長期が20.315%(所得税15%・復興特別所得税0.315%・住民税5%)、短期が39.63%(所得税30%・復興特別所得税0.63%・住民税9%)です。
注意したいのは、「取得日から5年」ではなく「売却した年の1月1日時点」で判定する点です。たとえば2021年10月に取得した物件は、2026年中に売ると1月1日時点で4年余りのため短期、2027年中に売ると5年超となり長期になります。売却益が出る見込みがある場合、売る年を1年ずらすだけで税額が大きく変わることがあります。

法人で保有している場合はこの区分はなく、法人税の計算に含まれます。個別の税額は税理士にご確認ください。売却全体の流れと費用は収益物件売却の流れにまとめています。
よくある質問
Q. アパートは築何年までに売るのがよいですか?
一律の正解はありませんが、木造であれば法定耐用年数22年の残りが短くなるほど買い手の融資期間が取りにくくなる傾向があります。築年帯別の利回りも築31年以上で中央値6.1%と高くなっており、早めに相場を確認しておくと判断材料になります。
Q. 金利が上がるとアパートの売却価格は下がりますか?
借入コストの上昇は価格の下押し要因になりえますが、賃料の動きや買い手の資金状況によって結果は変わります。2026年5〜9月の公開データでも、利回りが上がった駅と下がった駅が混在していました。
Q. 空室があるまま売却できますか?
売却はできますが、空室分の収入をどう見積もるかで評価が分かれます。満室にしてから売るか、現況のまま買取を検討するかは、空室を埋める期間と費用を比べて判断します。
Q. 所有期間5年はいつの時点で判定しますか?
売却した年の1月1日時点で判定します。取得日から5年経った翌日に売っても、その年の1月1日時点で5年以下であれば短期譲渡所得になります。
まとめ
- アパートの売り時は、築年数・金利・利回り相場・入居率・保有期間の5つを重ねて判断します。
- 東京6駅の延床400㎡以下の一棟売出事例では、表面利回り中央値は4.2〜5.3%、3駅の築年帯別では築5年以内4.5%、築31年以上6.1%でした(2026年10月集計)。
- 日本銀行は2026年9月に政策金利を1.25%程度へ引き上げており、買い手の借入条件の変化には注意が必要です。
- 個人の譲渡所得は、売却した年の1月1日時点で5年超なら税率20.315%、5年以下なら39.63%です(2026年時点)。
自分の物件がいまいくらで評価されそうか、どの軸が効いているかを知りたい場合は、無料査定で物件ごとに試算できます。
アイキャッチ画像(イメージ):Photo: Fumiaki Hayashi / Unsplash
この記事について
- 執筆
- 須藤 栄一(仕入)保有資格:宅地建物取引士・損害保険募集人
不動産業界で25年以上の経験を有し、都心部から首都圏郊外まで幅広いエリアで収益物件・事業用不動産の仕入・売買実務に従事。業者間ネットワークを活用した未公開案件の発掘、物件の目利き、事業収支の見極めを強みとし、一棟収益物件からバリューアップ案件まで多様な仕入ソースを開拓。仕入判断から再販戦略・リノベーション企画まで一貫して担当。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。