相続したアパートは引き継ぐか売るか:判断基準と手続き・期限
徳冨 絵美(宅地建物取引士)仕入
約9分で読めます
親からアパートを相続したとき、多くの方が最初に迷うのは「このまま賃貸経営を引き継ぐか、売ってしまうか」です。入居者がいるので放っておくわけにもいかず、相続税の申告や登記の期限も重なります。
この記事では、相続したアパートを引き継ぐか売るかの判断基準と、相続後に押さえておきたい手続きの期限を整理します。税金や登記の期限は国税庁・法務省の案内と民法で確認し、確認時点を明記しています。売る場合の価格感は、Urbalytics の売出データ(直近12か月・重複掲載除外)から試算します。
この記事のポイント
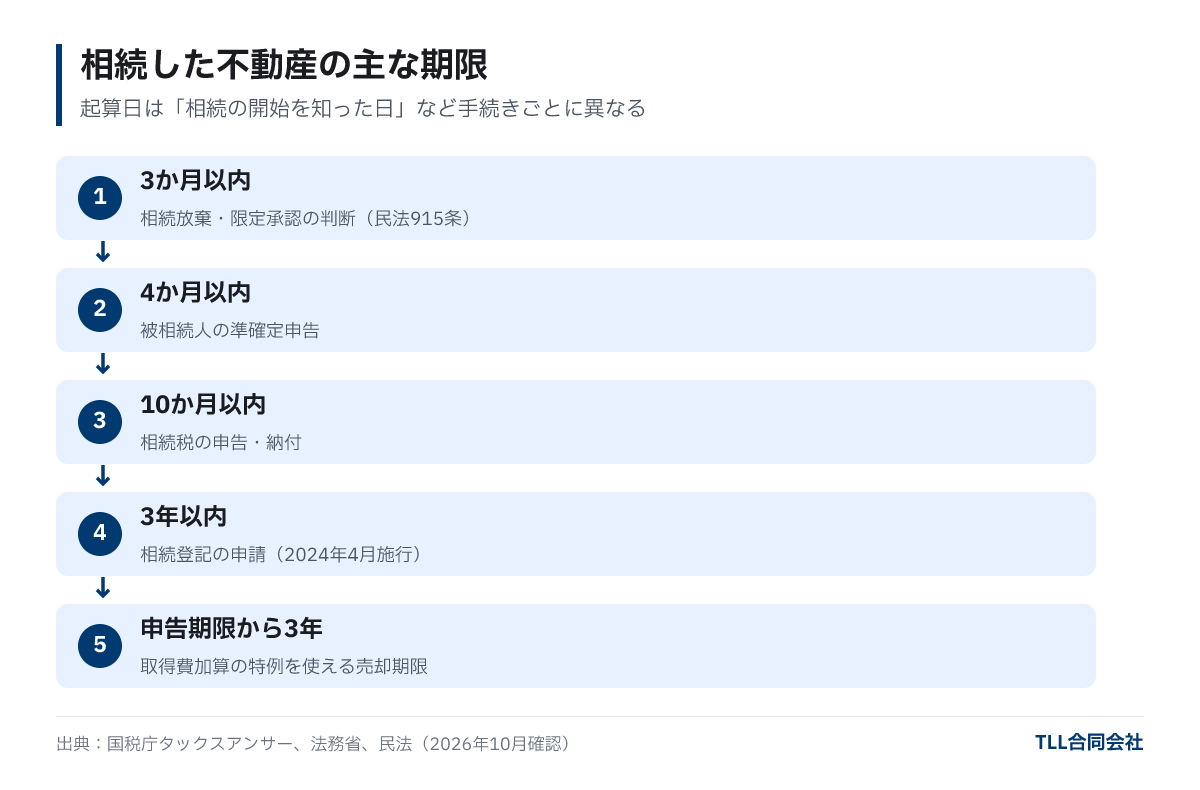
- 相続した不動産には、相続放棄の判断(3か月以内)、準確定申告(4か月以内)、相続税の申告・納付(10か月以内)、相続登記(取得を知った日から3年以内、2024年4月1日施行)と、期限の違う手続きが重なります(民法915条、国税庁・法務省、2026年10月確認)。
- 相続税を納めた人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売ると、納めた相続税の一部を取得費に加算でき、譲渡所得税が軽くなります(国税庁タックスアンサーNo.3267、令和8年4月1日現在法令等)。
- 年間賃料600万円のアパートを各駅の一棟売出物件の表面利回り中央値で割り戻すと、赤羽(4.80%)で約1億2,500万円、船橋(6.00%)で約1億円、町田(6.19%)で約9,700万円です(Urbalytics、2025年10月〜2026年10月、各駅34〜44件)。
相続したアパートの手続きと期限
まず期限のある手続きを並べ、その中で「引き継ぐか売るか」を決めていきます。期限の起算日は手続きごとに違うので注意してください。
| 手続き | 期限 | 根拠・確認先 |
|---|---|---|
| 相続放棄・限定承認 | 自己のために相続の開始があったことを知った時から3か月以内 | 民法915条(e-Gov、2026年10月確認) |
| 被相続人の準確定申告 | 相続の開始があったことを知った日の翌日から4か月以内 | 国税庁タックスアンサーNo.2022 |
| 相続税の申告・納付 | 被相続人が死亡したことを知った日の翌日から10か月以内 | 国税庁タックスアンサーNo.4205(令和8年4月1日現在法令等) |
| 相続登記の申請 | 不動産を相続で取得したことを知った日から3年以内。2024年4月1日より前の相続は2027年3月31日まで | 法務省「相続登記の申請義務化」(2026年10月確認) |
| 取得費加算の特例を使った売却 | 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日まで | 国税庁タックスアンサーNo.3267(令和8年4月1日現在法令等) |
出典:民法、国税庁タックスアンサー、法務省ウェブサイトをもとにTLL作成。確認日:2026年10月2日。
相続登記は、正当な理由なく期限内に申請しないと10万円以下の過料の対象になります。遺産分割がまとまらない場合でも、相続人の一人が「相続人申告登記」を申し出ることで、期限内の義務を果たせます。ただし、売却するには最終的に遺産分割にもとづく相続登記が必要です。
引き継ぐか売るかの判断基準
判断の出発点は「その物件を持ち続けて、誰が・どの程度の手間で・いくら残せるか」です。次の5つを確認すると、方向性が見えてきます。
- 収支:レントロールと返済予定表から、空室損・管理費・修繕費・固定資産税を引いた手残りを出します。借入が残っている場合は、団体信用生命保険の有無も確認します。
- 修繕の予定:外壁・屋上防水・給排水の更新時期が近いと、数百万〜数千万円の支出が見込まれます。修繕履歴が残っていない築古物件は特に注意が必要です。
- 管理する人と手間:入居者対応や修繕の判断を誰が担うのか。遠方に住んでいる、本業が忙しいといった事情があれば、管理を委託した場合の費用も収支に入れます(管理代行・アセットマネジメント)。
- 相続税の納税資金:現金が足りず、相続税を払うために売却が必要になるケースがあります。申告期限の10か月から逆算して、売却にかかる期間を見込みます。
- 相続人の数と意向:複数の相続人で共有すると、売却や大きな修繕に全員の同意が必要になります(後述)。
引き継ぐ場合の注意点として、小規模宅地等の特例(貸付事業用宅地等、200㎡まで50%減額)を使うには、相続税の申告期限まで貸付事業を引き継いで続け、その宅地を持ち続ける必要があります(国税庁タックスアンサーNo.4124)。申告期限より前に売ると、この特例は使えません。売るか迷っている場合は、特例による相続税の軽減額と、早く売ることのメリットを比べてから時期を決めましょう。

売る場合の価格の目安(駅別の利回りから試算)
相続税の申告に使う相続税評価額(路線価や固定資産税評価額をもとにした価格)と、実際に売れる価格は一致しません。売却を検討するなら、収益物件として買主がいくらで買うかを見ておく必要があります。一棟アパートの価格は、年間賃料を買主が求める利回りで割り戻した金額が目安になります。
| 駅 | 件数 | 利回り 下位25%/中央値/上位25% | 年間賃料600万円の価格目安(中央値) | 幅(上位25%〜下位25%の利回りで計算) |
|---|---|---|---|---|
| 赤羽 | 34件 | 4.22%/4.80%/6.58% | 約1億2,500万円 | 約9,119万〜1億4,216万円 |
| 船橋 | 44件 | 5.18%/6.00%/6.53% | 約1億円 | 約9,189万〜1億1,593万円 |
| 町田 | 40件 | 5.57%/6.19%/7.33% | 約9,692万円 | 約8,183万〜1億775万円 |
出典:Urbalytics 売出データ。2025年10月2日〜2026年10月2日に掲載・価格変更のあった一棟売出物件(複数サイトの重複掲載を除外、表面利回り1%未満・25%超は除外)。表面利回り=掲載賃料÷売出価格。売出価格であり成約価格ではありません。集計日:2026年10月2日。
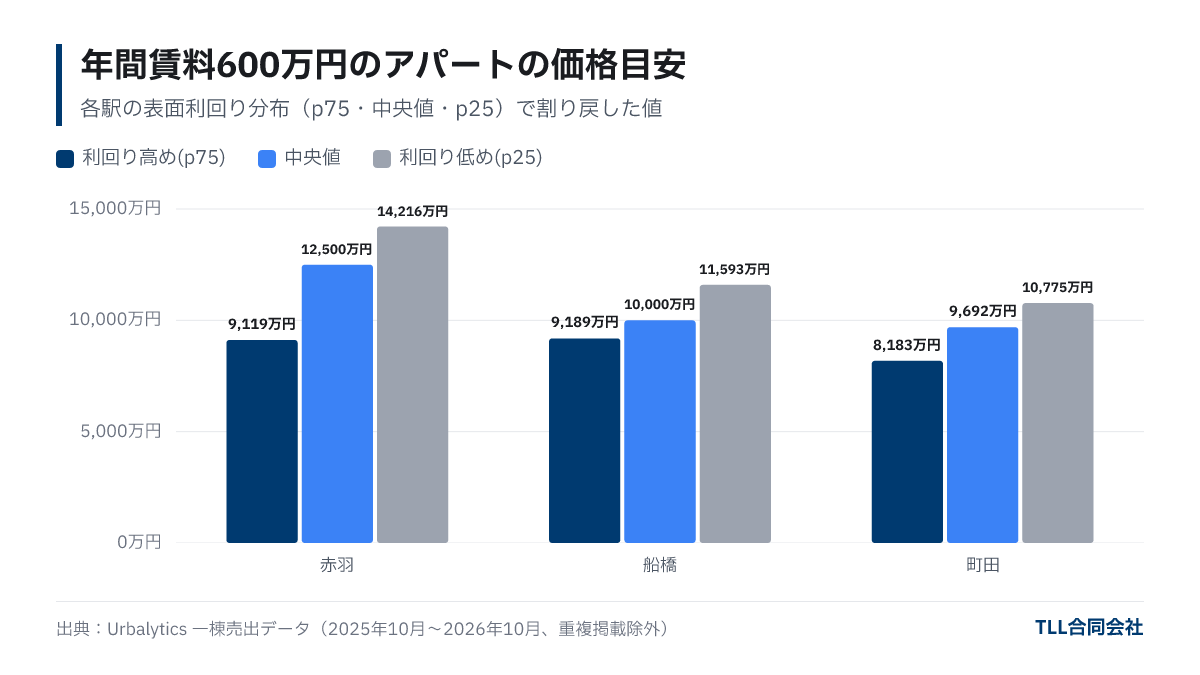
相続したアパートは築年数が古いことが多く、利回りの分布でいえば上位25%側(価格は低め)に入りやすい傾向があります。再建築不可や借地権付きなど条件が難しい物件の売り方は、再建築不可・借地権・相続した築古アパートの売却で詳しく解説しています。
売るなら知っておきたい税金:取得費加算と所有期間の引き継ぎ
相続したアパートを売ると、売却益(譲渡所得)に所得税・住民税がかかります。相続の場合に特有のルールが2つあります。
取得費・所有期間は被相続人から引き継ぐ
取得費は、被相続人が買ったときの購入代金や手数料をもとに計算し、取得時期も被相続人のものを引き継ぎます(国税庁タックスアンサーNo.3270、令和8年4月1日現在法令等)。親が長く持っていた物件なら、相続後すぐに売っても長期譲渡所得(税率20.315%)になります。一方、建物は減価償却が進んでいるため取得費が小さくなり、譲渡益が大きく出やすい点に注意が必要です。計算方法は減価償却と売却時の税金を参考にしてください。
相続税の取得費加算の特例
相続税を納めた人が期限内に売却すると、納めた相続税のうち売った財産に対応する部分を取得費に加えられます。加算額は「その人の相続税額 ×(売った財産の相続税評価額 ÷ その人が取得した財産の総額)」で、譲渡益の額が上限です(国税庁タックスアンサーNo.3267)。
たとえば、相続税額が1,200万円、取得した財産の総額が2億円、そのうちアパートの相続税評価額が6,000万円なら、加算額は1,200万円×6,000万円÷2億円=360万円です。長期譲渡所得の税率20.315%で計算すると、税額はおよそ73万円軽くなります(復興特別所得税を含む概算)。適用の可否と金額は、税理士に確認してください。

共有で相続する場合の注意点
遺産分割がまとまらず、兄弟姉妹などで共有のまま相続すると、後の売却や管理の判断が難しくなります。民法では、共有物の形状や効用を大きく変える行為(変更)には共有者全員の同意が必要で、管理に関する事項は持分の価格の過半数で決めるとされています(民法251条・252条、e-Gov、2026年10月確認)。建物の賃貸借は、3年を超えない範囲なら持分の過半数で設定できます。
- 物件全体を売るには、共有者全員の合意が必要です。自分の持分だけを売ることはできますが、買い手が限られ、価格は物件全体を売る場合より下がりやすくなります。
- 賃料の分け方:遺産分割が成立するまでに生じた賃料は、各相続人が法定相続分に応じて取得するとした判例があります(最判平成17年9月8日)。誰が賃料を管理し、経費をどう精算するかを早めに決めておきます。
- 遺産分割の期間:相続開始から10年を過ぎると、特別受益や寄与分を考慮した遺産分割が原則としてできなくなります(民法904条の3)。
共有になりそうな場合は、売却して現金で分ける(換価分割)か、一人が取得して他の相続人に代償金を払う(代償分割)かを、遺産分割の段階で検討しておくと後の手間が減ります。

よくある質問
Q. 相続登記をしないまま売却できますか?
できません。買主へ所有権を移すには、先に相続人名義への相続登記が必要です。相続人申告登記は登記の義務を果たす手続きで、売却のための名義変更にはなりません。
Q. 相続税の申告前に売ってもいいですか?
売ることはできますが、小規模宅地等の特例(貸付事業用宅地等)は申告期限まで保有を続けることが要件のため、使えなくなります。特例による軽減額と、早く売る理由を比べて決めてください。
Q. 取得費加算の特例はいつまでに売れば使えますか?
相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までの売却が対象です。相続税が課税されていない人は使えません(国税庁タックスアンサーNo.3267)。
Q. 入居者がいるまま売れますか?
売れます。入居者付きのまま売る「オーナーチェンジ」では、賃貸借契約と敷金の返還義務が買主に引き継がれます。入居者に退去してもらう必要はありません。
まとめ
- 相続後は、相続放棄の判断3か月、準確定申告4か月、相続税申告10か月、相続登記3年と、期限の違う手続きが重なります(2026年10月確認)。
- 引き継ぐか売るかは、収支・修繕の予定・管理する人・納税資金・相続人の意向で判断します。小規模宅地等の特例は申告期限までの保有が条件です。
- 相続税の申告期限から3年以内の売却なら、取得費加算の特例で譲渡所得税を軽くできる場合があります。
- 年間賃料600万円のアパートの価格目安は、赤羽で約1億2,500万円、町田で約9,700万円と駅で差があります。実際の価格は無料査定で確認してください。
アイキャッチ画像(イメージ):Photo: Luke Paris / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
賃貸管理・仲介・営業サポートで培った実務をもとに、収益物件の仕入れと資料・収支の確認を担当する。 不動産業界で18年以上の実務経験を持ち、現在はTLLの仕入れを担当。宅地建物取引士と簿記の知識を活かし、物件の収入だけでなく、管理費や修繕費などの支出、取引に必要な資料も含めて検討する。 コラムでは、表面利回りと実質利回りの違い、購入時の諸費用、融資の基本、外国籍の方の購入手続きを解説している。広告に記載された利回りと実際の手残りを分けて考え、購入前に何を確認すべきかを整理することを重視。賃貸管理と仲介の経験を、取得後の運営まで見据えた仕入判断に活かしている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。