アパート売却の税金は減価償却で増える? 建物の取得費の計算方法と、構造・築年数別の税額試算
徳冨 絵美(宅地建物取引士)仕入
約9分で読めます
「買ったときと同じ値段でしか売れないのに、税金がかかるのはなぜか」。アパートの売却を検討しているオーナー様から、よく受ける質問です。理由は、保有している間に計上してきた建物の減価償却にあります。
この記事では、売却時の取得費がどう計算されるのか、減価償却によって譲渡所得がどれだけ増えるのかを、構造と築年数を変えた試算表で示します。あわせて、東京で売りに出ている一棟物件の築年数分布と、個人と法人での扱いの違いにも触れます。
この記事のポイント
- アパートの取得費は「土地の取得価額+(建物の取得価額−減価償却費の累計額)」で計算するため、買値と同じ価格で売っても、償却した分が譲渡所得になります(国税庁タックスアンサー No.3258・No.3261、令和8年4月1日現在法令等)。
- 建物3,000万円・土地5,000万円の物件を8年保有して買値で売る試算では、築22年超の中古木造で買った場合の譲渡税は約555万円、新築RCで買った場合は約52万円でした(長期税率20.315%、2026年分)。
- 東京都の売出価格5,000万〜1億5,000万円の一棟物件1,662件のうち、64.6%が築22年以上でした(Urbalytics 売出データ、2026年10月2日集計)。
アパート売却時の取得費の計算方法
取得費は、土地の取得価額と、建物の取得価額から減価償却費の累計額を差し引いた額の合計です。購入時の仲介手数料なども取得価額に含めます。
土地は使っても価値が減らないものとして扱われるため、買ったときの金額がそのまま取得費になります。一方、建物は時間の経過とともに価値が減るものとされ、保有期間中の減価償却費の累計額を差し引いた「未償却残高」が取得費になります。
譲渡所得は次の式で計算します。
譲渡所得 = 売却価格 −(土地の取得価額 + 建物の取得価額 − 減価償却費の累計額)− 譲渡費用
購入時の契約書に土地と建物の内訳がない場合は、固定資産税評価額の比率などで按分するのが一般的です。建物の割合が大きいほど償却額が大きくなり、売却時の取得費は小さくなります。

なぜ減価償却で譲渡所得が増えるのか
減価償却費は、保有中の家賃収入から経費として差し引かれてきた金額です。その分だけ建物の帳簿上の価値が下がっているため、売却時には「経費として使った分」が取得費から外れ、譲渡所得として表れます。
具体例で見てみます。土地5,000万円・建物3,000万円、合計8,000万円で取得した新築の木造アパートを、8年後に8,000万円で売ったとします。木造住宅の法定耐用年数は22年、定額法の償却率は0.046なので、8年間の償却累計は約1,104万円です。
- 建物の取得費:3,000万円 − 1,104万円 = 1,896万円
- 取得費の合計:5,000万円 + 1,896万円 = 6,896万円
- 譲渡費用(仲介手数料の上限額):約271万円
- 譲渡所得:8,000万円 − 6,896万円 − 271万円 = 約833万円
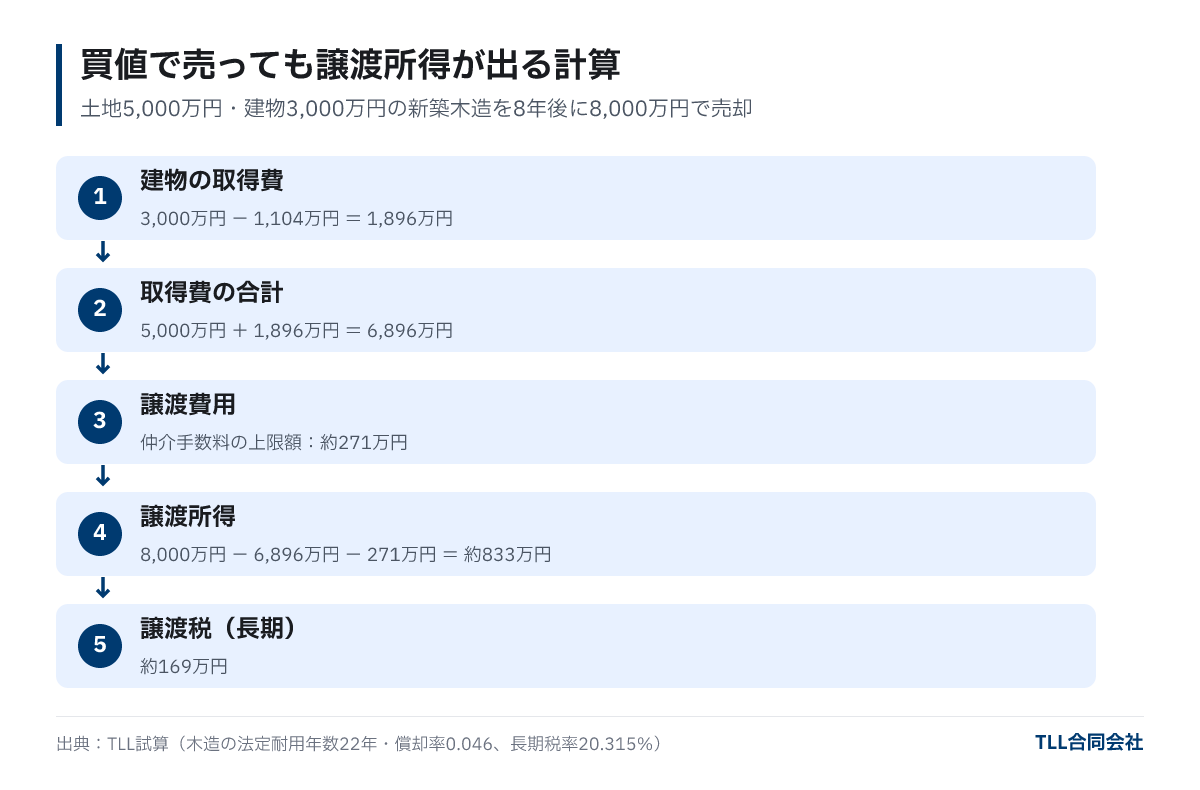
値上がりしていなくても、約833万円の譲渡所得に対して課税されることになります。所有期間が5年を超えているので長期譲渡所得で、税額は約169万円です。長期と短期の区分については長期譲渡所得と短期譲渡所得の違いで詳しく解説しています。
構造・築年数で変わる償却のスピードと税額
同じ3,000万円の建物でも、構造と購入時の築年数によって償却のスピードが大きく変わります。中古の建物は、法定耐用年数から経過年数を差し引き、経過年数の20%を加えた年数(簡便法)で償却するのが一般的で、法定耐用年数をすべて過ぎていれば耐用年数の20%になります(国税庁タックスアンサー No.5404)。
| 購入時の建物 | 償却年数(償却率) | 8年間の償却累計 | 売却時の建物の取得費 | 譲渡所得 | 譲渡税(概算) |
|---|---|---|---|---|---|
| 新築・木造 | 22年(0.046) | 1,104万円 | 1,896万円 | 833万円 | 169万円 |
| 中古・木造 築10年 | 14年(0.072) | 1,728万円 | 1,272万円 | 1,457万円 | 296万円 |
| 中古・木造 築22年超 | 4年(0.250) | 約3,000万円(4年で償却終了) | 1円 | 2,729万円 | 555万円 |
| 中古・RC 築20年 | 31年(0.033) | 792万円 | 2,208万円 | 521万円 | 106万円 |
| 新築・RC | 47年(0.022) | 528万円 | 2,472万円 | 257万円 | 52万円 |
前提:土地5,000万円・建物3,000万円で取得し、8年保有後に8,000万円で売却。譲渡費用は仲介手数料の上限額(約271万円)のみ。税率は長期20.315%(2026年分)。住宅用の法定耐用年数(木造22年・鉄筋コンクリート造47年)と定額法の償却率にもとづくTLLの試算です。
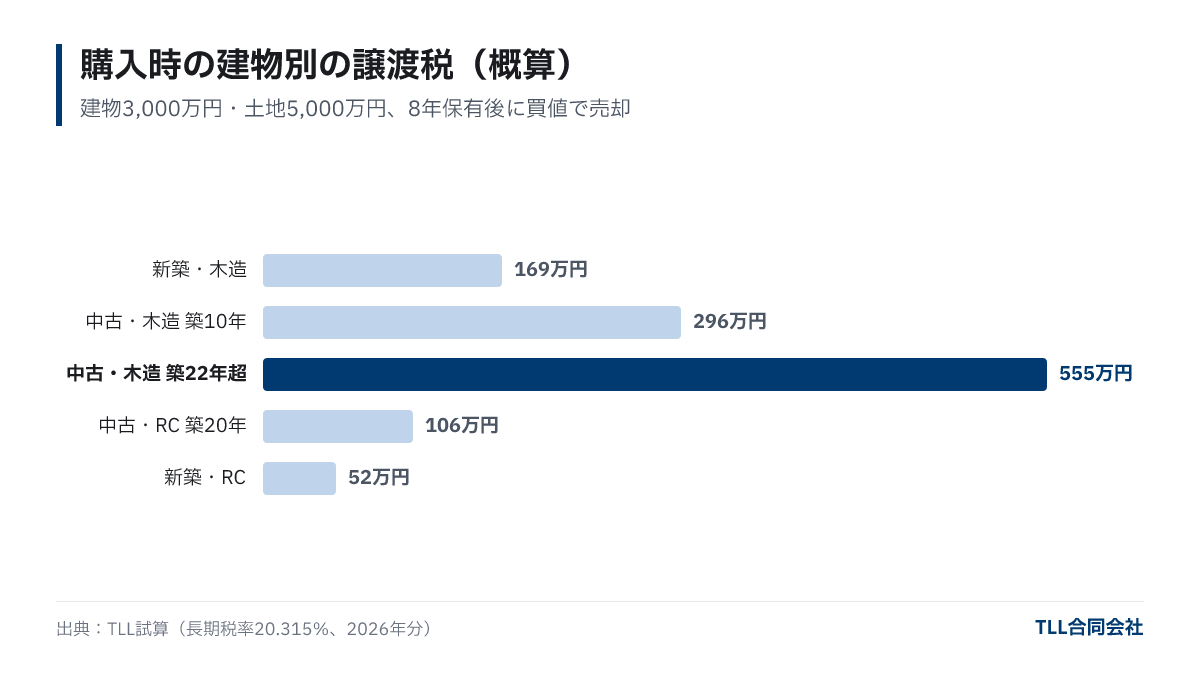
築22年を超えた中古木造は、4年で建物の償却がほぼ終わります。保有中の経費は大きくなりますが、売却時には建物の取得費がほとんど残らず、譲渡所得が大きくなります。新築RCとの差は、税額で約500万円になりました。
東京の一棟売出物件の築年数分布
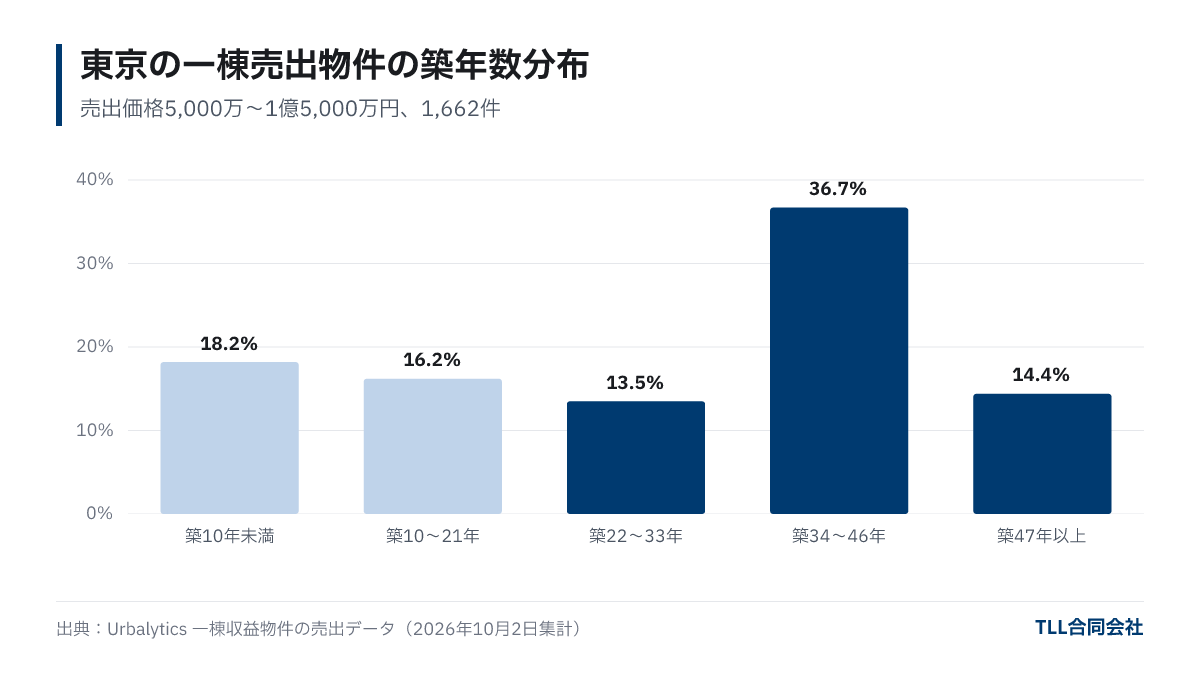
実際に売りに出ている東京の一棟物件は、築年数の古いものが多くを占めます。築22年以上の物件が6割を超えており、購入時期と構造によっては、すでに建物の償却が大きく進んでいる物件も少なくないと考えられます。
| 築年数 | 件数 | 割合 | 表面利回りの中央値 |
|---|---|---|---|
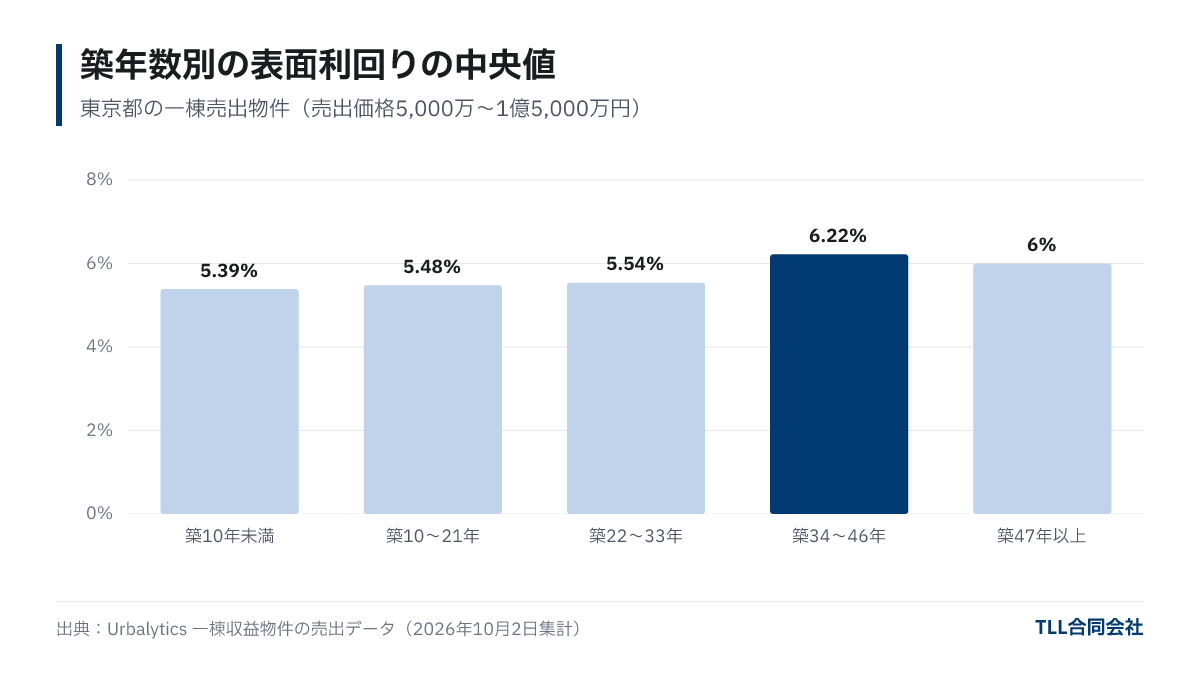
| 築10年未満 | 302件 | 18.2% | 5.39% |
| 築10〜21年 | 269件 | 16.2% | 5.48% |
| 築22〜33年 | 224件 | 13.5% | 5.54% |
| 築34〜46年 | 610件 | 36.7% | 6.22% |
| 築47年以上 | 239件 | 14.4% | 6.00% |
出典:Urbalytics 一棟収益物件の売出データ。東京都、売出価格5,000万〜1億5,000万円、2026年7〜9月に価格が登録された1,680件のうち建築年のわかる1,662件。築年数は2026年から建築年を引いた年数。表面利回りは年間賃料の記載がある物件の中央値です。構造(木造・RCなど)は集計に含みません。2026年10月2日集計。
築年数が進むほど表面利回りの中央値は高くなる傾向があり、築34〜46年では6.22%でした。築古の物件は利回りで評価されやすい一方、売主側では償却が進んで取得費が小さくなっていることが多く、売却価格と手取りの差が大きくなりがちです。査定額の決まり方は一棟アパートの査定額はどう決まるかをご覧ください。
減価償却は「損」なのか
売却時の税金だけを見ると減価償却は不利に見えますが、保有中に家賃収入の税金を減らしてきた効果とあわせて考える必要があります。
不動産所得はほかの所得と合算され、所得税5〜45%の累進税率と住民税10%で課税されます。一方、長期譲渡所得は20.315%の分離課税です。所得税率の高い方は、保有中に償却費で減らした税金のほうが、売却時に増える税金より大きくなる場合があります。逆に、保有中の所得税率が低かった方や、短期で売却する方は、差し引きで負担が増えることもあります。
売却前に確認しておきたい書類
- 購入時の売買契約書と、土地・建物の内訳がわかる資料
- 毎年の確定申告書に添付した収支内訳書または青色申告決算書(減価償却費の計算欄)
- 購入後に行った大規模な修繕のうち、資本的支出として建物に加算したものの記録

個人の場合、減価償却費を計上し忘れていた年があっても、売却時の取得費は償却したものとして計算するのが原則です。過去の申告内容を整理しておくと、手取りの見通しが立てやすくなります。なお、自宅として使っていた建物を売る場合は、耐用年数の1.5倍の年数に対応する償却率(木造0.031、鉄筋コンクリート造0.015)で、取得価額×0.9×償却率×経過年数を差し引く別の計算になります(国税庁タックスアンサー No.3261)。
個人と法人で何が違うか
法人で所有している物件では、売却益はほかの損益と合算して法人税等の対象になり、個人のような長期・短期の税率差はありません。また、法人の減価償却は損金に計上するかどうかを選べる点も、個人と異なります。
保有中の家賃収入の税率と売却時の税率をどう組み合わせるかは、個人・法人のどちらで持つかで変わります。法人化を検討する時期や税率の比較はアパート経営の法人化はいつ検討するかにまとめています。売却の手順と費用の全体像は収益物件売却の流れ、現在の価格の目安は無料査定でご確認いただけます。
よくある質問
Q. 買った金額より安く売っても税金がかかることはありますか?
あります。建物の減価償却が進んでいると取得費が買値より小さくなるため、売却価格が買値を下回っても、取得費と譲渡費用の合計を上回れば譲渡所得が発生します。
Q. 減価償却を計上していなかった場合、取得費は買値のままですか?
賃貸用の建物であれば、計上していなかった年の分も償却したものとして取得費を計算するのが原則です。過去の申告に誤りがある場合は、税理士に相談のうえで整理しておくことをおすすめします。
Q. 購入時の金額がわからない場合はどうなりますか?
取得費がわからない場合や実際の取得費が低い場合は、売却価格の5%を取得費とする概算取得費を使うことができます(国税庁タックスアンサー No.3258)。相続した古いアパートなどで使われることが多い方法です。
Q. 大規模修繕の費用は取得費に含められますか?
建物の価値を高めたり耐用年数を延ばしたりする資本的支出にあたるものは、建物の取得価額に加算したうえで減価償却します。修繕費として保有中の経費にしたものは、取得費には含めません。

まとめ
- アパートの取得費は「土地の取得価額+建物の取得価額−減価償却費の累計額」で計算するため、買値で売っても償却した分が譲渡所得になります。
- 建物3,000万円・8年保有の試算では、譲渡税は新築RCで約52万円、築22年超の中古木造で約555万円と、構造と築年数で約10倍の差が出ました(長期税率20.315%、2026年分)。
- 東京都の一棟売出物件(5,000万〜1億5,000万円)の64.6%は築22年以上で、償却が進んだ物件の売却は手取りの事前確認が欠かせません。
- 保有中の節税効果と売却時の課税はセットで考え、個人か法人かでも結論が変わります。
※本記事は2026年10月時点の法令(令和8年4月1日現在法令等)にもとづく一般的な解説です。個別の税額は税理士または所轄の税務署にご確認ください。
アイキャッチ画像(イメージ):Photo: Dorothy Kuromi / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
賃貸管理・仲介・営業サポートで培った実務をもとに、収益物件の仕入れと資料・収支の確認を担当する。 不動産業界で18年以上の実務経験を持ち、現在はTLLの仕入れを担当。宅地建物取引士と簿記の知識を活かし、物件の収入だけでなく、管理費や修繕費などの支出、取引に必要な資料も含めて検討する。 コラムでは、表面利回りと実質利回りの違い、購入時の諸費用、融資の基本、外国籍の方の購入手続きを解説している。広告に記載された利回りと実際の手残りを分けて考え、購入前に何を確認すべきかを整理することを重視。賃貸管理と仲介の経験を、取得後の運営まで見据えた仕入判断に活かしている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。