須藤 栄一

ストウ エイイチ

須藤 栄一

仕入

首都圏の収益物件・事業用不動産を対象に、案件の発掘から仕入れ、再販計画までを担当する。

プロフィール

不動産業界で25年以上、野村不動産ソリューションズや大京穴吹不動産などで売買実務に従事。都心部から首都圏郊外までの業者ネットワークを活かし、未公開案件や再生余地のある物件の仕入れに取り組んでいる。宅地建物取引士。 仕入れでは、賃貸状況と建物・権利関係を確認し、改修費用と再販時の価格を含めて事業収支を検討する。購入時点の価格交渉にとどまらず、どこを改善し、どのように売却するかまで見据えることを重視。コラムでは、入居者付き物件の売却や築古・借地権など、条件に応じた売り方を解説している。

職歴・学歴

職歴

野村不動産ソリューションズ株式会社

株式会社大京穴吹不動産

学歴

国士舘大学法学部法律学科

資格

宅地建物取引士

損害保険募集人
TLLコラム

Urbalytics 執筆記事

取得5年以内の賃貸不動産に相続評価の見直し案:東京のオーナーが確認したい前提

取得5年以内の賃貸不動産に相続評価の見直し案:東京のオーナーが確認したい前提

賃貸不動産の相続税評価を市場価格に近づける見直し案が示され、首都圏のオーナーは購入計画に織り込んだ節税効果の前提を点検する必要があります。健美家は10月22日、国税庁の貸付用不動産に関する評価通達案を紹介しました。課税時期前5年以内に対価を伴って取得、または新築した貸付用不動産を、原則として通常の取引価額で評価する案です。一定の条件を満たす場合には、取得価額を基に調整した金額の8割で評価できるとしています。影響するのは、現金で賃貸ビルなどを購入し、購入価格と税務上の評価額の差によって相続財産の評価額を抑えるという購入理由です。東京、神奈川、埼玉、千葉で、この効果を収支計画に織り込んでいる買主は、その根拠を見直す必要があります。10月22日時点で今回確認できたのは、あくまで通達案です。e-Govでは意見募集が10月18日に終了しており、案は2027年1月1日以後に相続、遺贈または贈与で取得する財産への適用を予定しています。募集の終了は、条文の正式決定を意味しません。「8割」を使う前に確認したい二つの条件案ではまず、取得価額が取得当時の通常の取引価額と認められることを求め、そのうえで土地と建物を分けて計算します。土地は取得価額に地価変動率を乗じ、建物は取得価額から所定の償却費相当額などを控除します。それぞれ調整した金額の80%を用います。したがって、売買契約の総額をそのまま8割にすれば、どの時点でも使える評価額になるわけではありません。土地・建物の価格配分、引渡し時期、その後の改良費用なども計算に影響し得ます。案は原則として引渡し時点で取得時期を判断し、交換、収用、一定の従前所有地に新築する建物などについて例外も設けています。この5年は、課税時期から取得時期をさかのぼって判定する期間であり、新ルールの適用開始日から数え直す期間ではありません。契約を検討中の買主は、実際の引渡し日を踏まえて税理士に確認し、「今年買った」「5年以上持っている」といった説明だけで判断しないことが大切です。図1|レジデンス中野坂上の実景(2023年12月5日)。撮影:鋸香具師/Wikimedia Commons、CC0、原画像のまま使用。集合住宅のイメージです。税務上の評価が変わっても、賃貸物件の家賃は増えない長期の賃料収入を目的とする所有者にとって、経営成績を左右するのは、引き続き貸しやすさと維持費です。税務上の評価の見直しは主として財産を移転する際の計算の前提を変えるもので、入金される賃料が同時に増えるわけではありません。経営上の利回りが低くても、節税効果で補おうとしていた買主には、より直接的な影響があります。税務上のメリットが縮小する一方、購入価格が調整されなければ、投資全体の魅力が下がる可能性があります。売主も、従来の評価圧縮幅だけでなく、賃貸借契約や物件の状態を説明する必要があります。ただし、この仕組みだけで市場価格がすでに下がったとはいえません。正式な通達の内容や買主の指値への影響は、今後の取引データで確かめる必要があります。以前の東京の投資用区分マンションと一棟物件の価格分析でも資産の種類による価格指標の違いを扱いましたが、税制の検討でも個別物件の条件は欠かせません。不動産小口化商品には、案の中で別の取扱いが設けられています。本稿の直接保有する賃貸物件の分析を、そのまま小口化商品に当てはめることはできません。法人が不動産を保有し、その株式を相続する場合にも別途株式評価の検討が必要で、個人による直接保有の結論を移すことはできません。中野の市場データで、経営収支を別に確かめる首都圏の賃貸住宅の収支検討で参照する市場の幅を見るため、東京の中野駅から徒歩15分以内のサンプルを取り上げます。賃料と取得時の利回りを別々に確認する例であり、中野への制度案の影響が特に大きいという意味ではありません。Urbalyticsの20–40㎡の住宅募集記録は536件で、基本月額賃料の中央値は12.5万円、第1四分位は9万円、第3四分位は14.825万円でした。同じ面積帯の募集条件を見極め、築年数や設備で比較対象を絞る参考になりますが、自分の物件が中央値の家賃で貸せることを保証する数値ではありません。別に集計した一棟物件の売出し・価格改定記録は、重複排除後で40件です。表面利回りの中央値は4.45%、第1四分位は4.07%、第3四分位は5.28%でした。売出し時の年間収入が満室想定かどうか、運営費を差し引くとどの程度残るかを確認する手がかりであり、税務上の通常の取引価額を鑑定するものではありません。二つのパネルA|基本月額賃料(万円/月):第1四分位9、中央値12.5、第3四分位14.825。東京・中野駅徒歩15分以内、20–40㎡の住宅、n=536。観測期間:2025-10-23〜2026-10-22(UTC)。二つのパネルB|一棟物件の売出し表面利回り(%):第1四分位4.07、中央値4.45、第3四分位5.28。同駅徒歩15分以内、重複排除後n=40、期間はAと同じ。運営費・資金調達コスト控除前。二つのサンプルは独立しています。住宅の月額賃料に仮の戸数を掛け、別サンプルの一棟価格と組み合わせて「代表的な賃貸物件」を作ることはできません。実際の取得判断では、対象物件の賃貸借契約、空室、支出資料に戻って試算します。地域の背景は中野区の一棟物件市場レポートと東京都市場レポートも参照できます。集計条件:照会日は2026年10月22日、地域は東京都に限定。賃料はUTCの2025年10月23日〜2026年10月22日に初めて観測した、現在保存されている住宅募集の基本月額賃料です。面積20–40㎡、徒歩15分以内で、走査上限には達していません。管理費などは含まず、成約賃料ではありません。一棟物件は同期間に売出し・価格改定記録がある物件を対象とし、成約記録と非公開の評価を除き、複数駅にまたがる重複を統合しました。表面利回りは売出し年間収入を売出し価格で割ったもので、運営費や資金調達コストは控除していません。この横断的な分布は、政策前後の価格変化を示しません。まず購入計画の税務上の前提を確認するすでに賃貸物件を保有する家庭は、取得ごとの引渡し日と土地・建物の価格配分を整理し、案の対象になるか、例外に該当するかを税理士に確認できます。従来の計画に相続税の試算がある場合は、「予想節税額」だけを残すのではなく、どの時点のルールに基づく計算かを明確にします。取得を検討している買主は、未確定の税務上の優遇に頼らなくても、現在の賃貸借契約で提示価格を支えられるかを先に確認します。改修計画も別に採算を計算し、将来の賃料上昇と従来の節税効果を、ともに確実な利益として織り込まないようにします。図2|ベルテ中野江古田の実景(2023年6月18日)。撮影:Asanagi/Wikimedia Commons、CC0、原画像のまま使用。本稿の統計サンプルや税務上の個別事例を示すものではありません。今後追うべきなのは、国税庁の正式な通達と経過措置です。確定後に同じ物件資料を使って税務計算を更新し、当初の取得計画と項目ごとに比較します。提示価格を左右する変化があれば、引渡し前に判断の根拠を記録しておく必要があります。表紙・本文写真1:レジデンス中野坂上、2023年12月5日撮影、鋸香具師/Wikimedia Commons、CC0、原画像のまま使用。本文写真2:ベルテ中野江古田、2023年6月18日撮影、Asanagi/Wikimedia Commons、CC0。写真は東京の集合住宅のイメージであり、本稿の統計サンプルや通達案が適用される個別事例を示すものではありません。タグ#日本の賃貸不動産 #相続評価 #相続税 #貸付用不動産 #5年ルール #国税庁 #東京不動産投資 #中野 #一棟収益物件 #賃料相場 #表面利回り #Urbalytics参考資料健美家、2026年10月22日、貸付用不動産の評価通達案に関する報道。国税庁/e-Gov、2026年9月18日、案件410080055、概要、通達案全文。Urbalytics、中野区の一棟物件市場レポート、2026年9月の月次ページ。本稿で別途照会した駅周辺サンプルの条件は本文に記載。Wikimedia Commons、レジデンス中野坂上の写真と利用条件、ベルテ中野江古田の写真と利用条件。
ワニの口が開いた瞬間:東京の中古マンション、売出価格は上昇継続も成約は停滞

ワニの口が開いた瞬間:東京の中古マンション、売出価格は上昇継続も成約は停滞

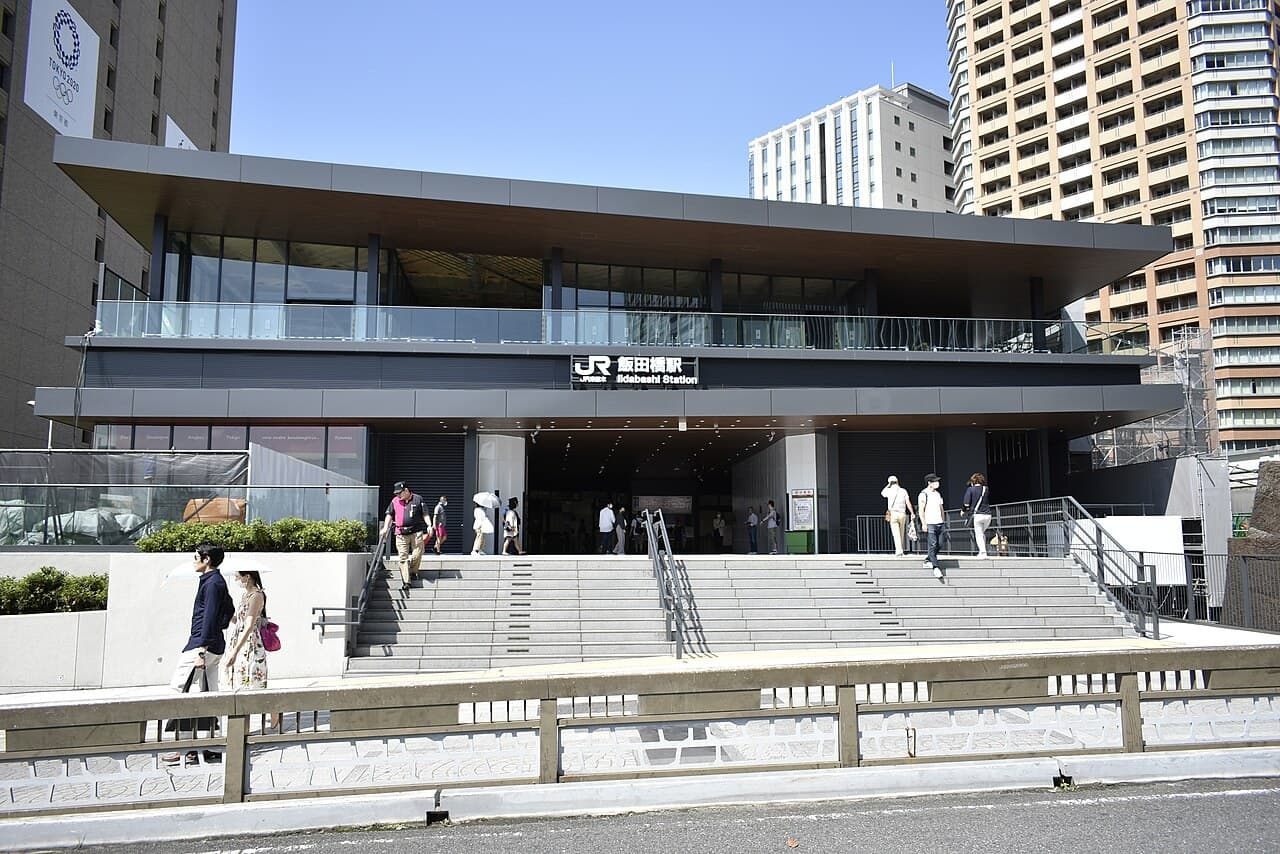
東京23区の中古マンションの平均売出価格はすでに1億3000万円を超えた。しかし買い手の借入可能額は金利上昇で目減りし、価格ギャップが裂けていわゆる「ワニの口」になっている。10月2日朝、東京・飯田橋のある仲介会社の朝礼で、営業部長の東知子氏がこう報告した——ある顧客が売出価格を一気に約1000万円引き下げた。過去数年、首都圏市場では値上げしか起きなかった中で、この一言自体がシグナルだ。さらに示唆的だったのは、その後に示された1枚のグラフだ。成約件数は年初から前年比で減少する一方、在庫を示す青い棒グラフは右肩上がり。2本の線は逆行し、業界でこの形は「ワニの口」(ワニの口)と呼ばれている。飯田橋駅 駅前ワニの口の上顎:売出価格は依然として旧相場にとどまるワニの口の上顎は、売り手の頭の中にある価格だ。2026年8月、東京23区の中古マンション1戸当たりの平均売出価格は約1億3000万円。この数字は過去10年の一方的な上昇の帰結であり、売り手のプライシングにおける心理的アンカーでもある。問題は、そのアンカーが「昨年は売れた」という経験で較正されている点だ。相場が転じる局面で、売出価格はあらゆる価格の中で最も反応が遅い——相手の同意を要さず、独断で掲出できるからである。下顎は買い手が実際に出せる資金であり、このラインは感情ではなく銀行が決める。両者の溝が広がるほど、成約はその間で滞る。ある不動産仲介会社の経営管理部長・中根正勝氏はこの状況を端的にこう表現する。「もう少し下げないと、需給のバランスが整わない」。これは市況が悪いというより、価格決定メカニズムが一時的に機能不全に陥っているということだ。ワニの口の下顎:金利が0.5%動くたびに、車1台分の頭金が消える下顎を押し下げているのは、日銀の連続利上げを受けた住宅ローン金利だ。報道が引用する試算は直感的だ。年収700万円の人が35年返済のローンを申請する場合、金利が0.5ポイント上昇すると、銀行の融資上限は5646万円から5270万円へ低下する。およそ400万円の枠が、買い手の自覚がないまま蒸発する。実需の自宅購入層にとって、これは「買うか否か」ではなく「銀行が買わせてくれるか否か」の問題だ。同日、日銀短観の解説でも、不動産業界の関係者が同趣旨の発言をしている——金利が継続的に上がっていけば負担はきつくなる。買い手サイドと保有サイドの圧力は、同じ事象の表裏だ。不動産ジャーナリストの榊淳司氏はさらに鋭い見立てを示す。「これは、住宅ローンに依存してマンションを買う実需層が、すでに支払い能力の上限を越えつつあることを意味する」。同氏は、中古物件の流通が重くなり、滞留が始まっているとも補足する。数字が示す証拠:価格乖離率は6.22%まで拡大これは現場の主観ではない。東京カンテイが2026年7月30日に公表したレポートによれば、首都圏の2025年下期における中古マンションの価格乖離率(売出価格と成約価格の差) は ▲6.22%で、前期の ▲6.14% からさらに拡大した。乖離率の拡大は、売出から成約に至るまでに売り手が平均して譲る幅が深まっていることを意味する。レポートは要因として、新築とほぼ遜色のない準新築物件の一部が「過度にチャレンジングな価格」を設定している点を指摘する。売出価格が攻めるほど、成約までの道のりは長くなる。だから同じ市場内でも、3週間で売れる物件がある一方、半年掲出してなお値下げを続ける物件もある。麻布十番 街並みなぜ港区は「危ない駅」の集中エリアになったのかマネーポストWEBは不動産ビッグデータ企業エステートテクノロジーズと共同で、駅別の「販売日数」の前年同期比悪化率を算出し、首都圏の「危ない駅」ランキングを作成した。上位50駅のうち、港区が7駅を占めた。三田、汐留、六本木一丁目、麻布十番、赤坂、六本木、田町だ。榊淳司氏の説明では、港区はもともと「チャレンジングな価格」を掲げる売り手が多い。ただし、成約サンプルが少ない駅では、たまたま長期化した事例が数件あるだけで悪化率が押し上げられ得るため、ランキングだけを見て無条件に回避すべきではないとも注意を促す。Urbalyticsのプラットフォームデータを見ると、港区の本質的な構造問題は販売日数ではなく、利回りそのものにある。麻布十番駅圏の直近15カ月における一棟表面利回りの中央値は2.90%にすぎない。一方、同期間の飯田橋駅圏は3.45%、田町駅圏は3.83%(後二者はサンプルが少なく参考値)。データ出典:UrbalyticsUrbalytics 洞察 Urbalytics掲載データでは、麻布十番駅圏の一棟物件の平均坪単価が2025年第3四半期の約1004万円/坪から、2026年第4四半期には約756万円/坪へ低下し、期間下落率は約25%に達した。同期間における同駅圏の募集賃料の坪単価も2.37万円/坪・月から1.90万円/坪・月へ低下。価格面と賃料面が同時に軟化しており、ここでの調整は流動性の問題にとどまらず、プライシングの基準が再び位置を探っていることを示す。全面失速ではない:外縁駅圏が押し出された需要を受け止めている「ワニの口」が最も大きく開くのは、単価が最も高いエリアだ。これは首都圏全体の失速を意味するのではなく、需要が金利により再配分されていることを示す。同日の別データが対照を与える。ニフティ不動産の2026年版駅ランキングでは、埼玉県南東部の東武鉄道沿線駅が最大で12ランクも上昇。大宮が相対スコア100.0で首位となり、要因として「都心直通」と子育て環境が挙げられた。これは偶然ではない。23区中心部の総額が実需層を門前払いにすると、その予算は消えるのではなく、直通路線に沿って外方へ移動する。通勤時間が15〜20分増える代わりに、総額が一段低い駅圏に落ち着くのだ。投資家にとって追うべきは「どこが下がるか」より、この移動パスだ。都心の高単価資産の調整と外縁駅圏の温度上昇は、同じ四半期内に併存し得る。全市平均の一枚絵で売買のタイミングを測れば、必ずどちらか一方を誤判する。見落とされがちな第三の要因:売れないもう一つの理由はリフォーム榊淳司氏が指摘する第二のボトルネックは、マクロ統計にはほぼ現れないが、成約を確実に阻むもの——リフォームができない、である。建材と人件費の上昇が新築価格とリフォーム見積りの双方を押し上げ、施工会社は値上げと深刻な人手不足の板挟みで受注をさばき切れない。さらに重要なのは、再販業者(中古の買取再販業者)が施工リソースを長期的に押さえており、個人売主が単発で委託しても順番が回ってこないことだ。彼が示すオーダーはこうだ。リフォーム見積りは10年前の3〜4倍。部分改修で500万〜600万円、フルリノベはしばしば1000万円超。その結果、築20年前後の物件は最もしんどいポジションに陥る。その一、現状のまま売ると、買い手は同エリアのピカピカにリノベされた物件と比較し、「プラス200〜300万円なら当然リノベ済みを選ぶ」となり、原状物件は受動的に滞留する。その二、リフォームしたくても施工業者が捕まらない、あるいは見積りが高騰して期待利益を食い尽くし、売却前に先に赤字を抱える。その三、いっそ再販業者に売って手間を省くと、買い取り価格は通常大きく抑えられ、リフォームの全利益とリスクプレミアムを丸ごと譲り渡すことになる。田町駅 ホームリスク注意 クロスボーダー投資家にとって、この局面で最も誤解しやすいのは「売出価格」と「成約可能価格」の混同だ。現状、公開ポータルで目にする価格の多くは上顎側の数字であり、実際に契約できる水準との差は平均で約6%、個別ではさらに大きい。売出価格から直接利回りを逆算すると、収益を体系的に過大評価することになる。加えて、築20年前後で未リノベの物件は、市場が過小評価しがちなリフォーム費用と工期リスクを別途織り込む必要がある。ワニの口はどう閉じるのかマンションリサーチのデータ分析責任者・福嶋真司氏のシナリオは抑制的だ。売れない価格で値付けする人はいないため、成約価格の上昇継続の可能性は低い。今後起こり得るのは、新規売出価格が段階的に切り下がり、ワニの口が上顎側から自ずと閉じていく展開だ。この見立ての重みは、二つの想定を退けている点にある。市場が崩れるとも、成約価格がさらに一段高騰するとも見ない——想定しているのは、価格が横ばいで推移し、売出価格がゆっくりと成約価格に収斂していく時間帯だ。保有者にとってのコストは時価ではなく流動性である一方、買い手にとっては交渉余地が開くが、物件の質の分化も同時に拡大する。付言すると、売り手は一枚岩ではない。東知子氏の観察では、売らざるを得ない顧客は主体的に値下げする一方、「高く売れるなら売る」資産保有型の売り手はほとんど動かない——その結果、在庫には長期不成約の「飾り物件」が沈殿し、統計上の数字を実勢より悪く見せる。結語:再び「計算」が要る市場になったこの10年の東京中古マンション市場は、エリア選びさえ当たれば勝てて、精緻な計算の差は小さかった。ワニの口が開いた今、その許容度は消えた。いま答えるべき問いは二つだけだ。対象物件の売出価格は、当該駅圏の実勢成約水準からどれだけ離れているのか。もう一つは、その賃料が現在のローン金利を支え切れるのか。いずれも内見の感覚では答えが出ない。候補物件の売出価格、当該駅圏の賃料坪単価と一棟利回り分布をUrbalyticsに投入して一度走らせれば、ワニの口が何度開いているか、最初のチャートが答えを示す。#東京中古マンション #ワニの口 #価格乖離率 #東京23区 #港区 #麻布十番 #飯田橋 #文京区 #住宅ローン金利 #表面利回り #リフォーム費用 #中古マンション #日本不動産 #クロスボーダー投資 #Urbalytics参考情報1. テレビ朝日系(ANN)/Yahoo!ニュース, 2026, マンション価格「ワニの口」現象 売買成立せず在庫が急増 売り手も買い手も苦境, https://news.yahoo.co.jp/articles/1786f551f56c2e3cac3ae6fe9e60dd7afc6eb9da2. マネーポストWEB/Yahoo!ニュース, 2026, 【文京区でも「中古マンションに買い手がつかない!」の声】港区にも「危ない駅」が多い理由を専門家が分析, https://news.yahoo.co.jp/articles/89da7113e71a89eabba21b7a82b46f58215bb0703. 東京カンテイ, 2026, 中古マンション価格乖離率レポート(2025年下期、2026年7月30日公表)※上記記事内で引用4. 時事通信, 2026, AIの恩恵、幅広く浸透 中小企業も心理改善 原油高で先行き不安・日銀短観〔深層探訪〕, https://news.yahoo.co.jp/articles/c3f3603eccd1322f8088e137cfd7caaf0f991e875. 健美家, 2026, 借入金利の利上げピッチが加速する? 日銀の利上げペースが半年から3ヶ月ごとになる可能性, https://www.kenbiya.com/ar/6. Urbalytics, 2026, 麻布十番・飯田橋・田町 各駅圏 一棟利回り統計/賃料統計(プラットフォームデータ、2026年10月3日取得), https://www.urbalytics.jp/market7. Merkmal/Yahoo!ニュース, 2026, なぜ「埼玉南東部の駅」が12ランクも爆上がりしたのか?「都心直通」「子育て環境」が評価された東武鉄道沿線の正体, https://news.yahoo.co.jp/articles/b57579e80622428ab58ee401ca397709a910c5ef
東京都がついに「投機的転売(フリップ)」に言及:晴海フラッグ後、短期転売の窓はどれほど残るか

東京都がついに「投機的転売(フリップ)」に言及:晴海フラッグ後、短期転売の窓はどれほど残るか

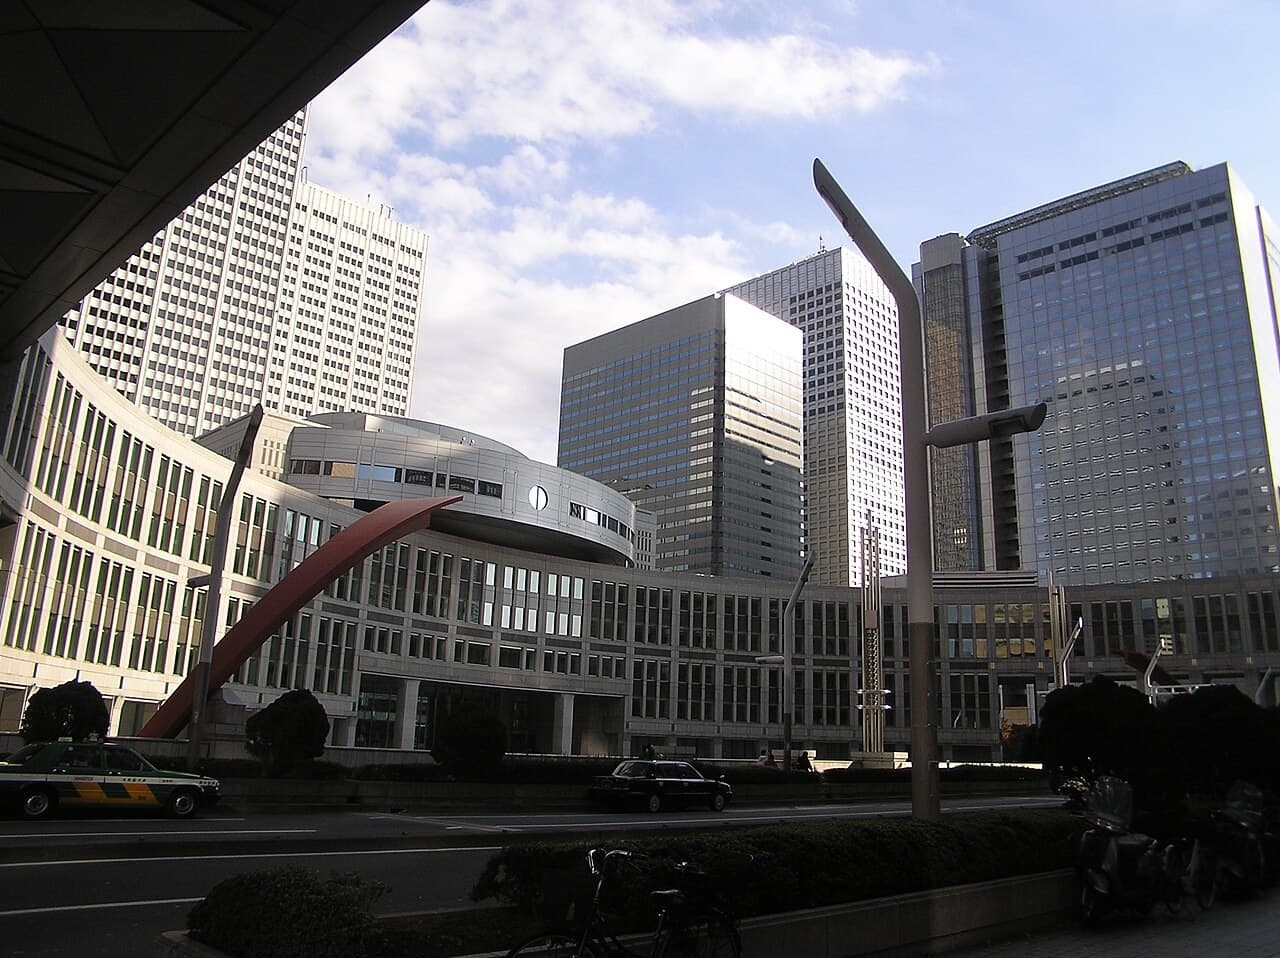
東京都は投機抑制を住宅マスタープランに明記したが、市場は一足先に冷え込み、晴海フラッグの販売中物件の65%が初回募集価格から下方修正されている。2026年9月29日の東京都議会本会議で、小池百合子知事は多くの人が待ち望んでいた一言を口にした。すなわち、実効性のある政策を新たな住宅マスタープランに盛り込み、自用を目的としない投機的取引を抑制する、というものだ。この知らせが広がると、SNSで最も多かった反応は歓迎ではなく、「晴海フラッグの時にやるべきだった」という声だった。この不満の背後には、投資家こそ真剣に考えるべき論点がある。規制はまだ具体化していないのに、市場はすでに変化しているという事実だ。私たちは東京都が9月11日に公表した策定方針の原文を精読し、Urbalyticsプラットフォームで直近半年の晴海フラッグの再販(転売)と賃貸データも抽出した。結論は「新規制が来る前に急いで売れ」という直感とはやや異なる。一、なぜ今なのか東京都自身の資料は背景を率直に示している。都住宅政策本部が引用する不動産経済研究所のデータによれば、23区の新築マンション平均価格は2024年の1億1,181万円から2025年には1億3,613万円へ上昇し、1年で約2割の上昇。東京都全域平均も1億1,855万円に達した。同資料の政策課題には、価格上昇の要因として建設コストや新規供給の減少に加え、「短期転売等の投機的取引が一因と指摘されている」と記載。都の住宅政策の正式文書で、投機と価格上昇を正面から結び付けたのは初めてだ。国レベルのデータもこれを裏付ける。国土交通省が2025年11月に不動産登記情報を基に公表した調査では、2024年上期の東京23区で専有面積40平方メートル以上の新築のうち、大規模マンション(1棟の保存登記100戸以上)で1年以内に転売された比率は9.9%、それ以外のマンションでは3.3%にとどまった。言い換えれば、短期転売は新築全体に均一に起きているのではなく、ビッグプロジェクトや高層、話題性の高い物件に集中している。晴海フラッグはその典型だ。基礎自治体は一歩先を行った。2025年7月、千代田区は不動産関連団体に対し、補助や容積・高さの緩和を受けた再開発の新築について、契約に引渡し後原則5年以内の転売禁止特約を盛り込み、同一名義による複数戸購入を制限するよう要請した。新宿にある東京都議会議事堂。9月29日の表明はここで行われた二、東京都は今回何を示したのかまず期待値を下げておきたい。知事の表明には具体的な規制内容も実施時期も示されていない。現時点で公表情報から読み取れる方向性は二つだ。一つは、都が関与する再開発等の事業で、投機目的の購入を抑制する手立てを講じること。もう一つは、税制措置について国に要請すること。前者は都が自ら動ける領域だが、後者は国会や財務省に左右され、ペースは東京都の手にはない。9月11日に公表された「新たな『東京都住宅マスタープラン』の策定に向けた都の考え方」本編では、住宅は都民生活の基盤であり、実需に基づかない投機的取引は望ましくないとし、価格動向を注視しつつ抑制策を検討すると一文で明記している。スケジュールでは、東京都住宅政策審議会が12月前後に答申を提出し、東京都は本年度内(すなわち2027年3月末まで)に新計画を策定する予定。現行計画は2021〜2030年度を対象としており、今回は前倒し改定となる。留意すべきは、同文書の主軸が「既存ストックの活用」にあることだ。都内の約90万戸の空き家、約100万戸の「空き家予備軍」、約51万戸の公的住宅が、居住選択の拡充の手立てとして掲げられている。投機抑制はその一項目にすぎず、計画全体の主役ではない。三、晴海フラッグ:遅れて映し出された鏡晴海フラッグが繰り返し取り上げられるのは、東京都が自ら関与したプロジェクトだからだ。東京五輪選手村跡地を都が比較的低価格で事業者に売却し、「特定建築者制度」に基づき民間が建設・販売を担った。集英社オンラインの報道を集約すると、2023年初の一次抽選は平均倍率71.1倍、最高266倍、その後のタワー棟では最高640倍に達した。NHKが2024年5月に6棟計1,089戸の登記を調べたところ、10戸を除き、法人名義は292戸で約27%。単一法人で最多38戸を保有していた。当時、東京都の説明はこうだ。駅から徒歩約20分、契約から入居まで期間が長く、販売初期は申込数が供給を下回った。加えて特定建築者制度の下で都は販売方式に介入できない——。しかしNHKが国土交通省に確認したところ、都の販売関与を禁じる規定はないとの回答だった。実のところ、都には先例がある。2008年に販売された「シティタワー品川」は、都が地主の定期借地権マンションで、購入者を自住需要者に限定し、法人への販売を行わず、当初5年間の買戻し特約も付されていた。両プロジェクトを並べてみると、差は法的に可能かどうかではなく、「誰が住むか」を政策目標として据えていたかに尽きる。今回の表明が「遅すぎた」と批判される根本理由でもある。建設中の晴海フラッグ板状棟群四、Urbalyticsデータ:晴海フラッグの再販市場はすでに減速政策は道半ばだが、市場は先に答えを示した。Urbalyticsで2026年4〜9月に価格変動履歴のある晴海フラッグの売出物件を抽出し、重複排除後で46件(システムの1回当たり取得上限は50件で、直近アクティブ物件に偏るサンプル)。46件の募集価格中央値は約1億5,400万円、坪単価中央値は約666万円、平米換算で約201万円。対照的に、Urbalyticsのマーケットレポートでは2026年8月の中央区全体の中古マンション建物面積単価の中央値は平米203.1万円となっている。より重要なのは価格の軌跡だ。46件のうち65%に当たる30件が初回募集価格から値下げ。値下げ物件の下落率中央値は11.7%、最大は約4分の1の下落。成約価は通常募集価を下回るため、この数字は売り手の期待が緩みつつあることを示すにとどまる。晴海フラッグ再販物件の値下げ率分布と、周辺駅における50㎡以上賃貸マンションの賃料単価次に賃料。同期間の晴海フラッグの賃貸募集は44件で、月額賃料中央値約38.5万円、平米賃料単価中央値4,904円。募集価格ベースの表面利回りは約2.9%にとどまり、管理費・修繕積立金・税費は未控除だ。周辺駅の50㎡以上の賃貸マンションで比較すると、月島は6,015円(n=274)、勝どきは5,031円(n=328)、豊洲は4,399円(n=216)。晴海フラッグの賃料単価は勝どきや月島を下回り、駅距離の長い立地特性と整合的だ。Urbalytics インサイト 晴海フラッグの再販単価は中央区中央値に並ぶ一方、賃料単価は勝どきを下回る。表面利回り約2.9%は、価格が賃料ではなく希少性と上昇期待により支えられてきたことを示唆する。中央区全体にも同様の兆しがある。Urbalyticsの中央区中古マンション市場レポートでは、2026年8月に中央区で値下げとなった売出マンションは528件、下落率の中央値は4.0%。率は大きくないが、値下げ件数の多さは売り手が一方的に強気ではなくなっていることを物語る。詳細データは中央区 中古マンション市場レポートおよび江東区 中古マンション市場レポートで確認できる。五、誰が影響を受け、誰が慌てる必要はないのか現時点の情報からすれば、仮に東京都が動くとしても、まずは都が関与する再開発の新築に適用し、千代田区を参照した形——引渡し後一定期間の転売禁止、同一名義の複数戸申込制限——になる可能性が高い。投資家タイプ別の影響は次のとおりだ。第一に、「抽選で取得し、引渡し即売却」という短期転売型が最も影響を受ける。都関与案件の供給量自体が限られるうえ、転売禁止特約が付されれば機会は実質的に消滅。市場減速も重なり、鞘取りの余地は大きく縮んでいる。第二に、法人名義での大量申込・取得は、「同一名義制限」と税制調整の双方に直面する。税制は国の法改正を要し短期実装は難しいが、方向性は明確で、法人による新築の大量保有の政策リスクは上昇している。第三に、自住や長期賃貸を目的とする購入者への直接の制約は小さい。5年以上の保有を前提とすれば転売禁止特約の影響はほぼなく、むしろ賃料が保有コストを賄えるかの精緻な試算が要る。第四に、中古市場や都の関与しない一般の民間新築は、当面は規制対象外だ。ただし、規制強化と投機資金の退潮が進めば、人気大型案件の再販流動性が先に影響を受ける可能性はある。リスク注意 現時点で規制内容・時期はいずれも未確定で、「新規制前の駆け込み」は推測に依拠する。募集価格ベースで晴海フラッグの表面利回りは3%未満。変動金利が上昇を続ければ、保有コストが賃料収益を食い潰す可能性がある。東京都の資料によれば、2026年1月の大手行の変動金利代表値は0.67%、全期間固定のフラット35は2.08%で、いずれも上昇基調にある。低利ローンに依存した高価格マンションでは、規制よりも金利の方がより早く、かつ直接的に収益性を左右する。浜離宮恩賜庭園から望む勝どき一帯のタワーマンション群結び:規制は後追い、市場は先行タイムラインに置き直すと、千代田区が2025年夏に先行、国土交通省が同年秋に登記データで短期転売の大規模物件集中を確認、東京都は2026年9月に「投機抑制」を策定方針に盛り込んだ。規制は階層ごとに積み上がっているが、いずれも市場に半歩遅れている。投資家にとって実務的な結論はこうだ。都心新築の「抽選すれば儲かる」時代は、規制の施行前におおむね終わっている可能性が高い。これから勝つのは、誰よりも早く買った人ではなく、賃料・金利・保有年数を正確に見積もれる人だ。前回の分析で、自民党の土地提言が外国人の土地取得を「事後届出」から「事前許可」へとシフトさせたことを論じた。東京都の今回の表明も、国レベルの引き締めと同じ潮流にある。一方で、東京23区の単身者向け賃料は過去最高を更新しており、実需が消えたわけではなく、「買って転売」から「貸して住んでもらう」への回帰が進んでいることを示す。個別棟ごとに募集価格、値下げ軌跡、周辺賃料を比較したい場合、Urbalyticsのマンション・駅圏データが、価格のどこまでを賃料が支えているかの判断に役立つ。#東京不動産 #晴海フラッグ #転売規制 #短期転売 #東京都住宅マスタープラン #小池百合子 #中央区 #勝どき #日本新築 #日本不動産投資 #利回り #日本で家を買う #Urbalytics参考資料集英社オンライン(Yahoo!ニュース配信)「『晴海フラッグの時にやれよ!』小池知事がマンション投機抑制を表明も非難殺到…」, 2026, https://news.yahoo.co.jp/articles/03c8f9a31dc8eaa4e6bbaaf9144cb4fe02901d15東京都住宅政策本部「新たな『東京都住宅マスタープラン』の策定に向けた都の考え方を取りまとめました」, 2026, https://www.metro.tokyo.lg.jp/information/press/2026/09/2026091113東京都住宅政策本部「新たな『東京都住宅マスタープラン』策定に向けた都の考え方(本編)」, 2026, https://www.juutakuseisaku.metro.tokyo.lg.jp/documents/d/juutakuseisaku/juumasusakuteikangaekata_20260911東京都「令和8年第三回都議会定例会 知事所信表明」, 2026, https://www.metro.tokyo.lg.jp/governor/shisehoshin/08_03国土交通省「不動産登記情報を活用した新築マンションの取引の調査結果を公表」, 2025, https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo05_hh_000001_00237.html日本経済新聞「東京都千代田区マンション転売規制、投機けん制」, 2025, https://www.nikkei.com/article/DGXZQOCC270860X20C25A7000000/日経クロステック「原則5年のマンション転売禁止を要請、千代田区」, 2025, https://xtech.nikkei.com/atcl/nxt/column/18/00154/02516/Urbalytics マーケットレポート 中央区 区分マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/chuo-ku/mansionUrbalytics マーケットレポート 江東区 区分マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/koto-ku/mansion
「五分の四」から「四分の三」へ――東京の老朽区分マンションの建替えハードルが初めて実質的に緩和

「五分の四」から「四分の三」へ――東京の老朽区分マンションの建替えハードルが初めて実質的に緩和

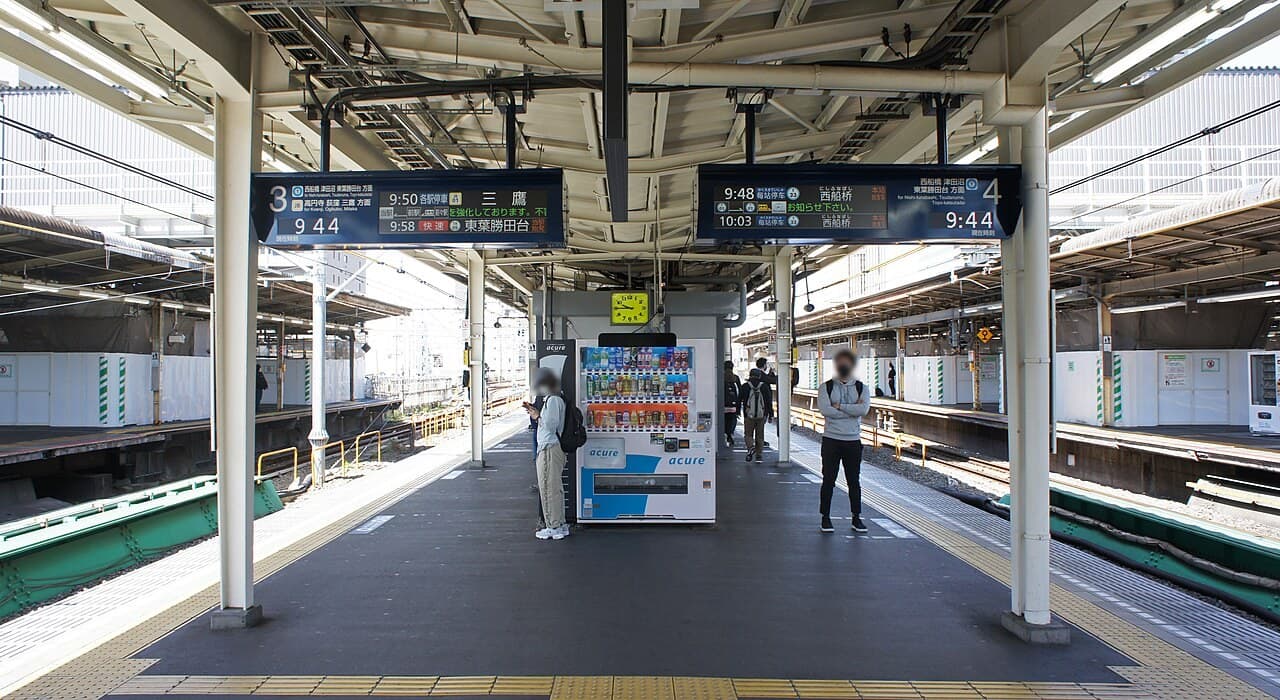
区分所有法改正は、議決の分母を「全区分所有者」から「出席者」に切り替え、東京に多い築40年以上の区分マンションに初めて現実的な再生ルートを開いた。過去20年、日本の老朽マンションで最大の課題は資金不足ではなく、意思決定不能だった。築40年の区分所有建物には、連絡不能の区分所有者や既に逝去した方が数戸、購入後は姿を見せない投資家も相当数含まれるのが通例だ。旧法では彼らも賛成率の分母に算入され、欠席は実質的に反対票と同義だった。その結果、重大な決議を要するほど老朽化が進んだ物件ほど、意思決定に必要な人数が揃わない。2026年4月1日に施行された区分所有法改正は、この「結び目」を断つためのものだ。東京の区分マンションを保有する海外投資家にとって、今回変わるのは税率ではなく、資産のエグジット手段である。1. なぜ今か――148万戸という時間的プレッシャー東京・中野駅のホーム国土交通省の推計は無視できない数字を示す。築40年以上の分譲マンションは、2024年末時点で約148万戸、全国ストック713.1万戸の約2割に達する。注目すべきは増加の勾配だ。同推計では10年後に約293万戸、20年後に約483万戸と、現在の約3.3倍に達する。つまり日本は10年ごとに、現在と同規模の老朽マンション群をもう一つ抱えることになる。老化のもう半分は人に起きている。居住者の高齢化に伴い、管理組合の総会出席率は低下を続ける。健康上の理由、転居、所在不明、相続未了――いずれも実際に意思表示できる人数を削っていく。法務省は立法趣旨で、これを「二つの老化」――建物の高経年化と所有者の高齢化――と呼んだ。先送りがデフォルトとなり、先送りは資産価値を複利で蝕んでいく。2. 何が変わったか――三つの緩和、そのうち一つが要法改正のタイムラインは長くない。改正法(令和7年法律第47号)は2025年5月23日に成立、同月30日に公布され、このうち区分所有法および被災区分所有建物の再建等に関する特別措置法の改正部分が2026年4月1日から施行された。一つ目の緩和は共用部分の変更に関するものだ。従来、賛成率の分母は全区分所有者だったが、改正後は総会出席者に変わる。人数・議決権の双方で過半数出席という定足数を満たせば、修繕・改良系の議案は沈黙する欠席者に阻まれにくくなる。ここでの定足数が重要な前提だ。総会自体が人数・議決権の双方で過半数に達しなければ、分母を出席者に替えても意味がない。言い換えれば、ハードルは「全体動員」から半数動員へと下げられた。二つ目の緩和は建替え決議だ。建物が「耐震性不足」「火災安全性の不足」「周辺に危険を及ぼすおそれ」「衛生上の有害性」「バリアフリー基準不適合」のいずれかに該当する認定を受けた場合、建替え決議要件は五分の四から四分の三へと引き下げられる。三つ目の緩和は「所在不明者」への対応だ。身元または所在が不明な区分所有者は、裁判所の認定を経て賛成率の分母から除外できる。立法趣旨では、除外対象となり得る類型を明示している。その一、純粋な投資目的で購入し、管理業務に無関心で長期にわたり出席も回答もしない所有者。その二、既に当該建物から転出し、登記上の住所と実際の居所が乖離して通知が届かない元所有者。その三、既に死亡しているが相続登記が未了で、権利帰属が法的に確定していない持分。3. 歴史軸で見る――第4の構造的メンテナンス中野周辺の街区今回の改正を縦軸に置けば、その重みが明確になる。区分所有法本体は1962年(昭和37年法律第69号)に制定された。当時、日本の分譲マンションは黎明期で、法律が想定していたのは新築の場面であり、60年後の処分難までは十分に織り込まれていなかった。その後の改正は概ね同じ筋道――「どう管理するか」を先に、「どう修繕するか」を後に――で進んできた。今回は初めて「どう退出するか」を本流に据え、建替え・一括売却と日常管理を同一法の中で接続した。併せて注目すべきは改正の形式だ。今回は区分所有法単体ではなく、被災区分所有建物の再建等に関する特別措置法、マンションの管理の適正化の推進に関する法律、マンションの建替えの円滑化等に関する法律を束ねて一括改正している。こうしたパッケージ改正は日本の不動産法制では一般的ではなく、もはや段階的対応では間に合わないと立法府が判断した表れだ。横を見ると、ハードル調整は日本だけではない。シンガポールの集団売却(en bloc)制度は、築10年以上の案件で80%、10年未満で90%の同意を要件としている。進行中の法改正案では、築40年以上を70%、築60年以上を65%に引き下げる方向だ。両市場の方向性は一致している。築年数が大きいほど、社会は更新スピードのために同意要件を下げる。日本は今回、特定要件下の建替え要件を四分の三(75%)に下げたが、耐震性などの客観認定条件を付している分、実のところ弾力性は小さい。4. 投資家にとっての意味――東京・中野駅圏の実データ中野駅圏における一棟収益物件の価格と利回り分布抽象的な条文は相場に落としてこそ意味がある。東京・中野駅圏を例に取ると、Urbalyticsのプラットフォームデータでは、同圏の一棟収益物件の表面利回り(グロス)の中央値は約4.63%、平均約4.91%。サンプル122件、平均価格は約2.58億円だ。分布の端を見ると傾向はさらに鮮明だ。最高レンジは15.67%に達し、主に1965~1971年前後竣工の老朽物件が該当する。一方の最低レンジは0.65%。同一駅圏内でも、築年が利回り格差を3倍超に拡大している。個別例では、プラットフォームのサンプルにおいて、中野区上高田二丁目の1965年竣工一棟は価格2,980万円・表面利回り約9.90%。中野区中野三丁目の1968年竣工・建物面積345㎡の一棟は1.4億円・利回り約7.10%となっている。この手の物件の高利回りは、本質的には「建物寿命が末期に近く、価値のほぼ全てが土地に帰着している」という事実に対する市場の価格付けだ。建替えハードルの緩和は、まさにその土地がいつ、どの手法で再稼働するかを変える。価格面も動いている。同駅圏の一棟物件の平均坪単価は、2025年Q4の467万円から2026年Q2に387万円へ下落、その後Q3に416万円へ反発したが、累計ではなお約10.9%の下落だ。Urbalytics インサイト 駅圏の利回り分布と坪単価の四半期推移に築年を重ねてみると、建替え要件が五分の四から四分の三に下がった後に本当にリプライシングされたのは、全ての老朽マンションではなく、耐震性不足の認定と相対的に厚い土地持分の双方を満たす個別案件だ。投資家に必要なのは、法定要件と相場データを同一シートで突き合わせることに尽きる。投資家タイプによって、今回改正の意味合いは異なる。その一、区分マンション1戸を保有する個人投資家にとっては、受動的に退出させられるリスクが上昇する。従来は沈黙で建替えを引き延ばせたが、今や欠席は発言権の放棄に等しい。その二、法人・機関投資家にとっての機会は取得サイドにある。築40年超、耐震性に疑義があるが土地持分が厚い案件では、建替えオプションの価値を初めて合理的にプライシングできる。その三、短期転売型のオペレーターにとっては変化は最小だ。プロセスが加速しても、提案から着工までは年単位で、1~2年の資金サイクルには適さない。リスク提示 ハードル低下は建替えの容易化と同義ではない。四分の三要件は、建物が耐震性不足等の特定事由に該当する場合にのみ適用され、通常の老朽マンションは引き続き五分の四が必要だ。建替え決議可決後も、出資力に乏しい所有者の退出手当や補償金算定は実務上のボトルネックになりやすい。海外保有者が長期にわたり無回答・不出席であれば、裁判所の所在不明認定がなくとも、実務交渉で交渉力を失う恐れがある。5. 今後の展望中野周辺の街路景観合理的に見れば、施行後の最初の2~3年で建替えラッシュが直ちに起きることはない。法務省と国土交通省は2025年下半期に全国47都道府県で説明会を集中的に実施しており、実務の消化はこれからが本番であることを物語る。より現実的な道筋はレイヤー別の進行だ。まず修繕・改良系の議案が明確にスピードアップし、その後、条件の整った個別案件がフルプロセスを走り、最終的に再現可能なテンプレートが沈殿する。本格的な分水嶺は2028年前後になる公算が大きい。海外保有者にとって今すべきは政策の次手を占うことではなく、自身の保有戸の基本ファクトを整えることだ。登記住所は送達可能か、管理組合の連絡先は有効か、当該建物の築年と耐震評価はどのポジションか。併せて二点、先行して確認したい。第一に、当該建物が耐震診断を済ませているか、その結果はどうか。これは四分の三要件の適用可否を左右する。第二に、管理組合の直近3年の総会出席率と長期修繕計画の積立残高である。これらはかつては事務的な瑣事に見えたかもしれないが、今やあなたの一票が有効かどうかを直接左右する。特定の建物が駅圏内でどのポジションにあるのか――利回りの分位、坪単価のトレンド、周辺の成約サンプル――は、Urbalyticsの駅圏データでワンビュー比較が可能だ。#区分所有法 #日本不動産 #東京マンション #老朽マンション建替え #建替え #マンション管理 #中野区 #一棟収益物件 #表面利回り #日本不動産投資 #法務省 #国土交通省 #クロスボーダー投資 #東京23区 #Urbalytics参考資料1. @DIME(Yahoo!ニュース), 2026, 「4月に施行された『区分所有法』改正によるマンション管理への影響は?」, https://news.yahoo.co.jp/articles/ea012e7e1ab0d29a6f45530cd7488b7f0ec550ac2. 法務省民事局, 2026, 「老朽化マンション等の管理及び再生の円滑化等を図るための建物の区分所有等に関する法律等の一部を改正する法律について」(令和7年法律第47号), https://www.moj.go.jp/MINJI/minji07_00375.html3. 国土交通省, 2026, 「マンションに関する統計・データ等(築40年以上の分譲マンション数)」, https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk5_000058.html4. The Straits Times / Channel NewsAsia, 2026, 「Lower en bloc thresholds to address costs of maintaining old properties」, https://www.straitstimes.com/singapore/politics/lower-en-bloc-thresholds-address-costs-of-maintaining-old-properties-facilitate-renewal-edwin-tong5. Urbalytics プラットフォームデータ(中野駅圏 一棟利回り・坪単価統計、2026年9月取得), https://www.urbalytics.jp/market
山手線1駅で価格2.3倍:品川と大崎の利回り格差

山手線1駅で価格2.3倍:品川と大崎の利回り格差

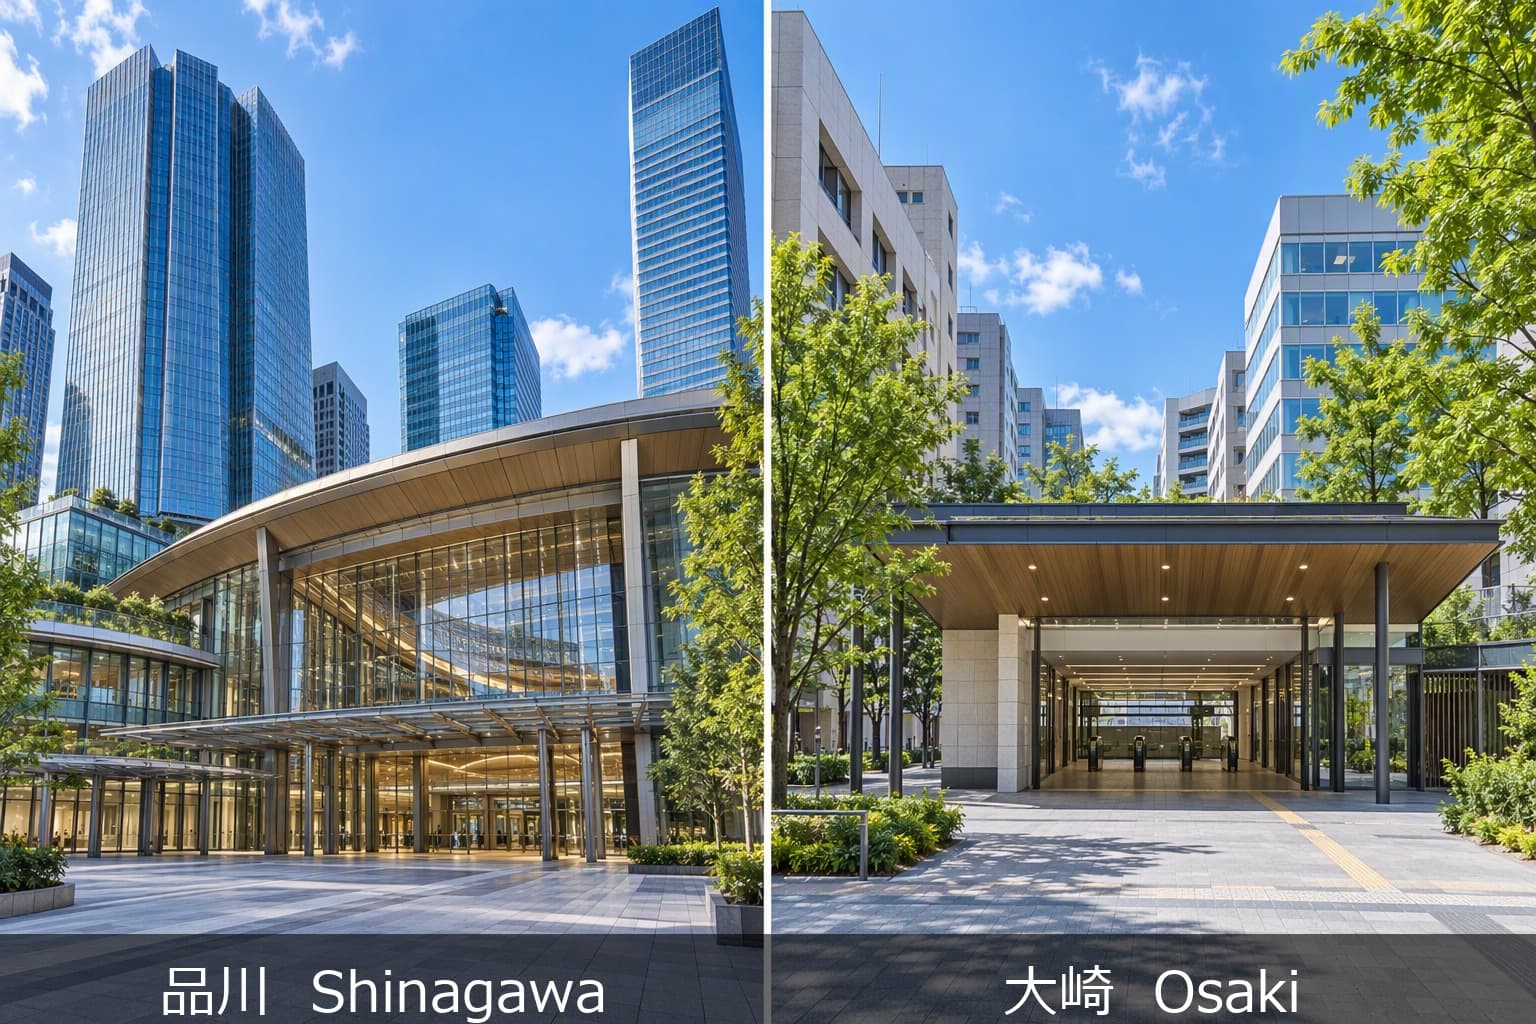
品川は東京の南の玄関口だ。新幹線、京急線、山手線がここで交わり、毎日数十万人が行き交う。リニア中央新幹線の東京側の終着駅になる計画で、駅前一帯の再開発が進んでいる。多くの人が品川に「次に上がる街」の印象を持っている。大崎は品川の隣の駅、山手線で南へ2分。多くの人が大崎について暧昧な印象しか持っていない。品川の隣だと知っているが、何があるかは思い出せない。駅前にthink parkというオフィス複合施設があり、セガサミーホールディングスの本社がある。だが大崎がニュースになることはほとんどない。品川の影に静かに佇む、忘れられた隣人のような駅だ。だが、urbalyticsの収益物件データを開くと、この2駅の景色が急に面白くなる。品川駅の収益ビル平均価格は約5.06億円、大崎駅は約2.16億円。1駅の距離で、価格が2.3倍違う。利回りの差はさらに大きく、品川平均2.58%、大崎平均4.81%と、ほぼ倍開いている。2.3倍の価格差、ほぼ倍の利回り差まず主要データを見比べてみよう:4つの指標で、品川は一貫して「より高く、より低い利回り」だ。ただ1つ、大崎が逆転している指標がある。駅までの徒歩分数だ。品川の物件は平均10.5分、大崎は8.9分。大崎の方が駅に近いのに、価格は品川の半分以下だ。利回りの差も同じく顕著だ。品川で収益データのある物件のうち、最高利回りは3.40%、最低は1.46%。大崎は最高7.57%、最低2.80%。品川の「ベスト」が大崎の「平均」に及ばない。価格帯の分布:品川は中高価格帯、大崎は1億以下両駅の物件を価格帯で分けると、差がさらに鮮明になる:品川の15件のうち、1億円以下は1件だけ。大半は1億から5億円に集中し、10億円超が2件ある。大崎は45件中、13件が1億円以下、22件が1億から3億円帯。2つの市場の「主力価格帯」は重なっていない。供給量自体も物語っている。品川は15件、大崎は45件で品川の3倍だ。品川の供給の希少性が単価を押し上げているが、同時に選択肢が極端に限られることも意味する。実は家賃はほとんど同じ価格が2.3倍違うなら、品川の家賃も2.3倍高いのだろうか?答えはノーだ。urbalyticsの賃貸データによると、品川駅周辺のマンション平均賃料は平方メートルあたり約5,534円/月。大崎は約5,384円/月。差はわずか3%だ。ここがこの比較で一番面ろいところだ。2つの駅の賃貸需要の強さはほぼ同じなのに、売価は2.3倍違う。価格差は賃貸市場から来ているのではなく、資本価値のプレミアムから来ている。言い換えると、品川の投資家が買っているのは「より高い賃料利回り」ではなく、「将来の値上がりのストーリー」だ。品川のプレミアムの源泉品川駅は東京最大規模の再開発の途上にある。2020年に山手線の新駅「高輪ゲートウェイ」が品川の隣に開業した。リニア中央新幹線の終着駅になる計画で、2030年代の名古屋直通開通が見込まれている。駅前の旧街区は順次建て替えられ、大型オフィスや商業施設が整備されている。こうした物語が品川の地価期待を押し上げている。投資家は2.58%の低利回りを受け入れている。資本升值に賭けているからだ。ただし注意すべき点がある。品川で収益データのある物件はわずか4件。サンプルが少なく、平均価格は高価格物件に引っ張られて約11億円になっている。この「平均」の代表性には限界がある。大崎の静かな価値大崎駅も変化している。駅前のthink parkは大型オフィス複合施設で、セガサミーホールディングスの本社などが入居している。新たなオフィスビルが順次完成し、駅徒歩3分の場所にも売出物件がある。ただ大崎には品川のような「リニア終着駅」クラスの物語がない。メディア露出もはるかに少ない。データで見る大崎の価値は「同じ家賃水準で、半分の参入価格」だ。平均利回り4.81%は山手線沿線では高めの水準だ。45件の売出物件は投資家に選択肢の広さを提供し、4,015万円の小型ビルから10億円クラスまで幅広く覆盖している。ただ大崎にもリスクはある。市場データのトレンドを見ると、坪単価の変動が大きく、2025年10月から2026年8月の間に顕著な上下動があった。サンプル数は品川より多い(収益データあり24件)が、流動性は依然として限定的だ。投資家は何を見るべきか品川と大崎の比較は、本質的に「物語を買う」か「数字を買う」かの選択だ。品川を選ぶということは、極めて低いキャッシュフロー利回りを受け入れ、再開発による地価上昇に賭けることを意味する。資金に余裕があり、投資期間が長く、地域開発計画を深く研究できる投資家向きだ。ただし品川は売出物件が少なく、価格が高く、利回りが低い。参入障壁も保有コストも低くない。大崎を選ぶということは、半分の価格でほぼ倍の利回りを手に入れ、品川とほぼ同じ賃貸需要を享受することを意味する。徒歩分数も短く、供給も豊富だが、強力な値上がりの物語に欠ける。キャッシュフローを重視し、高い即時リターンを求める投資家向きだ。どちらを選ぶにせよ、物件検索ツールで実際の売出物件を比較することをおすすめする。平均値はトレンドを描くが、最終的な投資判断は個別物件の評価に委ねられる。各駅のより詳細な市場データは、品川駅市場ページと大崎駅市場ページで確認できる。
自民党が外国人の土地取得許可制を提案:東京不動産への影響

自民党が外国人の土地取得許可制を提案:東京不動産への影響

自民党が許可制の導入を提案:申告から承認へ 2026年9月24日、自民党外国人政策本部は政府に提言を提出し、10月5日召集の臨時国会で「重要土地等調査法」修正案の成立を求めた。核心的な変更は、現行の「事後申告」制度を「事前許可」制度に格上げすることである。 提言によると、自衛隊施設の周辺1km範囲内での土地所有権移転は政府審査の対象となる。現行制度と比較して、皇居、国会議事堂、首相官邸、および無人の国境離島が新たに監視対象に追加される。外国政府、外国軍人、およびこれらに関連する義務を負う者の取得申請は原則不許可とされる。許可を得ていない取引の登記は無効とされ、罰則が新設される。 また、都市部のマンション価格上昇についても言及し、外国資本の投機的購入が住民の不安を引き起こしていると指摘。税制手段や時限的な制限措置の導入を参考に検討することを提案している。 外国資本の規模:1兆円の市場 海外投資家による日本不動産の購入は拡大している。三菱UFJ信託銀行の調査では、東京の新築マンションの20%〜40%が外国人に販売されている。2025年上半期、海外投資家による日本不動産の購入額は1兆円を突破し、過去最高を記録した。日本全体の不動産取引に占める海外投資家の比率は、5年前の21%から27%に上昇した。 新宿スカイライン。東京都心5区は日本の外国投資全体の42%を集めている。 CBREの調査によると、東京は7年連続で世界のクロスボーダー不動産投資額1位を維持している。外国資本が日本を選ぶ理由には、円安による価格面での割安感、相対的に低い金利水準、外国人の不動産購入に対する規制の少なさ、そしてアジア域内で際立つ政治的安定性が挙げられる。 地域別では、東京都心5区(千代田区・中央区・港区・渋谷区・新宿区)が全外国投資の42%を占める。大阪、ニセコ、京都、福岡などにも資本が流入している。投資家の出身地は中華圏が中心で、アメリカ、韓国、中東からの投資家も増加している。 東京都心5区:市場の実態 外国資本が集中する東京都心5区の市場状況はどうなっているか。urbalytics の物件検索と 収益物件統計で、主要エリアの在售価格水準を確認できる。 渋谷駅周辺は現在56件の整棟物件が在售されており、平均価格は約8.4億円、平均表面利回りは約4.01%。過去12ヶ月(2025年9月から2026年9月)で坪単価は8.25%上昇した。新宿駅周辺は31件の在售整棟で、平均価格は約7.3億円、12ヶ月で坪単価が6.38%上昇。東京駅周辺は在售整棟が極めて少なく、平均価格は約5.6億円、供給が限られている。 渋谷・新宿・東京の3駅の整棟物件坪単価推移。データ出典:urbalytics building_cap_rate_stats。 在售土地については、渋谷駅周辺57件で平均坪単価約1,447万円、新宿駅周辺17件で約1,391万円、東京駅周辺は在售土地も少なく、平均坪単価約1,075万円。都心部の利回りは3%〜4%の範囲に圧縮されており、外国資本の競争が資産価格を押し上げていることがうかがえる。 urbalytics データ洞察:渋谷の56件の在售整棟と57件の在售土地は、都心で最大規模の投資級市場を形成している。12ヶ月で坪単価が8.25%上昇したことは需要の強さを示すが、4%の利回りは資産価格が既に高水準にあることを意味する。許可制が一般の不動産取引に拡大すれば、市場の流動性に影響が出る可能性がある。現時点では、このリスクは顕在化していない。 許可制が市場に与える影響:3つの次元 第一に、直接的な影響は限定的。許可制の対象は自衛隊施設周辺1kmおよび特定の敏感区域である。東京都心5区の住宅・商業物件の多くはこの範囲に含まれない。外国の個人投資家による一般的なマンションや収益物件の購入は、現行制度の下では引き続き開かれている。 第二に、シグナル効果は大きい。2026年4月の国籍申告制度から9月の許可制提言まで、規制の方向は「誰が買っているかを把握する」から「買えるかどうかを制御する」へと移行している。この政策の軌跡は外国投資家の期待に影響を与える可能性がある。一部の投資家は規制強化前に取引を急ぐ可能性があり、短期的な取引量の押し上げ要因となり得る。 第三に、後続政策の不確実性。提言では投機的購入の抑制に向け、税制手段や時限的な制限措置を参考に検討することが示されている。カナダの非居住者購入一時禁止やオーストラリアの「新築のみ許可」に類する措置が導入されれば、都心の高級マンション市場への影響はより直接的になる。これらの措置は現時点では議論段階である。 投資家が注視すべき方向 日本の不動産に関心を持つ投資家は、実際の取引が制限されるかどうかと、市場心理が影響を受けるかどうかを区別して捉える必要がある。 実際の取引面では、urbalytics の検索で、都心5区に依然として大量の在售物件があることが分かる。渋谷の56件の整棟と57件の土地、新宿の31件の整棟と17件の土地という在售量は市場の供給が十分であることを示している。収益物件は利回りが3%〜4%に圧縮されているものの、取引は依然として活発である。渋谷駅の市場ページで具体的な物件明細と価格推移を確認できる。 市場心理面では、臨時国会の審議状況を注視する必要がある。修正案が今年中に可決されれば、2027年度からの実施可能性が高まる。urbalytics のデータプラットフォームで主要エリアの掲載件数と価格変化を追跡し、政策期待による異常な変動がないかを判断することができる。 urbalytics で東京都心の物件を検索 こちらから urbalytics の検索機能を利用し、東京都心5区のマンション・収益物件の掲載状況を確認できる。駅別、価格、面積、利回りでの絞り込みに対応している。 リスク注意喚起:本記事で引用した売価・利回りデータは掲載基準値であり、実際の成約価格ではない。表面利回りには管理費・修繕費・税金が控除されていない。地域平均値は個別物件の差異を覆い隠す可能性がある。政策内容は提言段階の情報であり、実際の法文は国会の審議結果による。 本記事は投資助言を構成するものではありません。 #日本不動産 #東京不動産 #外国人規制 #許可制 #自民党 #土地取引 #urbalytics #不動産投資 ※ 本記事の図表は urbalytics プラットフォームのデータから生成した。カバー画像は Wikimedia Commons の国会議事堂写真、新宿スカイラインは Wikimedia Commons の実景写真である。 参考資料 日中プレス「自民党、外国人の敏感土地購入に許可制を提案」2026年9月25日 三菱UFJ信託銀行 東京新築マンションの外国人販売比率に関する調査 CBRE クロスボーダー不動産投資調査(東京7年連続1位) urbalytics プラットフォームデータ(search_properties / building_cap_rate_stats、2026年9月取得) 国土交通省「土地の取得・利用等の在り方に関する有識者会議 提言」2026年8月
地価は2007年の水準に回帰、しかし浅草の収益ビルは水面下で値下がり:2026年基準地価に見る三つの乖離

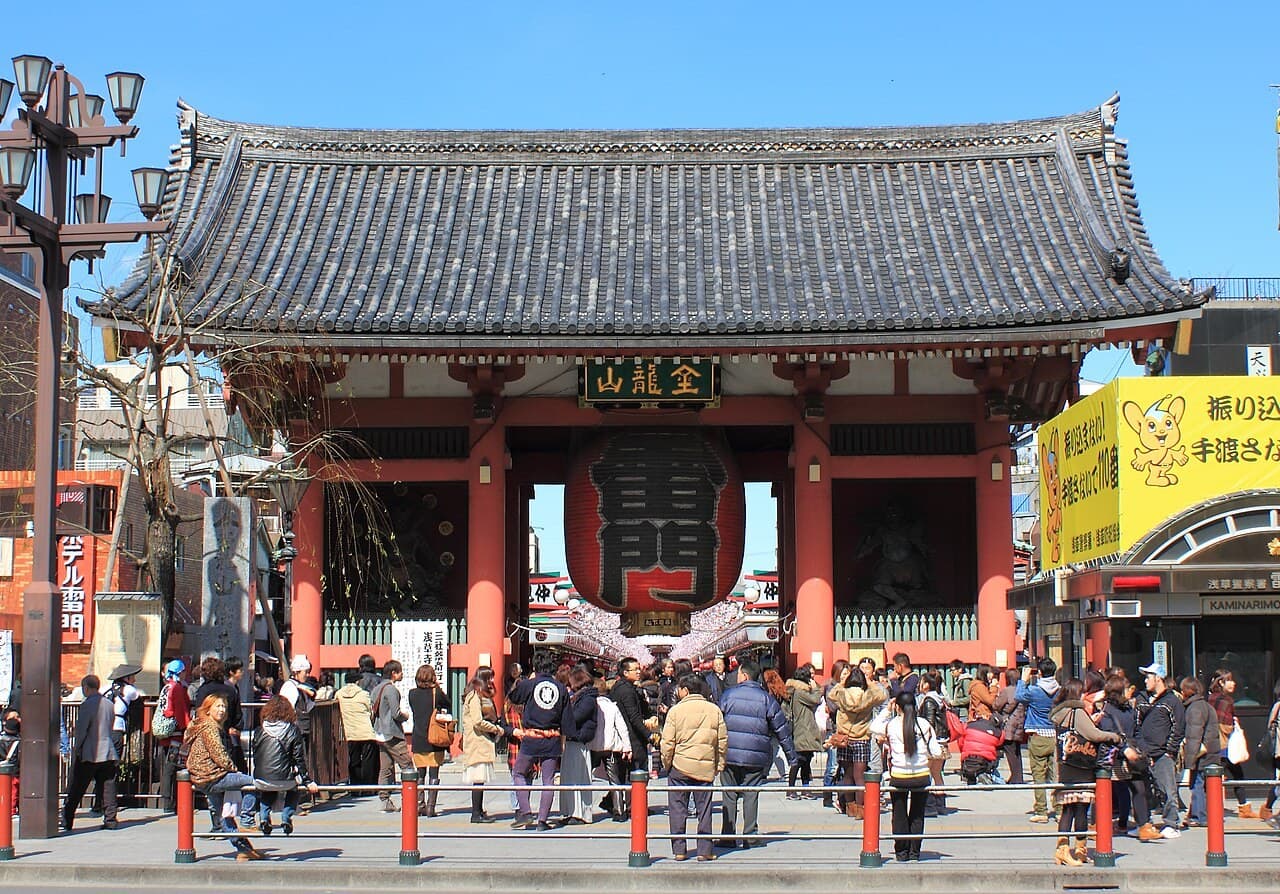
地価は2007年の水準に回帰、しかし浅草の収益ビルは水面下で値下がり:2026年基準地価に見る三つの乖離

東京23区の住宅地は8.7%上昇。しかし実勢データでは、一棟収益物件の坪単価も賃料も、この上昇トレンドに追随していない。2026年9月15日、国土交通省が全国2万1466地点の基準地価(7月1日時点)を公表。全国の全用途平均は+1.5%で、5年連続の上昇となった。ただし投資家が注目すべきは平均値そのものではなく、その下に潜むギャップだ。東京23区の住宅地は+8.7%。リーマン危機前の2007年以来で最大の伸びだ。前年は+8.3%で、上昇ピッチは加速している。東京都は都道府県別の住宅地上昇率で12年ぶりに首位となった。ところが同期間の Urbalytics プラットフォーム上の実際の売出・成約データを見ると、向きの異なる別の曲線が現れる。雷門・浅草寺(東京都台東区)数字の中身:どこが上がり、どこで減速が始まったかまず公表データの骨子を整理する。全国の住宅地は+1.0%で前年並み、商業地は+2.9%で前年の+2.8%からわずかに拡大。三大都市圏は総じて+4.4%、うち東京圏は全用途+5.4%、商業地は+8.9%に達した。東京圏の住宅地上昇率トップは品川区北品川の+18.8%、次いで港区芝浦の+18.7%。両地点に共通するのは高輪ゲートウェイ駅周辺の大規模開発だ。市場が買っているのは現時点の利便性ではなく、将来の利便性への期待である。中心に近づくほど上昇は急峻だ。都心3区の住宅地変動率は前年の+13.1%から+13.9%へ、都心6区は+12.8%から+13.3%へ、23区全体は+8.3%から+8.7%へ。国交省の表現は慎重で、「マンション価格の上昇に足踏み感が出たとは言い難い」とするにとどまる。しかしこれは半分だけ正しい。同じ調査の中で、千代田区・中央区といった最中枢の上昇率はむしろ縮小。国交省担当者の説明は率直で、マンションの高騰が続き、需要が一部そがれ始めているとする。高輪ゲートウェイ駅〜品川間の開発工事(東京都港区)商業地では、全国上昇率トップ10のうち東京が6地点、そのうち4地点は台東区浅草だ。浅草ではある商業地点が+26.9%、別の地点も+25.0%——報道によれば、浅草中心部の地価はこの5年で2.2倍になったという。牽引役は言うまでもなくインバウンドだ。ただしもたらしたのは収入だけではない。地価上昇は賃料を押し上げ、後継者不足も重なって、浅草の老舗は相次いで店を畳んでいる。手打ちそばの老舗「十和田」を営む冨永照子氏(89)は、この通りで「只剩我家和对面」还不是连锁店と語る。乖離その1:地価は上がるのに、一棟収益物件の坪単価は下がるここで一つ目の乖離だ。Urbalytics の駅圏データで浅草の一棟収益不動産の時系列を引くと、地価カーブとはほぼ鏡像になっている。データ出典:Urbalytics浅草駅圏の一棟販売中サンプルは132件。平均表面利回り5.64%、中央値4.60%、平均総額約4.44億円。見た目は悪くない。しかし肝心なのは平均坪単価の推移だ。2025年Q4は462.74万円/坪、2026年Q1に410.95万円、Q2に404.98万円、Q3にはさらに356.60万円/坪まで低下。4四半期で累計−7.76%、平均すると四半期あたり約−1.94%の下落となる。つまり、公表地価が+26.9%を記録した同じ街区で、実際に売りに出る収益ビルの単位面積あたりの売値は3四半期連続で下がっている。この2つの数字は矛盾しない。測っている対象が違うからだ。基準地価は土地そのものを最有効使用の仮定で評価した値。一方の坪単価は、古い建物・古い賃貸借・古い収益構造を抱えた一棟資産の実勢の要価である。前者がインバウンドによる商業期待で押し上げられ、後者が建物の陳腐化と調達コストで抑え込まれるとき、乖離(スプレッド)が生まれる。乖離その2:賃料は地価上昇の説明になっていない二つ目の乖離は賃貸サイドにある。こここそが保有期間キャッシュフローの源泉だ。浅草駅 銀座線の駅名標Urbalytics の浅草駅圏の分譲マンション賃貸データでは、平均月額賃料14.57万円、平均面積34.28㎡。換算した賃料坪単価は平均で約0.434万円/坪・月。四半期では、2026年Q2が1.48万円/坪・月、Q3は1.43万円へ、区間で−3.38%。品川駅圏はやや良好だが強いとは言い難い。平均月額賃料31.88万円、賃料坪単価0.553万円/坪・月。2026年Q1〜Q3はそれぞれ1.76、1.75、1.90万円/坪・月。直近は持ち直したが、全体としては狭いレンジでの推移だ。3本の線を並べればロジックは明快だ。地価は上昇、売値は軟化、賃料は横ばい〜弱含み。Urbalytics インサイト 保有型投資家にとって、この組み合わせは表面利回りの分母と分子が同方向に動きつつ、振れ幅が非対称であることを意味する——坪単価は4四半期で−7.8%、賃料坪単価は同期間で−3.4%。結果として簿価ベースの利回りは運良くわずかに上がるが、経営改善によるものではない。浅草駅圏の一棟の中央値利回り4.60%という数値は、「地価評価と実勢取引が乖離し始めている」という前提で読まなければ、『割安』と誤解しかねない。留意点として、品川駅圏の一棟販売中サンプルはわずか3件(中央値利回り2.41%)で、サンプル数が小さく参考値にとどまる。単独で当該駅圏の利回り水準を判断すべきではない。浅草駅圏の2025年Q3の坪単価サンプルも8件のみで、同様に参考扱いとする。乖離その3:上昇は一都三県の外縁へ拡散している三つ目の乖離は空間的なものだ。都心の伸びが縮小し始めても需要は消えず、周辺へと溢れ出している。典型は千葉県。全用途平均+3.8%、住宅地+3.4%。上昇率上位10地点の大半が流山市に集中する。首位は東武野田線・初石駅近くの「流山市東初石3丁目103番82」で+18.7%、2年連続の首位だ。留意すべきは、流山おおたかの森駅周辺は既に高値圏で、需要がより地価の安い外縁へと向かった点だ——東初石はこのロジックの産物である。TX(つくばエクスプレス)による都心通勤力に子育て環境が加わり、この拡散チェーンの基盤的ドライバーとなっている。神奈川県も同じ物語の別バージョンだ。住宅地+3.1%、商業地+7.2%。連続調査の住宅地663地点のうち611地点が上昇、下落はわずか3地点。川崎市は+4.3%で、その理由は「東京都内に比べ価格面での割安感」と明確に位置づけられている。相模原市・橋本駅周辺は完全に期待でのプライシング——上昇理由はリニア中央新幹線(リニア中央新幹線)新駅設置への期待だ。もちろん、拡散=安全ではない。第一に、外縁の上昇率が大きいのは、需要構造が根本的に変わったからではなく、ベースが低い側面が大きい。金利上昇で購買力が圧縮されれば、最初に失速しやすいのは外縁である。第二に、千葉県の工業地は+8.0%で14年連続のプラスだが、伸びは一昨年の+8.2%から縮小。鑑定評価員は、建設コスト上昇により需要が「より地価の安い地点へ波及」していると指摘する——これは需要に引っ張られた拡散ではなく、コストに押し出された拡散だ。投資の示唆:「地価ニュース」と「利回りの意思決定」は切り分けて読む今回の基準地価の価値は、「日本の不動産はまだ上がっている」と確認することではない。自分がいるセグメントが、どちら側の乖離に位置しているかを見極めることにある。インバウンドを中核仮説とする商業地のアセットでは、浅草は既に期待を地価に先行計上している一方で、実勢の坪単価は反落している。これは購入側の交渉余地が見出しが示唆する以上に大きい可能性を意味する。前提は、古い建物とオペレーショナルリスクを受容できることだ。一都三県の住宅系アセットでは、拡散ロジックはなお継続している。ただし「上昇率が大きい」ことと「安全余地が厚い」ことは切り分けて評価すべきだ——東初石のような地点は検討に値するが、すでに上がり切った中核駅前を追う必然性は薄い。リスク提示 最大の変数は引き続き金利と建設コストである。国交省は今回の講評で、「今後の金利動向と建設費上昇が土地取得意欲にどう影響するか」を焦点に挙げた。もし資金調達コストがさらに上がれば、先に圧迫されるのは地価の評価額ではなく、一棟物件の坪単価と消化(売れ行き)のスピード——そして後者こそ、本稿の三つの実勢データが既に示している方向だ。特定の駅圏について、地価・坪単価・賃料・利回りの四本の線を一枚のグラフで対比したい場合は、Urbalytics で駅名検索し、当該エリアの実勢データを呼び出してから、見出しのパーセンテージを信じるかどうか判断すればよい。#東京基準地価 #基準地価2026 #東京23区 #浅草 #品川区北品川 #流山市 #千葉県の地価 #神奈川県の地価 #一棟収益物件 #表面利回り #賃料坪単価 #インバウンド #日本不動産投資 #高輪ゲートウェイ #Urbalytics参考資料1. 国土交通省, 2026年都道府県地価調査(基準地価・7月1日時点), 2026年9月15日公表2. 朝日新聞, 「定借マンション、都心で脚光 分譲より1~2割安の傾向」, 2026, https://news.yahoo.co.jp/articles/893f26a8838042dae017a2d61180a3ef0a47940b3. TBS NEWS DIG, 「2026年基準地価発表 インバウンド需要熱く白馬村や浅草など大幅上昇 東京は12年ぶりに住宅地上昇率1位」, 2026, https://news.yahoo.co.jp/articles/8a83fd8f03a64f485dc05d47dfcd1a0bd823a83c4. TBS NEWS DIG, 「2026年の基準地価 "インバウンド需要"で浅草が急上昇も…地価高騰で老舗廃業相次ぐ」, 2026, https://news.yahoo.co.jp/articles/222b2d2d765bae9be8c52b5fc443f7e1c393ceb45. 健美家, 「国土交通省が基準地価発表。全国地価は5年連続上昇。商業地2.9%、東京・大阪が牽引」, 2026, https://www.kenbiya.com/ar/ns/research/china/10538.html6. 産経新聞, 「TX沿線や子育て環境が需要後押し 千葉県の基準地価、住宅地上昇率上位の大半は流山市」, 2026, https://news.yahoo.co.jp/articles/0d11bd63ea03e1b163f9a595e62ecf9a4754c4277. 産経新聞, 「通勤利便性高いエリアや湘南が牽引、神奈川県の基準地価 住宅地上昇、商業地は訪日客効果」, 2026, https://news.yahoo.co.jp/articles/1d8de9ef7b4c12cd37092e4dfa3e9491f20a9bad8. ロイター, 「26年全国基準地価は+1.5%、5年連続上昇 緩やかな景気回復を反映」, 2026, https://news.yahoo.co.jp/articles/b90ac3cf6362711079fcb59a17de39486c5b2aaa9. Urbalytics プラットフォームデータ(浅草・品川駅圏 rent_stats / building_cap_rate_stats), 2026年9月15日取得, https://www.urbalytics.jp
「ワニの口」が3割に拡大:東京都心3区の中古マンション、売り出し価格は不可避の下方修正待ち

「ワニの口」が3割に拡大:東京都心3区の中古マンション、売り出し価格は不可避の下方修正待ち

売り出し価格と成約価格の間に約3割のギャップが生じており、これを埋めるには売り手が歩み寄るしかない——賃料側がまったく上がっていないためだ。2026年9月2日、不動産事業プロデューサーの牧野知弘氏は、東京都心3区(千代田・中央・港)の中古マンション価格が2025年末以降すでに頭打ち状態に入っていると指摘した。これはそれ自体ニュースではないが、投資家が立ち止まって見るべきは氏が示した数字だ。売り手の売り出し希望価格と実際の成約価格の間に、現状で約30%の乖離が横たわっている。この乖離は日本の業界で通称「ワニの口」と呼ばれる。成約価格が横ばいのまま、希望価格だけが右肩上がりに進み、グラフ上の2本の線がどんどん開いていく。都心資産を保有する、あるいは参入を検討する越境投資家にとって、この「口」がいつ、どちら側から閉じるのかは、「今年何ポイント上がったか」よりはるかに重要だ。一、3割のギャップは、計算で説明がつく牧野氏の説明には検算できるアンカーがある。日本の業界では、購買の主力であるいわゆるパワーカップルが住宅ローンの許容範囲内で購入できる物件総額の上限は1.2億〜1.3億円程度と広く見なされている。これがおおむね成約価格の天井だ。この天井に3割上乗せすると、売り手の希望価格は1.7億〜1.8億円のレンジに乗る。問題は高いか安いかではなく、物理的に買い手の借入余力を超えている点にある——買いたくないのではなく、ローンが通らないのだ。牧野氏は見落とされがちな点を強調する。最近報じられる「都心中古マンションの売り出し価格下落」は、下がっているのが売り手の希望価格であって、成約価格ではない。希望価格ですら緩み始めたという事実は、売り手側の我慢が限界に達しつつあることを示すシグナルである。真に見るべき座標は、東日本不動産流通機構(東日本レインズ)が公表する登録価格と成約価格の2本の線だ。両者の乖離が、売り手が買い手に歩み寄らざるを得ない水準まで広がったとき、市場は「どこまで上がるか」ではなく「どちらが先に折れるか」を議論していることになる。東京都心の街並み二、今回の上昇を支えた燃料は需要ではなく、買取再販業者のバランスシート希望価格がここまで先行した理由を理解するには、誰が価格を提示しているのかを見る必要がある。牧野氏は中小不動産業者による買取再販に矛先を向ける。この手法の経済ロジックはきわめて単純だ。業者は湾岸エリアの築15〜20年のマンションを仕入れ、浅めのリノベーションを施し、およそ半年後に再販する。仲介に徹していれば収益は3%の仲介手数料に限られるが、前年比30〜40%の上昇局面では、自ら買って売り直すほうが明らかに妙味が大きい。こうして自己勘定での仕入れが業界の慣行となり、価格体系はエンドバイヤーの支払能力ではなく、業者のコスト構造に連動して動くようになった。上昇局面では両者は併走できるが、実需層がついて来られなくなった瞬間、その距離は在庫となって跳ね返る。いま市場を詰まらせているのがまさにこれだ。牧野氏の見立てでは、業者は1.7億円の希望価格から値を下げると即座に赤字化するため、直近数カ月は下げずに耐える構えだ——これは需要ではなくバランスシートに規定された価格の硬直性であり、下方修正を遅らせる一方で、そのエネルギーを内部に蓄積させている。港区芝浦一帯の高層住宅群三、賃料が示すもう一つの答え:都心3区の実勢水準この「口」がどちらに閉じるかを測る最も信頼できる参照系は売り出し価格ではなく賃料だ。賃料は実需で価格が決まり、買取再販業者のバランスシートで引き上げることのできない唯一の変数だからである。Urbalyticsのデータによれば、港区・田町駅圏の賃貸マンション坪単価は直近4四半期で1.71万円/坪・月から1.72万円/坪・月へと推移し、累計変動は+0.58%にとどまった。サンプル数は4件から143件に拡大しており、トレンドの確からしさは高い。同期間の千代田区・神保町駅圏は−1.42%、中央区・銀座駅圏はサンプルが薄い(各四半期6〜12件、参考値)ものの、2四半期で−26.02%を記録している。言い換えれば、売り出し価格が前年比で3〜4割上がったとされる局面でも、都心3区の住宅賃料の実勢水準は概ね横ばいで、局所的には弱含んでいる。「都心は需給逼迫で上がっている」という物語の土台は大きく揺らいでいる。一棟収益物件側の指標はさらに明瞭だ。田町駅圏で販売中の一棟ものの表面利回りは平均3.68%・中央値3.88%、平均価格7.30億円。銀座駅圏は平均3.28%・中央値2.68%、平均価格11.38億円。この利回り水準では、長期金利が3%に達した環境下でイールドギャップはほぼ潰れている。Urbalytics 都心3区 賃料坪単価・一棟利回り分析Urbalytics インサイト Urbalyticsの内部データの価値は、業界団体の加重指数ではなく、実際の売出・実際の賃貸記録に基づいている点にある。売り出し価格と成約価格が噛み合わない局面では、賃料坪単価と一棟の表面利回りの2本を対比させることが、売り手の物語をバイパスする唯一の検証ルートとなる——田町は4四半期連続で賃料がほぼゼロ成長である一方、一棟の表面利回りはわずか3.68%。この2つの数字の組み合わせ自体が、「都心はさらに3割上がる」という見立てへの最も直接的な反証だ。四、金利上昇が最後のクッションを奪った価格の乖離は時間とともに吸収され得る——ただし資金コストが動かないという前提がある場合に限る。この前提は2026年9月時点で崩れている。同日の報道では、日本の長期金利が一時3%に達し、1996年以来初めての水準となった。背景には財政面への懸念の高まりがある。個人向けに波及したところでは、2026年9月の住宅ローン金利は変動型が据え置きとなる一方、10年固定およびフラット35はそろって引き上げられた。市場への打撃は、月々の返済表そのものよりも買い手の心理を変えてしまう点にある。これまで多くの買い手は「どうせ変動型だから金利は無視できる」と暗黙の前提を置いていた。利上げが日常の視野に入った瞬間、同じ人が同じ物件に払ってもよいと感じる価格は自動的に切り下がる。牧野氏の見立てでは、業者はここ数カ月はなお耐えられるが、実需層は明らかに歩調が合っておらず、市場は下落への転換点にある。売り出し価格が3割高止まり、賃料がゼロ成長、金利が上向く——この3つが同時に起きているとき、修正の方向に迷いはなく、残るのはペースだけだ。田町駅ホーム五、下方修正はどこから始まり、どこへ伝播するか牧野氏は、価格調整は都心3区で止まらず、新宿・渋谷・文京を加えた都心6区でも止まらず、外縁へと波及すると明言する。この拡散経路には、互いに逆方向の2つの力が潜んでおり、投資家は切り分けて見る必要がある。第一に、都心6区からはじき出された一部の買い手が6区外へ回ることで、外縁部の需給が一定程度引き締まり、周辺価格の下支えとなる——いま千葉・神奈川・埼玉の戸建て市況が強いのは、「東京ではさすがに住めない」という層が郊外を買い始めている直接の結果だ。第二に、しかし全体として金利上昇が続く場合、より多くの買い手がローン審査のラインから脱落し、需要そのものが縮む。このとき外溢れの下支えは必ずしも持続しない——言い換えれば、周辺部が受け取っているのは需要の「移動」であって「増加」ではない。上昇金利局面における耐性は、この2つでまったく異なる。すでに都心資産を保有する投資家にとって、当面のリスクは評価益の目減りではなく流動性だ。希望価格と成約価格が3割乖離している局面では、売り出し件数は成約可能件数を意味せず、エグジット期間は大幅に延びる。リスク注意 「売り出し価格の下落」を「押し目買いのチャンス」と誤読しないことが肝要だ。現在緩んでいるのは売り手の希望価格であり、成約価格は同調していない。つまり、ギャップは下から支えられているのではなく、上から圧縮されている。賃料がゼロ成長、一棟の表面利回りが4%未満、長期金利が3%に達する組み合わせにおいて、キャピタルゲインに依存する戦略の窓はすでに閉じており、保有期間を支えるのはキャッシュフローそのものだけだ。六、結論:この「口」は上から閉じる以上を総合すると、都心3区の足元の状況は明瞭だ。売り出し価格は買取再販業者のコスト構造に押し上げられて高止まりし、成約価格はローン能力により1.3億円付近でロックされ、賃料は直近4四半期ほぼ横ばい、資金コストは1996年以来の高水準で上昇基調にある。4つの変数のうち、可動なのは売り出し価格だけだ。ゆえに「ワニの口」は高い側から閉じる公算が大きい——すなわち、買い手が追い上げて埋めるのではなく、売り手が自ら下方修正して埋めるということだ。買い手にとっては待つこと自体がリターンとなり、保有者にとってはエグジット計画をより長い時間軸で引き直す必要がある。この市場は今後、売り出し価格を読み続ける人ではなく、賃料と利回りで価格を検証する人を報いるだろう。取引に動く前に、特定の駅圏の賃料坪単価・一棟の表面利回り・実際の売出サンプルを同一グラフで比較したいなら、Urbalyticsのエリア賃料統計と利回り分布ツールが数分で座標軸を提示できる。#東京都心3区 #千代田区 #中央区 #港区 #中古マンション #ワニの口 #成約価格 #東日本レインズ #表面利回り #一棟収益物件 #住宅ローン金利 #長期金利 #日本不動産 #Urbalytics参考文献マネーポストWEB / Yahoo!ニュース, 2026, 【都心3区の中古マンション価格が「下落」へ】売り出し価格と成約価格の差の"ワニの口"が開いた!, https://news.yahoo.co.jp/articles/29a2cb024b69ca68cb52844173b81beec84365b5TBS NEWS DIG「news23」/ Yahoo!ニュース, 2026, 「アムラー」流行の1996年以来…長期金利が一時3%に 住宅ローンへの影響は?背景にある「財政懸念」, https://news.yahoo.co.jp/articles/513f4c4dc25477c62a1890363cf7e739b76216bfYahoo!ニュース, 2026, 9月の住宅ローン金利推移や動向は? 変動金利は据え置き、10年固定とフラット35は引き上げ!, https://news.yahoo.co.jp/articles/9d0f56636c8d51f8a90df238e29ff9a431fbc885公益財団法人 東日本不動産流通機構(東日本レインズ), 月例マーケットウォッチ, https://www.reins.or.jp/trend/牧野知弘『街間格差』中央公論新社(中公新書), 2025Urbalytics(内部データ:田町・神保町・銀座 各駅圏の賃貸マンション坪単価四半期推移、一棟ビル表面利回り分布、2026年9月2日時点), https://www.urbalytics.jp/
2,881億円の穴:「みんなで大家さん」運用・販売の許可同時取り消しが露呈させた不特法の制度の穴

2,881億円の穴:「みんなで大家さん」運用・販売の許可同時取り消しが露呈させた不特法の制度の穴

同日に二つの地域で許可が取り消された2,881億円の穴が、露呈させたのは成田の土地ではなく、不特法がこれまで強制開示を義務付けてこなかった複数の事項だ。2026年9月1日、大阪府と東京都は同日に、不動産小口化商品「みんなで大家さん」の運用会社および販売会社の事業許可をそれぞれ取り消した。年利7%を掲げ全国で延べ7万人超を勧誘し、調達総額2,000億円超に達したブランドは、2枚の許可が同時に失効した瞬間、実質的に終止符が打たれた。日本の不動産小口化商品を検討中、あるいは「遠隔保有・管理不要・安定7%」といった訴求に惹かれ始めた越境投資家にとって、本件は層を追って解剖する価値がある——教訓は数字の大きさではなく、制度が何を許容しているかにある。一、成田:繰り返し約束されながら、着工しなかった舞台この事案を理解するには、まず成田に戻る必要がある。日本の対外的な空の玄関口として、成田国際空港周辺は長らく「物語が作れる」開発余地と見なされてきた。第3滑走路や空港機能強化の計画が俎上に載り、越境ECの拡大で物流・倉庫需要は膨らむ一方、地価は東京都心に比べ大幅に低い。このロジック自体は荒唐無稽ではない。Urbalyticsのデータによれば、成田駅圏の一棟収益物件の販売サンプルにおける表面利回りの中央値は約10.0%。平均成約坪単価は2026年第3四半期で約56.1万円/坪、2025年第3四半期から累計で8.68%上昇している。すなわち、実物収益が確かに存在し、かつ緩やかに値上がりしている市場だ。問題は、『シリーズ成田』が指し示していた「成田ゲートウェイプロジェクト」が、このロジックを建物に変換できなかったことにある。楽待新聞編集部の現地記録によれば、2024年2月と2026年8月の2度にわたる撮影でも開発予定地にほとんど変化はなかった。しかも構想全体を支える前提——成田国際空港会社(NAA)との土地賃貸借契約——は2025年11月末で満了し、その後一度も再締結されていない。言い換えれば、投資家が買ったのは「成田にある物語」であって、「成田にある資産」ではなかった。成田国際空港ターミナル二、9月1日:2つの行政庁が同日に2つの許可を取り消し2つの許可の取り消しは、異なる問題に基づき、異なる所管庁が個別に行った。大阪府は運用会社「都市綜研インベストファンド」の許可を、東京都は販売会社「みんなで大家さん販売」の許可を取り消した。大阪府の処分理由は法条上2点。第一に資本要件違反(不動産特定共同事業法第36条第2号)。同社が2026年7月に提出した2025年度事業報告書では、貸借対照表の純資産がマイナス2,881億円で、資本金約29億円の9割(約26億円)すら充足できず、許可基準に適合しない。第二に「情状が特に重い」違反(同法第36条第5号)。これは財務の問題ではなく、隠匿そのものを指す。詳細は後述する。「償還」という言葉の意味を失わせるのは、資金規模の絶対量だ。償還期限を過ぎても未返還の出資者は累計7511人、約188億円。未到来分は累計65269人、約1724億円。合計で延べ7万人超、約1913億円が元本返還の原資を欠く状態にある。一方、同社の2026年6月末の現預金残高はわずか9241万円で、上記合計金額の0.05%にすぎない。大阪府はこれをもって、出資金の償還が「極めて困難な状況」にあると認定した。たとえ決算公告に記載の自社保有不動産の時価314億円を全て換価したとしても、返還すべき出資金1885億円との差は1500億円超——粗い試算では、出資者が最終的に取り戻せるのは元本の約16%にとどまる。 同社資産にはすでに複数の差押えが入っており、大阪市中央区の一画には2026年5月、約120億円の仮差押命令が発令された。大阪市内の官庁街投資家が買ったのは成田の「物語」であって、成田の「資産」ではない。三、制度の穴:不特法がこれまで開示を義務付けてこなかったことこれを単に「一社の不正」として読むと、より重要な点を見落とす。行政処分書で最も刺さる一節は、この制度がいかに合法的に迂回されたかを示している。処分書は、運用会社が「みんなで大家さん成田13号」等の賃借人が賃料を支払っていないと知りながら、契約成立前交付書面に事実と異なる記載を行い、販売を継続して6億円超を募集したと認定した。さらに重要なのは代表取締役の動機認定である。賃料遅延の公表は「レピュテーションリスクを増幅させ、社債発行による大規模な資金調達に重大な悪影響を及ぼす」と判断し、社内にさえ通知しなかったという。結果として、現場の販売員は全く知らされないまま販売手続きを続けた。販売会社側の問題は不作為だ——賃借人の未払いを知りながら調査を尽くさず、投資家に誤認を生じさせる書面を交付・説明し、14億円超を募集。しかも2024年に指示処分を受けた後も、同じ違反行為を繰り返した。では、なぜ取り消しに至るまで「止まらなかった」のか。答えは不特法自体に、以下の開示義務が存在しないことにある。第一に、想定利回りの算定根拠を公開する義務がない。すなわち「年利7%」という数字の出所を、運用者は法的に投資家へ証明する必要がない。第二に、対象不動産価格の妥当性について第三者検証の義務がない。一つの土地がいくらかは、発行体が自ら決められてしまう。第三に、出資金の使途に開示義務がない。投資家の資金が資産の取得に充てられたのか、前期の分配金の補填に使われたのか、書面から判別できない。第四に、利害関係人取引の妥当性に開示義務がない。本件では親会社「都市綜研インベストバンク」が主導した海外の「保険付債券」発行で、最初の2.5億ドルの引受人は同社自身だった——利害関係人取引の教科書的な事例である。この2025年10月に実行予定だった発行は、最終的に実行されなかった。第五に、開発型商品の資金計画に開示義務がない。その結果、「土地賃貸借が既に満了している」という致命的情報が、投資家の視界に入り続けないままとなり得る。成田空港周辺の未開発地リスクの注意喚起 小口化商品のリスクは「何%と書いてあるか」にはない。本質は、その利回りを投資家が検証できないことにある。想定利回りの算定方法、対象資産の評価、資金の実際の使途、利害関係人取引のプライシングがいずれも強制開示の範囲外であるとき、投資家の手元の「7%」は実質的に約束の文言であって、検証可能な事実ではない。年利という数字をリスク指標として読むのは、出発点から方向を誤る。四、投資家の視点:紙の「7%」と、実物の「10%」最も実務的な問いに戻ろう。日本で安定的なキャッシュフローを得たい投資家は、本件から何を持ち帰るべきか。端的なのは利回りの座標軸だ。Urbalyticsのデータによれば、同じ成田駅圏で、61件の一棟収益物件(販売サンプル)の表面利回り中央値は10.0%、平均は10.52%。レンジは最低4.0%から最高32.1%まで広がる。平均価格は約5,666万円、これに対応する平均年間賃料収入は約484万円である。つまり、実物・賃貸借契約・登記簿で構成されるこの市場では、10%前後が中央値であり、7%は必ずしも魅力的とは言えない。算定式の開示が不要な「紙の」商品が、同一エリアの実物資産の中央値を下回る数字を掲げるとき、その価格が表しているのは収益ではなく、「手間いらずプレミアム」である。賃料サイドの基準も校正しておきたい。Urbalyticsの賃貸統計では、成田駅圏の一棟物件の平均月額賃料は約32.3万円、平均延床面積は約200.9㎡、1㎡当たり賃料の中央値は約0.266万円。直近四半期の単価はやや弱含むが、四半期によってはサンプルが2件にとどまるため、あくまで参考値として扱い、安易にトレンドと断じるべきではない。成田駅圏 一棟収益物件の利回り分布と坪単価の推移Urbalytics インサイト Urbalyticsの内部データが判断の拠り所になり得るのは、アンケートや体感ではなく、実際の販売・成約サンプルや賃貸登録記録を1件ずつ集約して分布を算出しているからだ。61件の販売サンプルの利回りレンジ、22件の賃貸サンプルの単価中央値——各数字は具体的な住所と物件明細に遡及できる。 そしてサンプル数を明示しているからこそ、読者はどの四半期が参考値で、どれがトレンドを構成するかを自ら判断できる。これは小口化商品の「想定利回り」には不可能なことだ。結語:『7%』を、投資家自身ができる3つの確認行動に置き換える本件は2つの許可が取り消されたからといって終わらない。全国で約2500人の出資者が、総額約232億円の集団訴訟を提起中であり、大阪地裁はすでに3件の判決で合計約8億円の返還を命じた。運用会社は返還義務自体はほとんど争わず、資金繰りを理由に分割返済を求めている。今後の焦点は、運用会社および親会社が破産・民事再生・特別清算のいずれに進むかだ。制度面もこのままでは済まない。累計2000億円規模のプロダクトが、規制の枠内で想定利回りの根拠、資産評価、利害関係人取引を合法的に非開示にできた以上、法改正への圧力は時間の問題だ。想定利回りの根拠説明義務と利害関係人取引の開示は、次の不特法改正議論の核心になるだろう。もっとも、投資家にとって「制度改正を待つ」ことは戦略ではない。その前に、直ちに実行でき、かつ最も有効な自衛は3つだけだ。毎年、運用者の決算公告を確認し、分配記録ではなく純資産を見ること。想定利回りの算定根拠と対象不動産の時価資料を請求し、入手できなければレッドフラッグとみなすこと。利害関係人取引の構造、とりわけ「自社が自社を引き受ける」類のスキームを確認すること。どれも楽しい作業ではないが、最後の防波堤である。着手前に、特定エリアの利回りと賃料水準を実際の販売サンプルと賃貸記録で素早く把握したい場合、Urbalyticsのエリア別利回り・賃料統計ツールが、数分でその座標軸を提示できる。#みんなで大家さん #不動産特定共同事業法 #不特法 #成田 #千葉投資 #東京都 #大阪府 #行政処分 #不動産小口化 #不動産クラウドファンディング #投資リスク #日本不動産 #表面利回り #デューディリジェンス #Urbalytics参考文献楽待新聞, 2026, 「みんなで大家さん」大阪府と東京都が許可取り消し…債務超過2881億円, https://www.rakumachi.jp/news/column/405953読売新聞オンライン, 2026, 「みんなで大家さん」関連2社、大阪府と東京都が事業許可取り消し…運用会社は出資者への償還が困難な状況, https://www.yomiuri.co.jp/national/20260901-GYT1T00331/朝日新聞, 2026, 「みんなで大家さん」販売・運用2社、都と大阪府が事業許可取り消し, https://news.yahoo.co.jp/articles/d650263d28e9d711ec55a097a825762826aefc43毎日新聞, 2026, 「みんなで大家さん」 大阪府が運営会社の事業許可を取り消し, https://news.yahoo.co.jp/articles/b0be1477cdf9b1fca7b10dd50fc2de44e6d40bc2関西テレビ, 2026, 不動産ファンド「みんなで大家さん」事実上の事業終了へ 債務超過や返還約束を果たさず, https://news.yahoo.co.jp/articles/da595b32e1690211ccf72874b8c05049d77795a6e-Gov 法令検索, 不動産特定共同事業法, https://laws.e-gov.go.jp/law/406AC0000000077Urbalytics(内部データ:成田駅圏 一棟収益物件 表面利回り・坪単価・賃料統計、2026年9月1日時点), https://www.urbalytics.jp/
03-4566-3208お問い合わせ