不動産投資の出口戦略:買う時点で売り方を決めておく3つの視点
須藤 栄一(宅地建物取引士)仕入
約9分で読めます
収益不動産を買うとき、多くの方は表面利回りや融資条件、立地に目を向けます。一方で「いつ、誰に、いくらで売るか」まで決めてから買う方はそれほど多くありません。ところが手取りの最終結果は、保有中の家賃収入と同じくらい、売却時の価格と税金で決まります。
この記事では、買う時点で決めておきたい出口の視点を3つに絞って整理します。保有期間と税率、買い手の融資期間(残存耐用年数)、そして売却時の利回りの変化です。3つ目は、Urbalyticsの一棟売出データから東京6駅の利回り分布を集計し、「売却時に利回りが0.5pt動くと価格がいくら変わるか」を試算しました。
この記事のポイント
- 不動産の譲渡所得は、売却した年の1月1日時点で所有期間が5年を超えるかどうかで税率が20.315%と39.63%に分かれます(国税庁、令和8年4月1日現在法令)。
- 買い手の融資期間は「法定耐用年数-築年数」が目安にされることが多く、木造(住宅用22年)は売却時の築年数によって買い手の層が大きく変わります。
- 年間賃料1,200万円の一棟物件で売却時の表面利回りが0.5pt上がると、東京6駅の利回り中央値ベースで価格は約8.8〜11.0%(約2,000万〜3,300万円)下がる試算です(Urbalytics 売出データ、2025年10月〜2026年10月)。
出口戦略を買う時点で決める理由
買う前に出口を決める理由は、売却時の手取りを左右する条件の多くが、購入した時点でほぼ決まってしまうからです。取得日で長期・短期の切り替わり時期が決まり、構造と築年数で売却時に買い手が使える融資期間が決まります。購入時の利回りが、売却時に想定する利回りとの差の出発点になります。
購入後に変えられるのは、主に賃料の水準と入居率、修繕の状態です。購入前に出口を決めておけば、保有中に何を優先すればよいかも見えてきます。売却の時期そのものの考え方はアパート売却のベストタイミングの記事で5つの判断軸として整理していますので、あわせてご覧ください。

視点1:保有期間と譲渡所得の税率
1つ目の視点は、何年持ってから売るかです。土地・建物を売ったときの譲渡所得は、売却した年の1月1日時点の所有期間で長期と短期に分かれ、税率がおよそ2倍違います(国税庁タックスアンサー No.3208・No.3211、令和8年4月1日現在法令)。
- 長期譲渡所得(1月1日時点で所有期間5年超):所得税15%、住民税5%、復興特別所得税(所得税額の2.1%)で合計20.315%
- 短期譲渡所得(1月1日時点で所有期間5年以下):所得税30%、住民税9%、復興特別所得税で合計39.63%
注意したいのは「取得から5年」ではなく「売却した年の1月1日時点で5年超」という判定です。たとえば2026年10月に取得した物件は、2031年中に売ると1月1日時点で4年余りしか経っていないため短期になります。長期になるのは2032年1月1日以降の売却です。実質的には「5年+その年の残り」を見込んで計画することになります。
保有期間による税額の違いは長期譲渡所得と短期譲渡所得の違いの記事で試算しています。法人で保有する場合はこの区分ではなく法人税の計算になるため、税理士に確認してください。
視点2:買い手の融資期間と残存耐用年数
2つ目の視点は、売却時に買い手がどれだけの期間の融資を受けられるかです。一棟物件の買い手の多くはローンを使うため、融資期間が短いほど毎月の返済が重くなり、買える価格の上限が下がります。
金融機関の多くは、融資期間の目安として「法定耐用年数-築年数」(残存耐用年数)を使います。住宅用建物の法定耐用年数は、木造22年、鉄骨造(骨格材の肉厚4mm超)34年、鉄筋コンクリート造47年です(減価償却資産の耐用年数等に関する省令 別表第一)。金融機関によっては耐用年数を超えた期間の融資に応じる場合もありますが、条件は個別に異なります。
たとえば築15年の木造アパートを買って10年持つと、売却時は築25年で法定耐用年数を超えています。この場合、買い手は融資期間の短いローンか自己資金に頼ることになり、買い手の層が狭くなりがちです。同じ10年保有でも、築5年で買えば売却時の残存耐用年数は7年残ります。購入時に「売却時の築年数」と「その時点の残存耐用年数」を書き出しておくと、出口の難易度が見えます。築年数帯ごとの利回りの違いは投資に向いている築年数の記事で整理しています。

視点3:売却時の利回り変化が価格に与える影響
3つ目の視点は、売却するときの利回りです。収益物件の価格は「年間賃料÷利回り」で考えられることが多く、賃料が同じでも、市場で求められる利回りが上がれば価格は下がります。
Urbalyticsで2025年10月〜2026年10月に掲載・価格変更のあった一棟売出物件(重複掲載を除く)の表面利回りを駅ごとに集計し、年間賃料1,200万円(満室想定)の物件を例に、利回り中央値で売れた場合と、中央値より0.5pt高い利回りで売れた場合の価格を比べました。
| 駅 | 件数 | 利回り p25 | 中央値 | p75 | 中央値での価格 | +0.5pt時の価格 | 差額(変化率) |
|---|---|---|---|---|---|---|---|
| 池袋 | 75件 | 3.97% | 4.81% | 5.56% | 24,965万円 | 22,613万円 | −2,352万円(−9.4%) |
| 中野 | 46件 | 4.00% | 4.38% | 5.20% | 27,390万円 | 24,584万円 | −2,806万円(−10.2%) |
| 蒲田 | 52件 | 4.22% | 5.01% | 5.88% | 23,968万円 | 21,792万円 | −2,176万円(−9.1%) |
| 北千住 | 53件 | 4.34% | 5.18% | 6.00% | 23,181万円 | 21,139万円 | −2,042万円(−8.8%) |
| 錦糸町 | 36件 | 4.00% | 4.30% | 5.76% | 27,929万円 | 25,017万円 | −2,911万円(−10.4%) |
| 三軒茶屋 | 55件 | 3.73% | 4.05% | 4.32% | 29,636万円 | 26,379万円 | −3,257万円(−11.0%) |
出典:Urbalytics 一棟(BUILDING)売出データ。集計期間2025年10月2日〜2026年10月2日、期間内に掲載・価格変更のあった物件(重複掲載を除く。利回り1%未満・25%超は除外)。利回りは掲載賃料÷売出価格の表面利回りで、成約価格ではありません。価格欄は年間賃料1,200万円を仮定したTLLの試算。集計日:2026年10月2日。
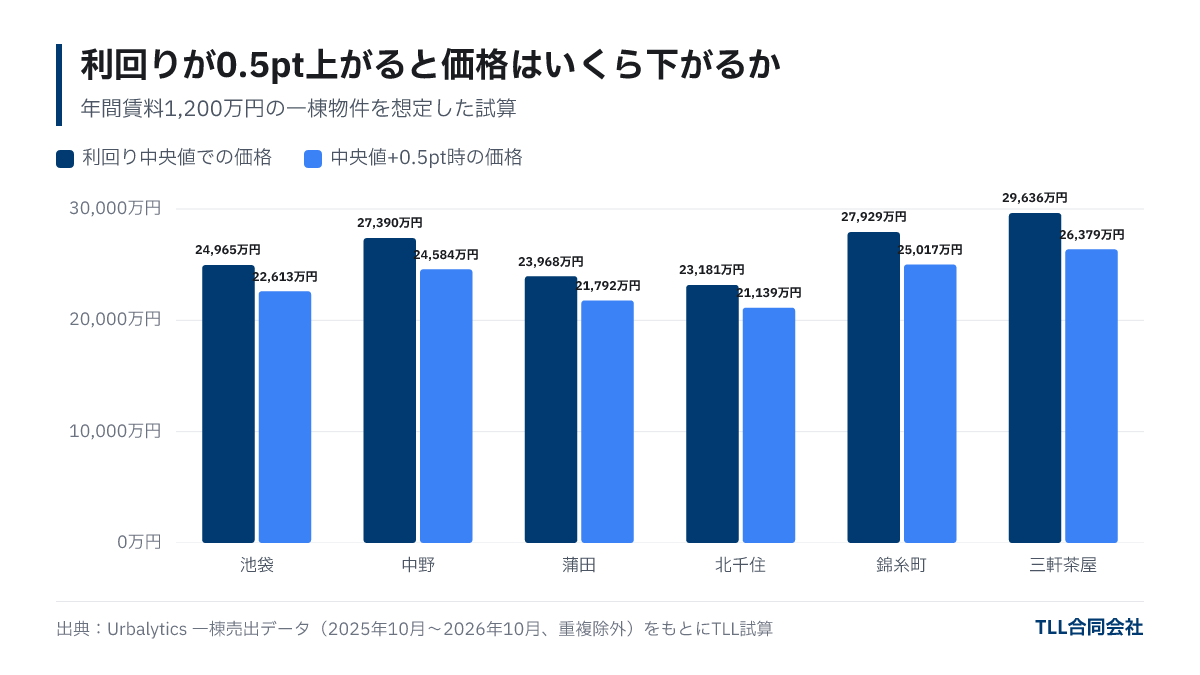
表から読み取れることは2つあります。1つは、利回りが低い駅ほど同じ0.5ptの変化で価格が大きく動くことです。中央値4.05%の三軒茶屋では−11.0%、5.18%の北千住では−8.8%でした。もう1つは、同じ駅の中でも利回りの幅が広いことです。池袋でp25(3.97%)とp75(5.56%)の利回りを当てはめると、同じ賃料1,200万円でも価格は約3億251万円と約2億1,578万円で、約8,700万円の差になります。
出口を考えるときは、購入時の利回りがそのまま続くと置くより、駅のp25〜p75の範囲で「売却時に利回りが0.5〜1pt上がった場合」も試算しておくほうが現実的です。将来の利回りや価格は金利や市況で変わり、この表の数字が将来も続くとは限りません。査定の考え方は一棟アパートの査定額の記事でも解説しています。
買う前に出口を決める手順
3つの視点を、購入前の検討に落とし込むと次の5つの手順になります。
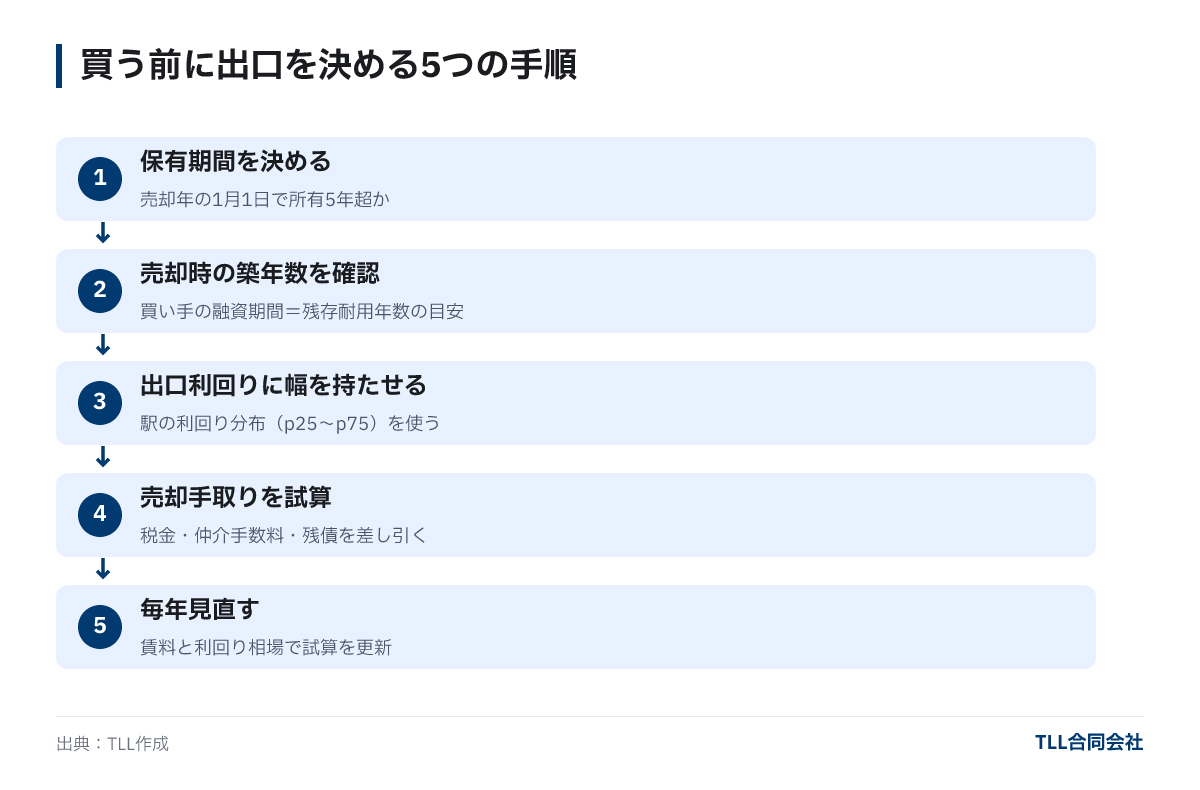
- 保有期間を決める:売却予定年の1月1日時点で所有5年超になるかを確認します。
- 売却時の築年数を確認する:その時点の残存耐用年数から、買い手が使える融資期間の目安をつかみます。
- 出口利回りに幅を持たせる:駅の利回り分布(p25〜p75)を使い、中央値と+0.5pt・+1ptの3通りで価格を出します。
- 売却手取りを試算する:売却価格から譲渡所得税、仲介手数料、ローン残債を差し引きます。
- 毎年見直す:賃料・入居率と利回り相場を年1回更新し、売り時の判断材料にします。
保有中の物件で今の売却価格の目安を知りたい場合は、無料査定で現在の賃料と周辺の利回り相場から試算できます。
よくある質問
Q. 出口の利回りは購入時より高く見ておくべきですか?
築年数が進むと買い手の融資期間が短くなり、利回りを高めに求められる傾向があるため、購入時と同じかやや高めで試算しておくと安全です。本記事の6駅では、利回りが0.5pt上がると価格は約8.8〜11.0%下がる試算でした。
Q. 5年以内に売ると税金はどのくらい違いますか?
売却した年の1月1日時点で所有5年以下なら短期譲渡所得で39.63%、5年超なら長期譲渡所得で20.315%です(令和8年4月1日現在法令)。譲渡益が同じでも税額はおよそ2倍になります。
Q. 法定耐用年数を超えた木造アパートは売れませんか?
売れないわけではありませんが、融資期間が短くなるため、自己資金の多い買い手や買取業者が中心になり、価格は利回り重視で決まりやすくなります。土地の価値や再建築の可否も価格に影響します。
Q. 購入後に出口戦略を変えてもよいですか?
変えて問題ありません。金利や賃料、相続の予定などで最適な時期は変わるため、年1回は保有期間・築年数・利回り相場を更新して見直すことをおすすめします。
まとめ
- 譲渡所得の税率は、売却した年の1月1日時点で所有5年超なら20.315%、5年以下なら39.63%で、取得日から長期になる年を逆算しておくことが大切です。
- 買い手の融資期間は残存耐用年数(木造22年・鉄骨34年・RC47年から築年数を引いた年数)が目安になり、売却時の築年数で買い手の層が変わります。
- 年間賃料1,200万円の一棟物件では、売却時の利回りが0.5pt上がると東京6駅の中央値ベースで約2,000万〜3,300万円価格が下がる試算です(Urbalytics、2025年10月〜2026年10月)。
- 出口利回りは駅のp25〜p75の幅で複数のケースを試算し、毎年更新するのが現実的です。
アイキャッチ画像(イメージ):Photo: Monineath Horn / Unsplash
この記事について
- 執筆
- 須藤 栄一(仕入)保有資格:宅地建物取引士・損害保険募集人
首都圏の収益物件・事業用不動産を対象に、案件の発掘から仕入れ、再販計画までを担当する。 不動産業界で25年以上、野村不動産ソリューションズや大京穴吹不動産などで売買実務に従事。都心部から首都圏郊外までの業者ネットワークを活かし、未公開案件や再生余地のある物件の仕入れに取り組んでいる。宅地建物取引士。 仕入れでは、賃貸状況と建物・権利関係を確認し、改修費用と再販時の価格を含めて事業収支を検討する。購入時点の価格交渉にとどまらず、どこを改善し、どのように売却するかまで見据えることを重視。コラムでは、入居者付き物件の売却や築古・借地権など、条件に応じた売り方を解説している。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。