家賃収入の確定申告|経費にできるもの一覧・減価償却・青色申告65万円控除と事業的規模(5棟10室)
徳冨 絵美(宅地建物取引士)仕入
約10分で読めます
アパートや区分マンションの家賃収入がある方は、その所得を「不動産所得」として確定申告します。給与所得者で初めて物件を持った方、相続で賃貸物件を引き継いだ方にとっては、何が経費になるのか、減価償却をどう計算するのか、青色申告にすると何が変わるのかがわかりにくいところです。
この記事では、国税庁の公表内容(タックスアンサー、令和8年4月1日現在法令等)をもとに、不動産所得の計算方法、経費にできるもの・できないものの一覧、事業的規模(5棟10室基準)と青色申告特別控除、申告期限を整理します。後半では、Urbalyticsの募集賃料データを使って、区分マンション1戸とアパート10室の所得を試算します。
この記事のポイント
- 不動産所得は「総収入金額−必要経費」で計算し、固定資産税・損害保険料・減価償却費・修繕費・借入金の利子などが経費になります。ローンの元本返済や所得税・住民税は経費になりません(国税庁、令和8年4月1日現在法令等)。
- 青色申告特別控除の65万円(e-Tax等の要件あり)は、貸室おおむね10室以上または独立家屋おおむね5棟以上の「事業的規模」が前提で、それ未満は上限10万円です。
- 北千住の1K×10室(年間家賃収入約1,129万円)の試算では、65万円控除と10万円控除の差55万円が、税率約30%の人で年約17万円の税額差になります(Urbalytics 賃料データ、2026年10月)。
不動産所得の計算方法
不動産所得の金額は、次の式で計算します。
不動産所得 = 総収入金額 − 必要経費(− 青色申告特別控除)
総収入金額には、家賃のほか、共益費、礼金・更新料、駐車場代、返還しないことが確定した敷金・保証金なども含まれます。家賃は原則として契約で定めた支払日の属する年の収入になるため、12月分の家賃を1月に受け取った場合でも、支払日が12月なら12月の年分に計上します。
こうして計算した不動産所得は、給与所得など他の所得と合算して所得税を計算します。不動産所得が赤字になった場合は、給与所得などと差し引き(損益通算)できますが、土地を取得するための借入金の利子に相当する部分の赤字は損益通算できない点に注意が必要です。
経費にできるもの・できないものの一覧
経費にできるのは、家賃収入を得るために直接必要な費用のうち、家事上の費用と明確に区分できるものです。主なものを一覧にまとめました。
| 区分 | 主な項目 | 注意点 |
|---|---|---|
| 租税公課 | 固定資産税・都市計画税、不動産取得税、印紙税 | 所得税・住民税は経費にならない |
| 損害保険料 | 火災保険・地震保険の保険料 | 複数年分を一括で払った場合はその年分のみ |
| 減価償却費 | 建物、建物附属設備(給湯器・エアコンなど) | 土地は減価償却できない |
| 修繕費 | 原状回復、小規模な修理 | 価値を高める工事は資本的支出として償却 |
| 借入金利子 | 物件購入ローンの利息 | 元本の返済は経費にならない |
| 管理費等 | 管理委託料、区分マンションの管理費・修繕積立金 | 修繕積立金は返還されないものであることなどを確認 |
| 募集費用 | 広告料(AD)、仲介手数料(入居者募集分) | 物件購入時の仲介手数料は取得価額に含める |
| その他 | 税理士報酬、物件を見に行く交通費、通信費 | 自宅と共用の費用は業務分だけ |
出典:国税庁 タックスアンサー No.1370「不動産収入を受け取ったとき(不動産所得)」ほか(令和8年4月1日現在法令等)をもとにTLL作成。個別の取扱いは税務署・税理士にご確認ください。
修繕費と資本的支出の区別は、金額や工事の内容で判断が分かれやすいところです。リノベーションで設備を入れ替えた場合などは、工事の明細を残しておくと、税理士と相談するときに判断しやすくなります。

減価償却の基本:耐用年数と中古物件の計算
建物の購入代金は、買った年に一度に経費にするのではなく、耐用年数にわたって少しずつ経費にします。これが減価償却です。建物は定額法で計算し、2016年4月1日以後に取得した建物附属設備・構築物も定額法になります。
住宅用の建物の法定耐用年数は、木造22年、鉄骨造(骨格材の肉厚3mm超4mm以下)27年、鉄骨造(4mm超)34年、鉄筋コンクリート造47年です。中古の建物は、簡便法として「(法定耐用年数−経過年数)+経過年数×20%」(1年未満の端数は切り捨て、2年未満なら2年)で耐用年数を求めることができ、法定耐用年数をすべて過ぎている場合は「法定耐用年数×20%」になります。
たとえば築15年の木造アパートなら(22−15)+15×20%=10年、築20年の鉄筋コンクリート造の区分マンションなら(47−20)+20×20%=31年です。耐用年数が短いほど毎年の減価償却費は大きくなりますが、そのぶん売却時の取得費が早く減り、譲渡所得の税金が増える関係にあります。この点はアパート売却の税金と減価償却の記事で詳しく試算しています。
なお、取得価額が10万円未満のもの(使用可能期間1年未満のものを含む)はその年に全額を経費にでき、10万円以上20万円未満のものは3年間で均等に経費にする方法(一括償却資産)を選べます。
事業的規模(5棟10室基準)と青色申告の65万円控除
不動産の貸付けが「事業的規模」かどうかで、青色申告特別控除の上限などが変わります。国税庁は、原則として社会通念上事業と呼べる規模かどうかで判断するとしたうえで、次のいずれかに当たれば事業として行われているものとして扱うとしています。
- アパートなどの貸室:貸与できる独立した室数がおおむね10室以上
- 独立家屋:おおむね5棟以上
| 項目 | 事業的規模 | 事業的規模に満たない場合 |
|---|---|---|
| 青色申告特別控除 | 上限55万円(e-Taxでの申告または電子帳簿保存で上限65万円) | 上限10万円 |
| 青色事業専従者給与(家族への給与) | 適用あり | 適用なし |
| 取壊し・除却などの資産損失 | 全額を必要経費に算入 | 損失を差し引く前の不動産所得が限度 |
| 家賃の貸倒損失 | 回収不能となった年の必要経費 | 収入を計上した年にさかのぼって計算し直す |
出典:国税庁 タックスアンサー No.1373「事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」(令和8年4月1日現在法令等)。
65万円控除を受けるには、複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告したうえで、e-Taxで申告するか、帳簿を電子帳簿保存する必要があります。青色申告をするには、原則として適用を受けたい年の3月15日までに「青色申告承認申請書」を税務署に提出します(1月16日以後に業務を始めた場合は開始から2か月以内)。2027年(令和9年)分から始めたい場合は、2027年3月15日が期限です。
令和9年分からの見直し
令和8年度税制改正により、令和9年分以後は青色申告特別控除が見直されます。国税庁の案内では、複式簿記とe-Taxでの申告に加えて一定の要件を満たす優良な電子帳簿を作成・保存している場合は最大75万円になる一方、簡易な簿記で記帳している事業的規模の方のうち、前々年の不動産所得の収入金額が1,000万円を超える方は10万円の控除が受けられなくなります。業務的規模(事業的規模に満たない方)は、改正後も最大10万円です。
試算:区分マンション1戸とアパート10室の不動産所得
Urbalyticsの募集賃料データを使って、2つのケースの不動産所得を試算しました。家賃以外の金額はすべて仮定です。
| 項目 | 区分マンション1戸(中野) | アパート10室(北千住) |
|---|---|---|
| 月額賃料の前提 | 10.3万円(中野の中央値) | 9.9万円×10室(北千住の中央値) |
| 年間家賃収入 | 123.6万円(満室) | 1,128.6万円(稼働率95%) |
| 必要経費の合計 | 109.8万円 | 816.4万円 |
| うち減価償却費 | 33万円(建物1,000万円・耐用年数31年) | 400万円(建物4,000万円・耐用年数10年) |
| うち借入金利子 | 40万円 | 200万円 |
| 青色申告特別控除前の所得 | 13.8万円 | 312.2万円 |
| 規模の区分と控除の上限 | 業務的規模・上限10万円 | 事業的規模・上限65万円 |
出典:Urbalytics 賃料データ(各駅徒歩10分以内・20〜30㎡、2025年10月2日〜2026年10月2日に掲載された募集、重複除外。中野221件・中央値10.3万円、北千住177件・中央値9.9万円)をもとにTLLが試算。区分の経費は管理費・修繕積立金21.6万円、管理委託料6.2万円、固定資産税等8万円、保険料1万円ほか。集計日:2026年10月2日。
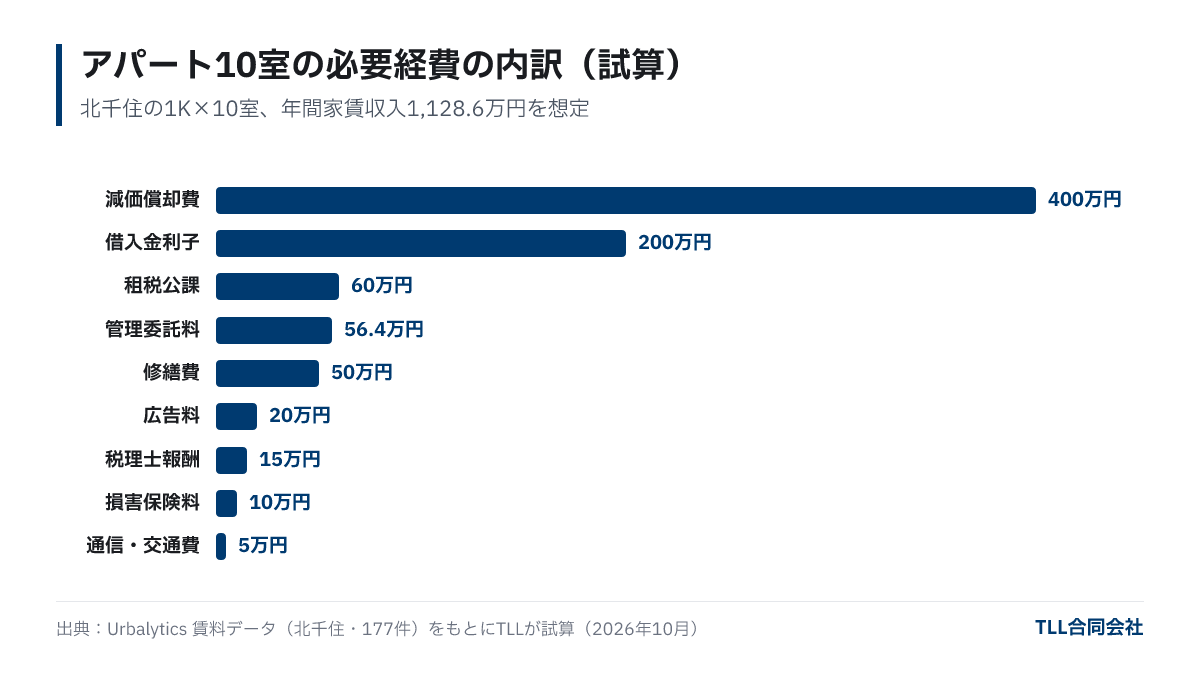
アパート10室のケースでは、65万円控除なら所得は247.2万円、10万円控除なら302.2万円です。差の55万円は、所得税の税率が20%(課税所得330万〜695万円)の人なら、復興特別所得税と住民税10%を合わせて年約17万円の税額差になります。区分1戸のケースは所得が20万円以下のため、年末調整を受けている給与所得者で他に所得がなければ所得税の確定申告は不要になる場合がありますが、住民税の申告は必要です。

確定申告の流れと申告期限
所得税の確定申告の期間は、原則として翌年2月16日から3月15日までです(土日祝日の場合は翌平日)。令和7年分は2026年2月16日から3月16日まででした。2026年1〜12月分(令和8年分)の正式な日程は、国税庁の発表で確認してください。
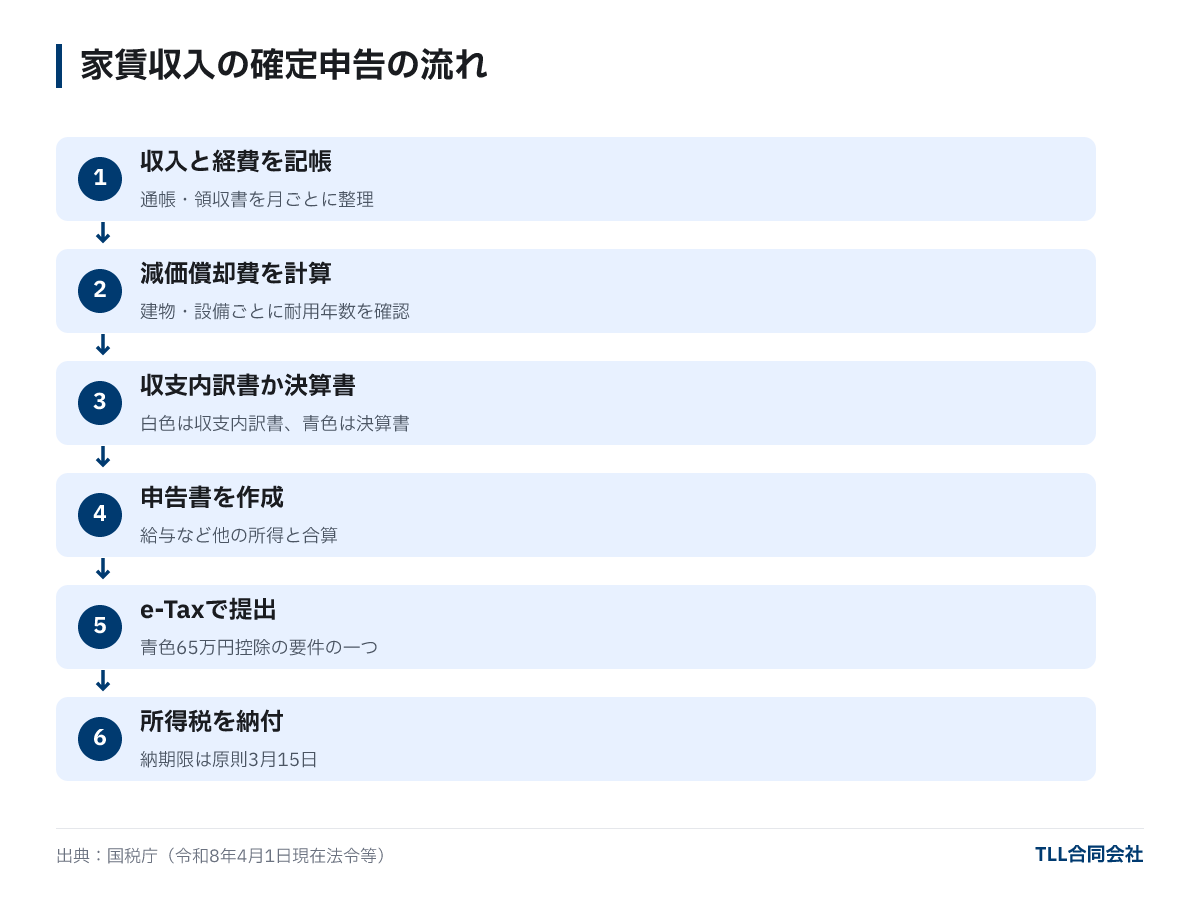
- 収入と経費を記帳:入金明細と領収書を月ごとに整理し、管理会社の送金明細も保存します。
- 減価償却費を計算:建物・設備ごとに取得価額と耐用年数を確認します。
- 収支内訳書か決算書を作成:白色申告は収支内訳書、青色申告は青色申告決算書(貸借対照表・損益計算書)を作ります。
- 申告書を作成:給与など他の所得と合算して税額を計算します。
- e-Taxで提出:青色申告で65万円控除を受ける場合の要件の一つです。
- 所得税を納付:納期限は原則として申告期限と同じ日です。
物件数が増えて事業的規模に近づいたら、個人で青色申告を続けるか、法人で保有するかを比べる段階です。アパート経営の法人化の記事もあわせてご覧ください。
よくある質問
Q. 家賃収入がいくらから確定申告が必要ですか?
基準は収入ではなく所得(収入−経費)です。年末調整を受けている給与所得者は、給与以外の所得の合計が20万円を超えると確定申告が必要になります。20万円以下でも住民税の申告は必要です。
Q. 区分マンション1戸でも青色申告できますか?
できます。ただし事業的規模に満たないため、青色申告特別控除は上限10万円です。65万円控除は、貸室おおむね10室以上などの事業的規模が前提です。
Q. ローンの返済額は経費になりますか?
経費になるのは利息部分だけで、元本の返済は経費になりません。不動産所得が赤字の場合、土地の取得にかかった借入金の利子に当たる部分は損益通算できません。
Q. 管理会社に払う管理委託料は経費になりますか?
なります。入居者募集の広告料や、確定申告を依頼した税理士の報酬も経費です。
まとめ
- 不動産所得は総収入金額から必要経費を差し引いて計算し、ローンの元本返済や所得税・住民税は経費になりません(国税庁、令和8年4月1日現在法令等)。
- 青色申告の65万円控除は、貸室おおむね10室以上または独立家屋おおむね5棟以上の事業的規模が前提で、令和9年分からは最大75万円への見直しがあります。
- 北千住の1K×10室の試算では、65万円控除と10万円控除の差は、税率約30%の人で年約17万円です。
- 申告期間は原則2月16日〜3月15日で、令和7年分は2026年3月16日が期限でした。
TLLの管理代行・アセットマネジメントでは、家賃の入金管理や修繕の手配など、確定申告の前提となる日々の収支管理からご相談いただけます。
アイキャッチ画像(イメージ):Photo: Kelly Sikkema / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
賃貸管理・仲介・営業サポートで培った実務をもとに、収益物件の仕入れと資料・収支の確認を担当する。 不動産業界で18年以上の実務経験を持ち、現在はTLLの仕入れを担当。宅地建物取引士と簿記の知識を活かし、物件の収入だけでなく、管理費や修繕費などの支出、取引に必要な資料も含めて検討する。 コラムでは、表面利回りと実質利回りの違い、購入時の諸費用、融資の基本、外国籍の方の購入手続きを解説している。広告に記載された利回りと実際の手残りを分けて考え、購入前に何を確認すべきかを整理することを重視。賃貸管理と仲介の経験を、取得後の運営まで見据えた仕入判断に活かしている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。