収益物件は現金で買うかローンで買うか|レバレッジの効果とリスクを北千住の利回りで試算
徳冨 絵美(宅地建物取引士)仕入
約8分で読めます
まとまった資金がある方から「収益物件は現金で買うべきか、ローンを使うべきか」という相談をよく受けます。ローンを使えば少ない自己資金で大きな物件を持てる一方、返済と金利の負担が加わり、価格が下がったときの損失も自己資金に対して大きくなります。
この記事では、同じ物件を「現金100%」「自己資金30%」「自己資金10%」で買った場合の自己資金利回りと手残りを、Urbalytics の売出データをもとに試算し、金利上昇・空室・価格下落のときにどう変わるかを比べます。
この記事のポイント
- 北千住駅の一棟売出物件の表面利回り中央値は5.18%(2025年10月〜2026年10月、重複掲載を除く53件、Urbalytics)。この水準の1億5,000万円の物件を現金で買うと、自己資金利回りは3.89%になる(TLL試算)。
- 同じ物件を自己資金30%・金利2.5%・期間30年で買うと、手残りベースの自己資金利回りは2.27%、元本返済分を含めると6.56%。金利3.5%では手残りベースが1.05%に下がる。
- 物件価格が10%下がると、自己資金に対する損失は現金100%で9.3%、自己資金30%で27.0%、自己資金10%で58.8%になる。
レバレッジが効くのはどんなときか
借入で自己資金利回りが上がるのは、物件の実質利回り(返済前の手取り ÷ 総投資額)が、借入のコストを上回るときです。ここで比べる「借入のコスト」には2つの見方があります。
- 手残り(キャッシュフロー)で見る:年間返済額 ÷ 借入額(ローン定数)と比べます。金利2.5%・期間30年のローン定数は約4.74%で、元本の返済も含むため金利より高くなります。
- 元本返済も含めて見る:元本返済は借入が減る分、自分の持ち分が増えるお金です。こちらは金利そのもの(2.5%)と比べます。
実質利回りがローン定数より低いと、借りるほど毎年の手残りの利回りは下がります。実質利回りが金利より高ければ、元本返済を含めた利回りは上がります。表面利回りが4〜5%台の23区内の一棟物件は、金利2.5%前後で借りると、この「手残りでは不利、元本返済まで含めれば有利」という間に入ることが多くなります。
試算の前提:北千住の利回り中央値の物件
北千住駅(足立区)を最寄りとする一棟売出物件は、2025年10月2日〜2026年10月2日に掲載・価格変更のあった53件(重複掲載10件を除く)で、表面利回りの中央値は5.18%、価格の中央値は1億5,170万円でした(Urbalytics、集計日2026年10月2日)。これに近い次の物件を想定します。
- 物件価格1億5,000万円、表面利回り5.2%(満室想定賃料780万円/年)。
- 空室損と運営費を満室想定賃料の20%とし、返済前の手取り(NOI)は624万円/年。実質利回りは物件価格に対して4.16%です。
- 諸費用は物件価格の7%(1,050万円)で、すべて自己資金で払う。総投資額は1億6,050万円。
- ローンは期間30年・元利均等、金利は2.5%・3.5%・4.5%の3通り。税金は考慮しない。
表面利回りと実質利回りの差は「表面利回りと実質利回りの違い」、諸費用の内訳は「収益物件購入時の諸費用」で解説しています。
現金100%・自己資金30%・自己資金10%の比較
同じ物件でも、借入の割合と金利で自己資金利回りは大きく変わります。
| 項目 | 現金100% | 自己資金30% | 自己資金10% |
|---|---|---|---|
| 借入額 | 0円 | 1億500万円 | 1億3,500万円 |
| 自己資金(諸費用を含む) | 1億6,050万円 | 5,550万円 | 2,550万円 |
| 年間返済(金利2.5%) | 0円 | 約498万円 | 約640万円 |
| 手残り(金利2.5%) | 624万円 | 約126万円 | 約−16万円 |
| 自己資金利回り・手残りベース(2.5%) | 3.89% | 2.27% | −0.63% |
| 1年目の元本返済(2.5%) | 0円 | 約238万円 | 約306万円 |
| 自己資金利回り・元本返済を含む(2.5%) | 3.89% | 6.56% | 11.37% |
| 自己資金利回り・手残りベース(3.5%) | 3.89% | 1.05% | −4.06% |
| 自己資金利回り・元本返済を含む(3.5%) | 3.89% | 4.68% | 6.10% |
| 自己資金利回り・手残りベース(4.5%) | 3.89% | −0.26% | −7.72% |
| 自己資金利回り・元本返済を含む(4.5%) | 3.89% | 2.79% | 0.82% |
出典:Urbalytics 一棟売出データ(北千住、2025年10月〜2026年10月、53件)の利回り中央値をもとにTLL試算。試算日:2026年10月2日。
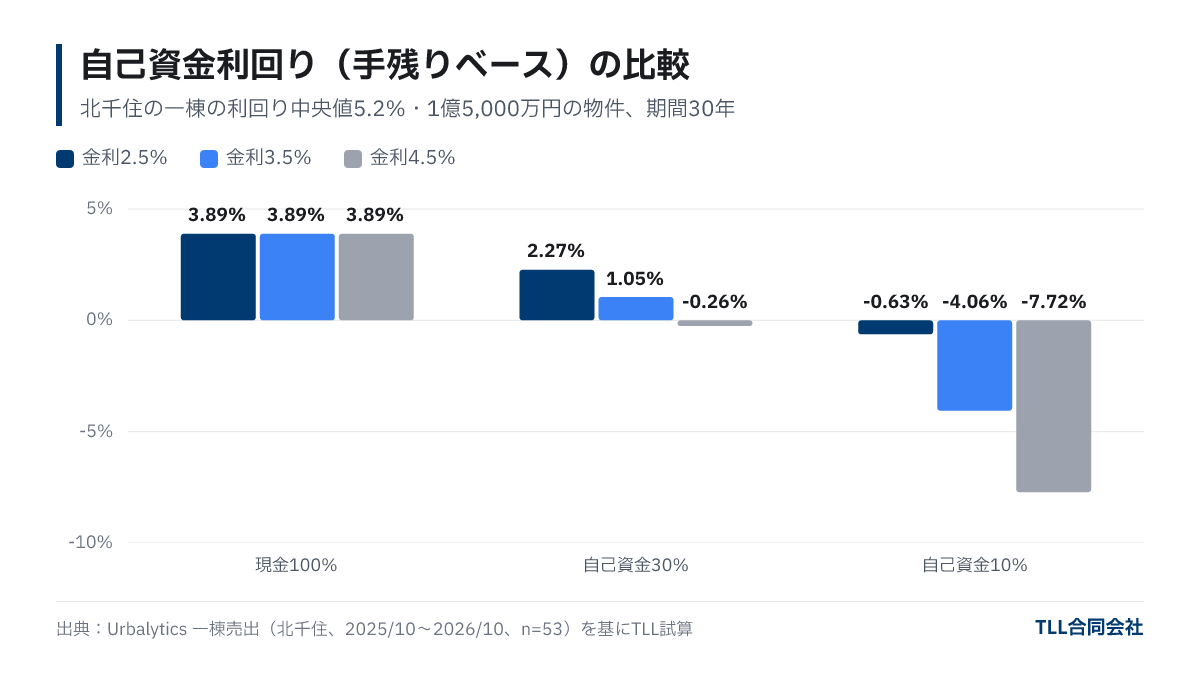
この利回り水準では、手残りベースで見ると現金100%がもっとも高く、借入を増やすほど下がります。実質利回り(総投資額に対して3.89%)が、金利2.5%・30年のローン定数4.74%を下回っているためです。
一方、元本返済まで含めると、金利2.5%なら自己資金30%で6.56%、10%で11.37%と現金を上回ります。ただしこの差は、毎年の手元のお金ではなく、売却や完済のときに初めて現金になる部分です。金利が4.5%まで上がると、元本返済を含めても自己資金10%の利回りは0.82%まで下がり、現金を下回ります。
下振れしたときの比較:空室と価格下落
レバレッジは、うまくいったときの利回りを押し上げるのと同じ仕組みで、下振れの影響も大きくします。金利3.5%の場合に、空室などでNOIが10%減ったケースと、物件価格が10%下がったケースを比べました。
| 項目 | 現金100% | 自己資金30% | 自己資金10% |
|---|---|---|---|
| NOIが10%減った場合の手残り(金利3.5%) | 約562万円 | 約−4万円 | 約−166万円 |
| 同・自己資金利回り | 3.50% | −0.08% | −6.50% |
| 価格が10%(1,500万円)下がった場合の、自己資金に対する損失 | 9.3% | 27.0% | 58.8% |
出典:TLL試算(前の表と同じ前提。価格下落の損失は売却費用・残債の減少を考慮しない単純計算)。試算日:2026年10月2日。
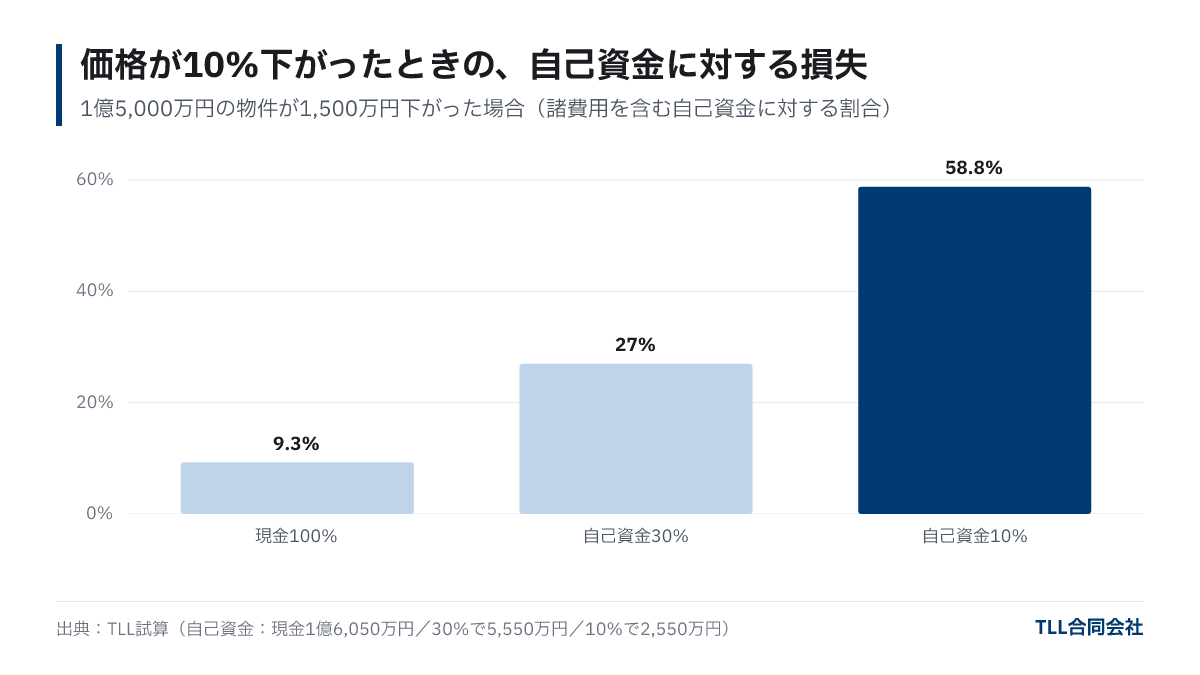
自己資金10%の場合、価格が1割下がるだけで自己資金の6割近くが失われる計算です。手残りがマイナスの状態で空室が重なると、毎年の持ち出しも増えます。現金で買えば下振れの影響は小さく済みますが、1億6,000万円を超える資金が1つの物件に固定されます。
現金かローンか:判断のポイント
どちらが正しいかは、資金の量と目的、リスクへの耐性で変わります。試算から見える判断の目安は次のとおりです。
現金(または低い借入割合)が向いているケース
- 毎年の安定した手残りを優先したい。金利上昇の影響を受けたくない。
- 購入後も、物件とは別に十分な手元資金が残る。
- 利回りが低めでも、立地や建物の質を重視して長く持ちたい。
ローンを使うことが向いているケース
- 手元資金を1つの物件に集中させず、予備資金や他の投資に残したい。
- 本業の収入があり、空室や金利上昇で手残りが減っても補てんできる。
- 長く保有して元本を返し、将来の純資産を増やすことを重視する。
税金の面では、借入の利子は不動産所得の必要経費になります。ただし、不動産所得が赤字になった場合、そのうち土地を取得するための借入の利子に当たる部分は、給与所得などとの損益通算ができません(国税庁 タックスアンサー No.2250、令和8年4月1日現在法令等)。税務の判断は税理士に確認してください。
実際には、現金とローンの間で「自己資金を3〜5割入れて、手残りがマイナスにならない範囲で借りる」という選び方をする方も多くいます。物件の利回りと価格のバランスによって、ちょうどよい借入の割合は変わります。TLLの会員ページ(無料登録)では、取り扱い中の物件を利回りや価格とあわせてご覧いただけます。
よくある質問
Q. 収益物件は現金で買う方が得ですか?
毎年の手残りの利回りで見ると、この記事の試算(北千住の利回り中央値5.2%の物件)では現金100%の3.89%がもっとも高くなりました。ただし、元本返済まで含めると金利2.5%なら借入を使った方が利回りは高く、どちらが得かは見る指標と金利で変わります。
Q. レバレッジがプラスに効く条件は何ですか?
手残りベースでは、実質利回り(NOI ÷ 総投資額)がローン定数(年間返済 ÷ 借入額)を上回ることです。金利2.5%・期間30年のローン定数は約4.74%なので、実質利回りがそれより高い物件でないと、借りるほど手残りの利回りは下がります。
Q. 自己資金は何割くらい入れるのが一般的ですか?
決まった割合はなく、金融機関の条件と物件の利回りで変わります。この記事の試算では、金利3.5%で自己資金30%なら手残りはプラスでしたが、10%ではマイナスでした。金利が上がった場合でも手残りが残るかを基準に考える方法があります。
Q. 現金で買った物件を、あとから担保に入れて借りることはできますか?
物件を担保にした融資を相談することはできます。ただし、購入資金ではない融資は使い道や条件が変わることがあり、金融機関の審査次第です。
まとめ
- 北千住の一棟売出物件の表面利回り中央値は5.18%(2025年10月〜2026年10月、53件)。この水準の物件を現金で買うと自己資金利回りは3.89%。
- 自己資金30%・金利2.5%なら手残りベース2.27%、元本返済を含めて6.56%。金利3.5%では手残りベース1.05%、4.5%ではマイナス。
- 価格が10%下がったときの自己資金に対する損失は、現金9.3%、自己資金30%で27.0%、10%で58.8%。
- レバレッジは利回りと下振れの両方を大きくする。金利が上がっても手残りが残る借入割合かを確かめてから決める。
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
賃貸管理・仲介・営業サポートで培った実務をもとに、収益物件の仕入れと資料・収支の確認を担当する。 不動産業界で18年以上の実務経験を持ち、現在はTLLの仕入れを担当。宅地建物取引士と簿記の知識を活かし、物件の収入だけでなく、管理費や修繕費などの支出、取引に必要な資料も含めて検討する。 コラムでは、表面利回りと実質利回りの違い、購入時の諸費用、融資の基本、外国籍の方の購入手続きを解説している。広告に記載された利回りと実際の手残りを分けて考え、購入前に何を確認すべきかを整理することを重視。賃貸管理と仲介の経験を、取得後の運営まで見据えた仕入判断に活かしている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。