プロパーローンとアパートローンの違い|審査・金利・期間と、一棟投資で使い分ける考え方
徳冨 絵美(宅地建物取引士)仕入
約8分で読めます
一棟アパートの融資相談では、「プロパーローンのほうが安い」「アパートローンなら長く借りられる」と聞くことがあります。ただ、名称だけで金利や返済期間は決まりません。どの保証を付け、誰に、何の資金を貸す商品なのかまで確認する必要があります。
二つの言葉は分類の軸が違います。この記事では審査と契約条件の読み方を整理し、返済額の試算で比べます。制度・公開資料の確認日は2026年10月9日です。
この記事のポイント
- プロパー融資は保証付き融資との対比で使う授信方式の言葉、アパートローンは賃貸住宅向けの資金用途・商品名です。
- 借入8,000万円の仮定計算では、2.0%・25年の年間返済406.90万円に対し、2.5%・35年は343.20万円です。
- 金利だけでなく保証・費用・担保・繰上返済条件と、空室や修繕時の手残りを比べます。
プロパーローンとアパートローンは別の分類軸
プロパー融資は、一般に金融機関が自ら信用リスクを取る融資を指します。金融庁の信用保証協会の監督指針では、信用保証の付かない融資をプロパー融資と呼び、保証付き融資と区別しています。
アパートローンは賃貸住宅の建築・購入などに使う融資商品の呼び方です。保証会社を使う商品も、銀行が直接審査する商品もあり、名称だけでは保証の構成を判断できません。したがって「アパートローンはすべて保証付き」「プロパーとアパートローンは必ず二者択一」という理解は正確ではありません。
例えば三井住友銀行は直担アパートローンの商品説明書で、賃貸住宅の建築・購入・リフォーム等の資金使途と利用条件を公表しています。用語の運用は金融機関ごとに確認し、保証協会、民間保証会社、代表者保証をそれぞれ分けて聞きます。
| 確認する項目 | プロパー融資の相談 | アパートローンの相談 |
|---|---|---|
| 分類 | 保証付きと対比する授信方式 | 賃貸住宅向けの資金使途・商品 |
| 条件 | 個別の事業・信用・担保を確認 | 商品条件と個別審査を確認 |
| 保証 | 代表者保証等を別途確認 | 保証会社等の有無を確認 |
| 共通点 | 返済力・担保・資金使途の審査 | 返済力・担保・資金使途の審査 |

審査では借り手と物件の何を見られるか
収入と資産があっても、物件の担保や収支が基準に合わなければ希望額を借りられないことがあります。借り手と物件の両方をそろえて相談します。
個人なら収入の継続性、金融資産、既存借入と返済、投資経験を整理します。法人なら決算、資金繰り、本業の収益、代表者との資金関係も確認対象です。設立したばかりの資産管理会社が商品対象になるかは個別に聞きます。
物件では所在地、築年、構造、適法性、担保評価、現況賃料、空室、修繕履歴を確認します。販売資料の満室想定だけでなく、実際の契約と入金を使って返済力を説明します。投資ローンの基礎と銀行評価の考え方が参考になります。
信用金庫・信用組合などは、借り手の住所や事業拠点と物件所在地が営業区域に合うかの確認も必要です。築古、外国籍、法人という条件だけで対応金融機関を決めず、現在の受付条件を確かめます。
金利・期間・費用はどう並べるか
同じ借入額と資金使途で、書面の条件を比べます。プロパーが常に低金利になる、アパートローンなら常に長期になるという基準はありません。
金利は固定か変動か、基準金利と上乗せ幅、見直しの時期、固定期間終了後の扱いを確認します。借入時の表示金利だけでなく、保有期間中に返済額が変わる仕組みを読んでおきます。
期間は建物の構造・築年、借り手の年齢、返済力、商品規定などで変わります。税務上の法定耐用年数と金融機関の融資期間は同じ基準ではありません。長く借りられても、売却時の残債が多く残る点を資金計画へ入れます。
保証料、融資事務手数料、担保設定、評価費用、期限前返済の費用も確認します。経営者保証の有無は融資の呼称とは別に判断されます(金融庁の経営者保証に関する要請)。
借入8,000万円で返済額を比べる
低い金利でも返済期間が短いと年間返済額は増えます。以下は元利均等・毎月返済・金利が期間中変わらない仮定計算です。銀行の実際の提示金利や、どちらの商品の標準条件でもありません。
| 年利の仮定 | 期間の仮定 | 年間返済額 |
|---|---|---|
| 2.0% | 25年 | 406.90万円 |
| 2.5% | 35年 | 343.20万円 |
| 3.5% | 35年 | 396.76万円 |
出典・計算根拠:TLL試算、2026年10月9日。借入8,000万円、月利r=年利÷12、回数n=年数×12、月返済=元金×r÷{1−(1+r)の−n乗}。月返済×12を万円単位で小数第2位に丸めています。保証料・手数料・税金は含めません。
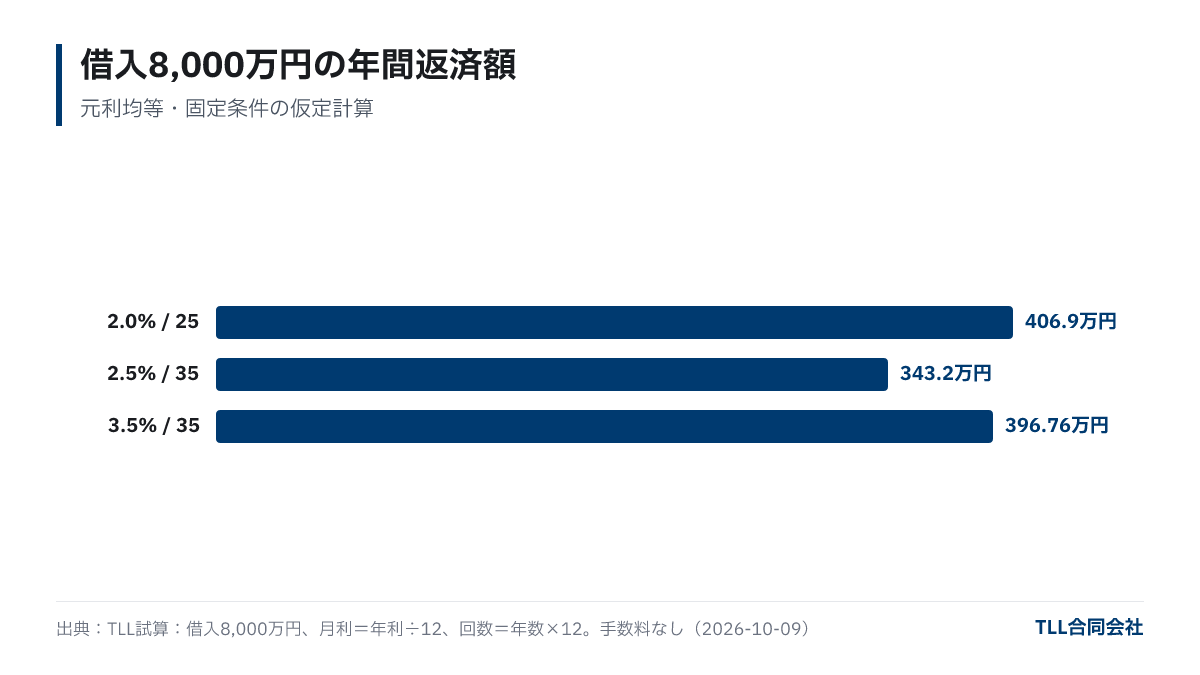
2.5%・35年は2.0%・25年より年間返済が63.70万円少なくなります。ただし、元金の返済速度と総利息、売却時の残債も変わります。毎年の手残りが多い案だけで決めないようにします。
3.5%・35年では343.20万円から396.76万円へ年53.56万円増えます。これは借入開始時から同条件で計算し直した比較で、返済途中に金利が変わった場合の実際の増額を示すものではありません。

一棟利回りと返済額から使い分けを考える
融資の呼称より、運営費を払ったあとに返済できるかを確認します。市場の表面利回りは、経費や修繕を差し引いた利益ではありません。
| 駅 | 棟数 | 表面利回り中央値 |
|---|---|---|
| 赤羽 | 9 | 4.80% |
| 高田馬場 | 6 | 4.04% |
| 練馬 | 4 | 5.21% |
出典:Urbalytics BUILDING売出データ、東京都、2026年9月1〜30日に掲載・価格変更のあった一棟物件。集計日2026年10月9日。重複掲載・成約・未公開査定・所定の異常値を除外。年間収入は掲載値(満室想定と現況が混在)。築年・構造・駅徒歩を統一していない少数標本で、宿泊施設限定の集計ではありません。
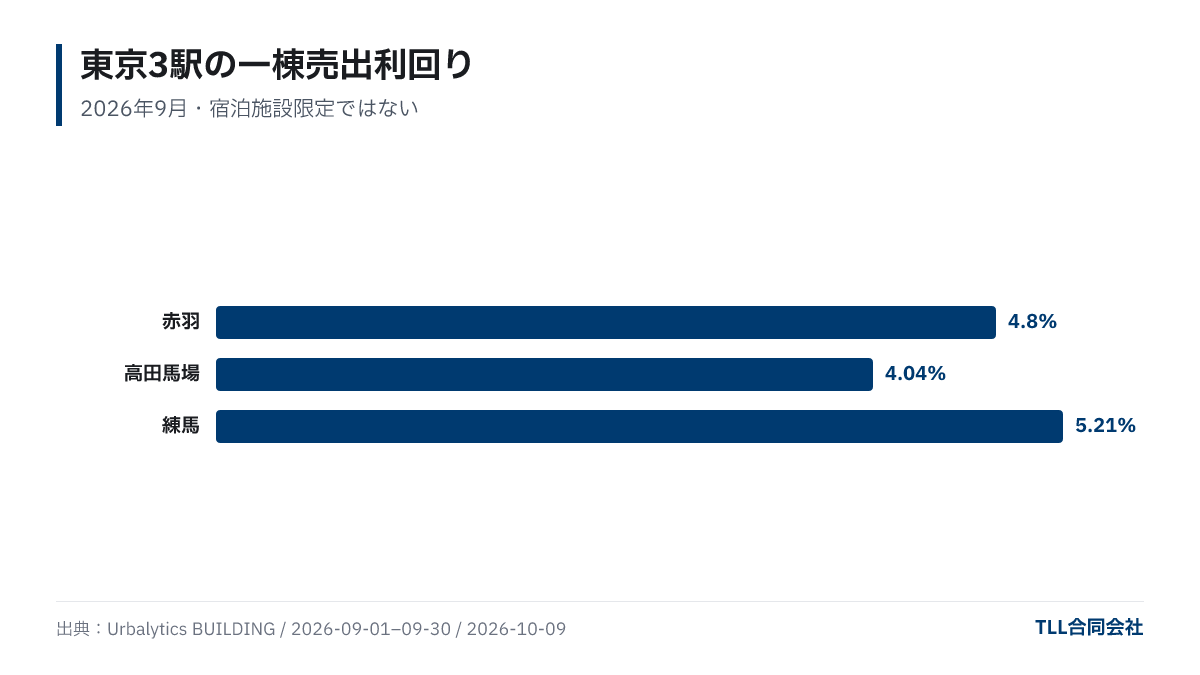
例えば説明用に取得価格1億円、年間賃料480万円、借入8,000万円、金利2.5%・35年と置くと、返済前に経費へ回せる差額は136.80万円です(480万円−343.20万円)。価格と賃料は仮定で、赤羽の4.80%という中央値がこの物件の収入を保証するものではありません。
この差額から空室損、管理費、税金、保険、修繕等を賄います。融資が付くことと、運営が安定することは別です。経費の比較は表面利回りと実質利回りで整理しています。
商品条件に合い、書面で条件を比較しやすい場合はアパートローンが候補です。法人の事業計画や複数物件を含めた資金需要など、標準商品に収まりにくい場合は個別融資を相談します。いずれも希望条件が認められるとは限らず、自己資金や購入価格の見直しも同時に検討します。
金融機関に相談する前の準備
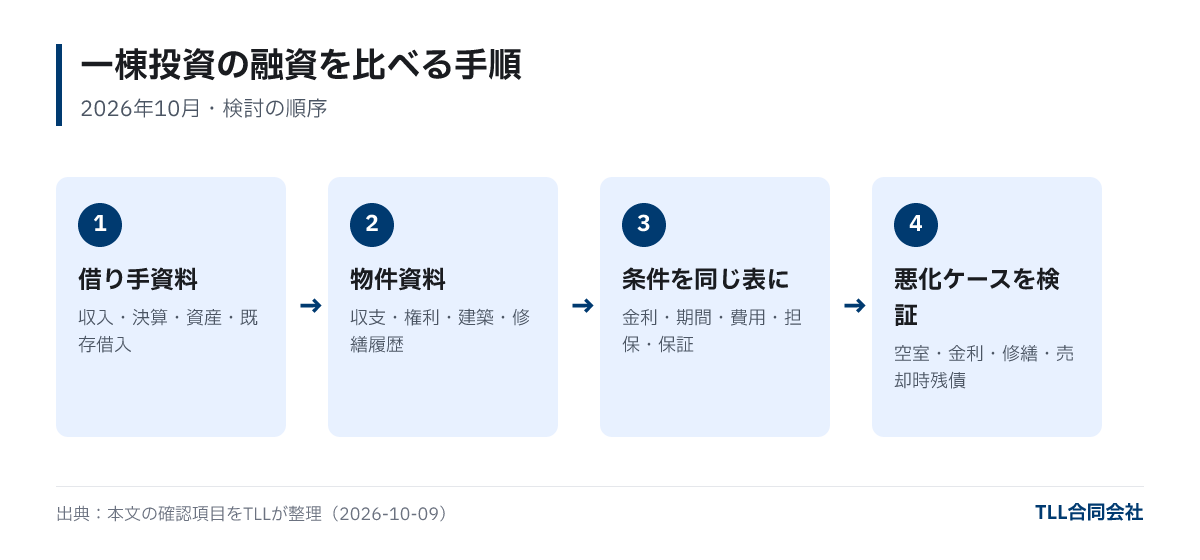
資料と比較表を同じ形にすると、金融機関ごとの回答の違いが分かります。口頭の感触だけで購入の資金条件を確定しないようにします。
- 収入・決算、金融資産、既存借入、毎年の返済額を一覧にする。
- レントロール、登記、建築関係書類、修繕履歴と見積をそろえる。
- 金利、期間、費用、担保、保証、繰上返済、融資実行条件を同じ表へ記録する。
- 空室、金利、修繕の悪化ケースと売却時の残債を計算し、購入後に残せる予備資金を確認する。
本業の資金と物件の資金を混ぜず、今後の買い増しまで含む借入余力を確認します。金融機関には最初から所在地、築年、借り手区分を伝え、対象外の商品の申込みを重ねないようにします。
よくある質問
Q. プロパーローンのほうが金利は安いですか?
一律には決まりません。保証、信用、担保、取引状況で条件が変わるため、実際の書面条件を比較します。
Q. アパートローンはすべて保証会社付きですか?
そうではありません。商品名だけで保証構成は分からないため、保証会社、保証協会、代表者保証を分けて確認します。
Q. 法人や築古でも相談できますか?
商品と金融機関によります。法人の種類、構造・築年、所在地を伝え、現在の対象条件を確認します。
Q. 期間が長いほど有利ですか?
年間返済は抑えられますが、同じ金利なら利息総額が増え、元金返済が遅くなります。出口での残債と合わせて判断します。
まとめ
- プロパーは授信方式、アパートローンは用途・商品という分類軸の違いを確認する。
- 8,000万円の仮定試算では年返済は343.20〜406.90万円。金利と期間をセットで比べる。
- 保証・手数料・担保と、売却時の残債を比較表へ入れる。
- 表面利回りから運営費を差し引き、空室と修繕に耐えられる返済額を確認する。
資料:金融庁、三井住友銀行の公開商品説明、Urbalytics独自集計、TLLの仮定計算。確認日2026年10月9日。個別金融機関の非公開条件は掲載していません。
アイキャッチ画像(イメージ):Photo: Aaron Lefler / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
賃貸管理・仲介・営業サポートで培った実務をもとに、収益物件の仕入れと資料・収支の確認を担当する。 不動産業界で18年以上の実務経験を持ち、現在はTLLの仕入れを担当。宅地建物取引士と簿記の知識を活かし、物件の収入だけでなく、管理費や修繕費などの支出、取引に必要な資料も含めて検討する。 コラムでは、表面利回りと実質利回りの違い、購入時の諸費用、融資の基本、外国籍の方の購入手続きを解説している。広告に記載された利回りと実際の手残りを分けて考え、購入前に何を確認すべきかを整理することを重視。賃貸管理と仲介の経験を、取得後の運営まで見据えた仕入判断に活かしている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。