2026年度(令和8年度)税制改正と不動産オーナー:賃貸用不動産の相続税評価の見直し(取得後5年以内の物件)
徳冨 絵美(宅地建物取引士)仕入
約9分で読めます
賃貸アパートや一棟マンションは、相続税の評価額が購入価格より低くなりやすく、相続対策として購入されることもありました。この評価の仕組みが、2027年1月1日以後の相続・贈与から変わる見通しです。2025年12月26日に閣議決定された「令和8年度税制改正の大綱」で見直しが示され、2026年9月18日には国税庁が具体的な通達案を公表し、意見募集を始めました。
この記事では、財務省の大綱と国税庁の通達案の原文をもとに、何が決まっていて何がまだ案の段階なのかを分けて整理します。そのうえで、取得から5年以内の賃貸物件を持つオーナーへの影響と、いま確認しておきたいことをまとめます。
この記事のポイント
- 相続・贈与の前5年以内に購入または新築した賃貸用不動産は、路線価・固定資産税評価額ではなく「通常の取引価額」で評価する方針が、令和8年度税制改正大綱(2025年12月26日閣議決定)に盛り込まれました。
- 国税庁の通達案(2026年9月18日公表、意見募集は10月18日まで)では、2027年1月1日以後の相続・遺贈・贈与に適用し、取得価額を基に計算した額の80%で評価できる簡便法が示されています。
- 取得価額2億円のRC一棟を3年余りで相続した仮定の試算では、評価額は従来方式の約1億592万円から約1億5,917万円に上がりました(TLL試算、前提は本文)。
何が変わるのか:改正の概要
変わるのは、相続税・贈与税を計算するときの賃貸用不動産(貸付用不動産)の評価方法です。現在は、土地を路線価、建物を固定資産税評価額で評価し、賃貸していることによる減額(貸家建付地・貸家の評価)を差し引きます。国税庁タックスアンサー No.4614(令和8年4月1日現在法令)では、貸家建付地の価額は「自用地としての価額−自用地としての価額×借地権割合×借家権割合×賃貸割合」とされています。
この方法では、市場で取引される価格より評価額がかなり低くなることがあり、相続の直前に賃貸物件を購入して評価額を下げる手法が問題視されてきました。大綱は「貸付用不動産の市場価格と相続税評価額との乖離の実態を踏まえ」、次の2つの見直しを行うとしています。
- 被相続人等が課税時期前5年以内に、対価を伴う取引で取得または新築した一定の貸付用不動産は、課税時期の通常の取引価額に相当する金額で評価する
- 不動産特定共同事業契約や信託受益権などの不動産小口化商品の対象となっている貸付用不動産は、取得の時期にかかわらず、通常の取引価額に相当する金額で評価する
この見直しは法律の改正ではなく、国税庁の財産評価に関する通達で定める形がとられています。
確定していることと、まだ案の段階のこと
現時点(2026年10月2日)で、閣議決定された大綱で示されている事項と、国税庁の通達案の段階の事項は次のとおりです。通達は意見募集の結果を踏まえて定められるため、最終的な内容は変わる可能性があります。
大綱(2025年12月26日閣議決定)で示されている事項
- 対象は、課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産と、不動産小口化商品
- 評価は課税時期における通常の取引価額に相当する金額
- 課税上の弊害がない限り、取得価額を基に地価の変動等を考慮して計算した価額の80%で評価できる
- 2027年(令和9年)1月1日以後に相続等により取得する財産の評価に適用
- 通達を定める日までに、5年以上前から所有する土地に新築した家屋(その日に建築中のものを含む)には、5年以内取得の見直しを適用しない
国税庁の通達案(2026年9月18日公表、意見募集は10月18日まで)の段階の事項
- 80%評価の具体的な計算方法(土地は路線価の変動率、建物は定額法の償却費を使う)
- 対象から除く取得の範囲(収用・交換・買換え特例に伴う取得など)
- 「建築中」の定義と、経過措置の基準になる通達の制定日(案では「令和8年●月●日」と空欄)
経過措置の基準日がまだ決まっていないため、自分の土地に賃貸住宅を建てる計画がある場合は、通達の制定を待って確認する必要があります。

通達案の評価方法:取得価額を基に80%で評価する
通達案では、取得価額が取得時の通常の取引価額に相当すると認められる場合、次の金額の80%で評価できるとしています。
- 土地等:取得価額×地価変動率(課税時期の年の路線価÷取得時の年の路線価)
- 家屋等:取得価額−取得から課税時期までの償却費(定額法、法定耐用年数で計算。1年未満の端数は1年)
取得価額には、改良費や設備費も含まれます。従来の方法との違いをイメージするため、仮定の数字で試算しました。
| 項目 | 従来の評価方法 | 通達案の評価(80%の簡便法) |
|---|---|---|
| 土地(取得価額1億2,000万円) | 8,820万円×(1−60%×30%)=約7,232万円 | 1億2,000万円×1.05×80%=1億80万円 |
| 建物(取得価額8,000万円) | 4,800万円×(1−30%)=3,360万円 | (8,000万円−8,000万円×0.022×4年)×80%=約5,837万円 |
| 合計 | 約1億592万円 | 約1億5,917万円 |
前提(すべて仮定):2026年に土地付きの新築RC共同住宅を2億円で取得し、取得から3年5か月後に相続。賃貸割合100%。路線価は取得時から5%上昇。従来方式は、自用地としての評価額を土地取得価額の70%×1.05、借地権割合60%、借家権割合30%、建物の固定資産税評価額を建物取得価額の60%と置いています。建物はRC住宅用の法定耐用年数47年(定額法償却率0.022)、期間は端数を切り上げて4年。小規模宅地等の特例や債務控除は考慮していません。出典:国税庁「貸付用不動産の評価について(案)」、タックスアンサー No.4602・No.4614をもとにTLL試算。
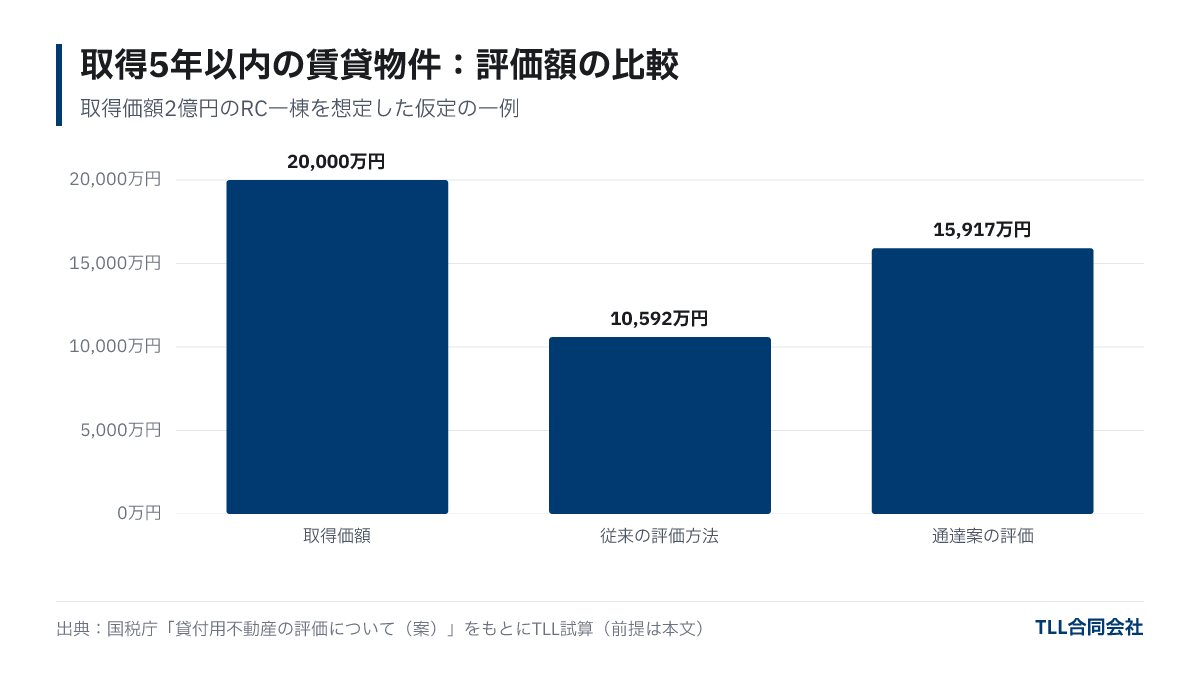
この仮定では評価額が約5,300万円上がります。実際の差は、路線価や固定資産税評価額と購入価格の差、借地権割合、賃貸割合によって物件ごとに大きく異なります。
対象にならないもの・別のルールになるもの
通達案では、5年以内に取得した賃貸物件でも、次のものは見直しの対象から外れるか、別の扱いになります。
- 取得から5年を超えた物件:見直しの対象は課税時期前5年以内の取得等に限られ、それより前に取得した物件は従来の評価方法です。
- 経過措置の対象の新築:通達の制定日までに、5年以上前から持つ土地(または5年以内に相続で取得した土地)に新築した家屋(建築中を含む)。
- 収用・交換・買換え特例に伴う取得:一定の要件(譲渡価額の120%以内など)を満たすもの。
- 5年以内の増改築部分:5年より前から持つ建物の増築・改築部分。
- 法人の株式評価:非上場株式の純資産価額の計算で土地・建物を評価する場合には、この定めは適用しないと注記されています。
- 不動産小口化商品:取得時期にかかわらず通常の取引価額で評価し、元本等相当額の90%などで評価する方法が別に示されています。
法人で保有している場合は個人とは評価の仕組みが異なるため、法人化を検討している方も税理士に確認してください。法人化の一般的な考え方はアパート経営の法人化の記事で整理しています。

既存オーナーへの影響と確認の流れ
影響を受けるのは、取得(原則は引渡しの日)から5年以内の賃貸物件を持ち、2027年1月1日以後にその物件の相続・贈与が起こりうるオーナーです。たとえば2023年に購入した物件は、2027年中の相続であれば見直しの対象になりえますが、取得から5年を過ぎれば従来の評価に戻ります。確認は次の流れで進めると整理しやすくなります。
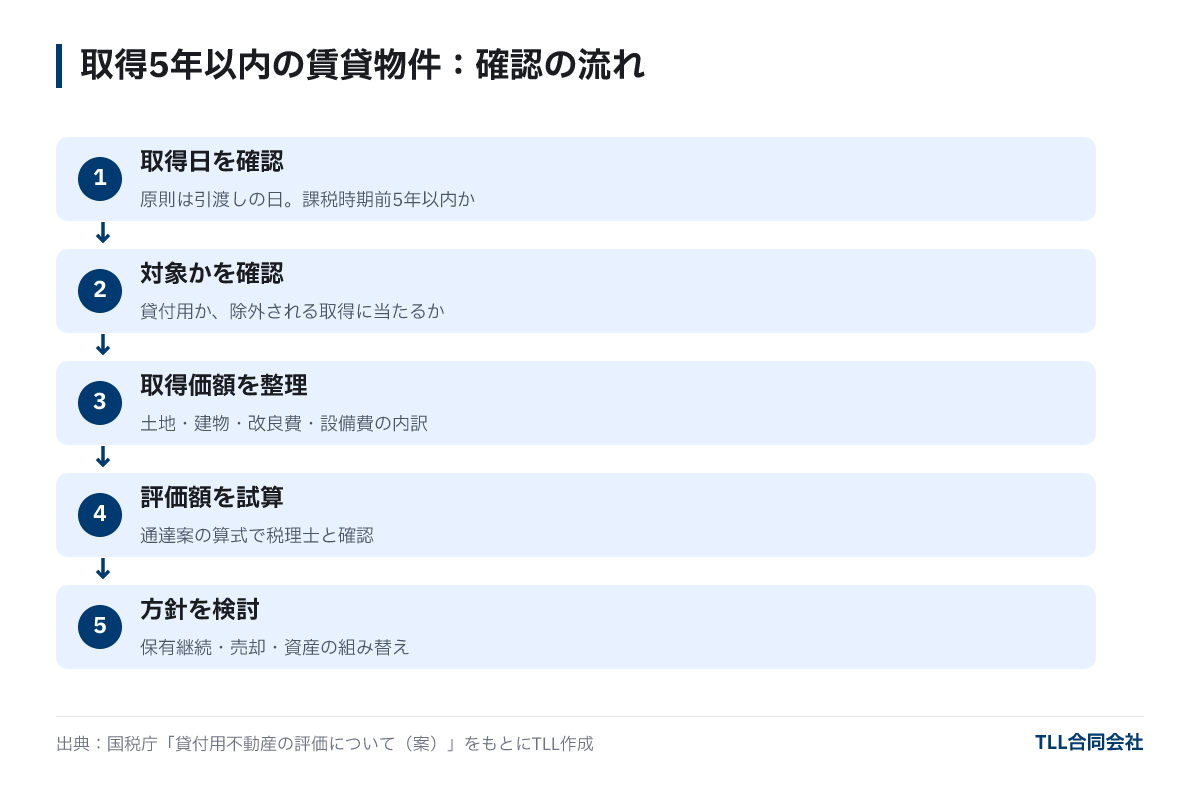
- 取得日を確認する:売買契約書や引渡しの記録で、原則となる引渡しの日を確認し、5年を経過する日を書き出します。
- 対象かを確認する:賃貸している物件か、除外される取得や経過措置に当たらないかを確認します。
- 取得価額を整理する:土地・建物の内訳と、購入後の改良費・設備費をまとめます。
- 評価額を試算する:通達案の算式で、従来の評価との差を税理士と確認します。
- 方針を検討する:保有を続けるか、売却や資産の組み替えを考えるかを、相続税だけでなく賃料収入や売却時の税金も含めて比べます。
売却を選ぶ場合は、相続税評価の「5年以内」とは別に、譲渡所得の長期・短期の区分(売却した年の1月1日時点で所有5年超かどうか)も手取りに影響します。詳しくは長期譲渡所得と短期譲渡所得の違いの記事をご覧ください。物件のいまの価格の目安は無料査定でお出ししています。
よくある質問
Q. いつの相続から新しい評価になりますか?
大綱と通達案では、2027年(令和9年)1月1日以後に相続・遺贈・贈与で取得する財産の評価に適用するとされています。通達はまだ案の段階で、意見募集の締切は2026年10月18日です。
Q. 10年以上前に買ったアパートも評価が変わりますか?
5年以内取得の見直しは、課税時期前5年以内に取得・新築した物件が対象のため、10年前に取得した物件は対象外です。ただし不動産小口化商品は取得時期にかかわらず見直しの対象になります。
Q. 自分の土地にアパートを新築する場合はどうなりますか?
通達の制定日までに、5年以上前から持つ土地に新築した(建築中を含む)家屋は対象外とする経過措置があります。制定日は案では空欄のため、通達が定められた後に確認が必要です。
Q. 評価額は購入価格と同じになるのですか?
通達案の簡便法では、土地は取得価額に地価変動率を掛けた額、建物は取得価額から償却費を引いた額の、それぞれ80%で評価できます。購入価格そのものではありませんが、従来の路線価・固定資産税評価額による評価より高くなる場合が多いと考えられます。
まとめ
- 令和8年度税制改正大綱(2025年12月26日閣議決定)で、相続・贈与の前5年以内に取得・新築した賃貸用不動産を通常の取引価額で評価する方針が示されました。
- 国税庁の通達案(2026年9月18日公表)は2027年1月1日以後の相続等に適用し、取得価額を基にした額の80%で評価できる簡便法を示しています。経過措置の基準日はまだ決まっていません。
- 取得価額2億円のRC一棟を3年余りで相続した仮定では、評価額は約1億592万円から約1億5,917万円に上がる試算でした。
- 取得から5年以内の物件を持つ方は、取得日・取得価額の内訳を整理し、通達の確定後に税理士と評価額を試算するのが安全です。
アイキャッチ画像(イメージ):Photo: Tierra Mallorca / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
賃貸管理・仲介・営業サポートで培った実務をもとに、収益物件の仕入れと資料・収支の確認を担当する。 不動産業界で18年以上の実務経験を持ち、現在はTLLの仕入れを担当。宅地建物取引士と簿記の知識を活かし、物件の収入だけでなく、管理費や修繕費などの支出、取引に必要な資料も含めて検討する。 コラムでは、表面利回りと実質利回りの違い、購入時の諸費用、融資の基本、外国籍の方の購入手続きを解説している。広告に記載された利回りと実際の手残りを分けて考え、購入前に何を確認すべきかを整理することを重視。賃貸管理と仲介の経験を、取得後の運営まで見据えた仕入判断に活かしている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。