投資に向いている築年数は?東京23区の築年数帯別利回りと、法定耐用年数・融資期間・修繕・出口の考え方
李 瀟(宅地建物取引士)販売・PM事業責任者
約10分で読めます
収益物件を探していると、「築浅は安心だが利回りが低い」「築古は利回りが高いが融資がつきにくい」という話をよく聞きます。では、実際に築年数によって利回りはどれくらい違うのでしょうか。そして、利回り以外に築年数で何が変わるのでしょうか。
この記事では、東京23区の一棟物件の売出データ(Urbalytics)を築年数帯別に集計した結果をもとに、法定耐用年数と融資期間の関係、築年数ごとの修繕リスク、売却(出口)までを見据えた築年数の考え方を整理します。
この記事のポイント
- 東京23区の一棟物件1,200件(築年数帯別に集計)の表面利回り中央値は、築10年以内で4.6%、築31〜40年で5.3%と、築年数が進むほど高くなる傾向がありました(2026年9月の売出データ、Urbalytics、2026年10月2日集計)。
- ただし築41年を超えると中央値は5.0〜5.2%と頭打ちになり、利回りのばらつき(25〜75%点の幅)は築10年以内の1.2ポイントから築51年以上では3.1ポイントに広がります。
- 融資期間は「法定耐用年数 − 築年数」が目安になる金融機関が多く、1億円を金利2%で借りた場合、期間30年なら年間返済は約444万円、15年なら約772万円と、築年数がキャッシュフローを大きく左右します。
投資に向いている築年数に「正解」はあるか
結論から言うと、すべての投資家に共通する最適な築年数はありません。築年数によって利回り・融資期間・修繕費・売却のしやすさの4つが同時に変わり、どれを優先するかで向いている築年数が変わるためです。

大まかには、築浅物件は利回りが低い代わりに長期の融資を受けやすく修繕費も抑えやすい、築古物件は利回りが高めな代わりに融資期間が短く修繕と出口の不確実性が大きい、という関係にあります。このあと、それぞれをデータと制度から確認していきます。物件選び全体のチェックポイントは収益物件の選び方でまとめています。
築年数帯別の利回り分布(東京23区・一棟物件)
Urbalyticsに登録された東京23区の一棟物件(BUILDING)のうち、2026年9月に売出・価格変更があり、売出価格5,000万円〜5億円、年間収入と築年の記載がある物件1,200件を築年数帯別に集計しました。
| 築年数帯 | 件数 | 表面利回り 25%点 | 表面利回り 中央値 | 表面利回り 75%点 | 売出価格 中央値 | 建物1㎡あたり売出価格 中央値 |
|---|---|---|---|---|---|---|
| 築10年以内 | 417 | 4.10% | 4.60% | 5.26% | 2億2,800万円 | 110.1万円 |
| 築11〜20年 | 123 | 4.20% | 4.78% | 5.61% | 1億6,800万円 | 89.5万円 |
| 築21〜30年 | 101 | 4.00% | 4.76% | 5.50% | 1億8,000万円 | 79.4万円 |
| 築31〜40年 | 333 | 4.29% | 5.28% | 6.07% | 1億8,000万円 | 70.0万円 |
| 築41〜50年 | 127 | 3.93% | 5.02% | 6.25% | 1億5,800万円 | 73.2万円 |
| 築51年以上 | 99 | 3.80% | 5.17% | 6.94% | 1億7,700万円 | 64.0万円 |
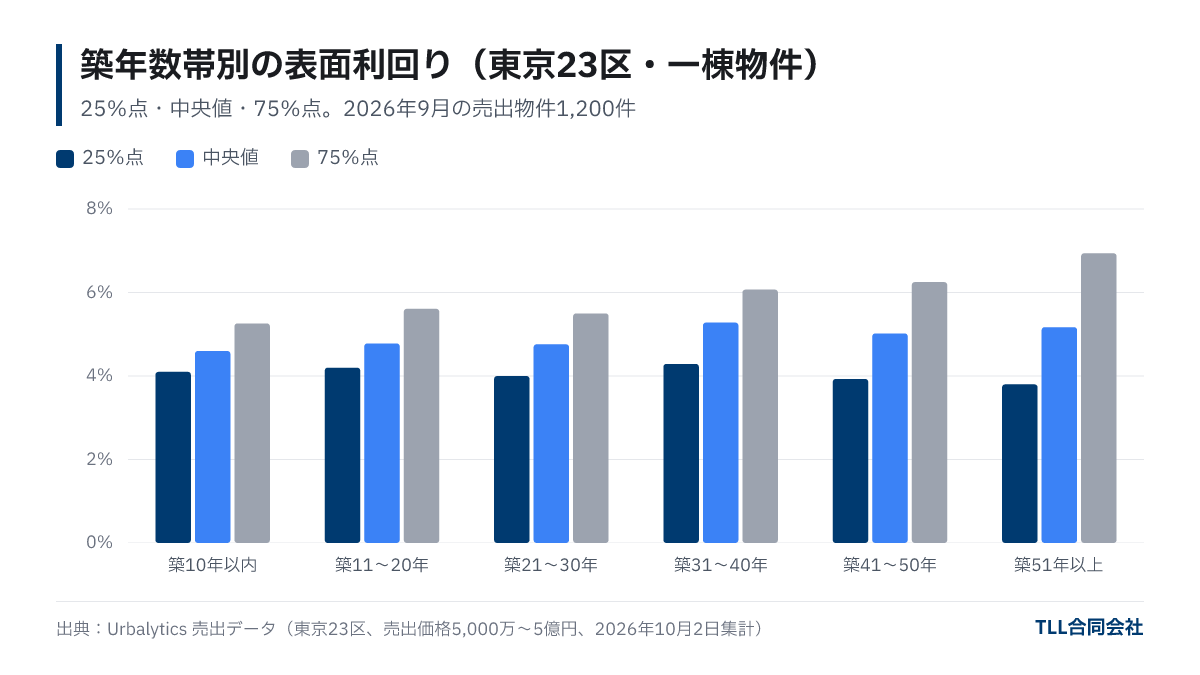
出典:Urbalytics 売出データ(一棟物件、東京23区=郵便番号100〜179、2026年9月1日〜30日に売出・価格変更のあった物件、売出価格5,000万円〜5億円)。2026年10月2日集計。築年数は2026年 − 建築年。表面利回りは売出時に表示された年間収入 ÷ 売出価格で、成約価格ではありません。売出価格・建物面積・建築年が同一の重複掲載は1件にまとめ、表面利回り0.5%未満・30%超の値は除外しています(集計対象は計1,200件)。構造(木造・鉄骨・RC)別の区分はデータ上できないため、全構造の合計です。
この表から読み取れることは3つです。
- 築40年までは、古いほど利回りが高い。中央値は築10年以内の4.60%から築31〜40年の5.28%まで、約0.7ポイント上がります。建物1㎡あたりの売出価格も110万円から70万円へ下がっており、建物の価値が価格に織り込まれていく様子が分かります。
- 築41年以上では利回りが頭打ちになる。中央値は5.02〜5.17%で、築31〜40年より低くなっています。23区の古い建物は、家賃収入よりも土地の価値で値付けされることが多く、利回りが上がりにくいと考えられます。
- 築古ほど「当たり外れ」が大きい。25%点と75%点の幅は、築10年以内で1.16ポイント、築51年以上で3.14ポイントです。築古の高利回り物件は、空室・修繕・再建築の可否など、利回りが高い理由を個別に確かめる必要があります。
なお、表面利回りは経費を差し引く前の数字です。築年数が進むほど修繕費が増えるため、実質利回りでは築浅と築古の差はこの表より縮まる点に注意が必要です。
法定耐用年数と融資期間の関係
築年数が投資判断に強く効くのは、多くの金融機関が法定耐用年数の残りを融資期間の目安にしているためです。法定耐用年数は税務上の減価償却に使う年数で、建物の寿命そのものではありませんが、融資審査の基準として広く使われています。
| 構造(住宅用) | 法定耐用年数 | 築10年の残存年数 | 築20年の残存年数 | 築30年の残存年数 |
|---|---|---|---|---|
| 木造 | 22年 | 12年 | 2年 | 超過 |
| 軽量鉄骨(骨格材の厚さ3mm超4mm以下) | 27年 | 17年 | 7年 | 超過 |
| 重量鉄骨(骨格材の厚さ4mm超) | 34年 | 24年 | 14年 | 4年 |
| 鉄筋コンクリート(RC)・SRC | 47年 | 37年 | 27年 | 17年 |
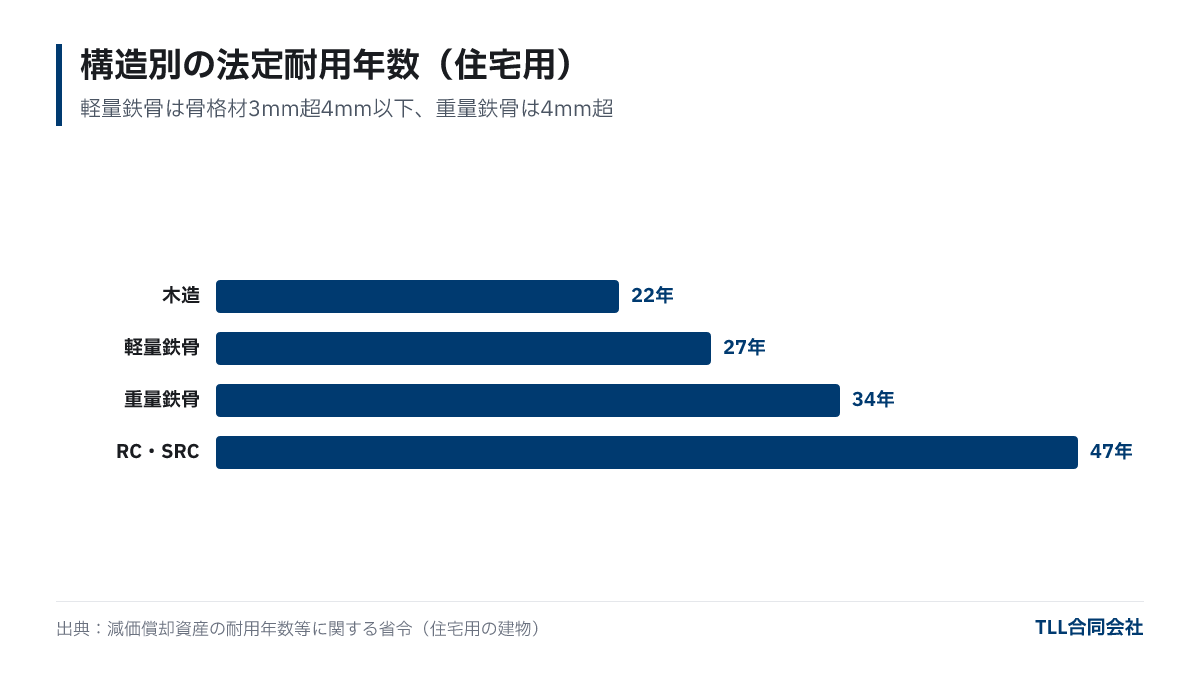
出典:減価償却資産の耐用年数等に関する省令(住宅用の建物)。軽量鉄骨のうち骨格材の厚さ3mm以下は19年。
金融機関のタイプ別に見ると、おおむね次のような傾向があります(個別の条件は時期や借り手の属性で変わります)。
- 都市銀行・多くの地方銀行:残存耐用年数の範囲内で融資期間を設定する傾向が強く、木造の築古は期間が短くなりがちです。
- 一部の地方銀行・信用金庫・信用組合:独自の「経済的耐用年数」を使い、法定耐用年数を超えた期間で貸すところもあります。ただし物件所在地や借り手の住所・勤務地が営業エリア内であることを条件にするケースが多く見られます。
- ノンバンク:耐用年数を超えた物件や再建築不可の物件にも対応する先がありますが、金利は銀行より高めで、自己資金の割合も多く求められる傾向です。
融資期間の違いは、毎年の返済額に直接表れます。1億円を金利2%(仮定)・元利均等で借りた場合の年間返済額は次のとおりです。
| 融資期間 | 年間返済額 |
|---|---|
| 35年 | 約398万円 |
| 30年 | 約444万円 |
| 20年 | 約607万円 |
| 15年 | 約772万円 |
| 10年 | 約1,104万円 |
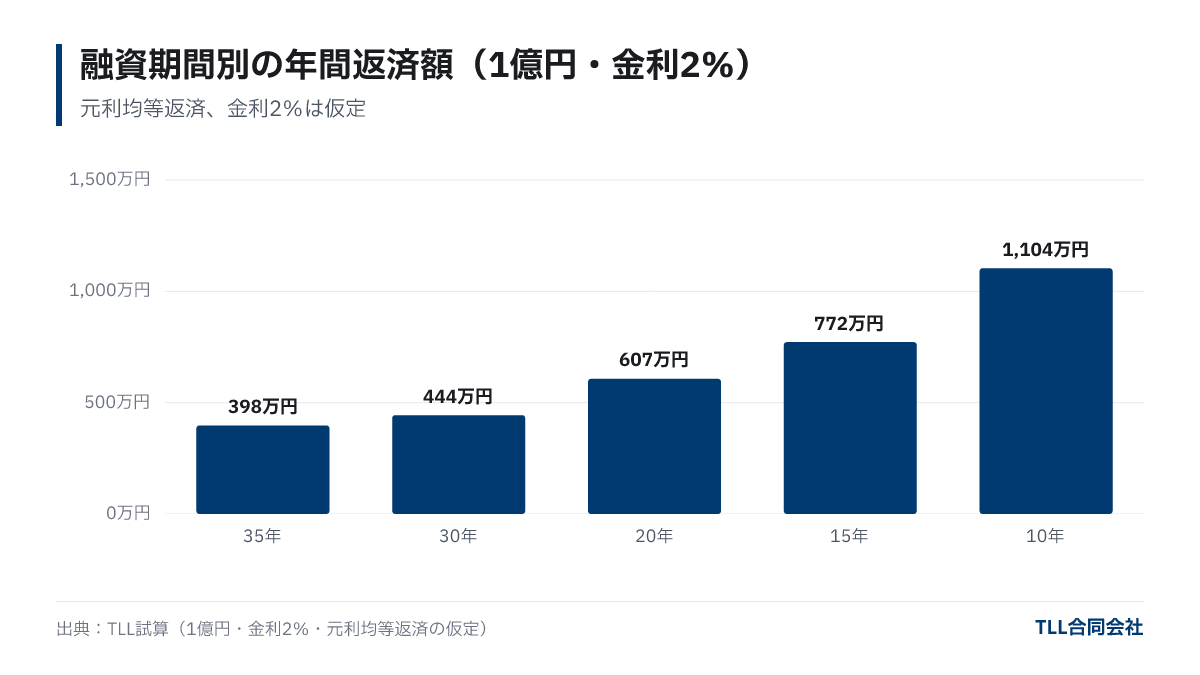
例えば表面利回り5%・物件価格1億2,500万円(年間満室賃料625万円)の物件を1億円の借入で買うと、融資期間30年なら返済後にお金が残る余地がありますが、15年では賃料のほとんどが返済に回り、経費を払うと持ち出しになります。表面利回りが高い築古物件でも、融資期間が短いと手元のキャッシュフローは築浅より少なくなることがあります。審査の考え方は不動産投資ローンの基礎、金融機関が物件をどう評価するかは積算価格・収益価格と銀行評価で詳しく解説しています。
築年数ごとの修繕リスク

修繕費は築年数とともに増え、しかも一度にまとまって発生します。一般的な目安として、次のような節目があります(建物の仕様や過去の修繕状況で前後します)。
- 築10〜15年前後:外壁の塗装・シーリング、屋上・バルコニー防水など、1回目の大規模修繕の時期。給湯器やエアコンなど設備の交換も始まります。
- 築20〜30年前後:2回目の外壁・防水工事に加え、給排水管の劣化、エレベーターがある建物では制御装置などの更新が検討課題になります。
- 築30年超:給排水管の更新、間取りや水回りの改修など、賃料を維持するための投資が必要になることがあります。
耐震性も確認したいポイントです。1981年6月1日以降に建築確認を受けた建物は「新耐震基準」、それより前は「旧耐震基準」で、旧耐震の物件は融資の取り扱いが限られる金融機関があります。木造の場合は、接合部や壁の配置の基準が強化された2000年6月以降の建築かどうかも目安になります。
購入前には、修繕履歴(いつ・どこを・いくらで直したか)を売主から取り寄せることをおすすめします。築年数が古くても主要な工事が済んでいる物件と、築浅でも未着手の物件とでは、数年以内の支出が大きく変わります。購入時の諸費用と合わせた資金計画は収益物件購入時の諸費用を参考にしてください。
出口(売却)から逆算する築年数の考え方
築年数を考えるときは、買うときの築年数ではなく、売るときの築年数で考えることが大切です。物件を売るときの買い手も融資を使うことが多く、その時点の残存耐用年数が買い手の融資期間、ひいては売却価格に影響するためです。

例えば木造の築15年を買って10年保有すると、売却時は築25年で法定耐用年数を超えています。買い手が使える融資は限られ、価格は土地の値段や高めの利回りを前提に決まりやすくなります。一方、RCの築20年を10年保有した場合、売却時は築30年で残存17年あり、次の買い手も融資を組める余地があります。
こうした点をふまえると、投資方針ごとの築年数の選び方は次のように整理できます。
| 方針 | 選びやすい築年数・構造 | 注意点 |
|---|---|---|
| 融資を使って長期で安定運用したい | 築浅〜築20年程度のRC・重量鉄骨 | 表面利回りは低め。実質利回りと借入金利の差を確認 |
| 利回りと融資期間のバランスを取りたい | RCの築20〜30年程度、木造の築浅 | 大規模修繕の実施状況と、売却時の残存年数を確認 |
| 自己資金を厚くして利回りを重視したい | 木造の耐用年数超え、築40年超 | 融資期間が短く、修繕・空室・再建築可否のばらつきが大きい |
よくある質問
Q. 築古の木造アパートでも融資は受けられますか?
受けられる場合はありますが、法定耐用年数(木造22年)を超えた物件は、融資期間が短くなるか、取り扱う金融機関が限られるのが一般的です。耐用年数を独自に設定する金融機関やノンバンクでは、金利や自己資金の条件が厳しくなる傾向があります。
Q. 築年数が古いほど利回りは高いのですか?
東京23区の売出データでは、築40年までは古いほど表面利回りの中央値が高くなりましたが、築41年以上では5.0〜5.2%と頭打ちでした。古い建物ほど土地の価値で値付けされやすく、利回りのばらつきも大きくなります。
Q. 法定耐用年数を過ぎた建物は住めなくなるのですか?
なりません。法定耐用年数は税務上の減価償却の年数で、建物の物理的な寿命とは別です。適切に修繕されていれば、法定耐用年数を過ぎても賃貸を続けている建物は多くあります。
Q. 中古物件の減価償却は何年で計算しますか?
簡便法では「(法定耐用年数 − 経過年数)+ 経過年数 × 20%」(1年未満切り捨て)で計算し、法定耐用年数をすべて過ぎた建物は「法定耐用年数 × 20%」になります。例えば築22年超の木造は4年、築30年のRCは23年です。具体的な適用は税理士にご確認ください。
まとめ
- 東京23区の一棟物件の表面利回り中央値は、築10年以内4.6%、築31〜40年5.3%、築41年以上5.0〜5.2%(2026年9月、Urbalytics 売出データ)。
- 築古ほど利回りのばらつきが大きく、25〜75%点の幅は築10年以内1.2ポイントに対し築51年以上3.1ポイント。
- 融資期間は「法定耐用年数 − 築年数」が目安になりやすく、1億円・金利2%なら期間30年で年約444万円、15年で年約772万円の返済になります。
- 修繕の節目と、売却時点の築年数・残存耐用年数まで逆算して、自分の資金計画に合う築年数を選びましょう。
TLLが取り扱っている収益物件は、会員ページ(無料登録)で築年数や利回りとあわせてご覧いただけます。
アイキャッチ画像(イメージ):Photo: Ryan Rivers / Unsplash
この記事について
- 執筆
- 李 瀟(販売・PM事業責任者)保有資格:宅地建物取引士・ビル経営管理士
不動産販売およびプロパティマネジメントの実務責任者。NTT コミュニケーションズにて 8 年以上、大手企業向け DX 案件のプロジェクトマネージャーとして、要件定義から納品・運用までの全工程を統括。TLL では収益不動産の販売戦略立案、投資家ソーシング、契約実行、決済・引渡しまでの一連のディールマネジメントを担当し、国内外の投資家・事業者に対して最適な物件提案とスムーズな取引執行を提供。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。