不動産投資でフルローン・オーバーローンは組めるか|条件と、借入を増やすリスクを試算で確認
徳冨 絵美(宅地建物取引士)仕入
約10分で読めます
「自己資金をほとんど使わずに一棟物件を買えないか」という相談は、購入を考え始めた方から多く寄せられます。物件価格の全額を借りるフルローン、諸費用まで借りるオーバーローンは、条件がそろえば今も組めることがあります。ただし、借入を増やすほど毎月の返済が重くなり、空室や金利上昇に耐えられる幅は狭くなります。
この記事では、フルローン・オーバーローンが組めるのはどんな場合か、自己資金の割合で返済比率と手残りがどう変わるかを試算で示し、金融機関のタイプ別の傾向と、金利が上がったときの影響を整理します。
この記事のポイント
- 1億円・表面利回り6%の一棟物件を金利2.5%・期間30年で買う場合、返済比率はフルローンで79.0%、頭金30%で55.3%になる(TLL試算)。
- 2025年10月〜2026年10月の一棟売出物件の表面利回り中央値(赤羽4.80%、北千住5.18%など)でフルローンを組むと、返済比率は90%を超え、経費を引くと手残りはマイナスになる(Urbalytics データを基にTLL試算)。
- 日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げた。借入1億円・期間30年では、金利が1%上がると年間返済が約65万円増える。
フルローン・オーバーローンとは。今も組めるのか
結論から言うと、フルローン・オーバーローンは「借りる人の資産背景が厚く、物件の担保評価が価格を上回る」場合に限って検討の対象になる、というのが実情です。誰でも使える方法ではありません。
- フルローン:物件価格の全額を借り、仲介手数料・登記費用・税金などの諸費用だけを自己資金で払う方法。
- オーバーローン:物件価格に加えて諸費用まで借りる方法。自己資金はほぼゼロになります。
諸費用は物件価格の7%前後が目安です(内訳は「収益物件購入時の諸費用」で試算しています)。1億円の物件なら約700万円で、これを借りるかどうかがフルローンとオーバーローンの差になります。
金融機関が融資額を決めるときは、物件の積算価格・収益価格と、借りる人の年収・金融資産・既存借入を合わせて見ます。物件の評価が価格に届かない場合や、手元の金融資産が少ない場合は、全額の融資は通りにくくなります。審査の基本は「不動産投資ローンの基礎」をご覧ください。
自己資金の割合で、返済比率と手残りはどう変わるか
同じ物件でも、借入の割合が上がるほど返済比率(年間返済額 ÷ 満室想定賃料)が上がり、手残りが減ります。次の前提で試算しました。
- 物件価格1億円、表面利回り6%(満室想定賃料600万円/年)。後述の船橋・大宮の利回り中央値に近い水準です。
- 空室損と運営費(管理費・修繕・固定資産税・保険など)を満室想定賃料の20%とし、返済前の手取り(NOI)を480万円/年とする。
- 諸費用700万円、期間30年、元利均等返済。税金は考慮しない。
| 借り方 | 借入額 | 自己資金 | 年間返済(2.5%) | 返済比率(2.5%) | 手残り(2.5%) | 返済比率(3.5%) | 手残り(3.5%) |
|---|---|---|---|---|---|---|---|
| オーバーローン | 1億700万円 | 0円 | 約507万円 | 84.6% | 約−27万円 | 96.1% | 約−97万円 |
| フルローン | 1億円 | 700万円 | 約474万円 | 79.0% | 約6万円 | 89.8% | 約−59万円 |
| 頭金10% | 9,000万円 | 1,700万円 | 約427万円 | 71.1% | 約53万円 | 80.8% | 約−5万円 |
| 頭金20% | 8,000万円 | 2,700万円 | 約379万円 | 63.2% | 約101万円 | 71.8% | 約49万円 |
| 頭金30% | 7,000万円 | 3,700万円 | 約332万円 | 55.3% | 約148万円 | 62.9% | 約103万円 |
出典:TLL試算(2026年10月2日時点の前提。手残り=NOI − 年間返済、税引前)。
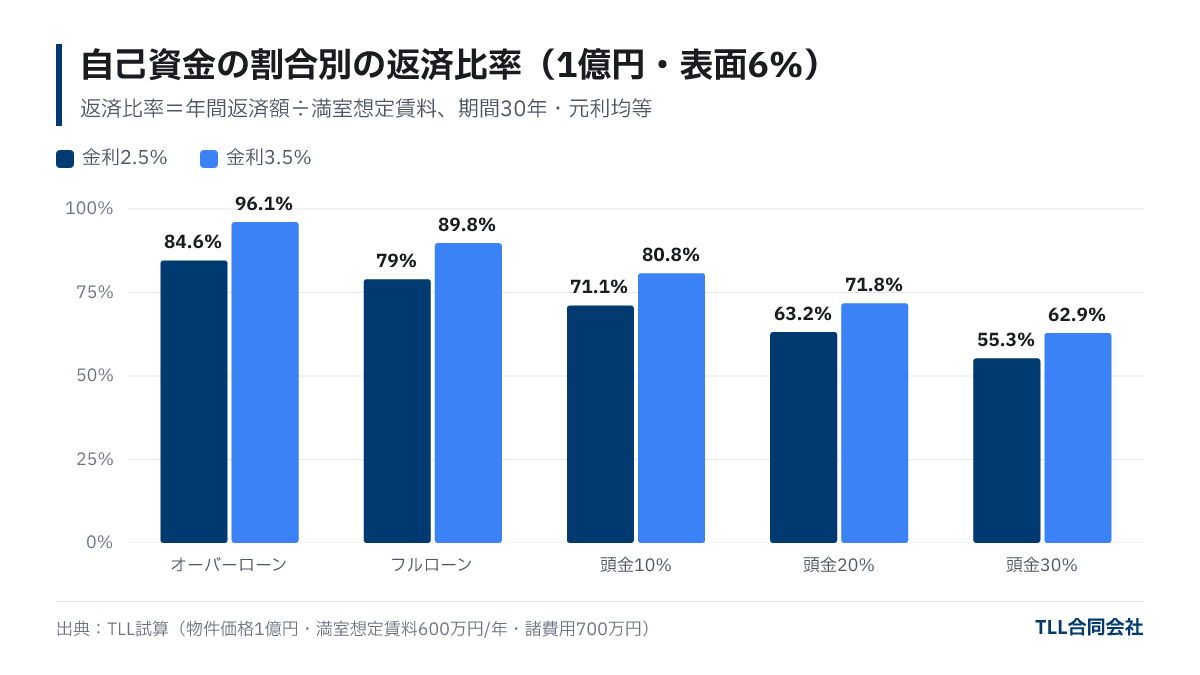
金利2.5%のフルローンでは、手残りは年6万円ほどしかありません。損益分岐の入居率(運営費と返済をまかなえる入居率)を計算すると、フルローンで約94%、オーバーローンで約100%です。1室空くだけで持ち出しになる水準といえます。頭金30%なら損益分岐の入居率は約70%まで下がります。
期間も効きます。同じフルローンでも期間が20年なら年間返済は約636万円で、満室でも賃料を上回ります。築年数が進んだ物件は融資期間が短くなりやすいため、フルローンとの組み合わせはさらに厳しくなります。
東京近郊の利回り相場でフルローンを組むと
実際の売出価格の水準で見ると、23区内や都心に近い駅では、フルローンで手残りを出すのは難しいのが現状です。Urbalytics に掲載された一棟売出物件の表面利回り中央値を使って、物件価格と同額を借りた場合の返済比率を出しました。
| 駅 | 件数 | 表面利回り中央値 | 返済比率(2.5%) | 返済比率(3.5%) | 手残り/物件価格(2.5%) |
|---|---|---|---|---|---|
| 赤羽(北区) | 34件 | 4.80% | 98.8% | 112.3% | −0.90% |
| 蒲田(大田区) | 52件 | 5.01% | 94.6% | 107.6% | −0.73% |
| 北千住(足立区) | 53件 | 5.18% | 91.5% | 104.0% | −0.60% |
| 船橋(千葉県) | 44件 | 6.00% | 79.0% | 89.8% | +0.06% |
| 大宮(埼玉県) | 44件 | 6.20% | 76.5% | 86.9% | +0.22% |
| 八王子(東京都) | 76件 | 7.95% | 59.6% | 67.8% | +1.62% |
出典:Urbalytics 一棟(BUILDING)売出データ。2025年10月2日〜2026年10月2日に掲載・価格変更のあった売出物件(重複掲載を除く)。返済比率と手残りはTLL試算(期間30年・元利均等、運営費・空室損は満室想定賃料の20%)。集計日:2026年10月2日。
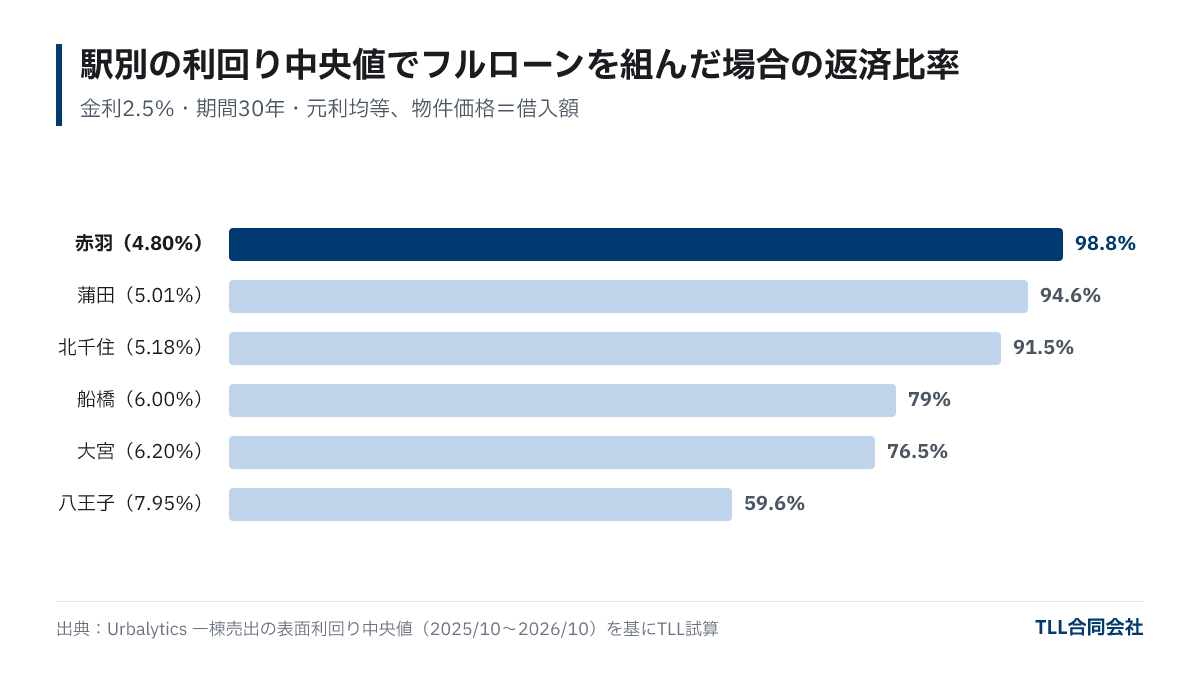
表面利回りが5%前後の駅では、金利2.5%でも返済が賃料の9割を超えます。利回りが8%近い駅ではフルローンでも数字は回りますが、利回りが高い分、空室リスクや建物の古さを織り込んだ価格であることが多く、別の確認が必要です。表面利回りには掲載元の満室想定が含まれる点にも注意してください。
金融機関のタイプ別に見た融資の傾向
融資の割合や金利は金融機関ごと、時期ごとに変わります。ここでは個別の金融機関ではなく、タイプ別の一般的な傾向をまとめます。
| タイプ | 融資割合の傾向 | 金利の傾向 | 向いている人・物件 |
|---|---|---|---|
| 都市銀行(メガバンク) | 自己資金・金融資産を厚めに求めることが多い | 低め | 資産背景が厚い方、相続・資産管理目的の案件 |
| 地方銀行・信託銀行 | 属性と担保評価がそろえば高い割合まで出る場合がある | 中程度 | 営業エリア内に住む・勤める方、エリア内の物件 |
| 信用金庫・信用組合 | 一定の自己資金を求めることが多い。耐用年数を超えた物件に柔軟な場合も | 中程度 | 支店の近くに住む方、地域の物件 |
| ノンバンク | 融資割合を高めに出す、築古などに対応するケースがある | 銀行より高め。手数料も別にかかることが多い | 銀行で通りにくい物件・属性 |
フルローンを出す金融機関でも、年収や金融資産の目安、物件の所在エリア、既存借入の上限などの条件がつくのが一般的です。高い割合の融資が通っても、金利が高めになれば手残りは薄くなります。融資割合と金利はセットで比べてください。
金利が上がったときの影響と、借入を増やすリスク
借入が大きいほど、金利が上がったときの返済増も大きくなります。日本銀行は2024年3月にマイナス金利政策を解除したあと、2025年12月19日に政策金利(無担保コールレート・オーバーナイト物の誘導目標)を0.75%程度、2026年6月16日に1.0%程度、2026年9月18日に1.25%程度へ引き上げています(日本銀行「金融市場調節方針の変更について」各回の公表文)。変動金利の投資ローンは、こうした短期金利の動きを受けて見直されるのが一般的です。
上の試算では、フルローン1億円・期間30年の年間返済は金利2.5%で約474万円、3.5%で約539万円です。1%の上昇で年約65万円増え、手残りはプラス6万円からマイナス59万円に変わります。頭金30%(借入7,000万円)なら増加は年約45万円で、手残りは約103万円残ります。
金利のほかにも、借入の割合が高いと次のリスクが重なります。
- 売りたいときに売れない:返済が進むまでは残債が売却価格を上回りやすく、手元資金を足さないと売却できない期間が長くなります。
- 空室・修繕の持ち出し:手残りが薄いと、退去や設備の故障のたびに給与などから補てんすることになります。
- 次の融資が受けにくくなる:借入総額が年収や資産に比べて大きいと、2棟目以降の審査で不利になることがあります。買い増しの考え方は「一棟投資で規模を拡大する考え方」で解説しています。
フルローンを検討する前に確認したいこと
- 金利が1〜2%上がっても、手残りがマイナスにならないか(少なくとも給与から補てんできる範囲か)。
- 入居率が85〜90%に下がった場合の収支。
- 融資期間が物件の構造・築年数に対して無理のない長さか。
- 購入後も、賃料の半年〜1年分程度の予備資金を手元に残せるか。
- 5年後・10年後の残債と、その時点で想定できる売却価格の差。
借入の割合を少し下げるだけで、損益分岐の入居率は大きく改善します。利回りと価格のバランスが取れた物件を探すことが、無理のない借入につながります。TLLが取り扱っている収益物件は、会員ページ(無料登録)でご覧いただけます。
よくある質問
Q. フルローンとオーバーローンの違いは何ですか?
フルローンは物件価格の全額を借りて諸費用は自己資金で払う方法、オーバーローンは諸費用まで含めて借りる方法です。1億円の物件なら、諸費用(7%前後)の約700万円を借りるかどうかが違いになります。
Q. 年収がいくらあればフルローンを組めますか?
年収だけで決まる基準はありません。金融機関は年収に加えて金融資産、既存の借入、物件の担保評価と収益性を合わせて判断します。金融機関によって目安も異なるため、複数に相談して比べるのが一般的です。
Q. 返済比率はどのくらいに抑えるのがよいですか?
決まった正解はありませんが、低いほど空室や金利上昇に耐えられます。この記事の試算では、返済比率が80%前後になると損益分岐の入居率が90%を超え、1〜2室の空室で手残りがなくなる水準でした。
Q. 金利が上がりそうな今、フルローンは避けるべきですか?
一律には言えませんが、借入が大きいほど金利上昇の影響は大きくなります。購入前に、金利が1〜2%上がった場合の収支を試算し、補てんできる範囲かを確かめてから判断することをおすすめします。
まとめ
- フルローン・オーバーローンは、資産背景が厚く物件の担保評価が高い場合に限って検討できる方法。
- 1億円・表面6%・金利2.5%・30年の試算では、返済比率はフルローン79.0%、頭金30%で55.3%。損益分岐の入居率は約94%と約70%。
- 表面利回り5%前後の駅の中央値でフルローンを組むと返済比率は90%を超え、手残りはマイナスになる(2025年10月〜2026年10月の売出データ)。
- 政策金利は2026年9月18日に1.25%程度へ。借入1億円なら1%の上昇で年約65万円の返済増になるため、金利上昇時の収支も事前に確認する。
アイキャッチ画像(イメージ):Photo: alina ozerova / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
不動産実務では営業サポート、賃貸管理、仲介を経て、現在は仕入れを担当。宅地建物取引士・簿記資格を保持し、語学・法務・財務の多角的な視点から物件価値を分析する。不動産業界で18年以上の実務経験を活かし、正確かつ迅速な対応で組織の信頼を支えている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。