表面利回りと実質利回りの違い|計算式・経費の内訳と、東京6駅の一棟物件で試算した差
徳冨 絵美(宅地建物取引士)仕入
約10分で読めます
収益物件の販売図面やポータルサイトで最初に目に入るのは「利回り○%」という数字です。ところが、この数字の多くは表面利回りで、管理費や税金、空室による減収を差し引く前の値です。実際に手元に残る収益の目安になるのは実質利回りのほうで、両者の差は物件によって1ポイント以上開くこともあります。
この記事では、表面利回りと実質利回りの計算式、差を生む経費の内訳、そして東京の一棟物件の売出データ(Urbalytics)を起点に、表面と実質がどれくらい離れるのかを試算します。経費率は物件ごとに大きく変わるため、試算では仮定とその根拠を明示しています。
この記事のポイント
- 表面利回りは「年間満室想定賃料 ÷ 物件価格」、実質利回りは「(年間賃料収入 − 空室損 − 運営費)÷(物件価格 + 購入諸費用)」で計算し、経費と諸費用を入れるかどうかが違いです。
- 東京6駅(池袋・中野・赤羽・北千住・蒲田・錦糸町)の一棟物件の表面利回り中央値は4.3〜5.2%でした(2025年10月2日〜2026年10月2日に掲載・価格変更のあった売出事例、重複掲載を除く、Urbalytics、2026年10月2日集計)。
- 経費率を満室賃料の20〜30%、購入諸費用を物件価格の7%と仮定すると、実質利回りは表面より1.1〜1.8ポイント低い2.8〜3.9%になります。
表面利回りと実質利回りの違いとは
違いは、経費と購入諸費用を計算に入れるかどうかです。表面利回り(グロス利回り)は家賃収入だけを物件価格で割った値で、物件同士をざっと比べるための指標です。実質利回り(ネット利回り、NOI利回りとも呼ばれます)は、運営にかかる費用を差し引いた純収益を、購入時に実際に支払う総額で割った値です。
計算式は次のとおりです。
- 表面利回り = 年間満室想定賃料 ÷ 物件価格 × 100
- 実質利回り =(年間満室想定賃料 − 空室・滞納損 − 年間運営費)÷(物件価格 + 購入諸費用)× 100
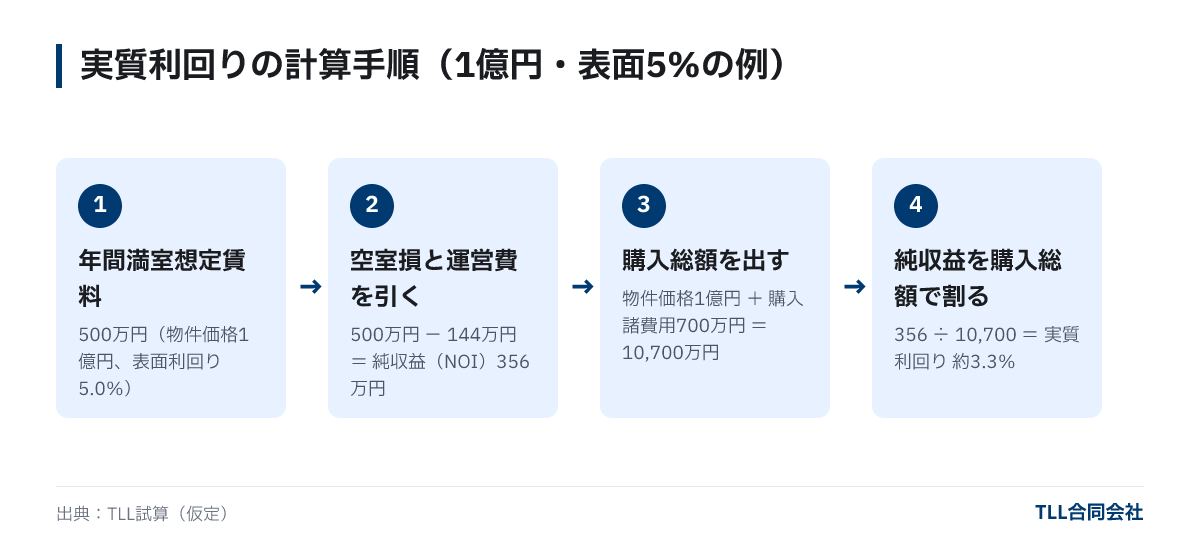
例えば物件価格1億円、年間満室想定賃料500万円なら表面利回りは5.0%です。空室損と運営費の合計が144万円、購入諸費用が700万円だとすると、実質利回りは(500 − 144)÷ 10,700 = 約3.3%になります。同じ物件でも、どちらの数字を見るかで1.7ポイントの差が出ます。
なお、実質利回りの定義は会社や資料によって少しずつ異なります。購入諸費用を分母に入れない計算や、空室損を経費に含めない計算もあるため、比較するときは計算の前提をそろえることが大切です。用語の整理は不動産投資の用語集もあわせてご覧ください。
実質利回りで差し引く経費の内訳

一棟物件の運営費は、おおむね次の7項目に分けられます。区分マンションと違い、一棟物件では修繕や共用部の維持をオーナー自身が負担するため、項目が多くなります。
| 項目 | 主な中身 | 金額の決まり方・目安 |
|---|---|---|
| 空室・滞納損 | 退去から次の入居までの空室期間、家賃の未回収 | 立地・間取り・築年数で大きく変わる。試算では満室賃料の5%と仮定 |
| 管理委託料(PM) | 入居者対応、家賃の集金、退去立会い | 回収した賃料の3〜5%程度が一般的な水準 |
| 建物管理費(BM) | 共用部清掃、共用電気・水道、消防設備点検、エレベーター点検 | 建物規模と設備で変わる。エレベーターの有無で差が大きい |
| 修繕費 | 原状回復、給湯器・エアコンなど設備の交換、外壁・屋上防水などの計画修繕 | 築年数とともに増える。単年ではなく長期の積立で考える |
| 固定資産税・都市計画税 | 土地・建物にかかる地方税 | 固定資産税評価額 × 1.4%(標準税率)、都市計画税は評価額 × 最大0.3%。住宅用地は200㎡以下の部分で固定資産税の課税標準が6分の1、都市計画税が3分の1になる特例あり |
| 損害保険料 | 火災保険、地震保険、施設賠償責任保険 | 構造・所在地・補償内容で変わる。地震保険の保険金額は火災保険の30〜50%の範囲で設定 |
| 入居者募集費 | 仲介会社への広告料(AD)、仲介手数料、募集写真など | エリアの募集慣行と退去頻度で変わる |
固定資産税・都市計画税は物件価格ではなく評価額にかかるため、売買価格からは正確に逆算できません。購入前に売主から課税明細(固定資産税の納税通知書)を取り寄せ、実額で確認することをおすすめします。
一方、ローンの返済額や減価償却費、所得税は実質利回りには含めません。実質利回りは物件そのものの収益力を見る指標で、借入条件や個人の税率で変わる部分は、キャッシュフローの計算で別に扱います。融資条件の考え方は不動産投資ローンの基礎で解説しています。
1億円・表面5%の一棟物件で経費を積み上げると
上の項目を、物件価格1億円・年間満室想定賃料500万円の一棟アパートに当てはめると、例えば次のようになります。金額はTLLが試算のために置いた仮定で、実際の比率は物件ごとに異なります。
| 項目 | 年額(万円) | 満室賃料に対する割合 | 仮定の置き方 |
|---|---|---|---|
| 空室・滞納損 | 25 | 5.0% | 年間を通じて5%の空室 |
| 管理委託料 | 24 | 4.8% | 回収賃料475万円の5% |
| 建物管理費 | 15 | 3.0% | エレベーターなしの小規模物件 |
| 修繕費(積立含む) | 30 | 6.0% | 原状回復と計画修繕の平準化 |
| 固定資産税・都市計画税 | 35 | 7.0% | 評価額により増減。実額は課税明細で確認 |
| 損害保険料 | 5 | 1.0% | 火災・地震保険の年換算 |
| 入居者募集費 | 10 | 2.0% | 年に数件の入れ替え |
| 合計 | 144 | 28.8% |
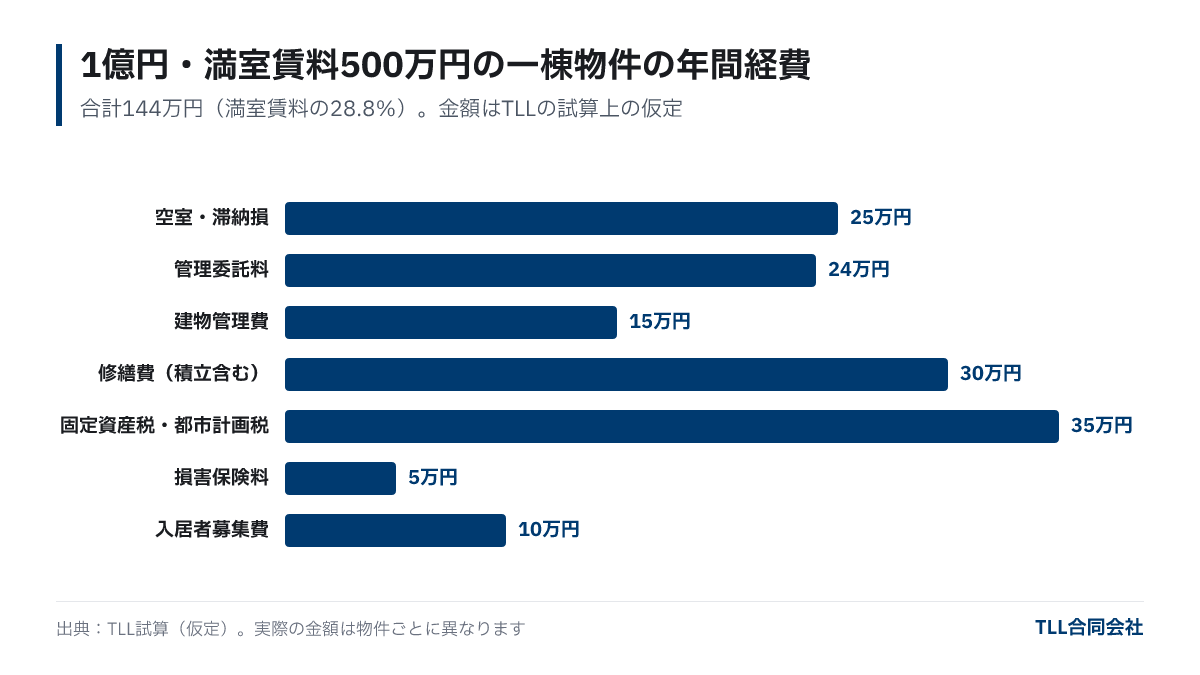
純収益(NOI)は500 − 144 = 356万円です。購入諸費用(仲介手数料・登記費用・不動産取得税など)を物件価格の7%、700万円と置くと、実質利回りは356 ÷ 10,700 = 約3.3%になります。諸費用の内訳と計算方法は収益物件購入時の諸費用で、1億円の一棟アパートを例に詳しく試算しています。
東京6駅の一棟物件では表面と実質がどれくらい開くか

実際の売出データにこの考え方を当てはめてみます。Urbalyticsに登録された東京都内の一棟物件(BUILDING)の売出事例から、駅別の表面利回りを集計し、経費率を3通り置いて実質利回りを試算しました。
| 最寄駅 | 件数 | 表面利回り(中央値) | 表面利回り(平均) | 実質・経費率20% | 実質・経費率25% | 実質・経費率30% |
|---|---|---|---|---|---|---|
| 池袋 | 75 | 4.81% | 5.38% | 3.60% | 3.37% | 3.15% |
| 中野 | 46 | 4.38% | 4.70% | 3.27% | 3.07% | 2.87% |
| 赤羽 | 34 | 4.80% | 5.69% | 3.59% | 3.36% | 3.14% |
| 北千住 | 53 | 5.18% | 5.59% | 3.87% | 3.63% | 3.39% |
| 蒲田 | 52 | 5.01% | 5.15% | 3.75% | 3.51% | 3.28% |
| 錦糸町 | 36 | 4.30% | 5.10% | 3.21% | 3.01% | 2.81% |
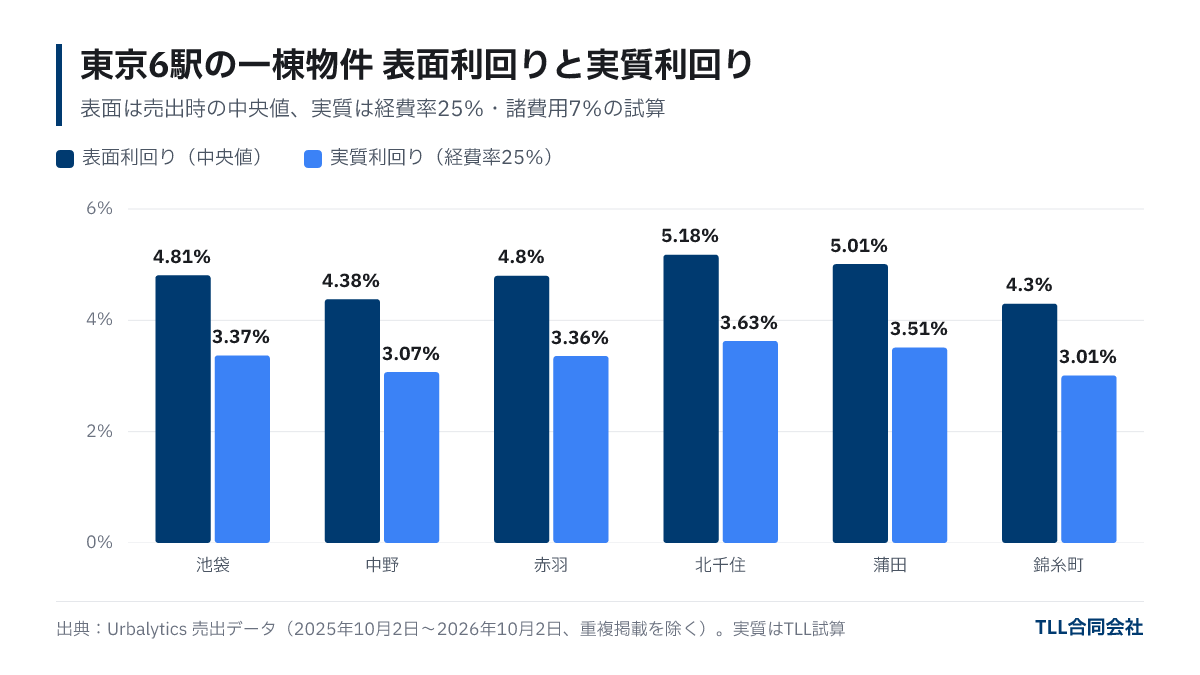
出典:Urbalytics 売出データ(一棟物件、東京都、各駅を最寄りとする物件)。2025年10月2日〜2026年10月2日に掲載・価格変更のあった売出物件、複数サイトの重複掲載を除く(表面利回り1%未満・25%超は除外)、集計日2026年10月2日。表面利回りは売出時に表示された年間収入 ÷ 売出価格で、成約価格ではありません。年間収入が満室想定か現況かは物件ごとに異なります。実質利回りは「表面利回り中央値 ×(1 − 経費率)÷ 1.07」で、経費率(空室損を含む)と購入諸費用7%はTLLの仮定です。
表から読み取れることは3つあります。
- 差は1.1〜1.8ポイント。経費率25%の中位ケースで見ると、どの駅でも実質利回りは表面より1.3〜1.5ポイント低くなります。表面5%台の物件でも、実質では3%台半ばが目安です。
- 平均は中央値より高く出る。どの駅も平均が中央値を上回っています。築古や再建築不可など、利回りが極端に高い一部の物件が平均を押し上げているためで、相場をつかむには中央値のほうが実態に近いと考えられます。
- 経費率5ポイントの違いで、実質は約0.2ポイント動く。表面が同じ物件でも、エレベーターの有無や築年数による修繕費の違いで経費率は変わります。表面利回りだけで物件を比べると、この差を見落とします。
実質利回りを見るときに確認したい資料

販売図面の数字だけでは実質利回りは計算できません。購入を検討する段階で、次の資料を売主側から取り寄せて、経費の実額を埋めていくのが基本です。
- レントロール(賃貸借条件一覧表):部屋ごとの賃料・契約開始日・空室の有無。表示利回りが満室想定か現況かもここで分かります。
- 固定資産税・都市計画税の課税明細:税額の実額。
- 管理委託契約書・建物管理の見積:管理委託料率と、清掃・点検の費用。
- 修繕履歴:外壁・屋上防水・給排水管などをいつ直したか。直近で大きな修繕が済んでいれば、当面の修繕費は抑えやすくなります。
- 過去1〜2年の収支実績:空室期間や募集費の実額。
賃料が相場より高く設定されている部屋は、退去後に賃料が下がる可能性があります。周辺の募集賃料と比べて、満室想定賃料そのものが妥当かどうかも確認しておきましょう。立地・建物・権利を含めた物件選びの全体像は収益物件の選び方にまとめています。また、金融機関は利回りとは別に積算価格・収益価格で物件を評価するため、収益物件の価格と銀行評価の関係もあわせて読むと、融資の付きやすさまで含めて判断できます。
よくある質問
Q. 実質利回りは何%あればよいですか?
一律の基準はありません。借入で購入する場合は、実質利回りと借入金利の差(イールドギャップ)がどれだけ確保できるかで判断するのが一般的です。同じエリア・同じ築年数帯の物件と、同じ前提で計算した実質利回りを比べることをおすすめします。
Q. 販売図面の利回りは満室想定ですか?
物件によって異なります。満室想定の場合と現況賃料の場合があり、空室がある物件で満室想定の利回りが表示されていることもあります。レントロールで現況の入居状況と賃料を確認してください。
Q. 実質利回りにローンの返済は含めますか?
含めません。実質利回りは物件そのものの収益力を見る指標です。ローン返済後に手元に残る金額は、キャッシュフロー(NOI − 年間返済額)として別に計算します。
Q. 区分マンションと一棟物件で、表面と実質の差は違いますか?
区分マンションは管理組合に払う管理費・修繕積立金が毎月定額で、経費が読みやすい特徴があります。一棟物件は修繕の時期や金額をオーナーが自分で計画するため、築年数や建物の状態によって経費率の振れ幅が大きくなります。
まとめ
- 表面利回りは賃料 ÷ 価格、実質利回りは(賃料 − 空室損 − 運営費)÷(価格 + 諸費用)。比較するときは計算の前提をそろえます。
- 東京6駅の一棟物件の表面利回り中央値は4.3〜5.2%(2025年10月〜2026年10月、重複掲載を除く、Urbalytics 売出データ)。
- 経費率20〜30%・諸費用7%の仮定では、実質利回りは表面より1.1〜1.8ポイント低い2.8〜3.9%。
- 固定資産税・修繕費・管理費は物件ごとに大きく違うため、レントロール・課税明細・修繕履歴で実額を確認してから判断しましょう。
TLLが取り扱っている収益物件は、会員ページ(無料登録)で価格や利回りとあわせてご覧いただけます。
アイキャッチ画像(イメージ):Photo: Jakub Żerdzicki / Unsplash
この記事について
- 執筆
- 徳冨 絵美(仕入)保有資格:宅地建物取引士
不動産実務では営業サポート、賃貸管理、仲介を経て、現在は仕入れを担当。宅地建物取引士・簿記資格を保持し、語学・法務・財務の多角的な視点から物件価値を分析する。不動産業界で18年以上の実務経験を活かし、正確かつ迅速な対応で組織の信頼を支えている。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。