李 瀟

リ ショウ

李 瀟

販売・PM事業責任者

収益物件の購入・販売と、取得後のプロパティマネジメントをつなぐ実務責任者。

プロフィール

NTTコミュニケーションズで8年以上、大手企業向けDX案件のプロジェクト管理を担当。要件整理から導入・運用まで、多くの関係者が関わる業務を進めてきた経験を、不動産取引と管理業務に活かしている。宅地建物取引士・ビル経営管理士。 TLLでは、収益物件の販売戦略と投資家への提案、契約、決済・引渡しまでの進行を担当し、PM事業を統括する。物件を選ぶ際は、賃料収入に加え、融資期間や修繕費、売却時の築年数まで確認。取得時の判断と、買った後の運営を切り離さない提案を重視している。コラムでは、買い増しや借り換え、海外在住オーナーの管理など、保有期間中の判断も解説している。

職歴・学歴

職歴

NTTコミュニケーションズ

学歴

早稲田大学 - 情報通信修士

資格

宅地建物取引士

ビル経営管理士
TLLコラム

Urbalytics 執筆記事

藤沢の共生型賃貸住宅で家賃半額:オーナーが確認したい運営収支

藤沢の共生型賃貸住宅で家賃半額:オーナーが確認したい運営収支

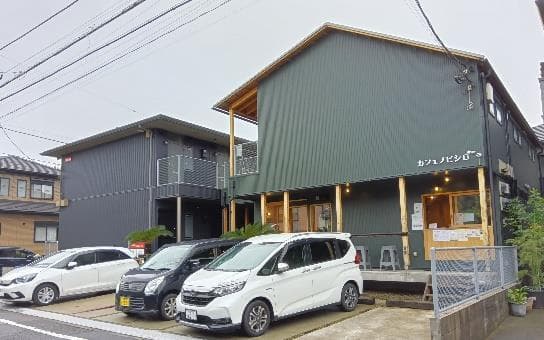
署名:李|2026年10月20日若年層の家賃減額は近隣交流を後押しする一方、賃貸物件を長期運営できるかは、継続的なサービスコストを誰が負担するかに左右される。10月20日、TBSは神奈川県藤沢市「ノビシロハウス亀井野」の運営状況を報じた。若年層と高齢者が同一の賃貸住宅に居住し、若年層は家賃減額の条件で日常的な交流に参加する。同報道当時、満室であったとされ、高齢入居ニーズの議論に、運営実態を確認できる具体例となった。一般的な賃貸住宅オーナーが確認したいのは、賃料収入とサービス提供の費用が釣り合うかどうかだ。若年層の賃料が低くても、交流の企画・運営、コミュニケーション対応、入居者の生活状況変化時に専門支援へつなぐ役割がなお必要だ。満室は需要のシグナルにすぎず、純収益は別建てで算定する必要がある。ノビシロハウス亀井野の外観:住宅と交流スペースが隣接。国土交通政策研究所2025年6月4日公開資料14ページ、研究所撮影;PDL1.0に基づき利用、原資料から画像を抜粋。出典部屋の外で、入居者はどのような暮らしに対価を払うのか本プロジェクトは2021年に運営開始。TBS報道の若年入居者は、週に約2回高齢の隣人へ声かけし、月1回のお茶会を企画している。個室で一人で過ごす時間は確保しつつ、共用の活動が主体的な近隣との出会いを提供する。応えているニーズは、単に低価格の部屋を探すことよりも具体的だ。SUUMO Journalの今月の独自取材は重要な境界条件を補足している。若年層が担うのは近隣交流の役割であり、運営側はこれを専門的な安否確認業務と明確に区別している。家族が家賃減額の入居者を常時待機のケアスタッフと理解すれば、サービス期待と実際の体制にギャップが生じる。そのため、募集時には暮らしの内容を明確に伝える必要がある。静かに単身で暮らしたい人と、定期的な活動参加をいとわない人では、同じ部屋の評価がまったく異なり得る。以前の清瀬と流山の入居者層の分析で、入居者のニーズの把握から募集対象を決める手順を論じたが、共生住宅はこのステップを日常の関わり方まで拡張している。プロジェクトのカフェスペース:交流には場が必要であり、継続運営も欠かせない。国土交通政策研究所2025年6月4日公開資料14ページ、研究所撮影;PDL1.0に基づき利用、原資料から画像を抜粋。出典家賃半額は、見える形の運営への投資である運営側が2025年9月に公開した会議資料では、高齢入居者の月額賃料は7万円、交流役を担う若年層は3.5万円と列挙されている。国交省の同年の研究資料も同水準を記載。これらは過去の条件説明にはなるが、現在の募集賃料を意味しない。仮にこの過去の提示を用いて算術上の試算をすれば、若年住戸は7万円との差額で月3.5万円、年42万円の減収に相当する。これは家賃減額に伴う収入差であって、すでに発生した現金損ではない。本来7万円で貸せたのかも、別途検証が要る。オーナーと運営者は、この差額を契約全体の収支に照らして確認する必要がある。割引分を誰が負担するのか、交流を組織する人件費は誰が支払うのか、共用スペースの費用はどちらに計上されるのか。同じ入居者向け提示賃料でも、オーナー実収はまったく異なり得る。将来、管理が交代しても割引だけ残り交流が止まれば、減収措置は本来の目的を失う。再現性あるスキームには、継続的な募集と引継ぎの仕組みが必要で、特定の熱心な入居者個人に依存してはならない。一般的な小型住戸の賃料は何を示唆するか周辺で若年入居者が直面する一般賃貸市場を把握するため、Urbalyticsの六会日大前駅サンプルを抽出した。徒歩15分以内、専有20–40㎡の募集住戸で18件の有効レコードを得て、月額賃料の中央値は6.275万円だった。同サンプルの第1四分位数は5.125万円/月、第3四分位数は6.375万円/月。これらは本件フィルターにおける基本賃料のみを示し、若年入居者が周辺で取り得る価格選択肢の理解を助ける。ここで6.275万円から本プロジェクトの過去の若年家賃を直接差し引き、毎月の節約額を断定すべきではない。サンプル住戸と当該住戸の条件を一つずつ照合しておらず、提示時点も異なる。実質比較は具体の住戸条件に落とし込み、交流への参加条件やその他費用を並べて行う必要がある。若年層がコミュニティ役割を担う動機は、必ずしも安さだけではない。関わり方を受け入れられるか、日程が合うかが、定着期間を左右する。小型住戸が若年ニーズをどう取り込むかは、八王子の学生賃貸分析も参考になる。コミュニティ役割には追加のマッチングが要り、近隣に大学があるだけで参加する若者を継続的に確保できるとみなすのは早計だ。別途、駅徒歩15分以内の11棟の売出収益物件を独自抽出したところ、提示表面利回りの第1四分位数は5.527%、中央値は6.6%、第3四分位数は6.686%であった。これは周辺の売主提示における、年間収入/価格比の目安を示すに過ぎない。賃貸物件を保有するオーナーには、この指標は運営案の比較起点を与える。仮に運営者が一般的な賃貸物件に近い表面利回りを掲げるなら、コミュニティ運営の追加コストを誰が負担するのかを併記すべきである。表面利回りでは修繕費、税金、人件費を控除していない。空室の扱いは物件ごとの収入前提を確認する必要があり、オーナーのネットキャッシュフローの代替にはならない。まして本件が6.6%に達すると断ずる根拠にはならない。上図は単住戸の基本月額賃料、下図は一棟売出の表面利回り。単位もサンプルも異なり、擬似的な収益一棟に合成して計算しないこと。出所:Urbalytics,2025-10-21〜2026-10-20。データ注記:本件の集計対象期間はUTC初回観測日2025年10月21日〜2026年10月20日。住戸=MANSIONカテゴリ、LISTEDステータス、管理費等を除く募集賃料。記録は保存時点の募集値であり、成約賃料でも同一住戸の賃上げ軌跡でもない。賃料18件・一棟11棟はいずれも小標本の参考値。一棟サンプルは期間内に募集か価格変更の記録がある物件で、原データ13件から重複2件を除外。成約および非公開査定は除外。年間収入は募集表示値を採用し、満室想定/現況の別は情報源に依存。両サンプルは同一物件ではない。賃料管理費および合計欄に単位不整合があるため本稿では未使用。県レベルの公開資料入口は神奈川県マーケットレポート。コミュニティ業務と不動産保有の責任を分ける国交省の当該プロジェクト調査によれば、物件所有者と運営者の間に賃貸借関係があり、運営者が入居者と転貸借契約を締結している。保証や設備手当、契約終了時の残置物処理なども記載がある。すなわち、日常交流の外側に正式な管理業務が存在する。オーナーが確認すべき点は、契約と運営の分担だ。協業を評価する際は、物件契約と運営スキームの双方を同時に見ること。入居者サービスの持続性は、運営者の人員体制と外部連携リソースに依存し、オーナーのキャッシュフローは自らが締結する入金・費用条項に依存する。協業条件の協議では、実務に即して責任主体を列挙させたい。若年入居者が一時不在の期間に誰が連絡を維持するのか、活動で意見の相違が起きた際に誰が調整するのか、専門的支援が必要なときに誰が関係機関へ連絡するのか。ここで求めているのは管理分担の明確化であり、隣人の善意を24時間のサービス提供と見なすべきではない。共用スペースも別建てで原価を把握する必要がある。住民同士の出会いを促すが、面積コストと日常運営コストは必ず発生する。横展開の際、増室数だけを数えて、交流機能を担う空間の運営を見落としてはならない。次に必要なのは、収入と支出を確認できる運営収支表藤沢の事例は、独立した暮らしを維持しつつ隣人と関われる住まいに、対価を払うニーズの存在を示した。これが特定の賃貸物件に適合するかは、当該棟の住戸条件と実際の運営能力に帰着する。今回の照合でも、公開資料における住戸数や賃料の記述に相違が見られた。TBSは7室、国交省および運営側資料は8室。2025年資料は高齢者7万円、SUUMOは本年10月に8万円と記載。費用内訳と適用時点は未確認である。本稿は差額を値上げとは解釈せず、異なる資料を継ぎ合わせて一棟収入を推計もしない。同様の協業を検討する藤沢のオーナーは、まず運営側から部屋別の現行提示賃料と費用明細を取り寄せ、続いてオーナー実収入の明細表の提示を求めたい。若年の家賃減額、共用部の支出、日々の人件費をそれぞれ明示して初めて、地域交流の仕組みが次の入居者・次の管理者に引き継がれても継続し得るかを判断できる。タグ#日本の共生住宅 #藤沢市 #神奈川不動産 #六会日大前 #多世代住宅 #賃貸経営 #高齢入居者 #若年賃貸 #賃料分析 #プロパティマネジメント #コミュニティ運営 #Urbalytics参考資料TBS NEWS DIG/Yahoo,2026-10-20,当日の報道(本文3ページ)。国土交通政策研究所,2025-06-04,多世代共生コミュニティ調査研究,14ページ。株式会社ノビシロ,2025-09-16,内閣府会議公開資料,7ページ。SUUMO Journal,2026-10-02,ノビシロハウス運営インタビュー。
帝京大学は八王子に:周辺の小型住戸で学生需要を賃料収入につなげるには

帝京大学は八王子に:周辺の小型住戸で学生需要を賃料収入につなげるには

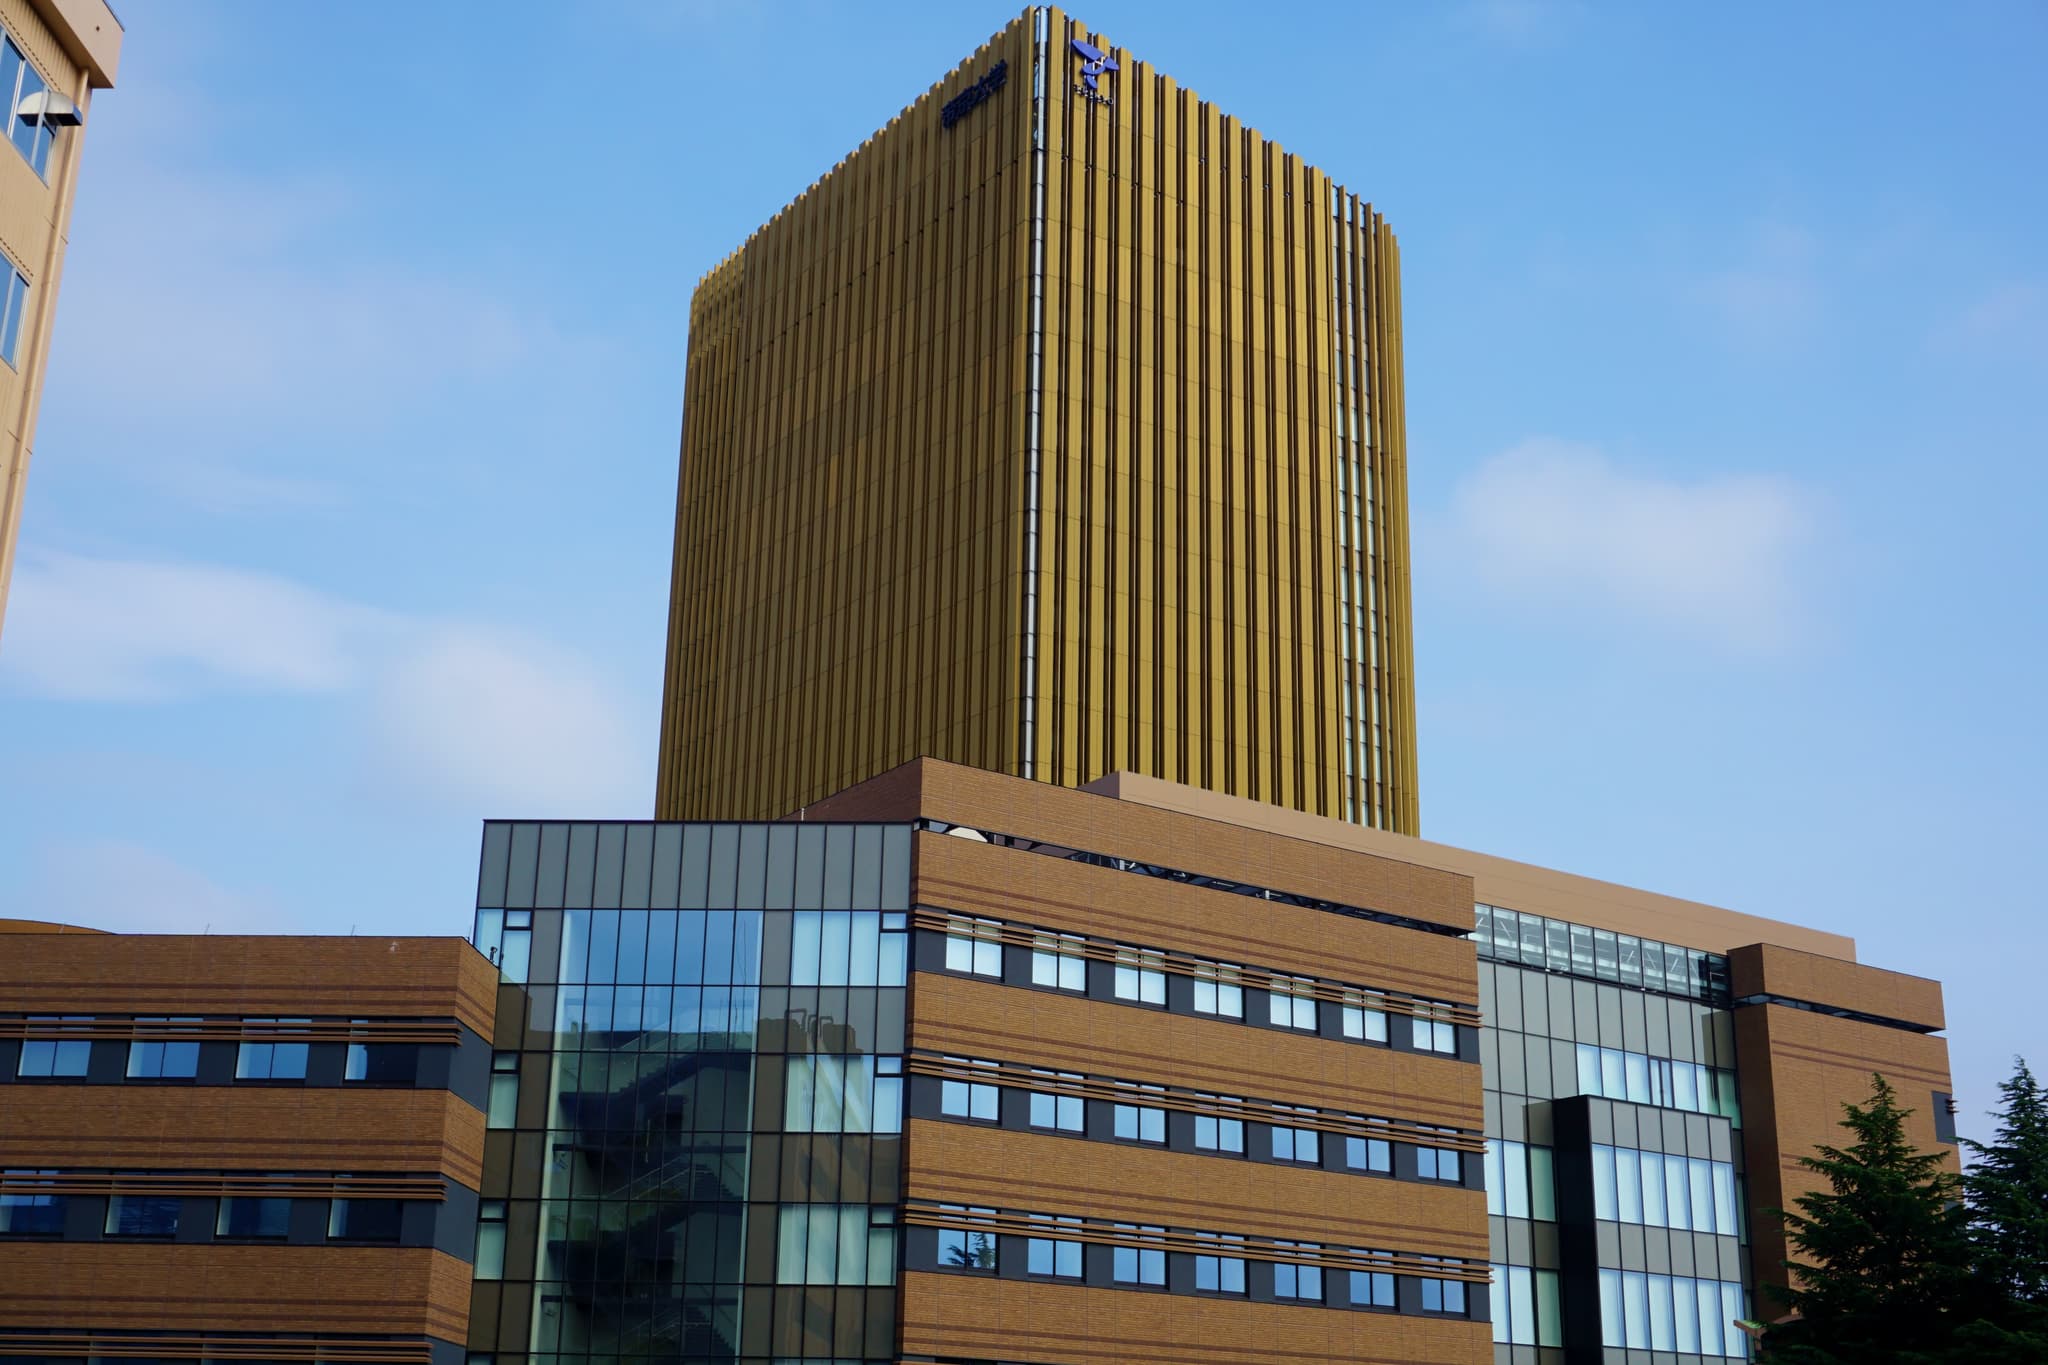
キャンパスへの継続投資は、周辺賃貸住宅の需要基盤を支えている。ただし、貸主がどれだけ需要を取り込めるかは、通学経路と学生の予算に左右される。著者:李|資料確認基準日:2026年10月17日続くキャンパス更新、既存環境の改善と新規需要を分けて考える健美家の10月17日付記事は、大学の「都心回帰」という論点から帝京大学八王子キャンパスを取り上げた。一部の大学が教育機能を都心へ集約する一方、帝京大学は郊外の大規模キャンパスを維持し、施設の充実を続けている。大塚周辺の賃貸住宅オーナーにとって注目すべき記事だが、物件評価に織り込む前に、何が改善され、それによって賃貸住宅を借りる学生がどれだけ増えるのかを確かめたい。大学公式サイトによると、八王子には引き続き経済、法、文、外国語、教育などの学部が置かれ、ソラティオスクエア、図書館、運動施設が整備されている。これらは学生が地域で学び、暮らすための基盤であり、現時点でキャンパスの運営が継続していることを裏付ける。個別の更新についても日付が確認できる。大学は2025年10月3日の発表で、図書館MELICのメディアラウンジが2025年9月24日にリニューアルオープンし、滞在や読書に適した空間を増やすとともに、ネット接続や充電設備を充実させたと伝えている。今回の記事がこの方針を改めて取り上げたからといって、昨年すでに開放された施設を、今日始まった新規事業として扱うことはできない。この区別は投資計算に直結する。学習環境の改善は、学生の獲得や在学継続につながる可能性がある。ただし、新たな賃貸需要につながるかを判断するには、入学者数、通学手段、学外居住率の変化も確認する必要がある。今回の確認では、賃貸住宅を借りる学生の増加を裏付ける十分な資料は得られなかったため、「キャンパス更新」を将来の賃料上昇率に換算しない。ソラティオスクエアの高層・低層の教育スペース。Totaltouch、2016年7月17日;Wikimedia Commons、CC BY-SA 4.0。過去の実景写真。改変なし。同じ八王子でも、入居者の移動経路は異なる帝京大学八王子キャンパスは大塚にある。公式の交通案内では、多摩モノレール「大塚・帝京大学」駅から徒歩約15分のほか、高幡不動、聖蹟桜ヶ丘、多摩センターからバスでキャンパスにアクセスできる。キャンパス名に「八王子」とあっても、学生の日常の移動がJR八王子駅を中心に成り立っているわけではない。この点は物件比較の順序にも影響する。学生向けの小型住戸では、地図上の駅距離より先に、住宅から普段使う校門までの経路を確認したい。同じ駅徒歩十数分の表示でも、キャンパスと反対方向にある住宅なら、通学時に余分に歩く可能性がある。バスを利用する場合は、夜の授業や課外活動が終わった後の運行本数も、学生の選択を左右する。以前取り上げた八王子駅南口と桑都の杜は別の生活圏に属し、そこでの賃料をそのまま大塚の評価に使うことはできない。投資家が見定める必要があるのは、市全体の行政区域ではなく、対象物件が実際に競合する通学圏である。大学が提供する住まいも、この通学圏内にある。公式に紹介されている国際学生寮T-Houseは2022年4月に開設され、居室数は121室。キャンパスから徒歩約6分に位置し、家具、ネット環境、共用の交流スペースを備える。学生全員が一般の民間賃貸市場に向かうわけではない。貸主にとって、学生寮は具体的な比較対象となる。一般の賃貸住宅は専用のキッチンや浴室、生活の自由度を提供できる一方、寮は家具と共用空間を組み合わせている。募集時には、自分の物件がどのような居住ニーズに応えるのかを明確にしたい。「近くに大学がある」だけで自然に選ばれるとは限らない。経堂の学生街分析は、別の大学周辺の居住環境を知る参考になる。ただし、現地の交通条件や入居者層をそのまま大塚に当てはめることはできない。学生ラウンジと前面の広場。Totaltouch、2016年7月17日;Wikimedia Commons、CC BY-SA 4.0。過去の実景写真。改変なし。月額5.37万円は、どのような住戸の賃料か小型住戸が学生の予算に収まるかを判断するには、建物全体の利回りから賃料を逆算するのではなく、同じ駅周辺の募集賃料を確認する必要がある。Urbalyticsでは今回、大塚・帝京大学駅から徒歩15分以内、面積15〜35㎡の募集中の住宅を抽出し、61件のサンプルを得た。管理費を除く月額賃料の下位四分位は3.70万円、中央値は5.37万円、上位四分位は6.50万円だった。つまり、サンプルの中央半分は3.70万〜6.50万円に分布している。この幅は、単一の「学生向け平均賃料」より参考になる。同じ通学圏でも、住戸の価格帯には明確な違いがあるためだ。パネルA:小型住戸の管理費を除く月額賃料。単位は万円/月。下位四分位3.70、中央値5.37、上位四分位6.50、サンプル61件。対象期間は2025年10月18日〜2026年10月17日。システムでの初回確認日を基準に抽出したもので、成約賃料ではない。大塚・帝京大学駅:小型住戸の月額賃料分布(出典:Urbalytics|2025-10-18〜2026-10-17の観測期間|成約データではなく、管理費を含まない)面積当たり賃料の中央値は約2,362円/㎡・月で、面積の異なる住戸の募集水準を比較する際に役立つ。一方、月額5.37万円という総額は、学生が毎月確保する住宅費により近い指標となる。両者の中央値は別々に算出しているため、割り算で「典型的な住戸」の面積を求めることはできない。管理費、光熱水費、入居時の初期費用は、物件ごとに別途確認する必要がある。今回のサンプルには、室内リフォームやバス・トイレ別に関する統一項目がなく、高い賃料を特定の改修内容に直接結び付けることはできない。築古物件の改修を検討するオーナーは、面積、築年数、通学条件が近い競合物件を探し、浴室、ネット環境、室内の状態を比較したい。駅周辺全体の上位四分位を改修後の目標賃料に据えるだけでは、入居者が追加負担に応じる条件を見落とす。表面利回り8.36%は、各棟の収入に立ち返って確認する一棟賃貸物件を購入する際の論点は、売出価格と売主が示す年間収入の関係に移る。同じ駅から徒歩15分以内で、過去一年間に売出しまたは価格更新の記録があり、抽出条件を満たした一棟物件は、わずか10件だった。表面利回りの下位四分位は7.12%、中央値は8.36%、上位四分位は8.72%だった。サンプルが少ないため、個別物件を検討する際の参考範囲としては使えるが、地域全体で安定した利回りが得られることを保証するものではない。パネルB:売出中の一棟物件の表面利回り。下位四分位7.12%、中央値8.36%、上位四分位8.72%、サンプル10件。対象期間は2025年10月18日〜2026年10月17日。成約記録と非公開の評価記録を除外。パネルAとは異なる物件群である。大塚・帝京大学駅:売出中の一棟物件の表面利回り(出典:Urbalytics|2025-10-18〜2026-10-17の売出し・価格改定期間|パネルAとは異なる物件群)ここでの表面利回りは、売出情報に記載された年間収入を売出価格で割ったものだ。年間収入が満室想定か現況収入かは、各棟の資料に立ち返って確認する必要がある。空室を年間収入にどう反映しているかも棟ごとの確認が必要で、修繕費や資金調達費用は控除されていない。特に学生向け物件では、卒業に伴う退去が集中すると、次の募集時期と費用が年間キャッシュフローを直接左右する。あわせてUrbalytics東京都公開市場レポートを参照すれば、八王子を含む広域市場を把握できる。ただし、市単位の月次統計と今回の駅周辺の年間抽出データでは対象範囲が異なるため、その差からキャンパスによる賃料プレミアムは推計しない。賃貸サンプルの61室も、一棟物件10棟の賃料明細ではない。5.37万円に一棟の戸数を掛け、さらに8.36%を当てはめて、市場で裏付けられたかのような取得価格を算出することはできない。対象物件の既存契約、空室の面積、類似物件の募集条件を、それぞれ収入の検証に反映する必要がある。キャンパス要因は経営判断に生かし、賃料上昇を先取りしないすでに大塚で小型住戸を保有するオーナーにとって、今取り組みやすいのは、住戸が通学生活に合っているかの点検だ。写真や募集説明で大学までの経路を伝えられているか、ネット環境が明確か、退去後の原状回復が次の学生の部屋探しに間に合うか。いずれも、同じ賃料での競争力に影響する。改修を検討するなら、工事費は確認可能な競争力の差と対応させたい。例えば、面積と通学経路が同程度の物件を比較し、バス・トイレ別の住戸で実際に募集反響が良いと確認できれば、改修の採算を詳しく試算する根拠になる。キャンパス施設が新しくなったという理由だけで、周辺の築古賃貸住宅の改修予算を一律に増やすには、根拠が足りない。取得時には、レントロールで現況収入と空室の募集想定を分けて示すよう求め、学生の退去が集中する月を確認する。空室の募集賃料は、対象物件の近隣にある同条件の住戸と照合したい。帝京大学が八王子キャンパスの運営を続けていることは、需要基盤の説明に織り込める。ただし、学生数の増加や実際の賃貸実績を示す根拠がなければ、将来の賃料上昇は収支試算に含めない。データについて賃貸サンプルはUrbalyticsの住宅分類MANSIONを使用し、集合住宅を含む。ステータスはLISTEDで、賃料は管理費を含まない。面積15〜35㎡、駅徒歩15分以内を対象とした。初回確認日時をUTCの対象期間で抽出し、現在保存されている募集値を使用しているため、その日時の過去の成約価格ではない。65件を走査し、抽出後は61件。今回は重複・異常値は検出されず、走査上限にも達していない。管理費から算出した総額には単位上の疑義があるため、本稿では使用していない。一棟物件は期間内の売出しまたは価格変更の記録で抽出し、成約およびOFFLINEの記録を除外した。媒体間の重複を統合し、利回りが1%未満または25%超のものを除外する条件を適用したが、今回は10件すべてが残った。両パネルの四分位数は、それぞれのサンプル構成を示すもので、キャンパス改修前後の上昇率ではない。金額と利回りは図に示した桁数で四捨五入した。カバー・キャンパス写真:Totaltouch、2016年7月17日、Wikimedia Commons、CC BY-SA 4.0。キャンパス空間を説明するための過去の実景写真であり、2026年の工事現場を示すものではない。写真は改変せず使用。タグ#帝京大学 #八王子 #大塚帝京大学 #多摩地域 #学生向け賃貸 #大学周辺投資 #賃貸経営 #小型住戸 #募集賃料 #一棟物件利回り #通学圏 #日本不動産 #Urbalytics参考資料1. 健美家、2026年10月17日、帝京大学の郊外キャンパス運営戦略に関する記事。2. 帝京大学、八王子キャンパスの施設および交通アクセス、2026年10月17日確認。3. 帝京大学、2025年10月3日、MELICメディアラウンジのリニューアルオープンのお知らせ。4. 帝京大学、八王子の国際学生寮;共立メンテナンス、T-House運営会社による紹介、2026年10月17日確認。5. Urbalytics、東京都公開市場レポート;本稿独自の集計クエリは2026年10月17日に実行。6. Wikimedia Commons、Totaltouch、ソラティオスクエアⅠおよび学生ラウンジ、ライセンス:CC BY-SA 4.0。
清瀬・流山で転入増加—賃貸オーナーは誰をターゲットに募集すべきか

清瀬・流山で転入増加—賃貸オーナーは誰をターゲットに募集すべきか

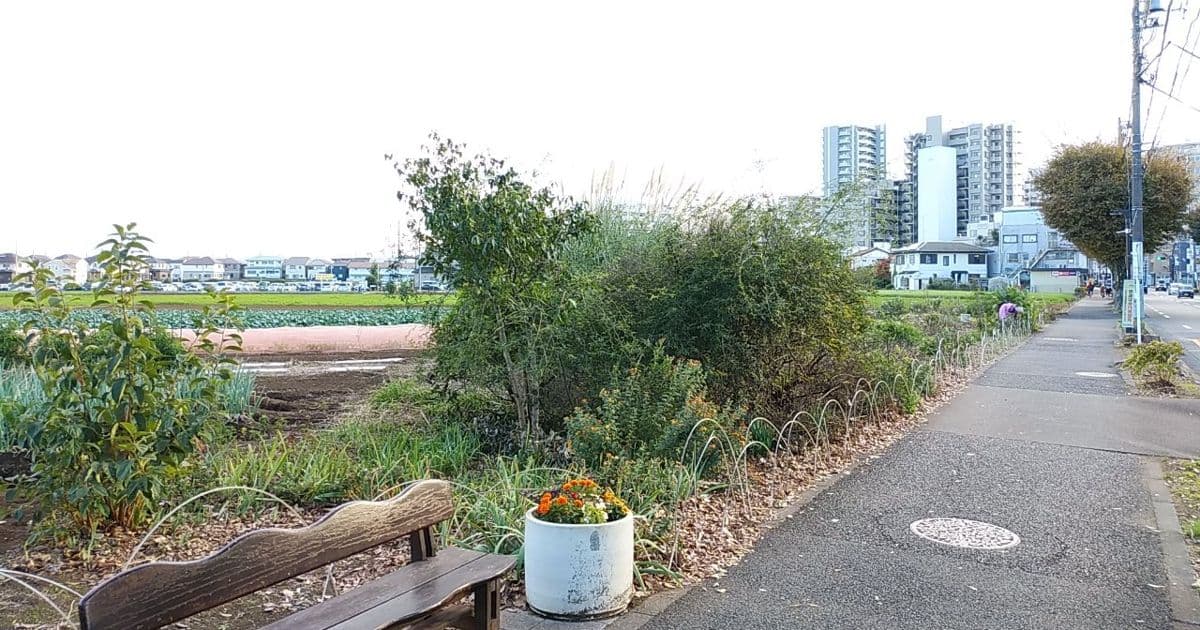
清瀬と流山の転入データは、賃貸オーナーが募集方針を定める助けになる。まず既存の生活圏にいる住み替え層を把握し、次に自物件がその予算に適合するかを確認する。執筆:李|データ検証時点:2026年10月14日転入者はどこから来るのかが、物件の競合相手を左右する清瀬も流山も首都圏の人口増加議論に挙げられるが、投資家が本当に答えるべきは「彼らはどのタイプの住宅の入居者になるのか」「既存の賃貸物件で受け止められるのか」だ。楽待が10月14日に掲載した分析は、2025年の自治体間人口移動を転出地と転入地の組み合わせで再整理している。清瀬と練馬区、流山と柏市の近隣間の住み替えに注目すべきと指摘し、「何人来たか」から一歩進めて「元はどこに住んでいたか」へと視点を広げている。これは募集実務に直結する。すでに近隣で生活している人は、居住面積の拡大や家族・勤務先に合わせた調整を望むことがある。比較の際は現住居を手元のベンチマークにできる。ターゲット物件は自らの利便性と価格を明確に示してこそ、この住み替え層の候補に入りやすい。同分析は国内の自治体間移動を用いており、同一市区町村内の引越しと国外からの転入は含まない。オーナーが調査方向を探る助けにはなるが、転入者のうちどれだけが賃貸を選ぶかは示していない。自己居住用の購入、賃貸入居、家族同伴による転入では、賃貸物件に与える需要インパクトが異なるからだ。本稿はそこで、転入データを募集ターゲットの判定に用い、駅圏の募集記録で賃料を検証する。市レベルの人口推移は、当該物件の賃上げ仮定に直接は織り込まない。清瀬の生活空間イメージ:上清戸一丁目、ケヤキ通りの駅方向。2024年11月のアーカイブ写真。住宅と農地が隣接する環境でも、最終的には具体物件の日常動線に落とし込む必要がある。Photo: Mikagekawase / CC BY 4.0。流山の転入アンケートでは、単身世帯も目立つ流山は子育て・居住環境でファミリーを惹きつけているが、転入者をすべてファミリー賃貸の需要とみなすと、別の需要を取り逃す。市が公表した転入者アンケートは、2025年2月1日〜5月31日に821件の回答を回収。世帯状況の内訳では、単身が500件、ファミリーが275件、無回答が46件だった。少なくとも当該アンケートでは、単身の転入が活発であることを示す。アンケートは引越しの多い時期に集中しており、回答者が年間の全転入者を代表するわけではない。また購入・賃貸の別も本稿に必要な形では提示されていない。オーナーは単身向け在庫の適合性を点検する手がかりにできるが、回答比率を市全体の賃借人比率とみなすことはできない。転入前地域の詳細内訳は別の814件で、柏市から53件、松戸市から51件。近隣からの転入が可視化されつつ、より遠方からの回答も含んでいる。既存の賃貸物件にとっては、近隣仲介に確認してもらう作業が有効だ。問い合わせはどこから来ており、現住居のどこが不便で、どの程度の予算で次の住まいに何を求めるのか。清瀬は年齢面の手がかりもある。2026年改訂の総合戦略では、2020〜2025年度に25〜29歳人口が約15%増と記載。若年入居者ニーズの継続観察を裏づける一方、複合要因による増加であり、特定の政策に全面的に帰せられないことも市は認めている。両市とも「若年入居者」をさらに分解して捉える必要がある。独立を始めたばかりの層と、寝室数を増やしたい層では、必要面積や月額総賃料の許容が異なる。棟内に多様なタイプがあるなら、それぞれのターゲットを個別に検証すればよく、都市のプロモーション像に合わせて一律改修する必要はない。流山おおたかの森周辺の集合住宅イメージ。2020年11月のアーカイブ写真(トリミング済み)。住宅と交通結節点の空間関係を観察するためのもので、現況の工事や本稿の集計対象物件を示すものではない。Photo: Nesnad / CC BY 4.0。同じく新規入居者を求めるが、両駅の賃料予算レンジは異なる特定物件が候補に入り得るかは、面積と月額賃料を現行の募集市場に照らして判断したい。本稿はUrbalyticsで清瀬駅圏と流山おおたかの森駅圏の住宅記録を検索し、同一の面積帯と徒歩条件を選んで最も大きな範囲差を抑えた。清瀬の月額総賃料の中央値は10.6万円、流山おおたかの森は14.1万円。1㎡あたり募集基本賃料の中央値はそれぞれ1,906円、2,579円/月。単価は近い面積の住戸同士の提示を比較するため、総額は入居者の月次負担により近い。両者は別々に算出した中央値であり、割り算して「典型入居者像」を作るべきではない。この横断的な参照は築年や設備を統一していない。両駅で収録された住宅の募集条件が異なることを示すにとどまり、差が都市の吸引力によるのか、在庫構成によるのか、あるいは直近の人口転入による賃上げ効果なのかまでは説明しない。一棟売り掲載の表面利回りも判断材料の一つ。清瀬は25棟の中央値6.20%。流山おおたかの森は4棟のみで、中央値4.78%(参考値)。流山の小標本は個別物件で大きく変動し得るため、両市の投資妙味をこの数字だけで優劣付けするべきではない。データ対照:清瀬——住宅の募集61件、月額総賃料の中央値10.6万円・単価中央値1,906円/㎡/月。一棟売り掲載25棟、表面利回り中央値6.20%。流山おおたかの森——住宅の募集128件、月額総賃料の中央値14.1万円・単価中央値2,579円/㎡/月。一棟売り掲載4棟、表面利回り中央値4.78%(参考)。データ注記:初回観測ウィンドウは2025-10-15〜2026-10-14(UTC)。住宅はMANSIONカテゴリ、LISTEDステータス、40—80㎡、駅徒歩15分以内。基本賃料は管理費・光熱費を含まない。統計は当該観測ウィンドウの物件について現在保存されている金額であり、当時の価格や確認済み成約賃料ではない。一棟は同ウィンドウ内で掲載または改定の記録がある独立サンプル。駅徒歩条件は同じ。住宅の面積条件は適用せず、成約および非公開査定の記録を除外。駅圏は市界をまたぐ場合があり、流山のサンプルには柏市住所を含む。表面利回りは掲載された年間収入を売出価格で除したもので、空室や運営費は控除していない。二つのパネルはそれぞれ住宅の募集賃料単価と一棟売り掲載の表面利回りを示す。サンプルは相互に独立。住宅 n=61/128、一棟 n=25/4。上図の単位は円/㎡/月、下図は%。フィルターと制約はデータ注記参照。出所:Urbalytics。次回募集では、まず物件がどのタイプの住み替えを受け止められるか検証する清瀬の賃貸物件は、若年入居者と近隣からの住み替えに関する実際の問い合わせを、近隣仲介と突き合わせたい。より予算感度の高い入居者を取り込みたいなら、近い面積・築年の在庫に対する月額総賃料と、管理費込みの実負担を比較する。現行の募集相場は価格設定の参考にはなるが、自物件の内見フィードバックと最終成約結果の代替にはならない。流山おおたかの森の物件は、単身向けとファミリー向けを分けて見る。ファミリーを想定する場合は、通勤や送迎の動線のスムーズさを確認。単身を想定する場合は、空間の使い勝手や日々の駅までのプロセスが選好に効く。どの設備に投資すべきかは、既存入居者の声と募集時のフィードバックに基づくべきで、都市のラベルから直接に導くべきではない。一棟購入時の収益試算は、各戸の現行賃貸借契約・空室タイプ・修繕計画に立ち戻る必要がある。住宅の単価と一棟売りの表面利回りは別サンプル由来であり、これらを合成して総額を逆算しても、実在物件に対応しない数字になりやすい。とりわけ流山の4棟の参考値をもって、都市全体の資本化率とみなすのは不適切だ。今後は東京都の公開マーケットレポートで地域供給を継続観測したい。本稿の駅圏カスタムサンプルと、月次の区市全体統計は分けて用いること。先行の清瀬エリア紹介とTX沿線の人口・賃料分析は関連背景を提供する。本稿は転入元と現下の募集条件の対応関係を補い、過去稿の数字を連結して上げ下げのトレンド化はしていない。次回、清瀬や流山で空室の募集を開始する際は、仲介に対し、問い合わせ者の住み替え目的・希望面積・許容総賃料を記録してもらい、最終成約条件と突き合わせるとよい。「より広い」「予算は近い」が繰り返されるなら、その条件を満たせる住戸を優先的に点検。問い合わせの主が単身層であれば、間取り構成や募集文面をその実需要に応える形に調整する。カバーおよび清瀬の街並み:Mikagekawase、2024年11月、Wikimedia Commons原図、CC BY 4.0。カバーはトリミング済み。流山の住宅写真:Nesnad、2020年11月、Wikimedia Commons原図、CC BY 4.0、トリミング済み。タグ#清瀬 #流山市 #流山おおたかの森 #練馬区 #柏市 #松戸市 #人口転入 #住み替え需要 #募集賃料 #間取り構成 #賃貸経営 #表面利回り #東京郊外 #Urbalytics参考資料楽待、2026-10-14、清瀬と流山の人口転入元分析総務省統計局、2025年住民基本台帳人口移動報告 参考表、2026年公表清瀬市、2026-04-02、総合戦略 令和8年度改訂版の説明流山市、2025-02-01〜05-31 転入者アンケート集計(公式公開PDF)流山市、同アンケート 転入前地域の内訳(公式公開PDF)Urbalytics、東京都公開マーケットレポート;本稿のカスタム賃料・一棟掲載統計(2026-10-14時点、条件はデータ注記参照)
金利が1カ月で0.37ポイント上昇、締結済みの契約は解約できるのか

金利が1カ月で0.37ポイント上昇、締結済みの契約は解約できるのか

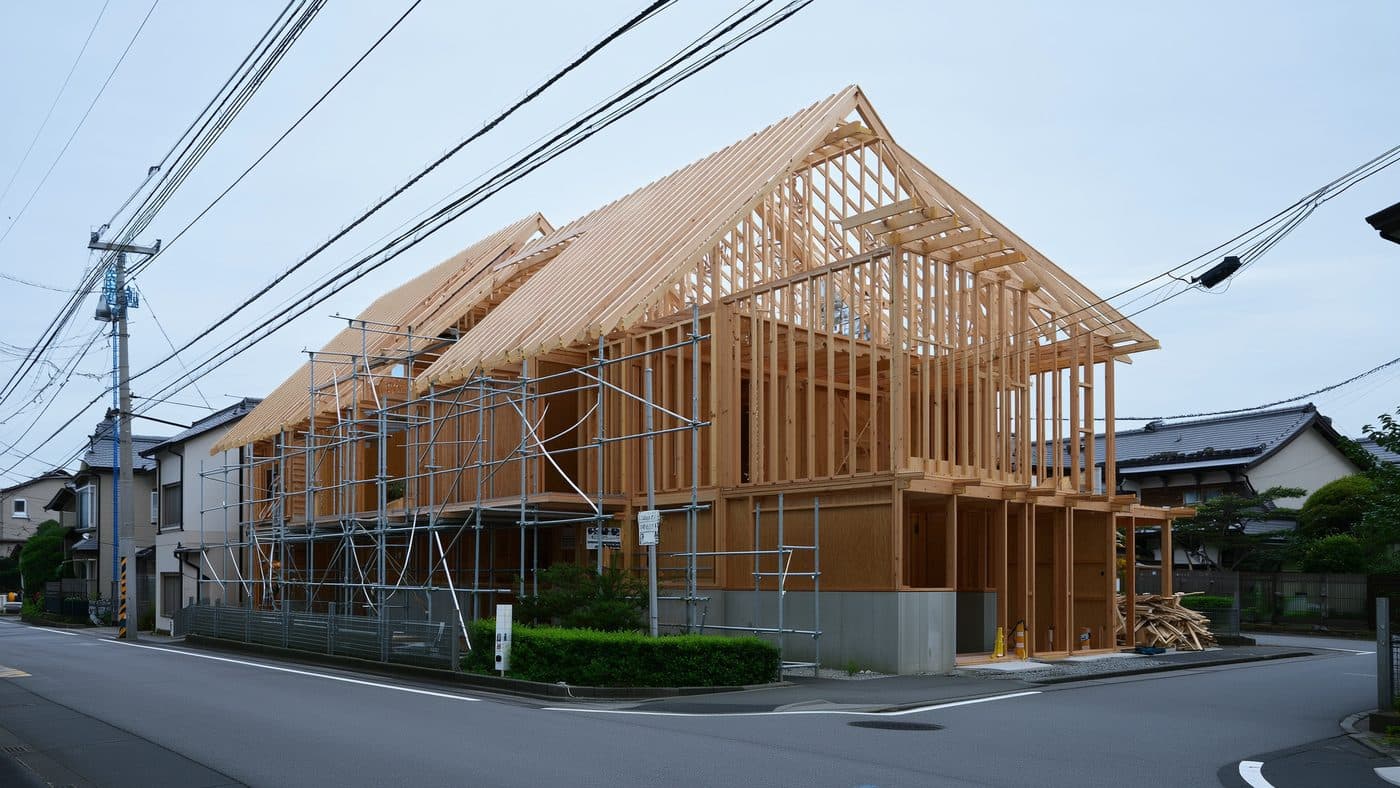
10月のフラット35の最頻利率は3.83%へ上昇した。だが、あなたの損失額を左右するのは金利表ではなく、契約書に記されたローン特約の内容だ。住宅金融支援機構が公表した2026年10月のフラット35最頻利率は、「融資比率9割以下・新機構団信付・返済期間21年以上35年以下」という最も一般的な条件で年利3.83%に。9月は3.46%だった。1カ月で0.37ポイントの上昇だ。数字だけを見ると軽く受け流しがちだが、実際の借入に当てはめると体感はまったく違う。5,000万円を35年元利均等で借りた場合、9月に契約した人の毎月返済は約20.5万円、10月契約では約21.6万円——毎月約1.08万円の増、35年累計で約455万円の差となる。さらに2023年4月の「1%台前半」の世界に基準を戻すと、同じ借入金でも総返済額は約3,157万円も違い、首都圏近郊で“半戸”買えるほどの開きだ。木造住宅の新築工事現場のイメージさらに厄介なのは、住宅取得は金利が公表された当日に完結しないことだ。とりわけ注文住宅では、土地探し、土地売買契約、建物工事請負契約を経て、銀行が実行に至るまで、数カ月を要するのが普通。契約時に試算した月々の返済額が、実行時には別の数字になっていることもある。では、すでに署名捺印した契約を撤回できるのか、という現実的な問いが浮かぶ。市場の実勢心理:半数は様子見、もう半数は前倒しで動く全宅連・全宅保証が公表した「2026年 住宅居住白書」(2026年7月30日〜8月5日、20〜65歳の男女5,000人)を見ると、この分断が数値化されている。「今は買い時ではない」が37.7%(前年から+3.0pt)、「買い時だ」が21.6%(同+0.8pt)。両極が同時に増え、中間の「どちらともいえない」は縮小した。興味深いのは双方の第一理由だ。否定派の47.2%は「価格が高騰し過ぎ」と回答。一方、肯定派の実に64.4%が「今後も住宅ローン金利は上がる」とした。同じ金利上昇という事実を、半分は『手が届かなくなる』と読み、もう半分は『今買わないとさらに届かなくなる』と読む。実際の行動変化はそれほど急ではない。55.8%が「変化なし」。ただし残る4割強は具体的に動いており——8.6%が購入を延期・断念、8.1%が借入枠・予算を縮小、7.0%がエリアを変更、さらに7.0%が変動から固定への切替えを検討、6.1%が複数金融機関を横断比較し始めた。契約書と間取り図のイメージこの数値は海外(とりわけ中国)の買い手にこそ留意してほしい。国内の主要な反応は撤退ではなく、条件を調整して買い続けること。つまり競争は消えず、戦い方が変わっているだけだ。『承認は下りたが金利が上がった』と『承認自体が下りない』は、法的に別物弁護士・田上嘉一氏は10月6日の解説で明確に述べている。住宅ローン金利が上昇しても、既に締結した土地・建物の売買契約が当然に解除できるわけではない。日本の不動産売買契約には、一般に「ローン特約」が付される。不動産適正取引推進機構の説明によれば、予定した融資の全部または一部が承認されなかった場合に、買主は売買契約を白紙解除できる、または解除権を行使できるというもの。つまり保護するのは「資金調達ができなかった」という結果だ。問題はここにある。「5,000万円を申請したが、銀行の承認は4,000万円にとどまった」——これは融資の一部不承認に当たり、契約条項次第ではローン特約の射程に入り、買主は違約責任なく撤退できる可能性がある。「5,000万円の承認自体は下りたが、金利が想定の1%から3%へ上がり、月々の返済に耐えられない」——これは原則としてローン特約の解除事由に当たらない。資金は調達できており、契約は有効のまま。金利変動による負担は買主が自ら負うことになる。ゆえに重要なのは、「ローン特約が付いているか否か」という表層ではなく、具体的な3つのパラメータ——どの金融機関に申し込むのか、申込金額はいくらか、いつまでに承認を得るのか——である。これらが曖昧に書かれているほど、いざという時に特約が形骸化するリスクが高まる。土地と建物は別契約——見落とされやすい断点注文住宅には、海外買主が事前に想定しにくい構造的な落とし穴がある。日本では、土地の取得と住宅の建築は法的に独立した別契約であるのが通例だ。地主とは土地売買契約、建築会社とは建物工事請負契約を結ぶ。買い手の頭の中では「この土地に家を建てる」という一体のプロジェクトだが、法的には自動連動しない。その帰結として、たとえ土地側でローン特約が発動し土地契約が白紙解除となっても、建物の請負契約が自動的に失効するわけではない。土地側にしかローン特約が無い場合、「土地は解約できたが、建築会社との契約は残る」という事態が起こり得る。民法上、注文者(委託者)には救済がある。建物完成前であれば、請負人に生じた損害を賠償して契約を解除できる。ただし「解除できる」ことと「無償で白紙化できる」ことは別。設計完了、確認申請の提出、資材発注が済んでいれば、その費用や請負側の損害が交渉テーブルに上がる。首都圏郊外の住宅街のイメージ実務上の解法は難しくない。要は署名前に明確化することだ。第一に、双方の契約に連動条項を明記する——いずれかが資金調達不成立で解除された場合、他方も連動して解除可能とする。第二に、両契約のローン特約の期限が揃っているかを確認する。土地側が10月末、建物側が12月末といったズレは、その間が裸のリスクエクスポージャーとなり、一方だけ解約可能という厄介な局面を招きかねない。Urbalytics データ:金利は都心一棟の表面利回りに肉薄金利上昇の圧力は実需だけに及ぶものではない。投資側に目を転じると、数字はより直截だ。Urbalyticsプラットフォームが集計した、2025年7月〜2026年10月における一都三県の主要駅周辺の一棟収益物件の成約統計によれば、表面利回り(グロス)の中位数は明確な同心円構造を示す。横浜駅周辺6.34%(n=34)、大宮駅周辺6.21%(n=50)、船橋駅周辺6.00%(n=47)に対し、新宿駅周辺は4.08%(n=16、参考値)。さらに西新宿の郵便番号圏に絞ると、中位数は3.80%(n=19、参考値)まで低下する。フラット35の3.83%という線を重ねると、図は途端にきつく映る。都心核心部では、一棟収益物件のグロス利回りの中位数が、一般的な自宅向け固定金利ローンの表面金利と同水準にまで迫っている。Urbalytics インサイト 前提として、自宅用の住宅ローンは投資物件には使えず、投資用ファイナンスの金利は通常より高い。したがって単純に差し引ける裁定ではない。それでも示す事実は明確だ。新宿のようなコアエリアでは、低金利が支えてきた価格の安全余地が、上昇する金利に侵食されている。対して、横浜・大宮・船橋の6%台は、現時点でなお利鞘が残るレンジと言える。同データでは、西新宿の郵便番号圏における分譲マンションの募集賃料中位数は14.9万円/月、㎡単価の中位数は0.511万円。賃料の上昇は金利の跳ね上がりに到底追いついていない——これこそ「売値は上がるのに、成約は止まる」現象の背後にある算数だ。5,000万円・35年の金利別返済額と、一都三県主要駅の一棟表面利回り中位数署名前に、最低限この4点を確認する時事通信は10月7日の解説で、対応策として広がる「超長期住宅ローン」に言及している。最長40年、さらには50年の返済期間を持つ商品は、2009年の住宅金融支援機構「フラット50」を端緒に、近年はネット銀行や地銀にも広がった。月々の返済を抑える効果はあるが、その代償は70歳以降まで返済が続く可能性、利息総額の一段の膨張だ。金融庁はすでに、過剰与信の有無を含め金融機関への監督を強化する方針を明確にしている。返済期間の延伸で金利上昇を相殺するのは、要は問題を将来の自分に先送りすることだ。非居住者や外国籍の買い手にとっては、もともと選択肢は狭い。年齢、在留資格、収入証明は審査で一段と厳格に見られる。だからこそ、より確実なのは署名の時点で条件をロックすることだ。第一に、ローン特約に「金融機関名・申込金額・承認期限」の3点が明記されているかを確認する。いずれも欠かせない。第二に、注文住宅なら、土地契約と建物契約に連動解除が盛り込まれているか、また双方の特約期限が揃っているかを確認する。第三に、「承認金額が不足した場合」の取り扱いを確認する——何割までなら特約発動か、全額白紙化か按分調整か。第四に、事前審査から実行までの間に一度金利ストレステストを行う。金利がさらに0.5ポイント上がっても、月々の返済と家計キャッシュフローが耐えられるかを確認する。金利環境は今後も変わり続け、誰にもコントロールできない変数だ。一方で契約条項は署名前に交渉可能であり、変動時に失うのが数百万円の違約コストか、「入れておいて良かった」の一言で済むかを分ける。手付金を送金する前に、Urbalyticsのエリア利回り・賃料相場ツールで、対象エリアの実勢と契約前提を照合してほしい——齟齬がある箇所こそ、交渉の出発点になり得る。※ 本文のイメージ画像はAI生成です。#日本不動産 #住宅ローン #フラット35 #金利上昇 #ローン特約 #注文住宅 #東京不動産 #一都三県 #表面利回り #不動産契約 #外国人購入 #住宅ローン金利 #日本不動産投資 #Urbalytics参考資料田上嘉一「住宅ローン金利が上がったら契約はやめられる?注文住宅で注意したい『ローン特約』」、Yahoo!ニュース エキスパート、2026年10月6日、https://news.yahoo.co.jp/expert/articles/e828c9ab4825e1c2cfc45762d96fce6ef1027645時事通信「ニュースワード『超長期住宅ローン』」、Yahoo!ニュース、2026年10月7日、https://news.yahoo.co.jp/articles/9179d81c8c76b33c5ceac0adaca53e4ef0d3af45SUUMOジャーナル(山本久美子)「20代の過半数以上が住まい探しに生成AIを利用、金利上昇で購入検討はどう変わる?」、Yahoo!ニュース、2026年10月7日、https://news.yahoo.co.jp/articles/7dcce0b7cd9d4a3eb46c2e7369809c152b1b3f25全国宅地建物取引業協会連合会・全国宅地建物取引業保証協会「2026年 住宅居住白書」、2026年、https://www.zentaku.or.jp/住宅金融支援機構「【フラット35】借入金利の推移」、2026年、https://www.flat35.com/kinri/index.php不動産適正取引推進機構(RETIO)「ローン特約に関する解説」、https://www.retio.or.jp/Urbalytics プラットフォーム内部データ(building_cap_rate_stats / rent_stats、2026年10月7日取得)、https://www.urbalytics.jp/
非居住者でも日本でローン購入は可能、ただしハードルは「年収」に明記されている

非居住者でも日本でローン購入は可能、ただしハードルは「年収」に明記されている

日本でも非居住者向けに融資する銀行は確かにある。ただし年収1000万円という一線が、問い合わせの段階で大半をふるい落としている。銀行トップのインタビューが、普段見えない扉をわずかに開いた10月6日、『週刊エコノミストOnline』に東京スター銀行頭取・伊東武氏のインタビューが掲載された。記事の主役は台湾の顧客とTSMC熊本の駐在員であり、ひと目には華語圏の購入検討者とは関係が薄い。ただし本文中に二度読みたい一節がある。同行は2014年に「東京招福星」という不動産ローンを開発し、「所定の審査を通過すれば非居住者でも日本国内不動産の購入資金として利用できる」と明言している。長らくSNSで「日本にいなくても借りられるか」と探ってきた読者にとって、これは銀行トップからのほぼ唯一のポジティブな回答と言える。伊東氏は同じインタビューで難所も明確にした。外国籍で日本に住所や居住実態がない場合、外為法の規定により、普通預金口座の開設すら容易ではない。この点は仲介が軽く流しがちだ。マネロン対策に基づく厳格な本人確認は、銀行の気まぐれではなく、リモート保有者に対する制度上の第一のゲートである——ローンはその先の第二のゲートにすぎない。東京スター銀行がこれを扱えるのは、ことさら攻めているからではない。2014年に台湾の中國信託商業銀行(CTBC)の子会社となったためだ。親銀行の顧客基盤、中国語対応の行員、台湾・香港向けの専用ダイヤルというインフラが、この商品の土台になっている。東京の低層住宅街のイメージ「東京招福星」を条文で分解:台湾は1000万、香港は1500万銀行公式サイトは条件を極めて明快に記載しており、解釈の余地がほぼない。日本の金融商品ページとしては珍しい。台湾居住者向けの要件は次のとおり。中華民国(台湾)パスポートを所持、台湾に居住、税法上の台湾居住者であり他の国・地域の居住者に該当しないこと、収入の公的証明を提出できること。申込時20歳以上、完済時75歳以下。分水嶺は実質的に「年収」にある。前年の公的収入証明に記載の年収1000万円以上、または純資産3000万円以上。純資産の算定方法も明記されている。日本および台湾の金融資産に日本で保有する不動産を加え、住宅取得に係る負債を差し引き、申込時点の為替で円換算する。香港居住者向けはハードルがさらに高い。香港身分証(PICまたはIC)を所持、主たる収入源が香港、完済時年齢上限は65歳に引き下げ、基準は年収1500万円または純資産4500万円。両バージョンの差は、おおむね両地域における収入証明・資産の検証可能性に対する銀行の評価差と理解できる。その他の条項はリモート保有者に必ずしも親切ではない。1つ目。契約時は本人が東京スター銀行本店窓口に来店することが必須。申込は郵送やメールによるPDF提出で足りるが、最終段階で東京への渡航は避けられず、フルリモート志向の買い手には実質的コストとなる。2つ目。投資目的の場合、賃料の入金口座は同行の返済口座に指定する必要がある。すなわち賃料キャッシュフローが同一行に拘束され、後日管理会社や取引銀行を変更する際は再協議が要る。返済期間は1年以上25年以内。融資額は2000万円から。対象は一棟または区分のマンション、一棟アパート、一棟商業ビル、区分の店舗・事務所、ならびに戸建住宅と、一般の想像より広い。金利については公式サイトに一切掲載がない。中国語専用ダイヤルのみが示され、金利は非公開。すなわちプライシングは掲示ではなく案件個別の交渉で決まるというシグナルである。銀行相談カウンターのイメージ日本在住者は別ルート:永住権がなくても住宅ローンは組める「外国人は日本で借りられるか」を一つの問いにしてしまうと、全く異なる二群を混同することになる。前節は国外居住者が投資物件を買うケース。一方、既に日本に住み自宅を買う外国人は別のチャネルで、条件は格段に緩い。同行の「スター住宅ローン(永住権未取得者向け)」の線引きはこうだ。日本で正社員として1年以上継続就業し、税込年収400万円以上。もしくは年収300万円以上かつ正社員で40歳以下(保証審査等の条件を満たすこと)。会社役員・自営業者は日本で3期以上の事業実績を要する。このチャネルで注目すべきは金利だ。指定の給与振込口座を設定し全期間▲1.10%の優遇を受けた後の変動金利は年利2.400%~3.500%(2026年10月1日時点)。保証料なし、繰上返済手数料ゼロ。最長35年、融資額500万~1億円。ただしコストも同ページに明記されている。実行時に融資金額2.2%~3.3%(税込)の取扱手数料が必要。別途、登記費用と印紙税。団体信用生命保険はプランにより年率+0.3%の場合がある。配偶者がいる場合、配偶者は連帯債務者または連帯保証人となる必要がある。これらを合算すると、5000万円のローンで初期に110万~165万円の手数料負担。表面金利に含まれないが、保有初期の実効コストを確実に押し上げる。最後の注記は見落とせない。返済期間中に永住許可を取得し届け出れば、審査のうえ金利優遇を受けられる可能性がある。言い換えれば、ステータスの変化自体が金利引き下げ交渉の好機であり、多くは永住取得後に手を打たずにいる。金利3.5% 対 利回り4.4%:どの駅なら勘定が合うか融資条件と物件収益を同一座標で見ると、「借りられる」と「借りる価値がある」は別物だとわかる。Urbalyticsが集計した2025年7月~2026年10月の一棟収益物件(表面利回り=掲載年収÷掲載価格。重複掲載は統合、外れ値は除外)では、中位値は池袋エリア4.65%(88棟)、錦糸町4.44%(42棟)、蒲田5.03%(61棟)、川崎6.09%(60棟)。ここでは一律に中央値を採用している。池袋の平均は一部の高利回り案件により5.24%まで押し上げられるが、典型的な掲載案件像を示さない——こうした統計の罠は仲介の販促資料でよく見られる。前節の自宅用住宅ローンの上限3.500%を楽観的な参照として用いると、池袋のスプレッドは約1.15ポイント、錦糸町はさらに狭く約0.94ポイント。蒲田は約1.53ポイント、川崎で約2.59ポイントの余地。一都三県主要4駅の一棟収益物件 表面利回り分布とローン金利帯(データ:Urbalytics)Urbalytics 洞察 この対比が示す本質は、池袋や錦糸町といった中核駅圏では、掲載利回りと借入コストの差がせいぜい1ポイント前後に縮んでいること。固定資産税・都市計画税、管理費、空室損を差し引けば、レバレッジはほぼ超過収益を生まない。Urbalyticsの駅圏一棟利回り分布ツールを使えば、四文字の「東京中心部」に頼らず、駅ごとにこのスプレッドを検証できる。リスク注意 上記スプレッドは自宅用住宅ローンの金利上限を用いた試算による楽観的な下限値。「東京招福星」は投資用ローンかつ金利は非公開であり、投資用ファイナンスのプライシングは通常自宅用より高い。さらに2.2%~3.3%の事務手数料と為替変動を重ねると、実勢スプレッドは図より狭いか、場合によってはマイナスになり得る。なお、これらの利回りは掲載価格ベースであり、成約価格を保証するものではない。結論:まず自分がどの類型かを確定し、そのうえで内見を考えるこのニュースの価値は「日本が緩和した」ことにない——条件は2014年から存在している。価値は、仲介の口伝に頼っていた条件表が、条文ベースで照合できる公開情報になった点にある。海外在住の読者は、まず年収と純資産の2項で適格性を判定し、本店来店の渡航コストを総額に織り込むのが現実的だ。両方を満たせないなら、現金一括、あるいは日本在住の家族名義で進める方が、「貸してくれる銀行探し」を続けるより時間効率が高いことが多い。東京近郊の賃貸アパート群のイメージ既に日本で働く読者にとっては状況ははるかに良い。勤続1年、年収400万円というラインは手が届く人が多く、永住取得後には金利交渉の余地も残る。留意すべきは、本稿が取り上げたのは一銀行の一連の商品にすぎないということ。金融機関ごとに非居住者・永住権未取得者への姿勢は大きく異なり、条件も金利環境に応じて変動する。ここでの数値を日本市場全体の通則と誤解しないこと。どこで買うかは別の論点だ。スプレッドが1ポイントに圧縮された市場では、駅圏の選定ミスは銀行選びのミスより痛い。Urbalyticsの駅圏利回りと坪単価データは、この一歩を勘に頼らず進めるためのものだ。※ 本文のイメージ画像はAI生成。#日本不動産 #非居住者ローン #外国人住宅ローン #東京スター銀行 #東京招福星 #永住権 #住宅ローン #一棟収益 #表面利回り #池袋 #錦糸町 #川崎 #東京不動産購入 #日本住宅ローン #Urbalytics参考資料サンデー毎日×週刊エコノミストOnline, 2026, 「インタビュー「台湾人向けサービス強化 TSMC熊本駐在者を家族含めサポート」伊東武・東京スター銀行頭取」, https://news.yahoo.co.jp/articles/ff3dd22bc8686ca7f0db91c26f725376fbd69fdb東京スター銀行, 2026, 「東京招福星」スター不動産投資ローン(日本非居住者向け), https://www.tokyostarbank.co.jp/foreign/products/loan/property/東京スター銀行, 2026, スター住宅ローン(永住権未取得者向け), https://www.tokyostarbank.co.jp/foreign/products/loan/homeloan_star/Urbalytics, 2026, 一棟収益物件 表面利回り統計(池袋・錦糸町・蒲田・川崎、2025年7月〜2026年10月), https://www.urbalytics.jp/market
月3.2万円の「隠れコスト」:首都圏中古マンション、市場は「維持できるか」で階層化

月3.2万円の「隠れコスト」:首都圏中古マンション、市場は「維持できるか」で階層化

同じ管理費と修繕積立金でも、中野では家賃の8.5%に過ぎない一方、大宮や船橋では約2割を圧迫。保有コストが中古マンションの評価順位を塗り替え始めています。ここ数年、東京の中古マンションの投資判断は、駅距離、築年数、専有面積、分譲会社のブランドを見るのが一般的でした。しかし最近のデータは、売買契約書の最後のページに小さく載りがちな数字が、静かに価格の一部へと組み込まれつつあることを示しています。2026年10月2日、健美家に「マンション価格は下がらない」という分析が掲載されました。要旨は、これからの市場は必ずしも全面安ではなく、「持ち続けるのにいくらかかるか」で資産が選別されるというものです。私たちは同記事を手掛かりに東京カンテイの一次資料を確認し、Urbalyticsプラットフォームで首都圏6駅の賃料データを取得。同一の保有コストが、エリアの異なる賃貸用マンションでどれほど重みが変わるのかを、より具体的に検証しました。一、価格の転機は出ているが「全面下落」ではないまず全体感です。東京カンテイが9月24日に公表したデータによると、2026年8月の東京23区における中古マンション(70㎡換算)の売出平均単価は1億2,677万円で前月比-0.4%、3カ月連続の下落。東京都全体でも1億1,274万円、前月比-0.2%と、28カ月ぶりの下落となりました。一方で、同じデータで首都圏全体は前月比+0.8%の7,606万円と、25カ月連続の上昇。牽引したのは周辺3県で、埼玉県は+1.4%の3,329万円、神奈川県は+0.7%の4,400万円。いずれも前年比は10%超の上昇です。つまり、都心の高価格帯では買い手が価格に追いつきにくくなる一方、郊外は押し出された需要を引き受け続けています。新築サイドにも同様のシグナルがあり、健美家が引用する東京カンテイの統計では、首都圏の新築マンション坪単価は2026年1Qの502.1万円から2Qに481.3万円へと4.1%低下しました。ただし、新築価格の下方余地は限定的です。建材・人件費・エネルギーコストは低下しておらず、デベロッパーは戸型の縮小、供給の郊外シフト、販売ペースの調整によって単価を維持しがちで、直接的な値下げに踏み切りにくい。新築価格がコストに支えられる限り、中古市場は「新築が買えない」需要の受け皿になり続けます。問題は、その需要がどのタイプの中古に向かうかです。外壁に足場が組まれ、大規模修繕中のマンション二、月3.2万円:上昇は想定より緩やか、しかし下がりにくい固定費東京カンテイの統計では、首都圏の新築マンション(70㎡換算)における2025年の月額管理費は21,691円、修繕積立金は10,148円で、合計31,839円。2016年は22,574円で、9年間で約41%上昇。年額にすると約38万円です。興味深いのは、管理費の上昇率が価格上昇に遅れている点です。2000年=100の指数でみると、2025年の首都圏新築マンションの管理費は179.5、修繕積立金は193.3に対し、坪単価指数はすでに249.9。東京カンテイが7月30日に公表した別レポートでも、首都圏の㎡あたり管理費は2010年の247.1円から2025年に310.4円へと+25.6%にとどまり、同期間の価格上昇を明らかに下回っています。これは、この十数年、価格に比べ保有コストが相対的に「抑え込まれてきた」ことを意味します。ただし逆ザヤは縮小中。東京カンテイが2010年竣工物件を追跡したところ、東京都で大手分譲の物件では、直近5年で㎡あたり管理費が竣工時比+10%超となったものが11.8%、+5%超が15.3%に達しています。修繕側の圧力はより大きい。健美家の引用によれば、新築購入時に一括で徴収される修繕積立基金は2025年に879,324円となり、11年連続で上昇。築15年の中古では、管理費+修繕積立金が月34,509円と新築より高く、うち修繕積立金だけで17,180円に達します。首都圏新築マンションの保有コスト推移と、各駅における保有コストの賃料比率三、Urbalyticsデータ:同じコストでも駅により重みは2倍以上違う自用者にとって管理費は生活費ですが、賃貸投資家にとっては賃料から直に差し引かれる固定費です。これを可視化するため、Urbalyticsで直近12カ月、6駅・徒歩15分以内・専有50〜80㎡の賃貸マンションについて、㎡あたり月額賃料の中央値を集計しました。結果は、中野が5,336円(n=194)、三軒茶屋が4,220円(n=117)、武蔵小杉が4,023円(n=67)。一方、八王子は2,845円(n=131)、大宮は2,429円(n=176)、船橋は2,369円(n=50)。首都圏新築マンションの平均的な保有コスト、すなわち1㎡あたり約455円を6駅すべてに当てはめると、管理費+修繕積立金の賃料に占める比率は、中野が8.5%、三軒茶屋10.8%、武蔵小杉11.3%。これが八王子で16.0%、大宮と船橋ではそれぞれ18.7%と19.2%に達します。築15年水準のコストに置き換えると、大宮と船橋は2割超となります。利回りで見ると差はさらに明瞭です。表面利回り6%の物件でも、保有コストが家賃の2割を食うならネットでは約4.8%に低下。都心駅のように賃料が高い場所で同じコストが1割未満に収まる場合、表面4%でもネットは約3.66%を確保できます。Urbalytics インサイト 管理費と修繕積立金の水準はエリア間で大差ありませんが、賃料は2倍以上の差があり得ます。そのため「同じ保有コスト」が郊外の賃貸マンションに与える利回りの侵食は、都心のほぼ倍に達しがちです。なお、上記の試算は首都圏平均コストを用いています。実物件の管理費は規模・設備・管理会社等で異なり、郊外物件の単価はやや低めになる傾向があります。より細かなエリア別データは、中野区中古マンション市場レポートやさいたま市大宮区中古マンション市場レポートをご覧ください。大宮駅周辺の大規模マンション四、真の分岐点:管理組合の「帳簿(財務状況)」賃料水準が保有コストの相対的な重みを決める一方、将来のコストの進路を決めるのは各棟の管理組合の財務です。健美家はこれを、駅距離・築年数・面積・ブランドに続く「第5のプライシング要因」と位置づけています。理屈は単純です。10年前に作成された長期修繕計画は、当時の工事単価を前提にしていることが多い。国土交通省の大規模修繕工事費の参考レンジは1戸あたり100万~250万円ですが、建材と人件費は今も上昇基調。積立金が不足すれば、管理組合の打ち手は3つしかありません。第一に、修繕積立金の引き上げ。これは保有コストを直接押し上げ、賃貸投資家にとっては家賃収入が恒久的に削られることを意味します。第二に、工事範囲の縮小。目先の出費は抑えられますが、建物の維持水準は低下し、やがて賃貸競争力や転売価格に跳ね返ります。第三に、区分所有者への一時金の徴収。特に海外投資家など遠隔保有者には不利で、購入後しばらく経ってから突然発生するキャッシュアウトになりがちです。したがって、修繕積立金が安いこと自体はメリットではありません。長年にわたり積立金を低位に据え置き問題を先送りしてきた物件は、見かけの保有コストは良くても、将来の大幅引き上げや一時金徴収に直面する可能性が高い。むしろ小幅で計画的な引き上げを続けている物件の方が、不確実性は小さくなります。タワーマンションはこの圧力が集中しやすく、首都圏タワーマンションの修繕積立金「出口」問題で詳述しました。東京カンテイの報告は別の動きも指摘しています。2010年竣工の一部物件では、管理会社の変更により㎡あたり管理費を約30%圧縮。管理コストは不変ではない一方、伴うサービスの簡素化を、購入前に見極める必要があります。リスク注意喚起 健美家の例は明快です。いずれも5,000万円の中古マンションで、月次の保有コストが2.5万円と4.5万円の2物件を比べると、20年で480万円の差に。後者に修繕積立金の増額計画が控えていれば、実負担の差はさらに拡大します。武蔵小杉のタワーマンション群五、投資家への結論:「買えるか」から「持ち切れるか」へ以上を総合すると、今後数年の主筋はマンション価格の崩落ではなく、新築価格の高止まりと中古価格の二極化でしょう。駅近・管理良好・修繕計画が実務的な物件には新築市場からの需要が流入し続ける一方、築古・積立不足・機械式駐車場や高額設備の負担を抱える物件は、買い手を見つけるために値下げを迫られる可能性があります。金利も逆風です。健美家によれば、日本の10年国債利回りはすでに3%超。ダイヤモンド不動産研究所の整理では、10月の主要行の変動・10年固定・35年固定の住宅ローン金利は軒並み上昇し、フラット35(買取型)は3.830%。レバレッジを使う投資家にとって、価格・金利・保有コストの三者が同時に上がる中で、ネット収益のバッファーは薄くなっています。首都圏の中古マンションを検討中の投資家には、次の3資料と売出価格を同一シートで突き合わせることを推奨します。第一に、重要事項調査報告書の修繕積立金残高、滞納状況、直近の増額履歴。第二に、長期修繕計画の策定年と次回大規模修繕の時期。計画が古いほど、コスト上振れを織り込むべきです。第三に、当該駅の賃料中央値。これで保有コストの賃料比率を算出します。この比率が高いほど、表面利回りは「虚飾」に近づきます。過去記事では、東京都のマンション投機抑制の政策シグナルや、23区のワンルーム賃料が過去最高となった状況を整理しました。それらが取得サイドと賃料サイドだとすれば、本稿は保有サイドの補完です。三者を合わせて、はじめて中古マンション投資の真のリターンが見えてきます。駅別・面積帯別に賃料相場と利回り水準を素早く比較したい方は、Urbalytics上で条件を絞り込み、まず「維持できるか」を試算してから価格交渉に臨むのが近道です。Tags#日本不動産 #東京中古マンション #管理費 #修繕積立金 #長期修繕計画 #保有コスト #首都圏マンション #賃貸収益 #表面利回り #中野 #大宮 #船橋 #東京カンテイ #日本不動産投資 #UrbalyticsReferences健美家, 2026, 「マンション価格は下がらない--『持ち続けるのにいくらかかるのか』によって資産価値が選別される時代に」, https://www.kenbiya.com/ar/ns/buy_sell/property_choose/10570.html東京カンテイ, 2026, 「三大都市圏・主要都市別/中古マンション70㎡価格月別推移 2026年8月」, https://www.kantei.ne.jp/report/70m2/9447/東京カンテイ, 2026, 「Kantei eye 127:首都圏 新築・中古マンションの管理会社ランキング/分譲マンションにおける管理費の変遷」, https://www.kantei.ne.jp/report/kantei-eye-special/9232/東京カンテイ, 2026, 「首都圏 分譲マンションにおける管理費の変遷」, https://www.kantei.ne.jp/wp-content/uploads/127TR_kanrihi.pdfダイヤモンド不動産研究所(Yahoo!ニュース配信), 2026, 「10月の住宅ローン金利推移・動向は?」, https://news.yahoo.co.jp/articles/04909539f582491c57710f97274f39ffbed32ad9健美家, 2026, 「J-REIT市場は暴落しつつあるも、これがまさに買い時?日本の10年債が3%超に達する今、J-REITの未来を考える」, https://www.kenbiya.com/ar/ns/jiji/reit/10580.htmlWikimedia Commons, 「Condominium in maintenance.jpg」(CC BY-SA 3.0)/「Central Suite Omiya-Sakuragicho.jpg」(CC BY-SA 4.0)/「Musashi-Kosugi tower blocks, Kawasaki」(CC BY-SA 3.0), https://commons.wikimedia.org/
住宅ローン金利が過去最高に:フラット35が3.46%を突破、東京の投資利差が臨界点へ

住宅ローン金利が過去最高に:フラット35が3.46%を突破、東京の投資利差が臨界点へ

住宅ローン金利が過去最高に:フラット35が3.46%を突破、東京の投資利差が臨界点へ9月の住宅ローン金利データ:3つの異例シグナル2026年9月の住宅ローン市場は3つの異例シグナルを発信した。1つ目、9月1日に長期国債(新発10年物)の利回りが一時3.000%に到達——およそ30年ぶりの水準。2つ目、フラット35(借入期間21〜35年、融資率9割以下、新機構団信付き)の9月最頻金利は年3.460%、8月の3.290%から0.170ポイント上昇し、2ヶ月連続上昇。2017年10月の算出方法変更以降で最高水準。3つ目、三菱UFJ銀行と三井住友銀行が変動型住宅ローンの最優遇金利をそれぞれ年1.195%、年1.525%に引き上げ(いずれも+0.25ポイント)。一方、みずほ銀行・りそな銀行・三井住友信託銀行の3行は年0.950〜1.080%の据え置き。3つの数字が同時に並んだことは、「固定側の長期金利上昇」と「変動側の政策金利正常化のリテールへの伝播」という2つの圧力を市場が同時に受けていることを意味する。それぞれの背景は異なる。長期金利は10年国債利回りに連動し、将来のインフレと財政環境を織り込む。変動金利は短期プライムレートに連動し、金融政策の正常化がリテール価格に伝わるペースを反映する。9月18日の日銀政策金利1.0%→1.25%は後者、9月1日の長期国債3.000%は前者である。月返済の実像:変動から固定への跳躍住宅ローン選択が家計レバレッジに与える影響を数字で見ると、借入4000万円、35年元利均等返済で、9月変動最優遇1.195%の月返済額は約11.7万円。フラット35の3.460%で固定すると月16.4万円へ跳ぶ。差額は月3.7万円、年44万円。これが変動と固定の「確実性プレミアム」だ。長期金利が2%を上回る前、このプレミアムは緩やかなものだった。今や普通の家計が無視できない水準に拡大している。フラット35の条件別では、融資率9割超で3.570%、フラット50(36〜50年)は3.700%まで上昇。どちらも、自己資金比率が高いほど、固定化する限界コストが下がる構造を示している。利差は残っているのか:東京主要駅のcap rate金利上昇の不動産投資家への伝導は、収入側(年純収入÷資産価格=cap rate)を見なければ判断できない。urbalyticsの駅別cap rate統計(2026年9月最新)は、東京主要ターミナル駅の中位cap rateがはっきりした段階分布を持つことを示す。新宿4.30%(31件)、渋谷3.63%(57件)、品川2.73%(4件)。フラット35の3.46%を同じ図に置くと、興味深い現象が見える。新宿の4.30%とフラット35の3.46%の間には0.84ポイントの正の利差が残り、フラット35で全額調達しても新宿駅のサンプル中位資産は帳面上プラス収益を挙げられる。渋谷の3.63%とフラット35の3.46%の差は0.17ポイント、ほぼ臨界状態。品川の2.73%はすでにフラット35の3.46%を下回り、品川駅周辺をフラット35で取得すると、帳面上の収入が融資コストをカバーできない計算になる。この対比には3つの留保が必要だ。1点目、cap rateは管理費・修繕積立金・固定資産税など保有コストを控除する前のグロス利回り。控除後はネット利回りでさらに1〜1.5ポイント下がる。2点目、品川のサンプルは4件のみで、新宿31件・渋谷57件より統計的代表性が弱い。3点目、フラット35とcap rateの比較は元本返済を考慮していない——cap rateはキャッシュフロー収入を測る指標で、フラット35の月返済は利息と元本の両方を含む。変動vs固定:今の判断軸今の環境では、変動と固定の選択は「どちらの数字が低いか」から「どちらの数字が安定しているか」へ軸を移すべきだ。変動金利は9月時点で1.195%(三菱UFJ)〜1.525%(三井住友)のレンジにあり、年初の0.945〜1.275%から全体的に上昇した。日銀政策金利は1.25%で効力発生済みで、2026年内に残りの政策決定会合でさらに調整される確率は低くない。農林中金総合研究所は2027年6月頃に政策金利が1.5%へ上昇すると予測している。変動を選ぶことは実質的に一つの判断をしていることになる:今後12〜18ヶ月で政策金利がさらに25〜50bp引き上げられる可能性がどの程度あるか。「まだ上がる」と判断するなら、変動は来年どこかの時点で跳ねる。「終点に近い」と見るなら、今の変動の低金利優位はある程度持続する。9月の状況変化として、大手5行のうち2行が変動を引き上げ、3行が据え置いた——全業で一斉ではなく、銀行側の価格設定に分化が出ている点が挙げたい検討点。変動を検討する購入者にとって、9月のこの波が示しているのは、今後の変動金利引き上げは「全業同時」ではなく、2行/3行の単位で断続的に進む可能性があるということだ。固定側のロジックは別系統だ。フラット35が3.46%で過去最高という数字は、長期国債3%水準を主要ドライバーとする。財政環境が緩和し、海外の利上げペースが変われば、長期金利は低下し、フラット35も下がる。だがインフレが2%超で継続し、財政拡張も続くなら、長期金利は3%超で推移か上昇——今フラット35で固定化することは、相対的に低い点を確定させることになる。今の3つの判断ルール1つ目、フラット35は過去最高。次の観察指標は10年国債利回り。この利回りは2026年7月に2.900%、8月に2.685%へ低下、9月1日に再び3.000%を突破、9月17日終値2.990%。10月に3%以下で推移するなら、フラット35は小幅下落する公算大。上昇継続ならフラット35も追従する。2つ目、変動金利選択の核心は「金利上昇後の月返済を家計収入が吸収できるか」。9月変動1.195%が2.0%へ上昇(仮設)した場合、4000万円・35年の月返済は11.7万円から13.2万円へ、月1.5万円増。吸収可能かどうかが核心。3つ目、cap rateデータの粒度はフラット35の数字自体より重要。品川2.73%と渋谷3.63%の約1ポイントの差が、金利上昇環境下での投資側の余地を決める。urbalyticsのcap rate統計を使えば、駅別・建築タイプ別・築年別で分解できる。新宿駅・渋谷駅とも築年別のサンプルが示すcap rate勾配は互いに異なる。一文結論9月フラット35 3.46%・変動1.195%〜1.525%という組み合わせは、不動産投資家が「金利コストは10年来高水準、cap rateは立地で異なる」という二重環境に直面していることを意味する。フラット35との名目利差がゼロまたは転負のエリア(品川など)では変動型融資を優先し、月返済波動への備えを整える。プラス利差がまだ厚いエリア(新宿など)では、長期国債利回り動向の見立て次第でフラット35を固定化するかが決まる。駅別粒度のcap rateデータがこの判断の起点であり、urbalyticsの駅別データがこれらの指標変化を追跡するツールである。データ出典:住宅ローンナビ「住宅ローン金利の動向と見通し【2026年9月】」(2026年9月26日更新)、housingloan.jp「住宅ローンの金利動向(2026年9月更新)」、Sumamoge「【2026年9月】住宅ローン金利はいくら?」(2026年9月公開)、urbalytics.jp rent_stats・building_cap_rate_stats(2026年9月最新サンプル)。本記事は投資助言を目的とするものではない。
東京23区の単身向けマンション月額賃料が11.4万円を突破:賃料過去最高の裏で、需要は神奈川・埼玉・都下へシフト

東京23区の単身向けマンション月額賃料が11.4万円を突破:賃料過去最高の裏で、需要は神奈川・埼玉・都下へシフト

23区の単身向けマンションの月額賃料は11.4万円の最高値を更新。しかし、伸びがより速いのは都下と隣県で、首都圏の賃料上昇は都心から周辺へと軸足を移しつつある。9月28日、不動産情報サイトのアットホーム(At Home)が2026年8月の首都圏の賃料データを公表。東京23区の30平方メートル以下・単身向けマンションの平均募集家賃は114,339円で、前年同月比+10.0%。2015年1月の統計開始以来の最高値となった。同日の報道では、神奈川県の単身向けは82,600円(前年比+11.8%)、埼玉県は72,600円(前年比+10.9%)と、いずれも過去最高を更新したことにも触れている。見出しだけを見ると「東京の家賃がまた高い」という話に見える。だがアットホームの原本データを分解してみると、今回投資家が注目すべきは、上昇率の分布が変化している点だ。一、数値の概況:23区は4つの面積帯すべてで過去最高を更新アットホームの集計は「家賃+管理費・共益費」を対象とし、面積別に単身(30㎡以下)、カップル(30〜50㎡)、ファミリー(50〜70㎡)、大型(70㎡超)の4区分としている。2026年8月、東京23区の賃貸マンションは4つの面積帯すべてで2015年以降の最高値を更新。カップル向けは185,268円で15カ月連続の更新、ファミリー向けは263,469円、大型は423,559円となった。2015年1月=100の家賃指数では、23区の単身向けは140.4まで上昇。つまり同一水準の小型住戸で、募集家賃は11年前より約4割高く、そのうち約3分の1の上昇が直近12カ月に集中している。これらは、東京の賃料上昇が特定の住戸タイプに限られた現象ではなく、単身から大型まで全ラインアップに及んでいることを示す。新宿区の住宅街に立つ中低層マンション。23区の単身向けが今回の賃料上昇の先行指標となった二、月次動向:23区の単身向けは上昇ピッチが鈍化見落とされがちな点がある。23区の単身向けは7月に26カ月ぶりの前月比マイナスを記録。8月は再び上昇したものの、前月比+0.2%、増加額はわずか192円だった。一方、8月の前月比は大型が+1.7%、ファミリーが+1.4%。小型は入居者の受容水準に近づき上昇が鈍化する一方、面積の大きいタイプはなお補正上げの途上にある。アットホームの分析も同趣旨だ。都心部の家賃は高止まりし、一部需要は周辺へシフトして全体水準を押し上げている。上昇率は縮小しつつも、高位推移は続く見通し。23区の小型主体で投資する場合、家賃上昇で高値取得を吸収する余地が縮小している。過去2年の「多少高く買っても家賃が追いつく」という前提は、今後はより保守的に試算すべきだ。三、加速するのは周辺:都下・神奈川・埼玉加速しているのは23区外だ。アットホームの前年比ランキングで、単身向けの上昇率上位に首都圏が並ぶ。東京都下が+11.9%、神奈川県が+11.8%で、いずれも23区の+10.0%を上回った。カップル向け、ファミリー向けでは差がさらに鮮明だ。都下のカップル向けは前年比+13.7%で全国13エリア中1位、ファミリー向けも+10.2%で1位。千葉県のファミリー向けは+9.3%で3位となった。対照的に、23区のファミリー向けは前年比+6.5%にとどまる。都心のファミリー層は面積と予算のトレードオフを行い、需要を通勤圏外縁へ移している。示唆は明快だ。23区賃料の「高原期」は、周辺賃料の「加速期」と重なる。上昇の主戦場は、山手線内側から通勤30分〜1時間の郊外コア駅へ移行している。川崎駅東口周辺の駅前街区。川崎は神奈川県で通勤需要が集中するコア駅の一つ四、Urbalyticsデータ:賃料格差と利回り格差は対称ではないアットホームの地域平均を駅単位に落とし込むため、Urbalyticsの賃貸募集および一棟収益物件の募集データで、代表的な4駅圏(23区の新宿、都下の立川、神奈川の川崎、埼玉の大宮)を比較した。30㎡以下・賃貸マンションの募集賃料単価の中央値は、新宿駅圏が5,431円/㎡(n=115)、川崎が3,992円/㎡(n=500+)、大宮が3,286円/㎡(n=267)、立川が3,267円/㎡(n=300)。同じ駅群の一棟収益物件の募集利回り中央値は、新宿が4.30%(n=31)、立川が6.05%(n=95)、川崎・大宮はいずれも6.30%(n=123、n=99)。4駅圏の単身向け賃料の前年比上昇率、賃料単価、一棟収益物件の利回り比較Urbalytics 洞察 新宿の小型住戸の賃料単価は大宮の約1.65倍だが、一棟利回りはちょうど2ポイント低い。周辺駅は賃料の伸びが速く利回りも高いが、価格は今回の外溢需要をまだ完全には反映していない。ただし、募集データは成約ではなく売り手の提示値であり、新宿の一棟サンプルには商業用途ビルも多く含まれる。方向性を把握する用途には有効だが、厳密なプライシングには向かない点に留意したい。各エリアの賃料分布はUrbalyticsの川崎区 賃貸マンション市場レポート、大宮区 賃貸マンション市場レポートと立川市 賃貸マンション市場レポートで確認できる。対照として、新宿区 賃貸マンション市場レポートは都心の価格帯を示す。埼玉県道90号沿い。遠方が大宮駅方面。大宮は埼玉県の交通・商業ハブ五、投資家にとっての示唆賃料の過去最高そのものは買いシグナルではない。重要なのは、どこで、どの勾配で起きているかだ。今回のデータからは次の3点が導ける。その一、23区の小型は「高止まり・鈍化」局面。賃料が大きく下落する可能性は低い一方、二桁上昇の継続確率は低下。現行利回りで購入する場合は、賃料横ばい〜やや減を前提にストレステストを行うべきだ。その二、周辺のコア駅は「補正上げ」の局面。川崎・大宮・立川などの通勤ハブは、賃料の伸びが23区を上回り、利回りも約2ポイント高い。今回の外溢の最も直接的な受益地域だ。その三、エリア以上にプロダクト構成が重要。都下・隣県で牽引しているのはカップル・ファミリー向けで、外溢の主力は低賃の単身学生ではなく、一定の予算を持ち広い面積を求める世帯であることを示す。リスク提示 周辺の高利回りは空室・修繕リスクの高さと表裏一体。都心賃料が天井感を強め需要が回帰した場合、郊外の老朽・小型は最初に圧力を受けやすい。購入前に、駅単位で供給量と人口流入を精査したい。より長い視点では、首都圏の賃料上昇局面はすでに2年以上継続している。都心の賃料が天井に近づくほど、周辺の相対的な割安感は際立ち、この需要拡散は当面続く公算が大きい。越境投資家にとっては、23区で利回りが4%台前半まで圧縮された小型を追うよりも、通勤1時間圏内のコア駅に視野を広げ、賃料の伸び・利回り・流動性を個別に比較検証する方が得策だ。賃料変動が短期・長期賃貸収益に与える影響の違いについては、過去の分析新宿区の民泊規制と東京23区の分化も参照されたい。#東京賃料 #東京23区 #単身向けマンション #日本の家賃上昇 #賃貸マンション #神奈川不動産 #埼玉不動産 #川崎 #大宮 #立川 #利回り #日本不動産投資 #首都圏賃貸市場 #アットホーム #Urbalytics参考資料アットホーム株式会社「全国主要都市の『賃貸マンション・アパート』募集家賃動向(2026年8月)」, 2026, https://www.athome.co.jp/corporate/news/data/market/chintai-yachin-202608/アットホーム株式会社 プレスリリース(PR TIMES), 2026, https://prtimes.jp/main/html/rd/p/000000770.000051123.htmlTBS NEWS DIG「8月の東京23区の単身向けマンション平均家賃11万4339円で最高値更新 神奈川・埼玉でも前年比10%超上昇」(Yahoo!ニュース), 2026, https://news.yahoo.co.jp/articles/7dbbfc6f432c741b66415fea5269d0ca9a40eb0fUrbalytics マーケットレポート 川崎区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/kanagawa/kawasaki-ku/mansionUrbalytics マーケットレポート 大宮区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/saitama/omiya-ku/mansionUrbalytics マーケットレポート 立川市 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/tachikawa-shi/mansionUrbalytics マーケットレポート 新宿区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/shinjuku-ku/mansion
首都圏賃料が過去1年の最高値を更新、5駅で明暗分かれる

首都圏賃料が過去1年の最高値を更新、5駅で明暗分かれる

首都圏賃料が過去1年の最高値を更新、5駅で明暗分かれる東京カンテイ(TOKYO KANTEI、不動産調査会社)が9月16日に公表した2026年8月の三大都市圏における分譲マンション賃料データによれば、首都圏の平均賃料は4,242円/㎡で前月比+0.8%、3カ月連続で上昇し、過去1年の最高値を更新。東京都は平均4,985円/㎡で、5,000円目前の水準。不動産投資の判断は「都県平均」に留めるべきではありません。urbalytics の rent_stats で同一都県・同一対象を「駅」粒度まで落としてみると、代表的な5つのハブ駅の動向に明確な分化が見られます。一、元データの要点:4都県のうち3県が過去1年の最高値を更新東京カンテイのデータは「分譲マンションを賃貸募集する際の賃料を㎡単価に換算」したものを基礎とし、首都圏(東京都・神奈川県・埼玉県・千葉県)の主要行政区における賃貸募集物件を網羅しています。8月データのポイント:首都圏平均:4,242円/㎡(前月比+0.8%)。3カ月連続で上昇し、過去1年の最高値を更新。東京都:4,985円/㎡(+0.4%)。3カ月連続の上昇で、5,000円まであと15円。千代田・中央・港など都心5区の高水準サンプルが平均を支えています。神奈川県:2,910円/㎡(+0.6%)。上昇基調が続き、過去1年の最高値を更新。埼玉県:2,409円/㎡(+1.7%)。前月比の伸び率が最大で、過去1年の最高値を更新。千葉県:2,230円/㎡(-0.4%)。5カ月連続の下落。要因は、千葉市内で賃料水準の高い行政区において、築7年以内の比較的新しい物件サンプルが減少したためです。同じ月報からは「首都圏賃料が最高更新」とも「千葉は5カ月連続下落」とも読めます。鍵は観測の粒度にあります。出典:R.E.port 2026/9/16「首都圏分譲マンション賃料が過去1年の最高値を更新」/元データ:東京カンテイ「三大都市圏・分譲マンション賃料 月別推移(2026年8月)」。二、urbalyticsの駅別データ:5駅の推移と物件数の差異東京カンテイの「都県平均」を、urbalytics 上の代表的な5つのハブ駅まで分解すると、直近5四半期の坪単価推移は下表の通りです。データは urbalytics rent_stats の「マンション」区分、trendUnit=quarter、過去1年レンジ。初出の注記:1坪≈3.3㎡。駅 物件数 1年前坪単価 最新坪単価 変動率 渋谷 500 2.13万円 2.11万円 -0.94% 新宿 168 2.45万円 1.77万円 -27.76% 品川 333 2.38万円 1.90万円 -20.17% 横浜 473 1.61万円 1.27万円 -21.12% 大崎 382 1.96万円 1.69万円 -13.78%表中の「最新」は2026年Q3(9月初旬までの4週移動平均)、「1年前」は2025年Q3の同期間。出典:urbalytics rent_stats(物件区分=マンション、trendUnit=quarter、過去1年)。この表で最も重要なのは、変動率だけでなく物件数です。物件数は当該駅の賃貸募集マンションのサンプル規模を示します。500件の渋谷と168件の新宿では統計的基盤が全く異なります。物件数が多い駅は、個別の高値・安値物件の出入りが平均値に与える影響が小さく、データは安定。物件数が少ない駅は、平均が個別物件の変動に左右されやすく、ボラティリティが大きくなります。渋谷のデータが最も安定。500件という最大サンプルに対し、-0.94%の微減は統計上ほぼフラットです。これは過去1年、渋谷周辺の賃料が概ね横ばいで、東京都全体の上昇傾向とも整合的であることを示します。新宿の物件数は最少で168件。サンプルが小さく、四半期ごとに物件構成が変わると平均の変動幅が増幅されます。新宿の-27.76%という変動率は、実勢賃料が3割近く下がったというよりも、サンプル構成の変化による平均値のブレと解釈すべきです。品川(333件)と大崎(382件)は中位のサンプル規模で、信頼性も中程度。横浜(473件)は渋谷に近いサンプル量ですが、-21.12%という変動は依然として大きく、過去1年で募集物件の価格分布に構造的な変化が生じたことを示唆します。投資判断への直接的な含意は明確です。駅選定において、物件数それ自体が市場の厚みの指標。物件数が多い駅ほど賃貸市場が厚く流動性が高く、平均値の信頼性も上がります。三、投資判断への示唆1. 渋谷は5駅の中で賃料が最も安定。500件のサンプルに加え変動率がゼロ近傍で、渋谷周辺の賃貸需要構造は安定しています。渋谷周辺で2015年以降竣工のマンションを保有している場合、賃料維持の前提を引き上げられます。2. 物件数が少ない駅の変動率は要注意。新宿の168件というサンプル規模では、平均が個別物件の影響を受けやすい。投資のスクリーニングでは変動率の順位だけでなく、物件数を第2の条件に。物件数が安定し変動率も小さい駅のシグナルが最も信頼できます。3. 首都圏全体の賃料は上昇トレンド。東京カンテイの都県平均は3カ月連続で上昇し、4都県中3県が過去1年の最高値を更新。駅別データの価値はこのトレンドを否定することではなく、トレンドの下でも各駅の市場の厚みと価格変動特性が異なると示す点にあります。タイミング選びよりも駅選びが重要です。四、urbalyticsでこれらのデータを追跡するurbalytics の rent_stats は、「駅」「区」「市」「都道府県」の4階層での四半期推移を提供し、物件種別(マンション/戸建/土地付き)、専有面積帯、築年帯での切り分けに対応しています。月次レビューの推奨フロー:まず対象「駅」の物件数を確認し、データ基盤の安定性を判断。次に坪単価の変動率を、物件数と併せて解釈。物件数が安定(>300件)かつ変動率が小さい(<5%)駅のシグナルが最も信頼できます。変動率が異常に大きい駅は、urbalytics でより細かい粒度(面積帯・築年帯)に切り替え、特定のクラスの価格変動が平均を牽引していないかを確認。ニュースの見出し「首都圏が最高更新」は毎月のように現れます。重要なのは、その「高値」を牽引しているのはどの「駅」か、自分が注目する「駅」の物件数は安定しているか。物件数と変動率をセットで見る方が、単一の数字を見るよりはるかに堅実です。出典:1. R.E.port(2026/9/16)「首都圏分譲マンション賃料が過去1年の最高値を更新」:https://www.re-port.net/article/news/0000082907/2. urbalytics rent_stats(物件区分=マンション、trendUnit=quarter、過去1年、5駅の代表サンプル)。3. 図表「駅別マンション坪単価の推移:首都圏5駅比較」は、上記の urbalytics データを基に matplotlib で作成。
03-4566-3208お問い合わせ