新NISAと不動産投資はどちらを優先するか|制度・リターン・流動性・税の比較と目的別の考え方
李 瀟(宅地建物取引士)販売・PM事業責任者
約8分で読めます
2024年に始まった新しいNISAで投資信託の積立を始めた方から、「不動産投資も気になるが、どちらを先にすべきか」という相談を受けることが増えました。どちらも資産を増やす手段ですが、必要な資金、使える借入、かかる手間、税金の仕組みが大きく違います。
この記事では、どちらが良いかを決めるのではなく、制度と特徴の違いを比べたうえで、目的別にどう考えるか、どう組み合わせるかの判断軸を整理します。数字は2026年10月時点で確認したものです。
この記事のポイント
- 新NISAの非課税で投資できる額は年間360万円(つみたて投資枠120万円・成長投資枠240万円)、生涯の非課税保有限度額は1,800万円(うち成長投資枠1,200万円)で、保有期間は無期限(金融庁 NISA特設ウェブサイト、2026年10月確認)。
- 一棟売出物件の表面利回り中央値は、赤羽4.80%から八王子7.95%まで駅によって幅がある(2025年10月〜2026年10月、Urbalytics、6駅)。表面利回りは経費・空室を引く前の数字。
- 新NISAは少額から始められ、売却しやすく運用益が非課税。不動産投資は融資で投資額を大きくでき、家賃収入を得られる一方、手間と借入のリスクがある。優先順位は目的・資金・時間で変わる。
新NISAの制度の要点
新NISAは、株式や投資信託の配当・売却益などを非課税にする制度です。2024年1月から、次の内容で恒久的な制度になりました(金融庁 NISA特設ウェブサイトで2026年10月に確認)。
- 年間投資枠:つみたて投資枠120万円、成長投資枠240万円で、併用すると合計360万円。
- 非課税保有限度額:生涯で1,800万円(買付時の金額ベース)。このうち成長投資枠は1,200万円まで。
- 非課税保有期間:無期限。
- 枠の再利用:売却すると、売った商品の買付時の金額分の枠が翌年以降に復活します。
- 対象者:その年の1月1日時点で18歳以上の国内居住者など。
- 対象商品:つみたて投資枠は長期・積立・分散投資に適した一定の投資信託、成長投資枠は上場株式や投資信託など(一部の商品は対象外)。
NISA口座以外で上場株式などの売却益を得ると、通常は20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が課税されます(国税庁 タックスアンサー No.1463、令和8年4月1日現在法令等)。NISAではこれが非課税になる一方、NISA口座で出た損失は、他の口座の利益と損益通算したり、繰り越したりすることはできません。
不動産投資の特徴と、表面利回りの相場
不動産投資は、物件を買って賃貸に出し、家賃収入と将来の売却で収益を得る投資です。多くの場合、金融機関の融資を使って、自己資金より大きな額の物件を買います。参考として、東京と近郊の6駅で売りに出ている一棟物件の表面利回りを集計しました。
| 駅 | 件数 | 下位25% | 中央値 | 上位25% | 価格の中央値 |
|---|---|---|---|---|---|
| 赤羽(北区) | 34件 | 4.22% | 4.80% | 6.58% | 1億7,100万円 |
| 蒲田(大田区) | 52件 | 4.22% | 5.01% | 5.88% | 2億130万円 |
| 北千住(足立区) | 53件 | 4.34% | 5.18% | 6.00% | 1億5,170万円 |
| 船橋(千葉県) | 44件 | 5.18% | 6.00% | 6.53% | 1億5,800万円 |
| 大宮(埼玉県) | 44件 | 5.50% | 6.20% | 6.61% | 1億6,650万円 |
| 八王子(東京都) | 76件 | 6.49% | 7.95% | 8.64% | 9,240万円 |
出典:Urbalytics 一棟(BUILDING)売出データ。2025年10月2日〜2026年10月2日に掲載・価格変更のあった売出物件(重複掲載を除く)。表面利回り=掲載された年間賃料 ÷ 価格。集計日:2026年10月2日。
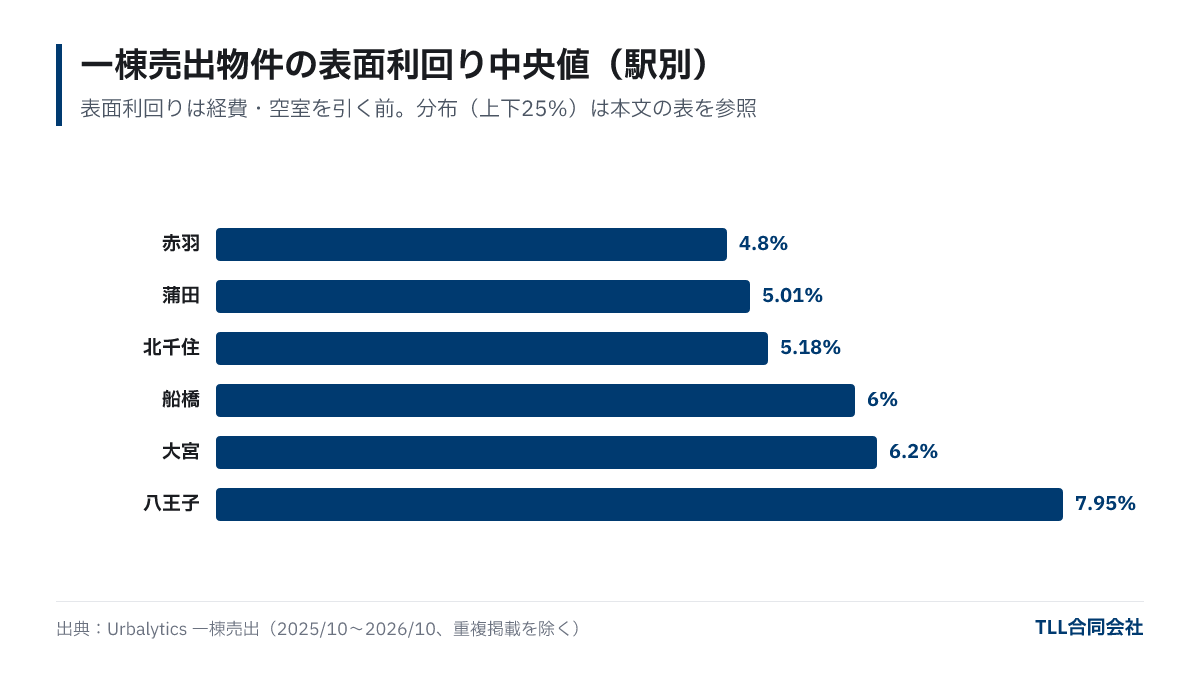
表面利回りは、管理費・修繕費・固定資産税・空室などを引く前の数字です。実際の手取りはここから2割前後下がることが多く、さらにローンの返済があります。また、物件の価格は1億円前後からが中心で、NISAの年間枠とは投資の単位が大きく違います。物件の選び方は「収益物件の選び方」で解説しています。
新NISAと不動産投資の比較
主な違いを項目ごとに並べます。どちらが優れているかではなく、性質の違いとして見てください。
| 項目 | 新NISA(投資信託・株式) | 不動産投資(一棟・区分) |
|---|---|---|
| 始めるのに必要な資金 | 少額から。積立なら月数千円からも可能 | 物件価格の1〜3割程度の自己資金と諸費用(物件価格の7%前後)が目安 |
| 収益の源泉 | 配当・分配金、値上がり益 | 家賃収入、売却益 |
| レバレッジ(借入) | NISA口座では使えない | 融資で自己資金の数倍の物件を持てる。損失も大きくなる |
| 流動性(換金のしやすさ) | 市場が開いていれば数日で換金できる | 売却に数か月かかることが多く、価格交渉もある |
| 手間 | 商品選びと定期的な見直し程度 | 入居者募集・修繕・税務申告など。管理会社に委託もできる |
| 税金 | 運用益は非課税。損失は損益通算できない | 家賃収入は不動産所得として総合課税。赤字は給与所得などと損益通算できる(土地取得の借入利子分を除く)。売却益は所有5年超で20.315%、5年以下で39.63% |
| 主なリスク | 価格変動、為替(海外資産の場合) | 空室、金利上昇、修繕、災害、価格下落、売却しにくさ |
| 分散のしやすさ | 1本の投資信託で多くの銘柄に分散できる | 1棟に資金が集中しやすい |
出典:金融庁 NISA特設ウェブサイト、国税庁 タックスアンサー No.1463・No.2250・No.3208・No.3211(令和8年4月1日現在法令等)をもとにTLL作成。
目的別の考え方
どちらを優先するかは、何のために投資するかで変わります。代表的な目的ごとに、重視したい性質を整理します。
老後に向けて長期で資産を積み上げたい
少額から毎月積み立てられ、運用益が非課税で、必要なときに一部だけ換金できる新NISAの性質が合いやすい目的です。不動産を組み合わせる場合は、完済後の家賃収入を老後の収入源にする考え方があります。
毎月の家賃収入(手残り)を得たい
定期的な現金収入を重視するなら、不動産投資の家賃収入が候補になります。ただし、借入の割合が高いと手残りは薄くなり、金利上昇や空室でマイナスになることもあります。購入前に、金利が上がった場合の収支を試算しておくことが大切です。
相続や資産の引き継ぎを考えたい
不動産は、相続税の計算で現金と評価の方法が異なり、賃貸中の物件は評価が下がる仕組みがあります。分けにくい、維持の手間がかかるといった面もあるため、税理士と相談しながら進める分野です。
本業が忙しく、手間をかけられない
手間の少なさでは新NISAが有利です。不動産投資でも管理会社に任せれば日々の手間は減りますが、物件選び・融資・修繕の判断は所有者が行います。
組み合わせ方と、優先順位を決める流れ
新NISAと不動産投資は、どちらか一方を選ぶ必要はありません。次の流れで、自分にとっての優先順位と配分を考えると整理しやすくなります。
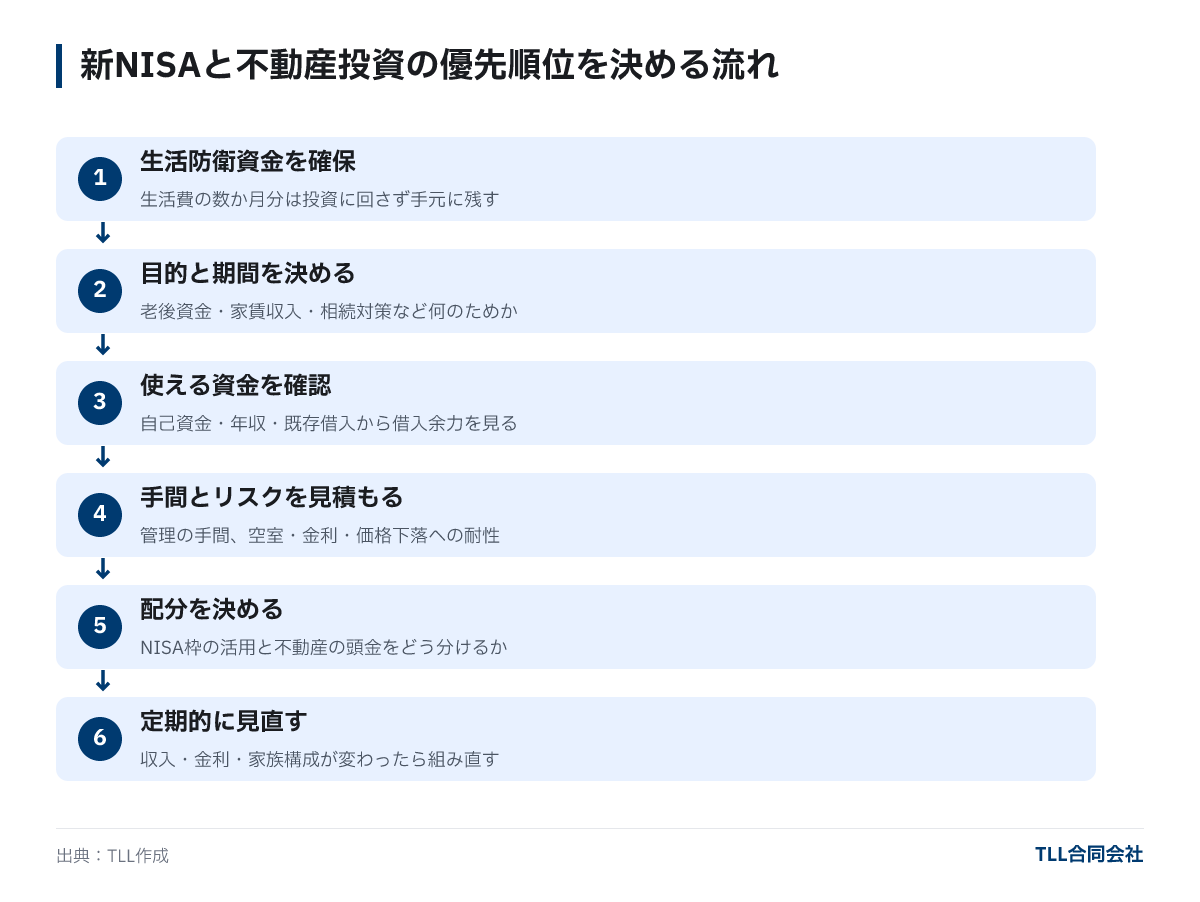
組み合わせ方の例としては、次のような考え方があります。
- NISAで積立を続けながら、不動産の頭金を別に貯める:NISAの枠は長期の資産形成に使い、不動産の頭金と予備資金は預金で確保する。
- 不動産を持ちながら、NISAで換金しやすい資産も持つ:不動産は売却に時間がかかるため、すぐに使える資産を別に持っておく。
- 金融資産の厚みを融資の準備にする:不動産投資ローンの審査では、預金や有価証券などの金融資産も確認されます。
どの組み合わせでも、生活費の数か月分は投資に回さず手元に残しておくことが前提です。不動産投資を具体的に検討する段階になったら、TLLの会員ページ(無料登録)で取り扱い中の物件を見て、利回りや価格の水準をつかむところから始めることもできます。
よくある質問
Q. 新NISAと不動産投資はどちらを先に始めるべきですか?
一律の正解はありません。少額から始めて流動性を重視するなら新NISA、まとまった自己資金と本業の収入があり家賃収入を得たいなら不動産投資が候補になります。目的・資金・かけられる時間を整理してから決めるのがおすすめです。
Q. 新NISAの年間投資枠と生涯の上限はいくらですか?
年間投資枠は合計360万円(つみたて投資枠120万円・成長投資枠240万円)、生涯の非課税保有限度額は1,800万円で、うち成長投資枠は1,200万円までです(金融庁 NISA特設ウェブサイト、2026年10月確認)。
Q. NISAで運用している資金を不動産の頭金に使えますか?
NISA口座の商品を売却すれば、その資金を頭金に使えます。売却した分の枠は翌年以降に復活しますが、売却時の価格は相場次第です。購入時期が決まっている資金は、値動きのある商品から早めに移すかどうかを考えておくと安心です。
Q. 不動産投資の赤字はNISAの利益と相殺できますか?
できません。NISAの運用益はもともと非課税で、NISA口座の損益は他の所得と通算されません。不動産所得の赤字は、給与所得などと損益通算できます(土地を取得するための借入の利子に当たる部分を除く)。
まとめ
- 新NISAは年間360万円・生涯1,800万円(成長投資枠1,200万円)の非課税枠で、保有期間は無期限(2026年10月時点)。
- 一棟売出物件の表面利回り中央値は駅によって4.80%〜7.95%(2025年10月〜2026年10月、6駅)。経費・空室・返済を引くと手取りはさらに下がる。
- 新NISAは少額・換金しやすさ・非課税、不動産投資は融資によるレバレッジ・家賃収入が特徴。手間と借入のリスクの大きさが違う。
- どちらか一方ではなく、生活防衛資金を確保したうえで、目的・資金・時間から配分を決め、定期的に見直す。
アイキャッチ画像(イメージ):Photo: Nicholas Cappello / Unsplash
この記事について
- 執筆
- 李 瀟(販売・PM事業責任者)保有資格:宅地建物取引士・ビル経営管理士
不動産販売およびプロパティマネジメントの実務責任者。NTT コミュニケーションズにて 8 年以上、大手企業向け DX 案件のプロジェクトマネージャーとして、要件定義から納品・運用までの全工程を統括。TLL では収益不動産の販売戦略立案、投資家ソーシング、契約実行、決済・引渡しまでの一連のディールマネジメントを担当し、国内外の投資家・事業者に対して最適な物件提案とスムーズな取引執行を提供。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。