海外在住オーナーの日本の賃貸物件管理|海外転勤・帰国時に必要な源泉徴収・納税管理人・書類の手続き
李 瀟(宅地建物取引士)販売・PM事業責任者
約11分で読めます
海外転勤が決まり、東京の自宅や投資用マンションを貸したまま出国する。あるいは海外赴任を終えて日本に戻る。どちらの場面でも、日本の賃貸物件そのものは変わらないのに、税金・書類・お金の流れの扱いが大きく変わります。
特に見落とされやすいのが、出国後は家賃から税金が差し引かれる場合があること、確定申告を代わりに担う「納税管理人」を出国前に決めておく必要があること、住民票や印鑑証明が取れなくなることの3点です。この記事では、海外在住のオーナーが日本の賃貸物件を持ち続けるときに必要な手続きと、管理会社に任せるべき範囲を、国税庁の公表資料と Urbalytics の賃料データをもとに整理します。
この記事のポイント
- 非居住者に家賃を支払う借主は、個人が自分や親族の住まいとして借りる場合を除き、賃料の20.42%を源泉徴収して原則翌月10日までに納付します(国税庁タックスアンサー No.2884・No.2885、令和8年4月1日現在)。
- 東京4駅の20〜30㎡の区分マンションを法人に貸す想定で、2026年9月の平均募集賃料(Urbalytics)から試算すると、毎月およそ1.8万〜2.4万円が源泉徴収されます。この額は確定申告で精算します。
- 海外から確定申告をするには納税管理人の届出が必要です。届け出ないまま年の途中で出国すると、出国の時までに準確定申告をしなければなりません(国税庁 No.1926)。
海外転勤で「非居住者」になると何が変わるか
1年以上の予定で海外勤務に出ると、原則として所得税法上の「非居住者」と推定されます(国税庁 No.1926)。非居住者になっても、日本にある不動産の家賃は日本の所得(国内源泉所得)として日本で課税されます。変わるのは、税金の納め方と手続きの進め方です。
出国前後に整理しておきたい変化は次のとおりです。
- 家賃の受け取り方:借主によっては家賃から20.42%が差し引かれて入金されます(次章)。
- 確定申告:日本にいないため、納税管理人を通じて申告・納税します。
- 証明書類:住民票を抜くと印鑑登録も抹消されるため、契約や登記で使う書類が変わります。
- 登記:2024年4月1日以降、海外に住む人が所有権の登記名義人になる登記では「国内連絡先」の情報が必要になりました(法務省)。また2026年4月1日から、登記名義人の住所変更登記が義務化されています。
なお、住宅ローンで購入した自宅を貸す場合は、ローンの条件(本人居住)との関係があるため、出国前に借入先の金融機関へ相談しておくと安心です。

家賃の源泉徴収20.42%:誰が、いつ、いくら差し引くか
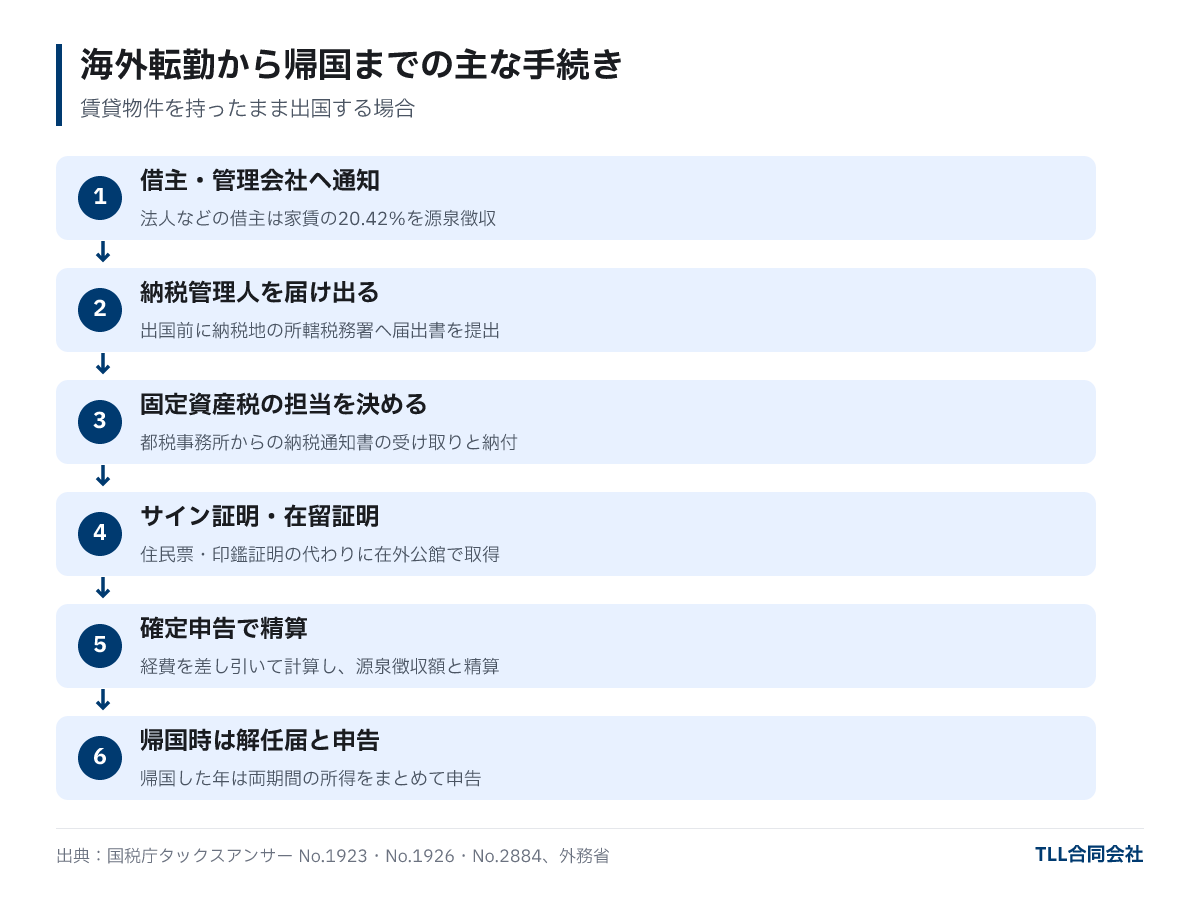
非居住者に日本の不動産の賃料を支払う人は、支払いの際に所得税及び復興特別所得税として賃料の20.42%を源泉徴収し、原則として翌月10日までに納付する義務があります。例外は、個人が自分または親族の住まいとして借りている場合で、このときは源泉徴収は不要です(国税庁 No.2884、令和8年4月1日現在)。
つまり、借主が会社(社宅として借り上げている場合など)や、事務所・店舗として借りている個人であれば源泉徴収の対象になります。東京の区分マンションは法人契約の社宅として貸すことが少なくないため、海外転勤を機に貸し出す自宅でも該当するケースがあります。
実務上の注意点は3つです。
- 借主への通知:源泉徴収の義務を負うのは借主側です。オーナーが非居住者になったことを借主が知らないと源泉徴収が漏れ、後で借主に負担が生じるおそれがあります。出国が決まったら管理会社経由で借主へ伝えます。
- 支払者が誰か:サブリース(管理会社が借り上げて転貸する形)では、オーナーに賃料を払うのは管理会社なので、管理会社が源泉徴収します。集金代行のみの場合は、借主が支払者です。契約形態を確認しておきます。
- 2027年以降:2027年1月から防衛特別所得税が始まりますが、復興特別所得税の税率が下がるため、合計の20.42%は原則として変わらない見込みです。
月々どのくらい差し引かれるか(東京4駅の試算)
Urbalytics の賃貸募集データから、駅徒歩10分以内・20〜30㎡の区分マンションの2026年9月の平均募集賃料を取り出し、借主が法人の場合の源泉徴収額を試算しました。
| 最寄駅 | 平均募集賃料(月額) | データ件数 | 源泉徴収額(20.42%) | 差し引き後の入金額 |
|---|---|---|---|---|
| 錦糸町 | 115,600円 | 55件 | 23,605円 | 91,995円 |
| 蒲田 | 115,300円 | 80件 | 23,544円 | 91,756円 |
| 中野 | 113,100円 | 41件 | 23,095円 | 90,005円 |
| 練馬 | 89,400円 | 41件 | 18,255円 | 71,145円 |
出典:Urbalytics 賃貸募集データ(区分マンション、各駅徒歩10分以内、専有面積20〜30㎡、2026年9月掲載分の平均)。源泉徴収額は国税庁 No.2884 の税率20.42%で計算し1円未満を切り捨て。管理費・共益費の扱いや管理委託料は含めていません。集計日:2026年10月2日。
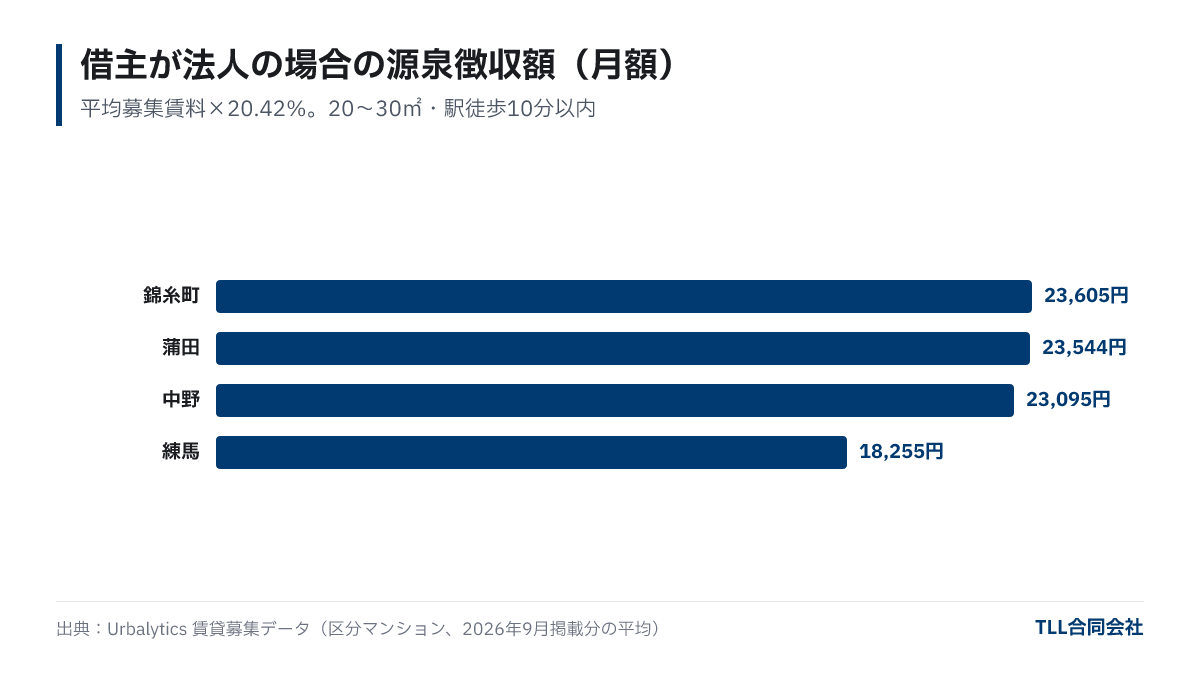
年間にすると、蒲田の例で約28万円が源泉徴収されます。これは最終的な税額ではなく前払いです。確定申告で、管理委託料・修繕費・減価償却費などの経費を差し引いた不動産所得から税額を計算し、源泉徴収された額との差額を納付するか、還付を受けます(国税庁 No.1926)。経費の記録が残っていないと、払い過ぎた税金を取り戻しにくくなります。
納税管理人と確定申告の進め方
非居住者が確定申告書の提出、税務署からの書類の受け取り、納税や還付金の受け取りをするときは、納税管理人を定め、「所得税・消費税の納税管理人の選任・解任届出書」を納税地の所轄税務署に提出します(国税庁 No.1923)。納税管理人は個人でも法人でもよく、日本に住む家族や、申告を依頼する税理士に頼むのが一般的です。
手続きのタイミングで結果が変わります。
- 出国前に届け出た場合:出国した年の所得も、翌年の確定申告期間に納税管理人を通じて申告できます。
- 届け出ずに年の途中で出国した場合:居住者だった期間のすべての所得について、出国の時までに確定申告(準確定申告)をする必要があります(国税庁 No.1926)。
固定資産税・都市計画税も別に考えます。東京23区では納税通知書が都税事務所から届くため、海外にいる間の受け取りと納付の担当者を決めておきます。納税管理人と管理会社の役割分担を出国前に書面にしておくと、申告期限の直前に慌てずに済みます。
管理会社に任せる範囲:入金・送金・修繕承認・オンライン報告
海外から自分で管理するのが難しいのは、時差と距離のせいで「その場で判断すること」ができないからです。日常の業務は管理会社に任せ、オーナーは判断と承認に集中する形が現実的です。
| 業務 | 海外在住で困ること | 任せ方のポイント |
|---|---|---|
| 入金管理・督促 | 滞納に気づくのが遅れる | 入金確認と督促を委託し、月次報告で状況を共有 |
| 送金 | 毎月の海外送金は手数料と為替の影響を受ける | 国内口座に集め、送金頻度をまとめる |
| 修繕の承認 | 夜中に連絡が来ても即答できない | 「〇万円以下は事後報告、超える場合は見積もりを添えて事前承認」と金額基準を決める |
| 入退去・更新 | 立会いや契約更新の調整ができない | 募集条件の決め方と更新時の賃料改定方針を事前に共有 |
| 報告 | 物件の状態が見えない | 収支報告書・写真・見積書をオンラインで受け取る |
| 税務資料 | 経費の領収書が散らばる | 年間の収支明細を納税管理人や税理士に渡せる形で作成してもらう |
自主管理と管理委託の費用や手間の違いは自主管理と管理委託の比較記事で詳しく整理しています。海外在住の場合は、委託するかどうかよりも、どこまで任せてどこから承認するかの線引きが重要になります。
送金と為替の考え方
家賃を毎月海外へ送らなくても構いません。修繕費・固定資産税・管理委託料など日本円で出ていくお金があるため、一定額を国内の円口座に残し、まとまった額を定期的に送る方が手数料を抑えやすくなります。為替の動きは誰にも予測できないため、送金のタイミングで損得を狙うより、生活費に必要な額と日本に残す額を先に決めておく方が管理しやすいです。
注意したいのは、金融機関によっては非居住者になった後の口座利用に制限を設けている点です。家賃の受取口座を維持できるか、出国前に銀行へ確認してください。

住民票・印鑑証明の代わりに使う書類:サイン証明と在留証明
住民票を抜いて出国すると、印鑑登録証明書と住民票の写しが取れなくなります。賃貸借契約の更新、管理委託契約、売却や登記の場面では、在外公館(大使館・総領事館)が発給する次の証明で代替します(外務省・在外公館の案内による)。
- 署名証明(サイン証明):日本に住民登録がない海外在留者向けに、印鑑証明の代わりとして発給されます。領事の面前で署名したことを証明するもので、申請者本人が在外公館に出向いて手続きします。書類に署名して綴り合わせる形式(形式1)と、署名だけを単独で証明する形式(形式2)があり、提出先が求める形式を事前に確認します。
- 在留証明:外国のどこに住所があるかを証明するもので、住民票の代わりとして不動産登記などで使われます。
外国籍のオーナーの場合は、本国の公証人による宣誓供述書などを使うことが多く、必要書類が異なります。購入時の手続きと合わせて外国籍の方が日本で不動産を購入するときの注意点も参考にしてください。
帰国するとき・帰国後に住むつもりなら出国前に決めること
帰国して住所を日本に戻すと居住者に戻り、個人の借主・法人の借主を問わず源泉徴収は不要になります。管理会社を通じて借主に帰国を伝え、税務署には納税管理人の解任届を出します。帰国した年は、非居住者だった期間と居住者に戻った期間の所得をまとめて確定申告します。
帰国後に自分で住むつもりなら、出国前の契約形態の選び方が重要です。普通借家契約は借主が守られる仕組みのため、オーナーの都合で期間満了時に退去してもらうのは簡単ではありません。帰国時期の見通しがあるなら、期間を区切った定期借家契約で貸す方法があります。定期借家は普通借家より賃料が低めになる傾向があるため、収支と帰国計画を並べて判断します。

よくある質問
Q. 借主が個人なら源泉徴収は一切ありませんか?
個人が自分や親族の住まいとして借りている場合は不要です。同じ個人でも、事務所や店舗として事業に使うために借りている場合は、20.42%の源泉徴収の対象になります(国税庁 No.2884)。
Q. 源泉徴収されていれば確定申告はしなくてよいですか?
非居住者で日本の不動産所得がある場合は確定申告が必要です。源泉徴収額は前払いの扱いで、経費を差し引いた所得で計算した税額と精算し、払い過ぎていれば還付を受けられます(国税庁 No.1926)。
Q. 納税管理人は家族でもよいですか?
個人でも法人でもよいとされています(国税庁 No.1923)。申告書の作成まで任せたい場合は、税理士に納税管理人を依頼する方法もあります。
Q. 海外にいながら物件を売却できますか?
売却はできますが、印鑑証明の代わりにサイン証明を用意する必要があり、売却した年は確定申告も必要です。決済の日程から逆算して、在外公館での手続きと納税管理人の届出を早めに済ませておきます。
まとめ
- 非居住者への家賃は、個人が住まいとして借りる場合を除き20.42%が源泉徴収されます。東京4駅の20〜30㎡で試算すると、月約1.8万〜2.4万円です(2026年9月、Urbalytics)。
- 源泉徴収は前払いなので、納税管理人を通じた確定申告で経費とともに精算します。届出をせずに年の途中で出国すると、出国時までに準確定申告が必要です。
- 管理会社には入金・送金・報告を任せ、修繕は金額基準で承認する形にすると、時差があっても判断が滞りません。
- 住民票・印鑑証明の代わりはサイン証明と在留証明です。帰国後に住む予定があるなら、出国前に定期借家での賃貸を検討します。
海外在住中の入金管理・修繕手配・オンライン報告は、TLLの資産管理(管理代行)サービスでもご相談いただけます。
※税務の取り扱いは令和8年4月1日現在の国税庁タックスアンサー(No.1923・No.1926・No.2884・No.2885)に基づきます。個別の判断は税理士・税務署にご確認ください。
アイキャッチ画像(イメージ):Photo: Dimitri Karastelev / Unsplash
この記事について
- 執筆
- 李 瀟(販売・PM事業責任者)保有資格:宅地建物取引士・ビル経営管理士
不動産販売およびプロパティマネジメントの実務責任者。NTT コミュニケーションズにて 8 年以上、大手企業向け DX 案件のプロジェクトマネージャーとして、要件定義から納品・運用までの全工程を統括。TLL では収益不動産の販売戦略立案、投資家ソーシング、契約実行、決済・引渡しまでの一連のディールマネジメントを担当し、国内外の投資家・事業者に対して最適な物件提案とスムーズな取引執行を提供。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。