适合投资的建筑年份?东京23区不同建筑年限的收益率及法定耐用年限、融资期限、维修和退出的考虑
李潇(宅地建物交易士)资产管理
约8分钟读完
寻找收益型物业时,经常听到“新建物业更安心但收益率低”,“年久物业收益高但融资困难”等说法。那么,建筑年限到底对收益率有多大影响?除了收益率,建筑年限还会带来哪些变化呢?
本文基于东京23区一栋物业的挂售数据(Urbalytics)按建筑年限区间汇总的结果,整理法定耐用年限(税务折旧年限)与融资期限的关系、不同年限的维修风险,以及从出售(退出)视角出发对建筑年限的思考。
本文要点
- 东京23区约1,200栋一栋物业(按建筑年限区间汇总)表面收益率中位数:10年以内为4.6%,31~40年为5.3%,随着建筑年限增长,收益率呈上升趋势(2026年9月挂售数据,Urbalytics,2026年10月2日汇总)。
- 但超过41年时,中位数收益率维持在5.0~5.2%,且收益率差异(25%点至75%点区间宽度)由10年内的1.2个百分点扩大至51年以上的3.1个百分点。
- 多数金融机构以“法定耐用年限-建筑年限”作为融资期限参考。以1亿日元,利率2%计算,融资期限30年年还款约444万日元,15年则约772万日元,建筑年限显著影响现金流。
有没有最适合投资的建筑年限“标准答案”
结论是,没有适用于所有投资人的最优建筑年限。因为建筑年限影响着收益率、融资期限、维修费和出售便利性四大因素,且根据优先考虑的不同,适合的建筑年限会有所不同。

大体而言,新建筑收益率偏低,但更易获得长期融资且维修费较低;而老建筑收益率较高,但融资期限较短,且维修及退出的不确定性更大。下文将结合数据和制度详细说明。关于选房整体的检查重点,请参考收益型物业的选购方法。
建筑年限区间的收益率分布(东京23区·一栋物业)
我们从Urbalytics登记的东京23区一栋物业(BUILDING)中,筛选2026年9月有挂售或价格调整、挂牌价范围在5,000万至5亿日元、同时有年收入与建筑年限信息的1,200件,按建筑年限区间统计整理。
| 建筑年限区间 | 件数 | 表面收益率 25%点 | 表面收益率 中位数 | 表面收益率 75%点 | 挂牌价 中位数 | 建筑物单㎡挂牌价 中位数 |
|---|---|---|---|---|---|---|
| 10年以内 | 417 | 4.10% | 4.60% | 5.26% | 2亿2,800万日元 | 110.1万日元 |
| 11~20年 | 123 | 4.20% | 4.78% | 5.61% | 1亿6,800万日元 | 89.5万日元 |
| 21~30年 | 101 | 4.00% | 4.76% | 5.50% | 1亿8,000万日元 | 79.4万日元 |
| 31~40年 | 333 | 4.29% | 5.28% | 6.07% | 1亿8,000万日元 | 70.0万日元 |
| 41~50年 | 127 | 3.93% | 5.02% | 6.25% | 1亿5,800万日元 | 73.2万日元 |
| 51年以上 | 99 | 3.80% | 5.17% | 6.94% | 1亿7,700万日元 | 64.0万日元 |
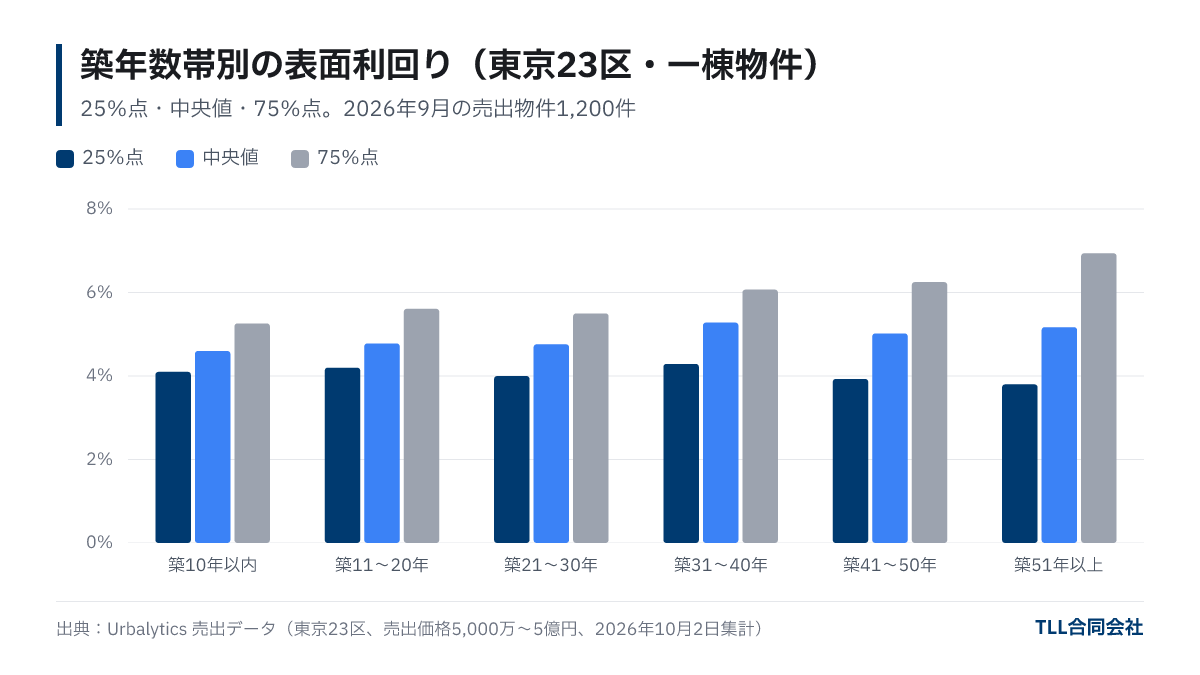
数据来源:Urbalytics挂售数据(一栋物业,东京23区=邮编100~179,2026年9月1日至30日挂售或价格调整,挂牌价5,000万~5亿日元)。2026年10月2日汇总。建筑年限=2026年-建筑年份。表面收益率=挂牌时显示的年收入÷挂牌价,非成交价。按挂售价、建筑面积、建筑年份对重复登记合并,排除表面收益率低于0.5%或高于30%的异常值(共计1,200件)。因数据限制无法区分结构(木造、钢骨、RC等),为全结构总计。
可从表中看出以下三点:
- 40年以内,建筑越老收益率越高。表面收益率中位数从10年以内的4.60%升至31~40年的5.28%,上涨约0.7个百分点。建筑物单㎡挂牌价由110万日元降至70万日元,表现了建筑价值逐渐折旧计入价格的过程。
- 41年以上收益率进入瓶颈期。中位数收益率介于5.02%~5.17%,低于31~40年区间。东京23区的老建筑多以土地价值定价,导致收益率难以继续上升。
- 年久物业收益率差异更大。25%点至75%点区间宽度由10年内的1.16个百分点扩至51年以上的3.14个百分点。年久高收益率物业需要具体核实空置、维修、重建可能性等因素。
需注意,表面收益率为扣除费用前数据。年限越长维修费用通常越高,因此实际收益率差异会相较表中数字有所缩小。
法定耐用年限与融资期限的关系
建筑年限对投资决策影响显著,主要因为多数金融机构以法定耐用年限剩余作为融资期限参考。法定耐用年限是税务折旧所用年限,虽非建筑物理寿命,但被广泛用作贷款审核标准。
| 结构(住宅用) | 法定耐用年限 | 10年建筑的剩余年数 | 20年建筑的剩余年数 | 30年建筑的剩余年数 |
|---|---|---|---|---|
| 木造 | 22年 | 12年 | 2年 | 超出 |
| 轻量钢骨(骨架厚3mm超至4mm含) | 27年 | 17年 | 7年 | 超出 |
| 重量钢骨(骨架厚4mm超) | 34年 | 24年 | 14年 | 4年 |
| 钢筋混凝土(RC)及SRC | 47年 | 37年 | 27年 | 17年 |
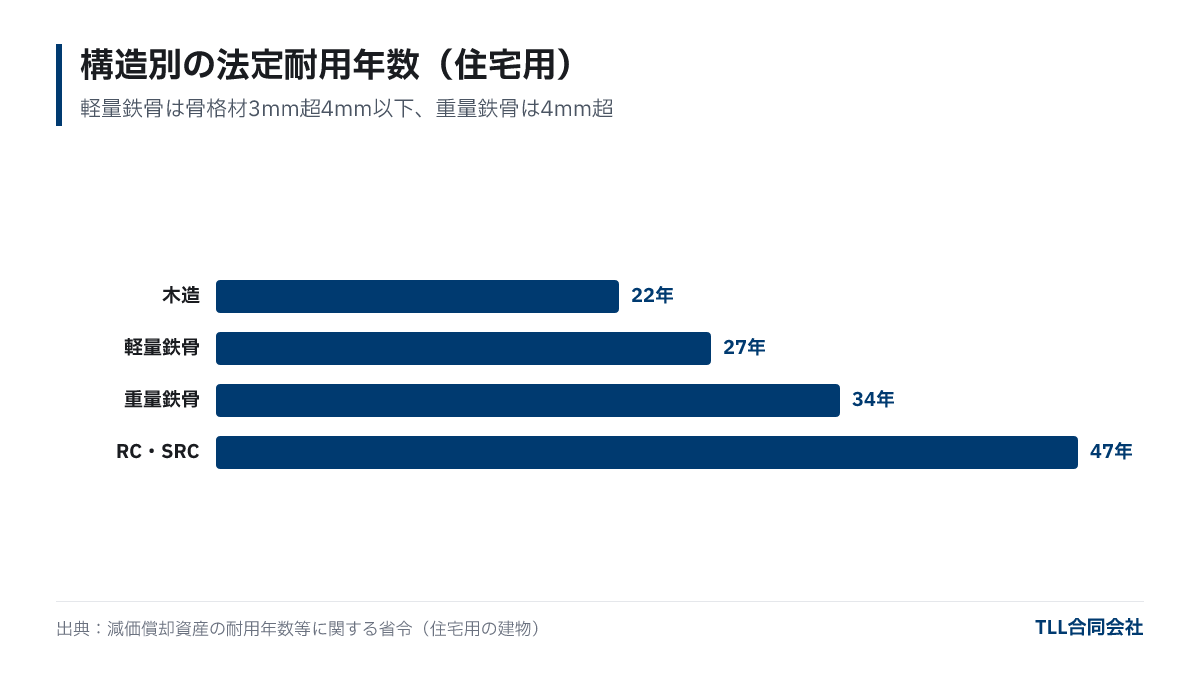
数据来源:住宅用建筑物的折旧资产耐用年限相关省令。轻量钢骨中骨架厚度3mm及以下为耐用年限19年。
不同金融机构类型融资倾向如下(具体条件因时点和借款人不同而异):
- 都市银行及多数地方银行:倾向在法定耐用年限剩余范围内设定融资期限,年久木造物业融资期限较短。
- 部分地方银行、信用金库、信用组合:采用自主判定的经济耐用年限,可放款超出法定耐用年限的案例,但通常限制物业所在地及借款人住所、工作地须在其营业区内。
- 非银行金融机构:接受耐用年限已过物业及不可重建物业,但利率偏高,且自有资金比例要求较高。
不同融资期限直接影响年还款额。以1亿日元、利率2%(假设)、本息均等还款计算,年还款金额如下:
| 融资期限 | 年还款额 |
|---|---|
| 35年 | 约398万日元 |
| 30年 | 约444万日元 |
| 20年 | 约607万日元 |
| 15年 | 约772万日元 |
| 10年 | 约1,104万日元 |
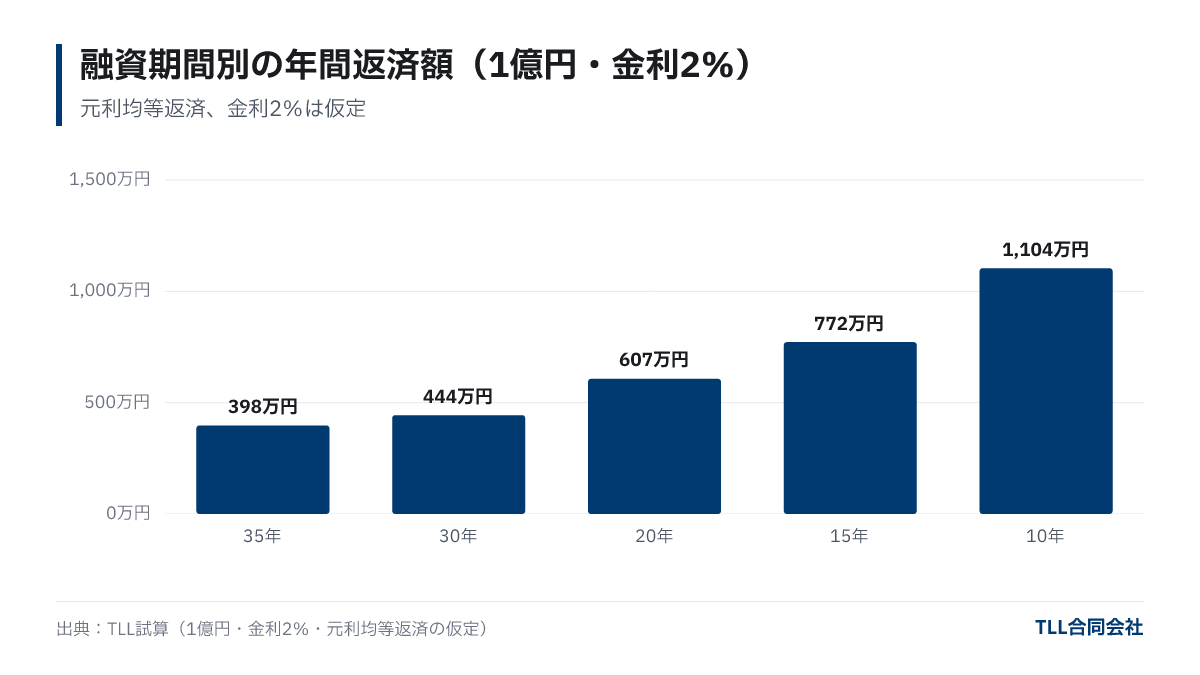
举例说明:假设购买表面收益率5%、物业价格1亿2,500万日元(年满租金625万日元)的物业,贷款1亿日元。融资期限30年时,贷款还款后仍有余钱;15年时,绝大部分租金用于还款,扣除费用后现金流为负。即使收益率高的年久物业,若融资期限短,现金流也可能低于新物业。关于贷款基础知识与银行评估,详情见不动产投资贷款基础及估算价格・收益价格与银行评估。
不同建筑年限对应的维修风险

维修费用随建筑年限增长且常集中一次性支出。一般参考以下节点(因建筑规格及过往维修不同略有差异):
- 约10~15年:外墙涂装与密封处理、防水层(屋顶、阳台)等首次大修。热水器、空调等设备开始更换。
- 约20~30年:第二次外墙防水修缮,给排水管老化,带电梯建筑的控制装置更新成为关注点。
- 30年以上:给排水管更新、改造户型及水区,以维持租金水平的投资可能必须进行。
耐震性也是重要考虑点。1981年6月1日之后取得建筑确认的为“新耐震标准”,此前则为“旧耐震标准”,旧耐震物业部分金融机构融资有限。木造建筑则以2000年6月后建筑(加强连接部件和墙体配置)为分水岭。
购房前建议向卖方索要维修历史(何时、哪里、费用),年久物业如已完成主要维修,与年浅未维修物业在未来数年内支出大不相同。结合购房其他费用制定资金计划,详见购买收益型物业时的费用。
从出售(退出)角度倒推建筑年限的思考
考虑建筑年限时,重要的是根据出售时的建筑年限,而非购买时来考虑。买方通常也会使用融资,届时剩余法定耐用年限会影响买方融资期限,进而影响出售价格。

举例:购买木造15年物业,持有10年,出售时为25年建筑,超过法定耐用年限,买家融资受限,价格更多依据土地价值及较高收益率确定。若购买RC结构20年物业,持有10年后出售为30年建筑,尚有17年剩余耐用年限,买家融资空间更大。
结合以上,投资策略对应的建筑年限选择大致如下:
| 策略 | 适合的建筑年限及结构 | 注意事项 |
|---|---|---|
| 利用融资长期稳定运营 | 新建至20年以内的RC及重量钢骨结构 | 表面收益率较低,需要确认实际收益率与贷款利率差异 |
| 平衡收益率与融资期限 | RC结构建筑20~30年左右,及木造新建物业 | 需关注大修状况及出售时剩余耐用年限 |
| 自有资金充足,注重收益率 | 木造超过法定耐用年限,及40年以上物业 | 融资期限较短,维修、空置及是否可重建风险较大 |
常见问题
Q. 旧木造公寓还能贷款吗?
有时可以,但若超过法定耐用年限(木造22年),一般融资期限较短,或受限于部分金融机构。使用自定耐用年限的金融机构和非银机构通常利率较高且对自有资金要求更多。
Q. 建筑越老收益率越高吗?
东京23区挂售数据表明,40年内建筑越老,中位数表面收益率越高,但超过41年后收益率维持5.0~5.2%,不再增长。老建筑多以土地价值定价,且收益率差距变大。
Q. 超过法定耐用年限的建筑不能居住吗?
不会。法定耐用年限是税务折旧年限,与建筑物理寿命无关。经过适当维修,很多超过耐用年限建筑仍在出租使用。
Q. 中古物业的折旧年限怎么算?
简便法为“(法定耐用年限-已过年数)+已过年数×20%”(不足1年舍去)。超过法定耐用年限建议以“法定耐用年限×20%”作为折旧年限。比如木造超过22年的为4年,RC30年的为23年。具体适用请咨询税务师。
总结
- 东京23区一栋物业表面收益率中位数:10年以内4.6%,31~40年5.3%,41年以上5.0~5.2%(2026年9月,Urbalytics挂售数据)。
- 年久物业收益率差异更大,25~75%点区间由10年以内1.2个百分点扩大到51年以上3.1个百分点。
- 融资期限通常以“法定耐用年限-建筑年限”为参考,1亿日元、利率2%时,30年期年还款约444万日元,15年期约772万日元。
- 结合维修节点及出售时建筑年限和剩余耐用年限,选择符合自身资金计划的建筑年限。
TLL代理的收益型物业,您可通过会员页面(免费注册)一并查看建筑年限、收益率等信息。
封面图片(示意图):Photo: Ryan Rivers / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。