不動産投資ローンの借り換え|メリットが出る条件と費用、損益分岐の試算と進め方
李 瀟(宅地建物取引士)販売・PM事業責任者
約8分で読めます
購入時に組んだ不動産投資ローンの金利が高めだった、変動金利の見直しで返済が増えてきた。そんなときに検討するのが、別の金融機関への借り換えです。金利が下がれば毎年の返済は減りますが、違約金や登記費用、事務手数料などの諸費用もかかるため、金利が下がるだけで得になるとは限りません。
この記事では、借り換えでメリットが出る条件を、金利差・残期間・諸費用から損益分岐を計算して確かめます。あわせて、費用の内訳と進め方、注意点を整理します。
この記事のポイント
- 残高8,000万円のローンを借り換える場合の諸費用は、違約金1%・事務手数料1.1%と仮定して合計約221万円(抵当権設定の登録免許税は借入額の0.4%で32万円)。
- 金利4.0%から3.0%(差1.0%)への借り換えなら、年間返済は約45〜49万円減り、諸費用は約4.5〜4.9年で回収できる。差0.5%では回収に約9〜10年かかる(TLL試算)。
- 日本銀行の政策金利は2026年9月18日に1.25%程度へ引き上げられた。借り換え先も変動金利なら、将来の金利上昇で差が縮む可能性を織り込む必要がある。
借り換えでメリットが出るのはどんなときか
借り換えで得になるのは、「金利差 × 残高 × 残期間」で減る返済額が、諸費用を十分に上回るときです。目安として、金利差が1%前後あり、残期間が10年以上、残高が数千万円以上あると、諸費用を数年で回収できるケースが多くなります。
借り換えの目的は金利を下げることだけではありません。
- 金利を下げる:購入時にノンバンクなど高めの金利で借りた場合に、銀行の条件へ移る。
- 期間を延ばす:年間返済を減らして手残りを増やす。総返済額は増えることが多い。
- 金利タイプを変える:変動金利から固定金利に移し、金利上昇の影響を抑える。
- 担保・条件を整理する:共同担保を外す、法人名義の借入に組み替えるなど。
ローンの種類や金融機関の特徴は「不動産投資ローンの基礎」で解説しています。
借り換えにかかる費用の内訳
借り換えでは、今のローンを一括で返す費用と、新しいローンを組む費用の両方がかかります。残高8,000万円、土地・建物の2つの不動産に抵当権がついている例で試算しました。
| 費用 | 計算の根拠 | 試算額 |
|---|---|---|
| 繰上返済の違約金(手数料) | 契約で決まる。ここでは残高の1%と仮定 | 80万円 |
| 抵当権抹消の登録免許税 | 不動産1個につき1,000円 × 2個 | 2,000円 |
| 抵当権設定の登録免許税 | 借入額(債権金額)× 0.4% | 32万円 |
| 金銭消費貸借契約書の印紙税 | 5,000万円超1億円以下は6万円 | 6万円 |
| 融資事務手数料 | 定額型と定率型がある。ここでは借入額の1.1%と仮定 | 88万円 |
| 司法書士報酬(抹消・設定) | 見積もりで確認。ここでは15万円と仮定 | 15万円 |
| 合計 | 約221万円 |
出典:登録免許税は登録免許税法 別表第一 一(五)(十五)(e-Gov法令検索)、印紙税は国税庁 タックスアンサー No.7140(令和8年4月1日現在法令等)。違約金・事務手数料・司法書士報酬はTLLの仮定値。試算日:2026年10月2日。
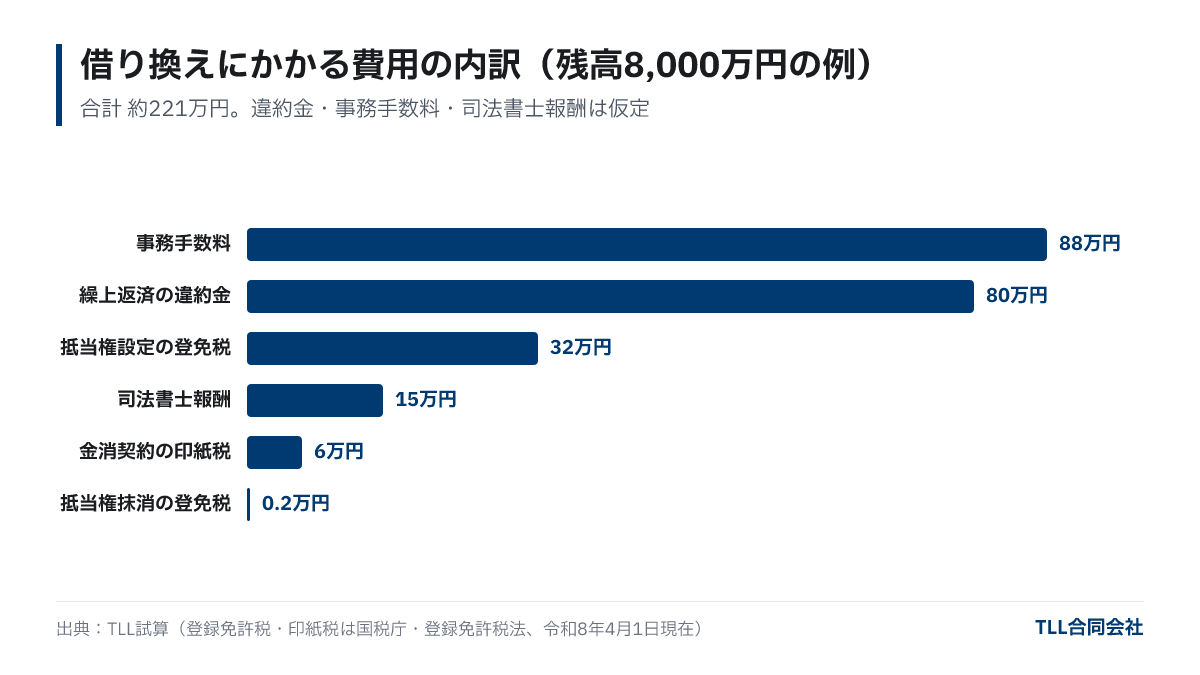
大きいのは違約金と事務手数料です。違約金は、固定金利期間中の繰上返済で高くなる契約や、借入から一定年数内だけかかる契約などさまざまです。まず今の金銭消費貸借契約書で条項を確認してください。このほか、保証会社を使う場合の保証料、物件の評価にかかる費用、火災保険の質権設定の変更などがかかることもあります。
損益分岐の試算:金利差と残期間でどれだけ違うか
同じ金利差でも、残期間が長いほど減る返済の総額は大きくなります。残高8,000万円・現在の金利4.0%のローンを、残期間はそのままで借り換えた場合を試算しました。
| 残期間 | 借り換え後の金利(差) | 年間の返済減 | 残期間の返済減(総額) | 諸費用を引いた差 | 諸費用の回収年数 |
|---|---|---|---|---|---|
| 10年 | 3.5%(0.5%) | 約23万円 | 約226万円 | 約5万円 | 約9.8年 |
| 10年 | 3.0%(1.0%) | 約45万円 | 約450万円 | 約229万円 | 約4.9年 |
| 10年 | 2.5%(1.5%) | 約67万円 | 約670万円 | 約448万円 | 約3.3年 |
| 20年 | 3.5%(0.5%) | 約25万円 | 約500万円 | 約278万円 | 約8.9年 |
| 20年 | 3.0%(1.0%) | 約49万円 | 約987万円 | 約765万円 | 約4.5年 |
| 20年 | 2.5%(1.5%) | 約73万円 | 約1,461万円 | 約1,239万円 | 約3.0年 |
出典:TLL試算(元利均等返済、諸費用は前の表の約221万円、金利は期間中一定と仮定。総額は割引前の単純合計)。試算日:2026年10月2日。
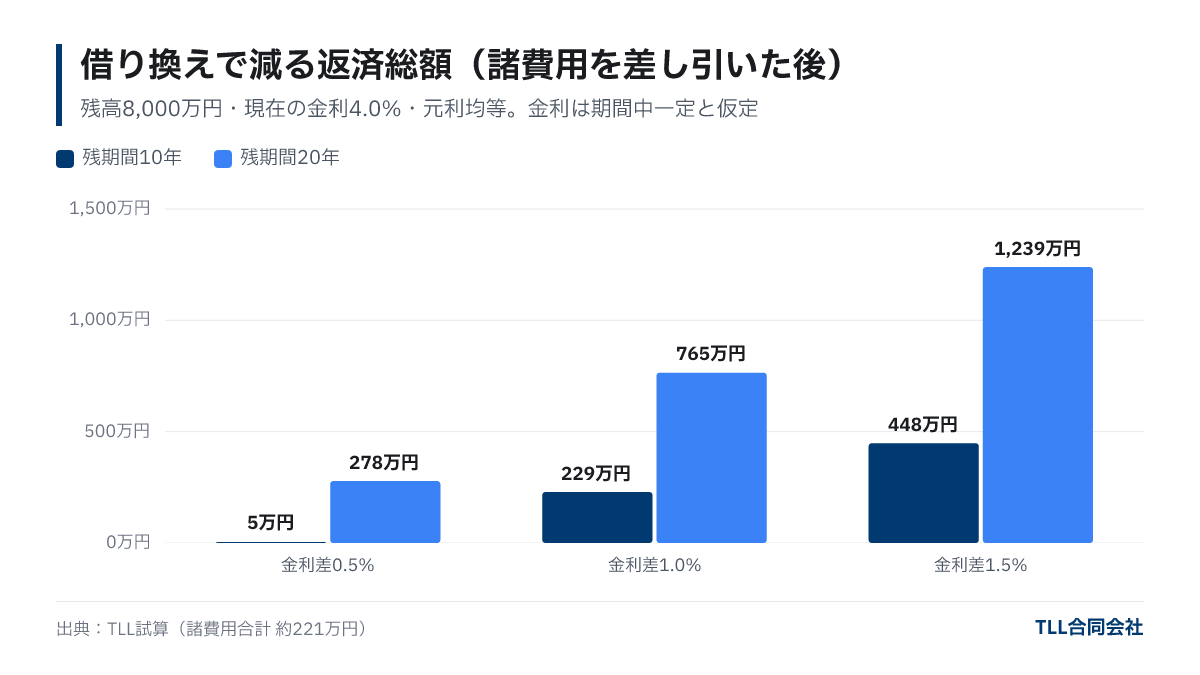
残期間10年で金利差0.5%の場合、諸費用の回収に約9.8年かかり、ほぼ残期間いっぱいです。これでは手間に見合いません。一方、金利差が1%あれば5年前後で回収でき、その後の返済減がそのまま手残りになります。
期間を延ばす借り換えは、年間の返済は大きく減りますが、総返済額が増えることがあります。たとえば残高8,000万円を「金利4.0%・残期間15年」から「金利3.0%・期間25年」に借り換えると、年間返済は約710万円から約455万円に減る一方、総返済額は約1億652万円から約1億1,381万円に増えます(TLL試算)。手残りを増やしたいのか、総支払いを減らしたいのか、目的を決めてから条件を比べてください。
借り換えの進め方
借り換えは、新しい物件を買うときと同じように審査を受けます。準備から決済まで、2〜3か月ほどを見ておくと進めやすくなります。
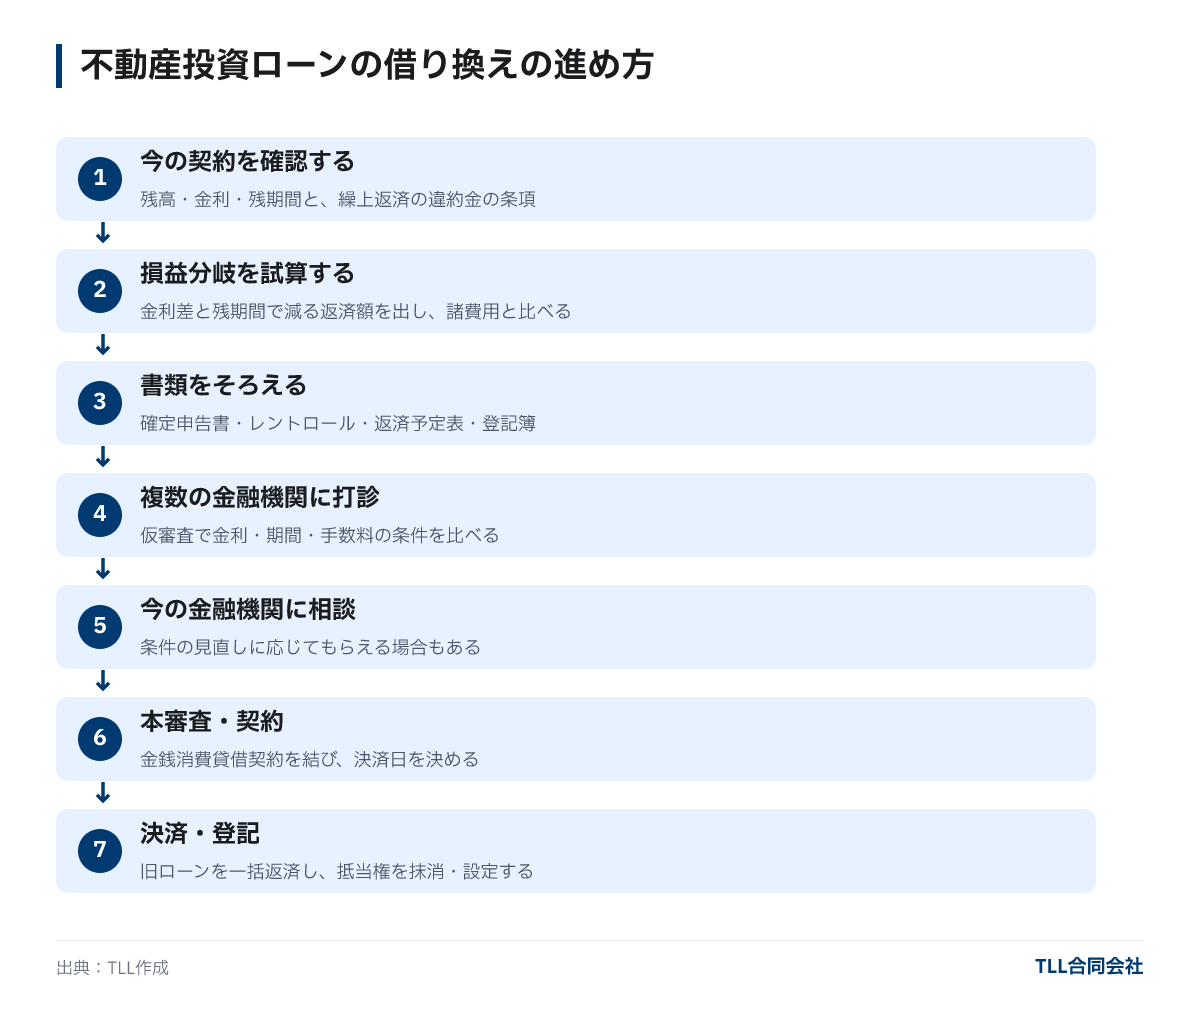
- 今の契約を確認する:残高、金利、残期間、金利タイプ、繰上返済の違約金の条項を返済予定表と契約書で確かめます。
- 損益分岐を試算する:上の表のように、減る返済額と諸費用を比べます。
- 書類をそろえる:確定申告書(2〜3期分)、物件ごとのレントロール(賃料一覧)と収支表、返済予定表、登記簿謄本、固定資産税の通知書などです。
- 複数の金融機関に打診する:仮審査で、金利・期間・手数料・必要な自己資金を比べます。
- 今の金融機関に相談する:他行の条件をもとに相談すると、金利などの見直しに応じてもらえることもあります。借り換えより費用が少なく済みます。
- 本審査・契約:新しい金融機関と金銭消費貸借契約を結び、今の金融機関には一括返済の日を連絡します。
- 決済・登記:同じ日に新しいローンが実行され、旧ローンの完済、抵当権の抹消と新たな設定の登記を司法書士が行います。
借り換えで注意したいこと
- 借りられる額が残高を下回ることがある:審査では、その時点の物件評価と築年数で融資額・期間が決まります。築年数が進んでいると期間が短くなり、年間返済がかえって増えることもあります。
- 金利上昇局面では差が縮む可能性がある:日本銀行は2025年12月19日に政策金利を0.75%程度、2026年6月16日に1.0%程度、2026年9月18日に1.25%程度へ引き上げています(日本銀行「金融市場調節方針の変更について」)。借り換え先も変動金利なら、今の金利差が将来も続くとは限りません。
- 団体信用生命保険の再加入:団信つきのローンでは、借り換え時に改めて告知・審査があります。健康状態によっては加入できないことがあります。
- 今後の融資への影響:取引のある金融機関との関係が、次の物件の融資に影響することもあります。借り換えるかどうかは、今後の買い増し計画とあわせて考えると安心です。
借り換えで返済を見直すのと同時に、賃料や空室、管理費など収入と経費の側を見直すと、手残りの改善幅が大きくなることがあります。物件運営の見直しは管理代行・アセットマネジメントのページで紹介しています。
よくある質問
Q. 借り換えは金利差が何%あれば得になりますか?
残高と残期間、諸費用によって変わります。この記事の試算(残高8,000万円・諸費用約221万円)では、金利差1.0%なら約4.5〜4.9年で諸費用を回収できましたが、0.5%では約9〜10年かかりました。
Q. 借り換えの諸費用はいくらかかりますか?
残高8,000万円の例では約221万円と試算しました。内訳は違約金、事務手数料、抵当権設定の登録免許税(借入額の0.4%)、印紙税、抹消の登録免許税(不動産1個につき1,000円)、司法書士報酬です。違約金と事務手数料は契約・金融機関で大きく変わります。
Q. 購入から何年たてば借り換えできますか?
法律上の決まりはありませんが、短期間での繰上返済に違約金を設けている契約があります。また、賃貸経営の実績(確定申告書)が1〜2期分あると審査を受けやすくなります。まず今の契約の条項を確認してください。
Q. 借り換えずに金利を下げてもらうことはできますか?
今の金融機関に条件の見直しを相談できます。他の金融機関の仮審査の条件を示すと話が進みやすく、応じてもらえれば登記費用や違約金がかからない分、借り換えより費用を抑えられます。
まとめ
- 借り換えで得になるのは、金利差・残高・残期間で減る返済が、諸費用を十分に上回るとき。
- 残高8,000万円の例では諸費用は約221万円。違約金と事務手数料の割合が大きい。
- 金利4.0%から差1.0%の借り換えなら回収は約4.5〜4.9年、差0.5%では約9〜10年。
- 期間を延ばすと年間返済は減るが総返済は増えることがある。政策金利が1.25%程度に上がった今は、借り換え先の金利タイプも含めて比べる。
アイキャッチ画像(イメージ):Photo: Scott Graham / Unsplash
この記事について
- 執筆
- 李 瀟(販売・PM事業責任者)保有資格:宅地建物取引士・ビル経営管理士
不動産販売およびプロパティマネジメントの実務責任者。NTT コミュニケーションズにて 8 年以上、大手企業向け DX 案件のプロジェクトマネージャーとして、要件定義から納品・運用までの全工程を統括。TLL では収益不動産の販売戦略立案、投資家ソーシング、契約実行、決済・引渡しまでの一連のディールマネジメントを担当し、国内外の投資家・事業者に対して最適な物件提案とスムーズな取引執行を提供。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。