东京23区整栋收益物业价格排名【2026年9月】都心与城东城北差异及同比分析
須藤 栄一(宅地建物交易士)房地产购入
约8分钟读完
在按区比较整栋公寓或整栋大楼价格时,仅看总售价会因建筑大小不同而产生偏差。因此采用“建筑坪单价”,即将售价除以建筑总面积(坪)来衡量,每坪的售价进行比较。
本文基于TLL合同会社运营的Urbalytics公开市场报告(2026年9月统计),列出了东京23区整栋收益物业建筑坪单价分区排名,整理了与去年(2025年9月)同期的变化及都心与城东・城北的差异。所有数据均基于挂牌售价,非成交价。
本文重点
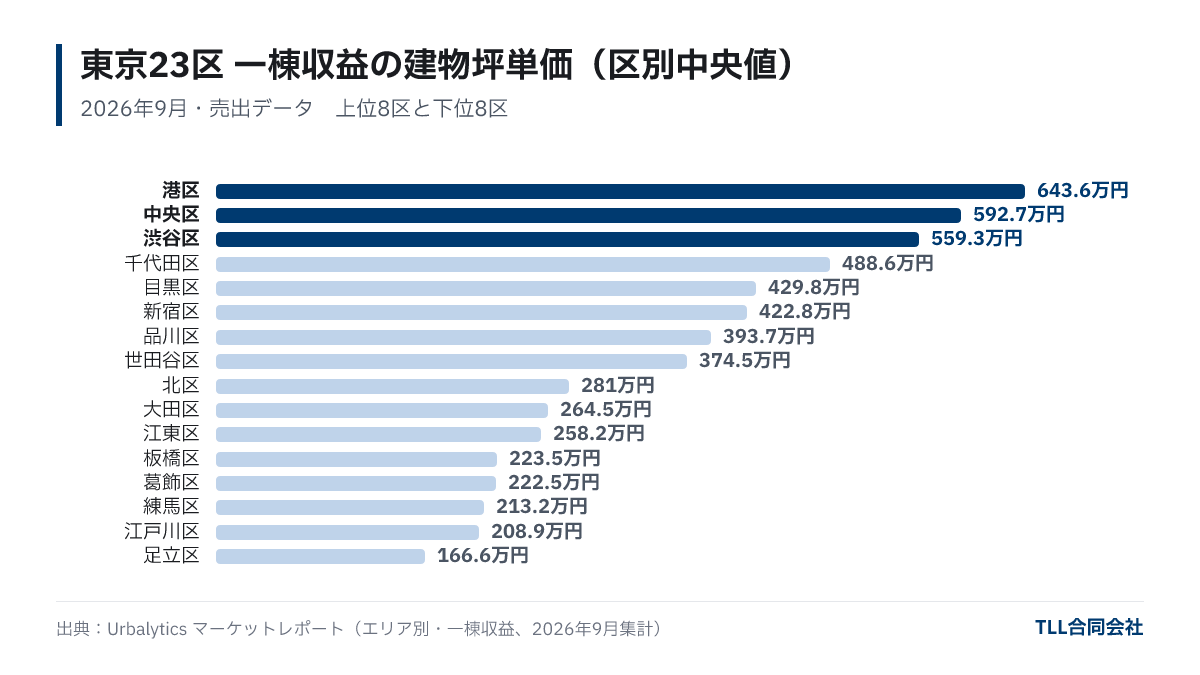
- 2026年9月东京23区整栋收益物业建筑坪单价(按区中位数)中,港区643.6万日元/坪最高,足立区166.6万日元/坪最低,差距约3.9倍(数据来源:Urbalytics市场报告,挂牌数据)。
- 都心5区(Chiyoda、Chuo、Minato、Shinjuku、Shibuya)坪单价为507.8万日元/坪,约为城东6区235.8万日元/坪的2.2倍,较去年同期约2.4倍差距有所缩小(均为区中位数的加权平均)。
- 同比涨幅最大的是Setagaya区(+20.4%)、Sumida区(+19.3%)、Taito区(+18.0%),Shibuya区(−18.0%)和Chiyoda区(−14.8%)有所下降。
东京23区整栋收益物业建筑坪单价排名(2026年9月)
截至2026年9月,建筑坪单价最高依次为港区(643.6万日元/坪)、中央区(592.7万日元/坪)、涩谷区(559.3万日元/坪)、千代田区(488.6万日元/坪)、目黑区(429.8万日元/坪)。最低为足立区(166.6万日元/坪)、江户川区(208.9万日元/坪)、练马区(213.2万日元/坪)。整个东京都(含多摩及离岛)中位数为263.5万日元/坪。
| 排名 | 区 | 2026年9月(万日元/坪) | 件数 | 2025年9月(万日元/坪) | 同比 | 挂牌价格中位数 |
|---|---|---|---|---|---|---|
| 1 | 港区 | 643.6 | 43件 | 623.5 | +3.2% | 50,000万日元 |
| 2 | 中央区 | 592.7 | 33件 | 573.6 | +3.3% | 45,650万日元 |
| 3 | 涩谷区 | 559.3 | 56件 | 682.3 | −18.0% | 42,000万日元 |
| 4 | 千代田区 | 488.6 | 38件 | 573.2 | −14.8% | 39,800万日元 |
| 5 | 目黑区 | 429.8 | 39件 | 412.9 | +4.1% | 35,250万日元 |
| 6 | 新宿区 | 422.8 | 127件 | 390.4 | +8.3% | 30,000万日元 |
| 7 | 品川区 | 393.7 | 47件 | 346.4 | +13.7% | 27,450万日元 |
| 8 | 世田谷区 | 374.5 | 138件 | 311.1 | +20.4% | 25,000万日元 |
| 9 | 台东区 | 368.3 | 90件 | 312.1 | +18.0% | 20,500万日元 |
| 10 | 文京区 | 354.7 | 39件 | 348.1 | +1.9% | 24,800万日元 |
| 11 | 中野区 | 330.6 | 125件 | 321.0 | +3.0% | 17,850万日元 |
| 12 | 墨田区 | 322.3 | 77件 | 270.1 | +19.3% | 24,685万日元 |
| 13 | 丰岛区 | 318.0 | 108件 | 320.7 | −0.8% | 22,800万日元 |
| 14 | 杉并区 | 311.1 | 122件 | 297.9 | +4.4% | 15,790万日元 |
| 15 | 荒川区 | 295.9 | 64件 | 282.6 | +4.7% | 22,000万日元 |
| 16 | 北区 | 281.0 | 73件 | 252.6 | +11.2% | 14,000万日元 |
| 17 | 大田区 | 264.5 | 121件 | 258.8 | +2.2% | 16,900万日元 |
| 18 | 江东区 | 258.2 | 61件 | 262.1 | −1.5% | 21,800万日元 |
| 19 | 板桥区 | 223.5 | 131件 | 198.3 | +12.7% | 13,480万日元 |
| 20 | 葛饰区 | 222.5 | 94件 | 211.6 | +5.2% | 14,300万日元 |
| 21 | 练马区 | 213.2 | 110件 | 195.0 | +9.3% | 15,480万日元 |
| 22 | 江户川区 | 208.9 | 93件 | 187.4 | +11.5% | 15,800万日元 |
| 23 | 足立区 | 166.6 | 117件 | 181.8 | −8.4% | 15,300万日元 |
数据来源:Urbalytics市场报告(按区域划分,东京各区整栋收益物业销售价格及面积趋势)。建筑坪单价=挂牌价格÷建筑面积(延床面积,1坪≈3.31㎡)。数据为Urbalytics收集的整栋收益物业挂牌信息(月度中位数,剔除异常值,统计期为2026年9月,数据于2026年10月2日访问)。
坪单价排名通常与表面收益率排名呈大致相反趋势。坪单价越高的区,售价相对于租金越高,收益率则倾向于较低。各区的收益率数据可参考“东京23区整栋收益物业表面收益率排名【2026年9月】”。
都心与城东・城北差异分析
合并统计显示,2026年9月建筑坪单价(区中位数加权平均)为:都心5区507.8万日元/坪,城北4区(丰岛、北、板桥、练马)254.9万日元/坪,城东6区(墨田、江东、荒川、足立、葛饰、江户川)235.8万日元/坪。都心价格为城东约2.2倍,城北约2.0倍。
| 区域 | 2025年9月(万日元/坪) | 2026年9月(万日元/坪) | 同比 | 件数(2026年9月) |
|---|---|---|---|---|
| 都心5区 | 525.2 | 507.8 | −3.3% | 297件 |
| 城北4区 | 241.9 | 254.9 | +5.4% | 422件 |
| 城东6区 | 217.3 | 235.8 | +8.5% | 506件 |
| 23区合计 | 296.4 | 320.1 | +8.0% | 1,946件 |
数据来源:Urbalytics市场报告(区域别・东京都)各区整栋收益建筑坪单价(中位数),由TLL根据数据件数加权平均得出。非区域整体中位数。23区合计2026年9月数值与东京都页面“件数加权平均・1,946件/23区”一致。统计期:2026年9月。
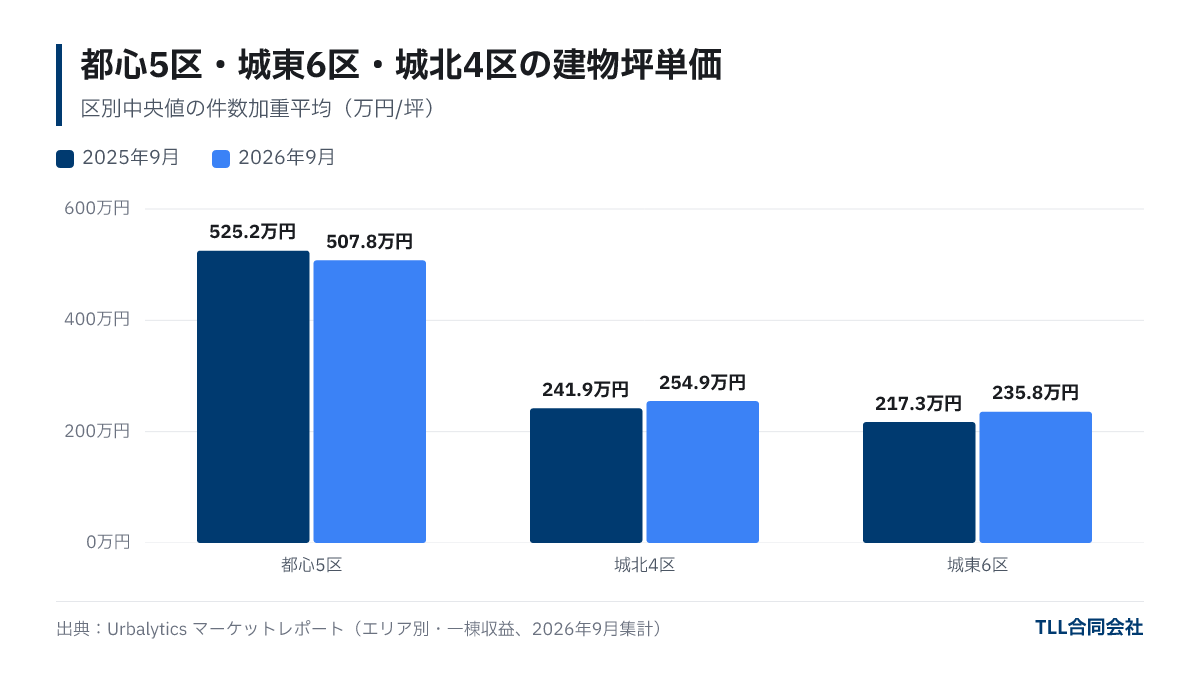
compared to last year same month,都心5区下降3.3%,城东6区增长8.5%,城北4区增长5.4%。因而都心与城东的差距从约2.4倍缩小至约2.2倍。但都心5区的下降主要由涩谷区(682.3→559.3万日元/坪)和千代田区(573.2→488.6万日元/坪)两个区推动,港区、中央区、新宿区则呈上涨趋势。
坪单价波动的可能原因
同比涨幅显著的区域包括世田谷区(311.1→374.5万日元/坪)、墨田区(270.1→322.3万日元/坪)、台东区(312.1→368.3万日元/坪)、品川区(346.4→393.7万日元/坪)、板桥区(198.3→223.5万日元/坪)。仅凭数据难以断定具体原因,可能包括:
- 挂牌价格上升:卖方期望价格整体上涨导致坪单价提高。
- 物业组成变化:新建或较新物业比例增加,会提高坪单价中位数。建筑成本上涨推升新房价格,也影响中古挂牌价(详见“整栋公寓估价如何决定?”)。
- 建筑面积差异:坪单价为价格除以面积,较小建筑增加时易推高坪价,较大建筑增多则反之。
- 样本数量较少:如千代田区2025年9月仅16条数据,中央区24条,导致中位数波动较大。千代田区和涩谷区跌幅或受此影响。
此外,坪单价作为建筑面积单位价格,在土地价值较高的都心,建筑坪价会因建筑面积小而更高。都心与周边区域差异主要反映立地(土地)价格差异,而非建筑本身价值差异。
业主和投资者应关注的要点
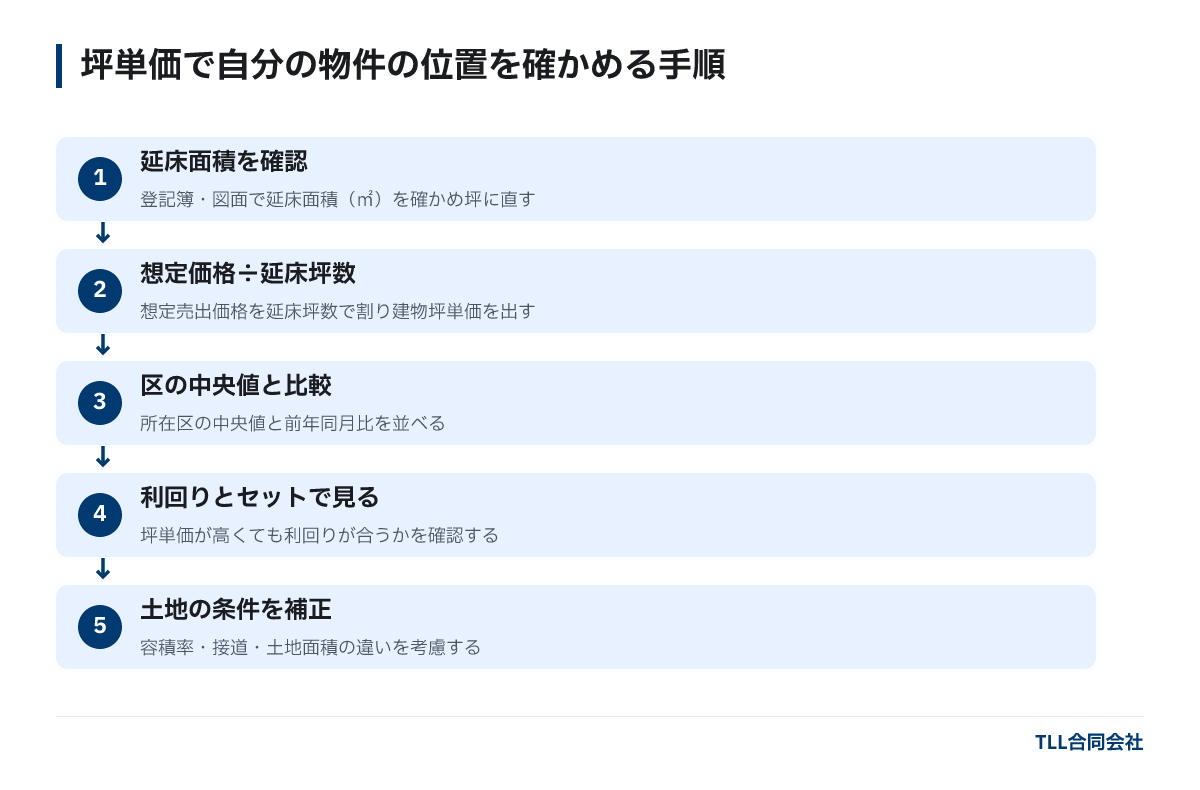
将坪单价排名应用到自身物业时,应依次确认:
- 核实建筑总面积:通过登记簿或图纸确认建筑总面积(㎡),除以3.31换算成坪。
- 计算预估坪单价:用预期售价除以建筑坪数,得出物业的建筑坪单价。
- 与区中位数比较:查对所在区2026年9月坪单价及同比数据。
- 结合收益率看:即使坪单价高于区中位数,若租金高、收益率合理,买方接受度仍会较高。避免单一指标判断。
- 调整土地条件:容积率、接路条件、土地面积形状均会显著影响价格,坪单价无法涵盖土地价值全貌。
各区坪单价作为市场参考,具体售价还需根据个别条件调整。考虑出售时,可通过TLL的免费估价服务,结合周边挂牌和成交案例及租金水平,了解合理价格区间。关于出售方式对比,详见“整栋公寓该选择回购还是中介销售?”。
常见问答
Q. 建筑坪单价和土地坪单价一样吗?
不同。本文建筑坪单价为挂牌价除以建筑延床面积得出,土地坪单价则为土地价格除以土地面积,两者为不同指标,同一物业两者数值可有较大差异。
Q. 坪单价上涨的区,是否意味着市场价上涨?
挂牌价格上涨是其中可能原因,但新房或小户型物业比例增多等物业构成变化,也可推动坪单价中位数上升。需结合邻近月份走势及数据量综合判断。
Q. 都心和周边区,哪个更容易出售物业?
坪单价水平并不能决定,买方综合考虑收益率、融资便利性、建筑状况等因素。物业销售难易应通过估价进行个别评估。
总结
- 2026年9月东京23区整栋收益物业建筑坪单价(区中位数)中,港区最高为643.6万日元/坪,足立区最低为166.6万日元/坪。
- 都心5区坪单价507.8万日元/坪,是城东6区235.8万日元/坪的约2.2倍,较去年同期2.4倍差距有所缩小。
- 世田谷区(+20.4%)、墨田区(+19.3%)、台东区(+18.0%)上涨明显,涩谷区(−18.0%)、千代田区(−14.8%)下降,或受物业组成和样本数量影响。
- 比较自身物业坪单价时,建议同时关注收益率及土地条件。
封面图示意:Photo: Ozgu Ozden / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。