东京23区待售库存变化【2026年9月】整栋与单元房增减及库存变化的区分
須藤 栄一(宅地建物交易士)房地产购入
约8分钟读完
考虑出售时,除了价格和收益率,最让人关注的就是“当前同一区域有多少待售物业”。待售物业多的话,买方比较对象增多,价格和条件的谈判也更容易发生。反之,若待售物业较少,自身物业更容易被关注。
本文基于TLL合同会社运营的Urbalytics公开市场报告(2026年9月统计),将东京23区的整栋收益性物业和单元公寓的待售库存(月度数据量)按区合计,整理了与前年同月(2025年9月)相比的增减情况。基于数据特点,也说明了阅读时需注意的要点。
本文要点
- 东京23区整栋收益物业待售库存(各区数据合计)从2025年9月的1,670件增加至2026年9月的1,946件,同比增长16.5%(数据来源:Urbalytics市场报告)。
- 整栋收益物业件数同比上涨的区有23区中的19区,葛饰区(60件→94件,+56.7%)和新宿区(89件→127件,+42.7%)增幅明显,减少的有足立区(141件→117件,−17.0%)、江户川区、品川区和杉并区4区。
- 单元公寓23区总计从10,118件增至13,928件(+37.7%),但2026年6月达到了19,395件,月度波动较大,可能包含数据收集范围的变动影响。
东京23区待售库存走势如何变化
23区整栋收益物业总库存从2025年9月的1,670件增至2026年9月的1,946件。月度趋势显示,2025年11月至2026年3月维持在约1,500件左右,2026年5月以后则保持在1,680至2,122件的较高水平。
| 统计月份 | 整栋收益(23区总计) | 单元公寓(23区总计) |
|---|---|---|
| 2025年9月 | 1,670件 | 10,118件 |
| 2025年10月 | 1,775件 | 10,106件 |
| 2025年11月 | 1,569件 | 9,741件 |
| 2025年12月 | 1,531件 | 9,478件 |
| 2026年1月 | 1,506件 | 9,587件 |
| 2026年2月 | 1,467件 | 10,696件 |
| 2026年3月 | 1,566件 | 11,988件 |
| 2026年4月 | (1,170件・缺失) | 10,338件 |
| 2026年5月 | 1,680件 | 16,424件 |
| 2026年6月 | 2,122件 | 19,395件 |
| 2026年7月 | 1,744件 | 15,459件 |
| 2026年8月 | 1,795件 | 11,959件 |
| 2026年9月 | 1,946件 | 13,928件 |
出处:Urbalytics市场报告(地区别・东京都各区整栋收益及单元公寓页面的月度数据量),由TLL合计23区数据。件数为Urbalytics采集的当月待售信息(包含待售中及已成交)件数,不是成交件数。2026年4月整栋收益数据因数据来源之一缺失,件数比实际约少35%,为缺失月份。统计月份:2026年9月(2026年10月2日查看)。
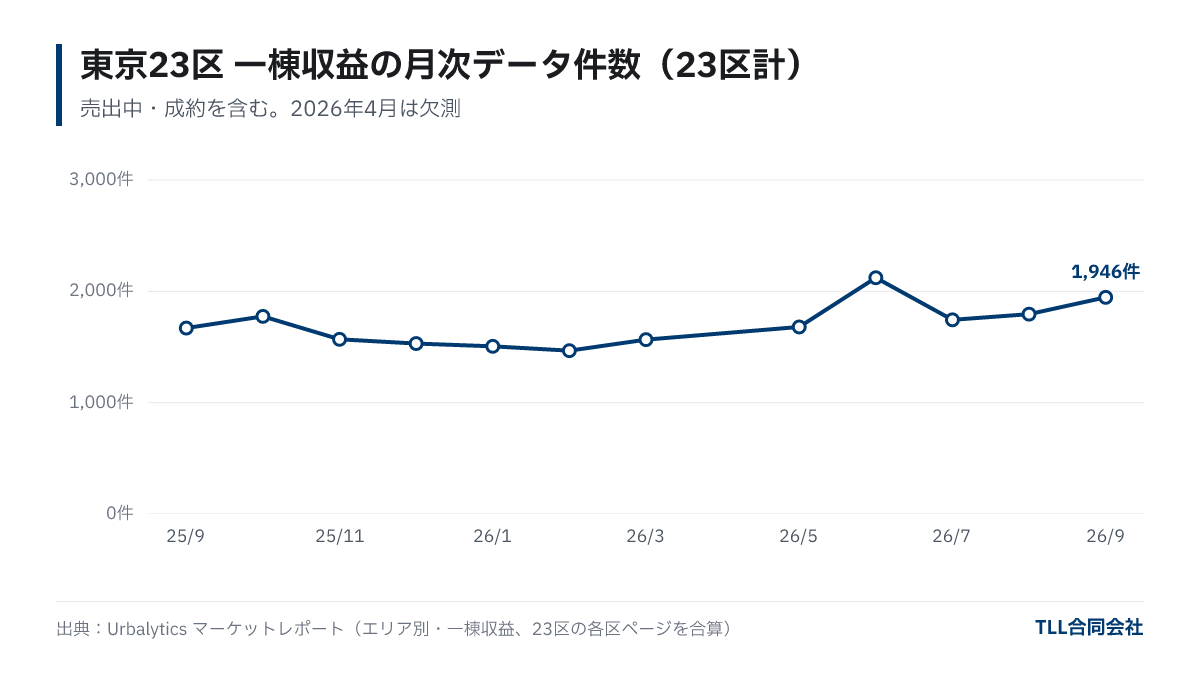
2026年4月的整栋收益1,170件为缺失月份,Urbalytics各区页面明确注明“数据来源之一(乐待)仅4月缺失,件数比实际市场少约35%”,市场上的待售物业实则未出现骤降,图表以空白呈现。
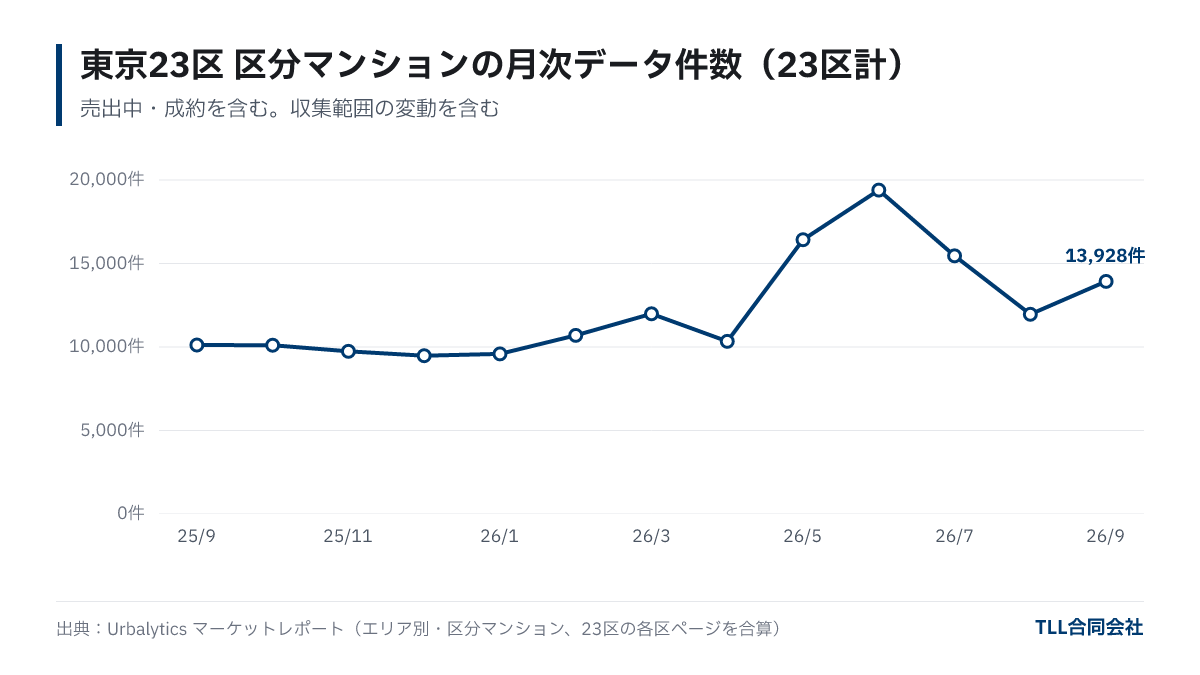
单元公寓件数从2025年9月的10,118件,上升到2026年5至6月的16,000至19,000件台,到了9月回落至13,928件。如此剧烈的半年波动,单用市场库存变化无法解释,存在数据收集范围调整的可能。单元公寓件数的增减建议作为参考数据使用较为安全。
库存增加与减少的区域(整栋收益)
与前年同月相比,整栋收益物业件数在23区中19区增加,4区减少。增幅较大的区域为千代田区(16件→38件)、葛饰区(60件→94件)、新宿区(89件→127件)、中央区(24件→33件)和港区(32件→43件)。减少的区为足立区(141件→117件)、江户川区(108件→93件)、品川区(51件→47件)和杉并区(123件→122件)。
| 区名 | 整栋 2025年9月 | 整栋 2026年9月 | 同比 | 单元 2025年9月 | 单元 2026年9月 | 同比 |
|---|---|---|---|---|---|---|
| 千代田区 | 16件 | 38件 | +137.5% | 192件 | 311件 | +62.0% |
| 葛饰区 | 60件 | 94件 | +56.7% | 269件 | 331件 | +23.0% |
| 新宿区 | 89件 | 127件 | +42.7% | 726件 | 927件 | +27.7% |
| 中央区 | 24件 | 33件 | +37.5% | 617件 | 1,068件 | +73.1% |
| 港区 | 32件 | 43件 | +34.4% | 843件 | 1,349件 | +60.0% |
| 荒川区 | 48件 | 64件 | +33.3% | 202件 | 255件 | +26.2% |
| 墨田区 | 59件 | 77件 | +30.5% | 351件 | 382件 | +8.8% |
| 涩谷区 | 44件 | 56件 | +27.3% | 513件 | 761件 | +48.3% |
| 目黑区 | 31件 | 39件 | +25.8% | 307件 | 444件 | +44.6% |
| 练马区 | 88件 | 110件 | +25.0% | 435件 | 510件 | +17.2% |
| 世田谷区 | 112件 | 138件 | +23.2% | 745件 | 935件 | +25.5% |
| 大田区 | 99件 | 121件 | +22.2% | 589件 | 637件 | +8.1% |
| 北区 | 60件 | 73件 | +21.7% | 245件 | 329件 | +34.3% |
| 板桥区 | 110件 | 131件 | +19.1% | 510件 | 627件 | +22.9% |
| 台东区 | 76件 | 90件 | +18.4% | 372件 | 480件 | +29.0% |
| 文京区 | 33件 | 39件 | +18.2% | 318件 | 474件 | +49.1% |
| 江东区 | 52件 | 61件 | +17.3% | 663件 | 1,056件 | +59.3% |
| 中野区 | 109件 | 125件 | +14.7% | 269件 | 425件 | +58.0% |
| 丰岛区 | 105件 | 108件 | +2.9% | 406件 | 588件 | +44.8% |
| 杉并区 | 123件 | 122件 | −0.8% | 405件 | 508件 | +25.4% |
| 品川区 | 51件 | 47件 | −7.8% | 442件 | 743件 | +68.1% |
| 江户川区 | 108件 | 93件 | −13.9% | 269件 | 292件 | +8.6% |
| 足立区 | 141件 | 117件 | −17.0% | 430件 | 496件 | +15.3% |
出处:Urbalytics市场报告(地区别・东京都各区整栋收益及单元公寓页面)。件数包含待售及已成交当月数据。单元公寓件数波动大,可能包含收集范围变更影响。统计月份:2026年9月。
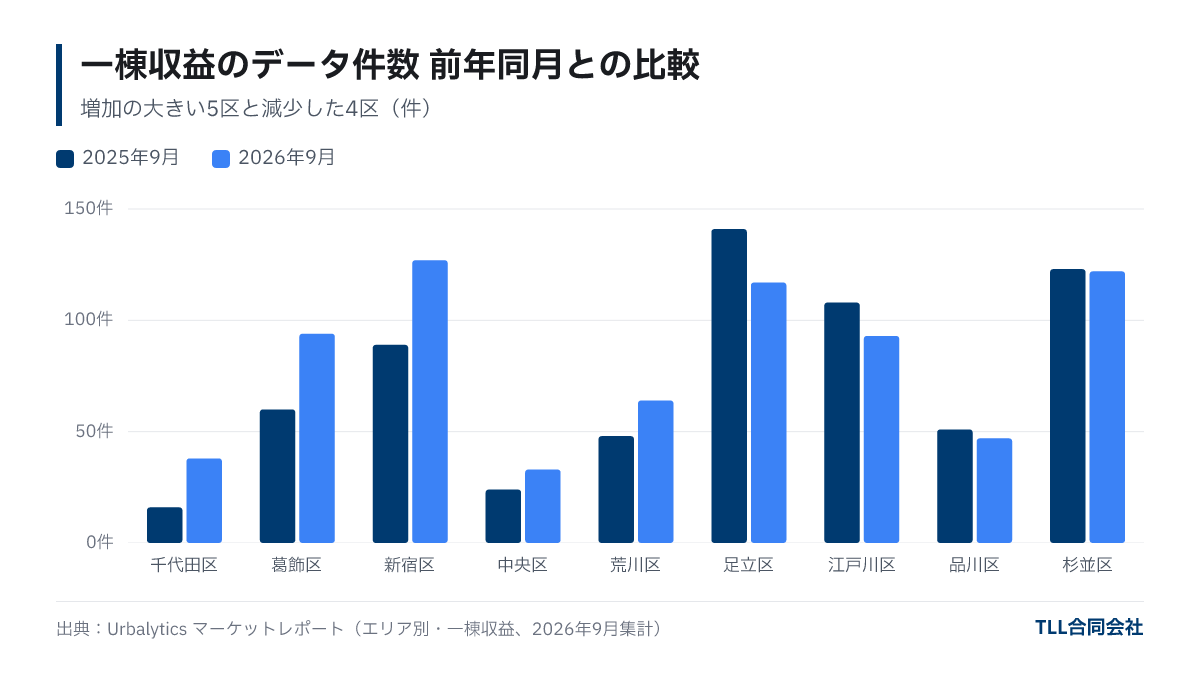
增幅百分比在原件数较少的区表现更大。千代田区+137.5%为16件增至38件,实际增加22件。对比各区时请综合考虑增幅和实际件数。
库存增加的可能原因
从数据本身无法明确判断件数增加的具体原因。一般可能的因素包括:
- 主动出售业主增加:判断价格处于较高水平的业主开始挂牌出售,或相继因继承、资产重组而出售增多,均会导致待售库存增加。
- 出售周期延长:即使新挂牌数量不变,成交周期拉长时,月度挂牌物件会累积增加。
- 价格调整:根据Urbalytics的降价监测,2026年8月东京地区降价的整栋收益物业有767件,中位降价幅度为−5.0%,显示有一定数量物业在调整价格的同时继续挂牌。
- 数据收集范围变化:如果采集的挂牌信息来源或采集状态发生变化,件数会出现与市场走势无关的波动,单元公寓尤需留意此影响。
此外,库存上涨区的收益率并未必出现大变化。例如葛饰区表面收益率从5.67%降至5.63%,新宿区从4.29%降至4.21%,基本持平。最新区别收益率见“东京23区整栋收益物业表面收益率排名【2026年9月】”。
卖方和业主应确认的事项
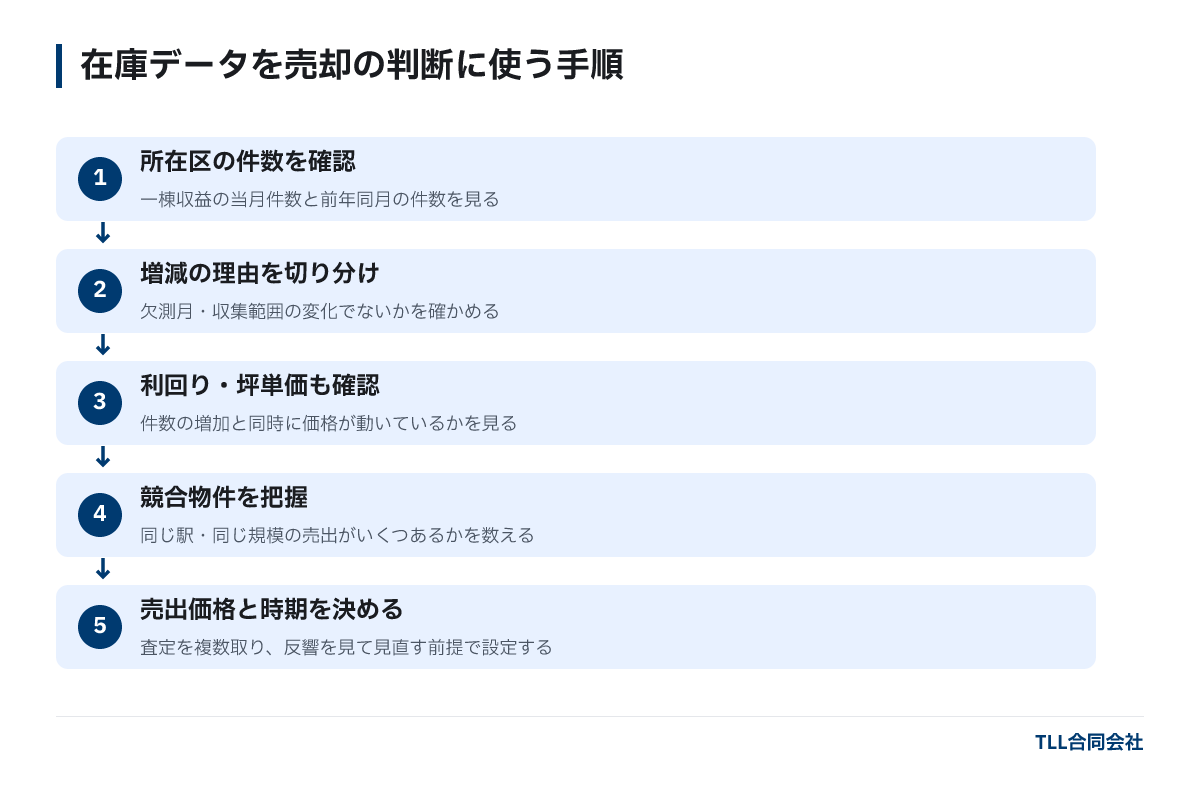
利用库存数据辅助卖房决策时,按照以下顺序确认可以减少误判:
- 确认所在区件数:对比当月整栋收益件数和去年同期数字。
- 区分涨跌原因:确认是否受缺失月份(2026年4月)或采集范围变化影响。
- 结合收益率和单价观察:件数增加时,核实收益率是否同时上升(价格是否下降)。
- 掌握竞争物业:不只区整体,统计同站点、相似规模及价格带的待售数量。
- 确定挂牌价格和时机:比较多个评估,挂牌后根据市场反响调整价格,做好规划。
竞争物业较多时,挂牌价格和展示方式直接影响成交周期。TLL的免费评估提供周边成交和挂牌案例、租金水平,结合物业具体情况给出定价和销售建议。买断与中介选择请参考“整栋公寓买断与中介出售哪个好?”,完整流程见“收益物业出售流程”。
常见问题
问:“待售库存”是指卖不出去的物业数量吗?
不是。Urbalytics的件数是该月内获得的数据中包含的销售信息件数,包括正在出售和已成交的物业,并非仅剩余库存或成交数。
问:某区库存增加,是不是应该尽快出售?
仅凭件数增减不宜决定出售时机。建议结合收益率、价格趋势、相似规模竞争物业数量和个人持有策略综合判断。
问:为什么2026年4月件数大幅下降?
整栋收益物业数据来源之一仅2026年4月缺失,导致件数比实际少约35%,非市场变化所致。
问:单元公寓件数为什么波动大?
波动大原因除市场变化外,还可能包含数据收集范围调整影响。建议结合其他指标谨慎参考。
总结
- 东京23区整栋收益物业待售库存从2025年9月的1,670件增至2026年9月的1,946件,增长16.5%。
- 23区中19区整栋收益物业件数增长,尤以葛饰区(+56.7%)和新宿区(+42.7%)为显著。减少的为足立区、江户川区、品川区和杉并区4区。
- 2026年4月整栋收益数据为缺失月份,且单元公寓件数可能因收集范围变化受影响,阅读增减数据时需谨慎。
- 卖房时应结合件数、收益率、价格走势及同站点、同规模竞争物业情况进行综合判断。
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。