須藤 栄一

須藤 栄一

房地产购入

负责首都圈收益物业及商业不动产的案件发掘、收购与再售规划。

简介

拥有二十五年以上不动产行业经验,曾在野村不动产解决方案、大京穴吹不动产等公司从事买卖实务。利用覆盖东京都心及首都圈周边的行业网络,寻找未公开案件和具备再生空间的物业。持有宅地建物取引士资格。 收购评估时,核对租赁状况、建筑和权利关系,并将改造费用与再售价格纳入项目收支。重视在购买谈判阶段就明确可改善之处和出售路径。近期文章涉及带租约物业出售,以及老旧建筑、借地权等不同条件下的出售方案。

职业经历与学历

履历

野村不动产解决方案株式会社

株式会社大京穴吹不动产

学历

国士馆大学 法学部 法律学科

资格

宅地建物取引士

损害保险募集人资格

商业设施士补

2级造园施工管理技士补

1级土木施工管理技士补
TLL 专栏

Urbalytics 文章

出租房买入未满五年,继承估值拟改看市价:东京房东该重算哪笔账?

出租房买入未满五年,继承估值拟改看市价:东京房东该重算哪笔账?

出租不动产的继承估值规则拟向市场价格靠拢,首都圈房东需要重新核对购入方案中的节税前提。健美家10月22日介绍了国税庁的出租不动产估值通达草案。草案针对课税时点前五年内有偿取得或新建的出租不动产,原则上按通常交易价评估;满足条件时,允许以取得成本为基础调整后按八成计算。这会影响一种常见的购房理由:用现金买入出租楼,再依靠房地产税务估值与购入价的差距压缩继承财产。东京、神奈川、埼玉和千叶的买方若把这项收益写进收购方案,就需要重新检查依据。截至10月22日,本次核验到的是草案。e-Gov显示意见征集已于10月18日结束,文件拟适用于2027年1月1日以后通过继承、遗赠或赠与取得的财产。征集结束不代表条文已正式确定。“八成”前面还有两道条件草案先要求取得价格能被认定为取得当时的通常交易价,再分别计算土地和建筑。土地以取得价乘地价变动率;建筑则从取得价中扣除规定的折旧或减价额。两者各自调整后的金额,再取80%。因此,不能把整份购房合同总额直接乘八成,作为任何时点都有效的估值。土地与建筑的分价、交付时间及后续改良费用,都可能影响计算。草案原则上以交付时点判断取得时间,也列有交换、收用及部分既有土地新建建筑等例外。这里的五年,是从课税时点向前判断取得时间,不是从新规则适用日开始重新计时。准备签约的买方需要让税理士结合实际交付日核对,不能仅凭“今年买入”或“持有超过五年”的口头说明作决定。图1|Residence中野坂上实景(2023年12月5日)。鋸香具師/Wikimedia Commons,CC0,原图未修改。仅作集合住宅示意。税务估值变化,不会替出租楼增加租金对以长期租金收入为目的的持有人,房屋是否好租、维护需要多少钱,仍决定经营结果。税务估值变化主要改变财产转移时的计算前提,并不会同步增加银行账户中的租金。对原本接受较低经营回报、希望以节税效果补足收益的买方,影响更直接。若税务收益缩小,而购入价没有相应调整,整项投资的吸引力便可能下降。卖方在议价时也需要解释租约和房屋条件,不能只强调过去的估值压缩幅度。这种机制尚不能证明市场已经降价。正式条文如何落地、买方会否调整出价,仍需后续交易证据。此前东京投资公寓与整栋物业价格分析讨论过不同资产类别的价格口径,税制判断同样不能跳过具体物业。小口化不动产在草案中另设规则,本文的直接持有出租楼分析不宜套用到小口化商品。以公司持有物业、继承公司股份,也涉及另一套股权估值判断;不能将个人直接持有的结论移植过去。用中野的市场样本,把经营账单独列出来为了观察首都圈出租住宅经营测算所面对的市场范围,我们选取东京中野站步行15分钟以内的样本。这里用于展示租金与收购收益率应如何分别核对,不代表中野受到草案影响更大。Urbalytics的20–40㎡住宅挂牌记录共536条,基本月租中位数为12.5万日元,下四分位9万、上四分位14.825万。这个分布适合帮助业主定位同面积段的招租参照,再根据楼龄与设备筛选可比房源;它不能证明自己的房屋一定能以中位数出租。另一组整栋挂牌及改价记录去重后为40条,表面收益率中位数4.45%,下四分位4.07%、上四分位5.28%。这组数字提示买方继续核对挂牌年收入是否按满租计算,以及扣除经营支出后还剩多少,并非税务上的通常交易价鉴定。双面板A|基本月租(万日元/月):下四分位9、中位12.5、上四分位14.825。东京中野站步行≤15分钟、20–40㎡住宅,n=536,观察窗口2025-10-23至2026-10-22(UTC)。双面板B|整栋挂牌表面收益率(%):下四分位4.07、中位4.45、上四分位5.28。同站步行≤15分钟,去重n=40,同日期窗口;未扣费用与融资成本。两组样本彼此独立,住宅月租不能乘上假设户数,再与另一组整栋价格拼出一栋“代表性出租楼”。真正的收购测算应回到目标物业的租约、空室和支出资料。区域背景可继续查阅中野区整栋市场报告及东京都市场报告。统计口径:查询日为2026年10月22日,地区限定东京。租金采用UTC 2025年10月23日至2026年10月22日首次观察、当前存储的住宅挂牌基本月租,面积20–40㎡,步行不超过15分钟,未达扫描上限,不含管理费等费用,非成约租金。整栋采用同日期窗口内有挂牌或改价记录的物业,排除成约及非公开估值,跨站重复记录合并;表面收益率为挂牌年收入除挂牌价,未扣经营与融资成本。横截面分布不反映政策前后的价格变化。眼下应先核对购入方案里的税务假设已经持有出租楼的家庭,可以先把每次取得的交付日期与土地、建筑分价整理出来,再由税理士判断是否进入草案范围及是否涉及例外。原方案若使用了预估继承税金额,需要明确它依据哪一版规则,而不是只保留一个“预计节税额”。正在收购的买方,则应先确认在不依赖未确定税务优惠的情况下,现有租约能否支持出价。房屋改造计划也要单独核算,避免同时把未来涨租与旧节税效果都作为确定收益。图2|Belte中野江古田实景(2023年6月18日)。Asanagi/Wikimedia Commons,CC0,原图未修改。非本文统计样本或税务个案。接下来值得追踪的是国税庁正式通达及过渡安排。拿到定稿后,再用同一份物业资料更新税务计算,并与原购入方案逐项比较;若变化足以影响出价,就应在交付前把调整后的依据写进决策记录。封面与正文照片一:Residence中野坂上,2023年12月5日实景,摄影鋸香具師/Wikimedia Commons,CC0,原图未修改。正文照片二:Belte中野江古田,2023年6月18日实景,摄影Asanagi/Wikimedia Commons,CC0。照片仅示意东京集合住宅,不表示为本文统计样本或适用草案的个案。标签#日本出租房 #继承估值 #相续税 #出租不动产 #五年规则 #国税庁 #东京投资 #中野 #整栋收益物业 #租金行情 #表面收益率 #Urbalytics参考来源健美家,2026年10月22日,出租不动产评价通达草案报道。国税庁/e-Gov,2026年9月18日,案件410080055、草案概要、草案全文。Urbalytics,中野区整栋市场报告,2026年9月月度页;本文另行查询的站点样本口径见正文。Wikimedia Commons,Residence中野坂上照片与许可、Belte中野江古田照片与许可。
鳄鱼嘴张开的那一刻:东京二手公寓挂牌价还在涨,成交却停住了

鳄鱼嘴张开的那一刻:东京二手公寓挂牌价还在涨,成交却停住了

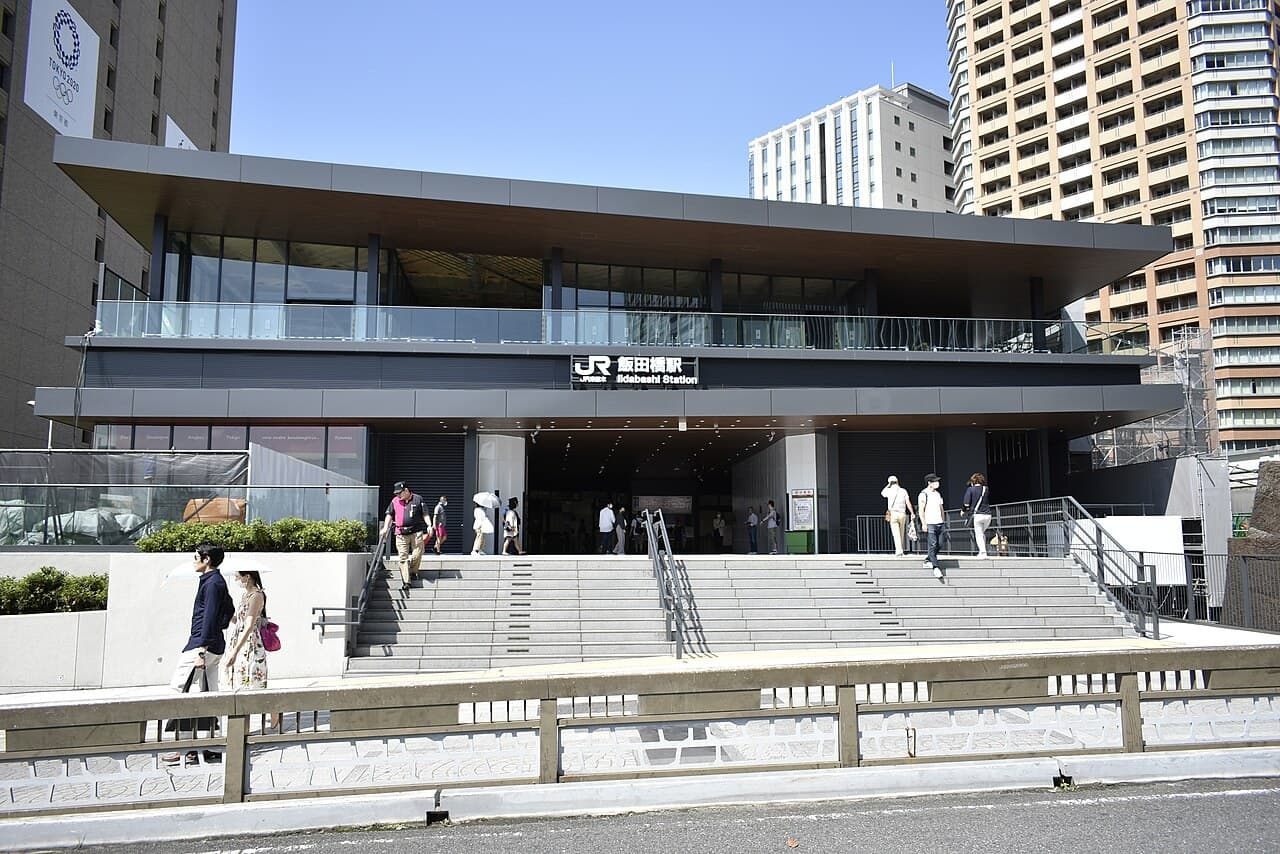
东京23区的二手公寓挂牌均价已过1亿3000万日元,但买方的贷款额度正在被利率反向吃掉,价差撕开成了一张鳄鱼嘴。10月2日早上,东京飯田橋一家中介公司的朝会上,营业部长东知子汇报了一条消息:有位客户把挂牌价一口气下调了约1000万日元。在过去几年只会往上调价的首都圈市场里,这句话本身就是信号。更能说明问题的是她随后展示的那张图——成交件数从今年年初开始同比下滑,而库存量的蓝色柱子一路上扬。两条线背道而驰,业内给这个形状起了个名字:「ワニの口」(鳄鱼嘴)。飯田橋駅 駅前鳄鱼嘴的上颚:挂牌价还停在旧世界鳄鱼嘴的上颚,是卖方心里的那个价格。2026年8月,东京23区二手公寓每户的平均挂牌价格约为1亿3000万日元,这个数字本身是过去十年单边上涨的结果,也是卖方定价的心理锚。问题在于,这个锚是用「去年能卖掉」的经验校准的。市场转向时,挂牌价是所有价格里反应最慢的一个——因为它不需要对手方同意,一个人就能挂上去。下颚则是买方实际掏得出的钱,而这条线由银行决定,不由情绪决定。两条线之间的缝隙越拉越大,成交自然就卡在中间。房产中介公司的中根正胜经营管理部长把这个状态说得很直白:「不再往下走一些的话,供需的平衡就整不齐」。这不是行情不好,而是定价机制暂时失灵。鳄鱼嘴的下颚:利率每动0.5%,少一辆车的首付把下颚往下压的,是日本银行连续加息之后的住房贷款利率。报道里引用的一组试算很直观:年收入700万日元的人申请35年期贷款,利率上升0.5个百分点,银行可放贷的上限就从5646万日元降到5270万日元。将近400万日元的额度,就这样在买方毫无察觉的情况下蒸发了。对自住需求层来说,这不是「要不要买」的问题,而是「银行允不允许你买」的问题。同一天,日本银行短观调查的解读里,不动产业界人士也说了一句相近的话——金利が継続的に上がっていけば負担はきつくなる(利率若持续上行,负担会变得吃紧)。买方端与持有端的压力是同一件事的两面。不动产记者榊淳司对此下过一个更锋利的判断:「这意味着靠房贷买公寓的实际需求层,已经越过了他们支付能力的上限。」他补充说,二手房源的流通正在变重、开始滞留。数字上的证据:价格乖離率扩大到6.22%这不是现场的主观感受。东京カンテイ在2026年7月30日发布的报告显示,首都圈2025年下半期二手公寓的価格乖離率(挂牌价与成交价之差)为 ▲6.22%,比上一期的 ▲6.14% 进一步扩大。乖離率扩大的含义是:从挂牌到成交,卖方平均要让出的幅度在变深。报告把原因指向了一类房源——与新房几乎无差别的次新楼盘,其中不少设定了「过度的挑战性价格」。挂牌价越激进,成交路径就越长。这就是为什么同一个市场里,有人三周卖掉,有人挂了半年还在降价。麻布十番 街並み为什么港区成了「危ない駅」的集中营マネーポストWEB 与不动产大数据公司エステートテクノロジーズ合作,按车站计算「销售天数」的同比恶化率,做出了一份首都圈「危ない駅」排行榜。前50名里,港区一口气占了7个车站:三田、汐留、六本木一丁目、麻布十番、赤坂、六本木、田町。榊淳司的解释是,港区挂「挑战性价格」的卖家本来就多;但他也提醒,成交样本少的车站,只要有几套碰巧拖久了,恶化率就会被拉高,因此不能看见排名就无脑回避。从 Urbalytics 的平台数据看,港区真正的结构性问题其实不在销售天数,而在收益率本身。麻布十番站圈近15个月的一棟表面利回り中位数只有2.90%,而同期飯田橋站圈为3.45%、田町站圈为3.83%(后两者样本较少,属参考值)。一个2.9%的毛收益率,在贷款利率已经抬头的环境里,几乎没有留下任何安全垫。价格要么等租金追上来,要么自己走下来——没有第三条路。データ出典:UrbalyticsUrbalytics 洞察 Urbalytics 掲載データ显示,麻布十番站圈一棟物件的平均坪单价已从2025年第三季度的约1004万日元/坪,回落到2026年第四季度的约756万日元/坪,区间降幅接近25%。同期该站圈募集賃料的坪单价也从2.37万日元/坪·月降至1.90万日元/坪·月。价格端与租金端同时走软,说明这里的调整不只是流动性问题,而是定价基准在重新寻找位置。并非全线失速:外围站圈正在接住被挤出的需求鳄鱼嘴张得最大的地方,恰恰是单价最高的地方。这并不意味着整个首都圈都在失速,而是需求在被利率重新分配。同一天另一条数据给出了对照:ニフティ不動産 的2026年版车站排名里,埼玉县南东部的东武铁道沿线车站出现了最多12个名次的跃升,大宫以100.0的相对评分占据首位,被点名的驱动因素是「都心直通」与育儿环境。这不是巧合。当23区中心部的总价把实需层挡在门外,那部分预算并不会消失,它只是沿着直通线路往外迁移,落在通勤时间多出15至20分钟、总价却低出一个量级的站圈里。对投资者而言,这条迁移路径比「哪里会跌」更值得追踪。都心高单价资产的调整与外围站圈的升温,在同一个季度里并存,用一张全市平均图去判断买卖时点,必然会错判其中一端。被忽略的第三只手:卖不掉的另一个原因是装修榊淳司指出的第二个堵点,几乎不会出现在宏观统计里,却实实在在地卡住了成交:装修(リフォーム)做不了。建材与人工成本的上涨同时推高了新房价格与装修报价,而施工方正陷在涨价与严重人手不足之间,手上的活接不过来。更关键的是,再贩业者(二手房翻新转售商)长期锁定了施工资源,个人卖家想单独委托往往排不上号。他给出的量级是:装修报价比10年前上涨了3到4倍。局部翻新500万至600万日元,整套翻新则常常超过1000万日元。于是房龄20年左右的房源陷入了最难受的位置:其一,不装修直接卖,买家会拿它去对比那些被翻新得锃亮的同区房源,结果是「只贵两三百万的话,当然选翻新过的」,原状房源因此被动滞销。其二,想装修却接不到施工方,或者报价高到吞掉全部预期利润,等于卖房前先亏一笔。其三,干脆卖给再贩业者图省事,报价通常会被压得很低,相当于把翻新的全部利润连同风险溢价一并让渡出去。田町駅 ホーム风险提示 对跨境投资者而言,这一轮调整最容易误判的地方在于「挂牌价」与「可成交价」的混淆。目前公开门户上看到的多数价格仍是上颚一侧的数字,与实际能签约的水平之间存在平均约6%、个案更大的缺口。若用挂牌价直接倒推利回り,会系统性高估收益;而房龄20年前后、未翻新的房源,还要额外计入一笔被市场低估的装修成本与排期风险。鳄鱼嘴会怎么闭上マンションリサーチ 数据分析负责人福嶋真司给出的路径判断相当克制:不会有人按卖不掉的价格定价,所以成交价继续上涨的可能性很低;接下来更可能出现的,是新挂牌价格逐步走低,鳄鱼嘴由上颚自己合上。这个判断的分量在于它排除了另外两种想象。它不认为市场会崩,也不认为成交价会继续冲高——它预设的是一段价格横盘、挂牌价缓慢向成交价靠拢的时间。对持有者来说,这段时间的成本是流动性,不是账面价值;对买方来说,谈判空间正在打开,但房源质量的分化也会同步放大。需要补充的是,卖方群体从来不是铁板一块。东知子的观察是,必须卖的客户会主动降价,而只是「卖得高就卖」的资产持有型卖家几乎不动价格——这意味着库存里会沉淀出一批长期不成交的「装饰性房源」,把统计数字拖得比真实市况更难看。结语:这是一个重新开始需要算账的市场过去十年的东京二手公寓市场,买对区域就能赢,算不算账区别不大。鳄鱼嘴张开之后,这个容错空间消失了。现在真正要回答的问题只有两个:这套房源的挂牌价距离它所在车站圈的实际成交水平还有多远,以及它的租金能不能撑住今天的贷款利率。这两个问题都不是靠看房感觉能回答的。把候选物件的挂牌价、所在站圈的賃料坪单价和一棟利回り分布放进 Urbalytics 跑一遍,鳄鱼嘴到底张开了几度,第一张图就会告诉你答案。#东京二手公寓 #ワニの口 #価格乖離率 #东京23区 #港区 #麻布十番 #飯田橋 #文京区 #住宅ローン金利 #表面利回り #リフォーム費用 #中古マンション #日本不动产 #跨境投资 #Urbalytics参考来源1. テレビ朝日系(ANN)/Yahoo!ニュース, 2026, マンション価格「ワニの口」現象 売買成立せず在庫が急増 売り手も買い手も苦境, https://news.yahoo.co.jp/articles/1786f551f56c2e3cac3ae6fe9e60dd7afc6eb9da2. マネーポストWEB/Yahoo!ニュース, 2026, 【文京区でも「中古マンションに買い手がつかない!」の声】港区にも「危ない駅」が多い理由を専門家が分析, https://news.yahoo.co.jp/articles/89da7113e71a89eabba21b7a82b46f58215bb0703. 東京カンテイ, 2026, 中古マンション価格乖離率レポート(2025年下期、2026年7月30日公表)※上記記事内で引用4. 時事通信, 2026, AIの恩恵、幅広く浸透 中小企業も心理改善 原油高で先行き不安・日銀短観〔深層探訪〕, https://news.yahoo.co.jp/articles/c3f3603eccd1322f8088e137cfd7caaf0f991e875. 健美家, 2026, 借入金利の利上げピッチが加速する? 日銀の利上げペースが半年から3ヶ月ごとになる可能性, https://www.kenbiya.com/ar/6. Urbalytics, 2026, 麻布十番・飯田橋・田町 各駅圏 一棟利回り統計/賃料統計(プラットフォームデータ、2026年10月3日取得), https://www.urbalytics.jp/market7. Merkmal/Yahoo!ニュース, 2026, なぜ「埼玉南東部の駅」が12ランクも爆上がりしたのか?「都心直通」「子育て環境」が評価された東武鉄道沿線の正体, https://news.yahoo.co.jp/articles/b57579e80622428ab58ee401ca397709a910c5ef
东京都终于对「炒房」表态:晴海旗帜之后,短期转卖的窗口还剩多少

东京都终于对「炒房」表态:晴海旗帜之后,短期转卖的窗口还剩多少

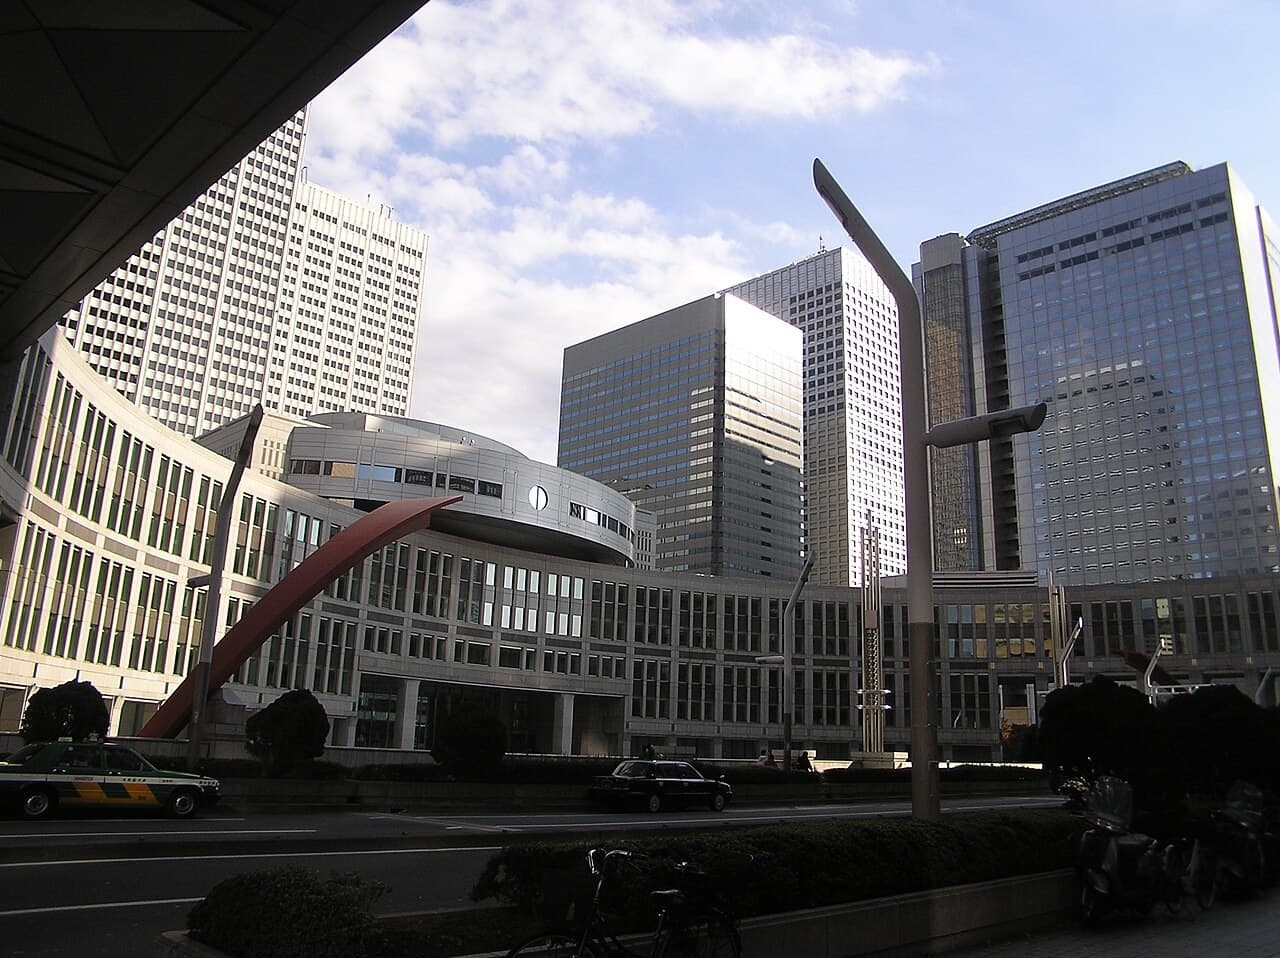
东京都把抑制投机写进住宅总体规划,但市场先一步降温,晴海旗帜65%的在售房源已从首次挂牌价下调。2026年9月29日的东京都议会全体会议上,小池百合子知事说了一句许多人等了好几年的话:要把「有实效的政策」写进新的住宅总体规划(住宅マスタープラン),抑制不以自住为目的的投机性交易。消息传开后,社交媒体上最集中的反应并不是欢迎,而是一句「晴海旗帜(晴海フラッグ)那时候就该做」。这句抱怨背后,是一个投资者更该认真想的问题:规则还没落地,市场却已经在变。我们翻阅了东京都9月11日公布的规划思路原文,也用Urbalytics平台拉取了晴海旗帜最近半年的再售与出租数据。结论可能与「新规要来、赶紧卖」的直觉不太一样。一、为什么偏偏是现在东京都自己的资料把背景说得很直白。根据都住宅政策本部引用的不动产经济研究所数据,23区新建公寓(新築マンション)平均价格从2024年的11,181万日元涨到2025年的13,613万日元,一年涨了约两成,东京都全域平均也达到11,855万日元。同一份资料在政策课题中写道:房价上涨除了建设成本和新房供应减少,「短期转卖等投机性交易被指是原因之一」。这是都政府第一次在住宅政策的正式文件里,把投机和房价直接挂钩。国家层面的数据先一步给了佐证。国土交通省2025年11月基于不动产登记信息的调查显示,2024年上半年东京23区专有面积40平方米以上的新房中,大规模公寓(单栋保存登记100户以上)一年内转手的比例为9.9%,其他公寓只有3.3%。换句话说,短期转卖并不是均匀地发生在所有新房上,而是集中在大盘、高层、话题性强的项目里。晴海旗帜恰好是这类项目的典型样本。基层自治体则走得更早。2025年7月,千代田区要求不动产协会,对获得补贴或容积、高度放宽的再开发新房,在合同中加入交房后原则上5年内禁止转卖的特约,并限制同一名义购买多套。位于新宿的东京都议会议事堂,9月29日的表态就发生在这里二、东京都这次到底说了什么先把预期降下来:知事的表态没有给出具体规制内容,也没有给出实施时间。从目前公开的信息看,都政府考虑的方向有两条。第一条是在都政府参与的再开发等项目中,想办法约束以投机为目的的购买;第二条是就税制措施向国家提出要求。前者是都政府可以自己动手的地方,后者则取决于国会和财务省,节奏不在东京都手里。9月11日公布的「新东京都住宅总体规划制定思路(都の考え方)」原文,把这层意思写成了一句话:住宅是都民生活的基础,不以实际需求为基础的投机性交易并不可取,将在关注房价动向的同时研究抑制对策。从时间表看,东京都住宅政策审议会预计在12月前后提交答复,东京都计划在本年度内(即2027年3月前)制定新规划。现行规划覆盖2021至2030年度,这次属于提前修订。值得注意的是,同一份文件的主轴其实是「用好既有存量」:都内约90万户空置房、约100万户「空置预备军」、约51万户公共住宅,都被列为扩充居住选择的抓手。抑制投机只是其中一条,而不是整份规划的主角。三、晴海旗帜:一面迟到的镜子晴海旗帜之所以被反复拿出来说,是因为它是东京都亲自参与的项目。这块东京奥运选手村旧址由都政府以较低价格出让给开发商,按「特定建筑者制度」由民间负责建设和销售。据集英社Online汇总的报道,2023年初的一轮抽签平均倍率71.1倍、最高266倍,后来的塔楼栋最高倍率达到640倍。NHK在2024年5月调查了其中6栋共1,089户的登记,除10户未登记外,法人名义的有292户,约占27%,单一法人最多持有38户。东京都当时的解释是:项目离车站步行约20分钟、从签约到入住要等很久,开售初期申请数甚至低于供应数;而且在特定建筑者制度下,都政府无法干预销售方式。但NHK向国土交通省确认时,得到的回答是并没有禁止都政府参与销售的规定。其实东京都并非没有先例。2008年销售的「City Tower品川(シティタワー品川)」是都政府作为地主的定期借地权公寓,购买人限定为自住需求者、不向法人出售,还附带了最初5年的回购特约。把两个项目放在一起看,差别不在于法律做不做得到,而在于当时有没有把「谁来住」当成政策目标。这也是这次表态被批评「太迟」的根本原因。建设期间的晴海旗帜板楼住宅群四、Urbalytics数据:晴海旗帜的再售市场已经在降温政策还在路上,市场先给出了答案。我们用Urbalytics平台调取了晴海旗帜2026年4至9月间有价格变动记录的在售房源,去重后共46套(系统单次调取上限为50条,样本偏向近期活跃房源)。这46套房源的挂牌价中位数约1亿5,400万日元,坪单价中位数约666万日元,折合每平方米约201万日元。作为对照,Urbalytics市场报告显示,2026年8月整个中央区二手公寓的建筑面积单价中位数为每平方米203.1万日元。更关键的是价格轨迹。46套中已有30套从首次挂牌价下调,占65%;在降价的房源里,下调幅度中位数为11.7%,最大的一套降了约四分之一。成交价通常还会低于挂牌价,这组数字只能说明卖方预期在松动。晴海旗帜再售房源的降价幅度分布,以及周边车站50平方米以上出租公寓的租金单价再看租金。同一时期晴海旗帜的出租房源有44套,月租金中位数约38.5万日元,每平方米租金单价中位数为4,904日元。按挂牌价计算,表面利回り只有2.9%上下,还没有扣除管理费、修缮基金和税费。放到周边车站的50平方米以上出租公寓里比较,月岛为6,015日元(n=274),胜哄为5,031日元(n=328),丰洲为4,399日元(n=216)。晴海旗帜的租金单价低于胜哄和月岛,这与它离车站较远的区位是一致的。Urbalytics 洞察 晴海旗帜的再售单价已追平中央区中位数,租金单价却低于胜哄,表面利回り约2.9%说明它的价格主要由稀缺性和升值预期支撑,而不是租金。中央区整体也有类似迹象。Urbalytics中央区二手公寓市场报告显示,2026年8月中央区有528套在售公寓降价,降幅中位数为4.0%。降幅不大,但降价房源的数量说明卖方已经不再一味惜售。具体数据可以在中央区二手公寓市场报告和江东区二手公寓市场报告中查看。五、谁会受影响,谁其实不必慌从目前的信息推断,东京都即使出手,最可能先落在都政府参与的再开发新房上,形式大概率参照千代田区:交房后一定年限内禁止转卖、限制同一名义多套申购。对不同类型的投资者,影响并不一样:其一,以「抽签买入、交房即卖」为模式的短期转卖者受影响最大。都政府参与项目的供应量本就有限,一旦加上转卖禁止特约,这类机会基本会消失;再叠加市场降温,靠价差获利的空间已经明显收窄。其二,以法人名义批量申购的投资者,会同时面对「同一名义限购」和可能的税制调整。税制部分需要国家修法,短期内难以落地,但方向已经很清楚,法人批量持有新房的政策风险正在上升。其三,以自住或长期出租为目的的买家,受到的直接约束很小。转卖禁止特约对持有5年以上的人几乎没有影响,真正需要算清楚的,反而是租金能不能覆盖持有成本。其四,二手市场和不受都政府参与的普通民间新房,短期内不在规制范围内。但如果规则收紧、投机资金撤出,热门大盘的再售流动性可能先受冲击。风险提示 目前规制内容与时间均未确定,任何「新规前抢跑」都建立在猜测之上。按挂牌价计算晴海旗帜表面利回り不足3%,若浮动利率继续上行,持有成本可能吞掉租金收益。东京都资料显示,2026年1月大型银行浮动利率的代表值为0.67%,全期固定的Flat 35为2.08%,都处在上行通道里。对于依赖低息贷款支撑的高价公寓,利率比规制更早、也更直接地改变账面收益。从滨离宫恩赐庭园眺望胜哄一带的塔楼公寓群结语:规制在后,市场在前把这件事放回时间线上看:千代田区在2025年夏天率先出手,国土交通省在同年秋天用登记数据确认了短期转卖集中在大盘,东京都则在2026年9月把「抑制投机」写进规划思路。规则在一层一层往上走,但每一层都比市场慢半拍。对投资者来说,更实际的判断是:东京都心新房的「抽签即获利」时代,大概率已经在规则落地前结束了。接下来能跑赢的,不是比谁抢得快,而是比谁算得清租金、利率和持有年限。我们在前一篇分析中讨论过,自民党的土地提言把外国人取得土地从「事后申报」推向「事前许可」;东京都这次的表态,与国家层面的收紧方向是同一股潮流。与此同时,东京23区单身公寓租金创下新高,说明实需并没有消失,只是正在从「买来转卖」回到「租给人住」。如果想逐栋比较挂牌价、降价轨迹与周边租金,Urbalytics的公寓与车站圈数据可以帮助判断,一套房子的价格里到底有多少是租金撑起来的。#东京房产 #晴海旗帜 #晴海フラッグ #炒房限制 #短期转卖 #东京都住宅总体规划 #小池百合子 #中央区 #胜哄 #日本新房 #日本不动产投资 #利回り #日本买房 #Urbalytics参考来源集英社オンライン(Yahoo!ニュース配信)「『晴海フラッグの時にやれよ!』小池知事がマンション投機抑制を表明も非難殺到…」, 2026, https://news.yahoo.co.jp/articles/03c8f9a31dc8eaa4e6bbaaf9144cb4fe02901d15東京都住宅政策本部「新たな『東京都住宅マスタープラン』の策定に向けた都の考え方を取りまとめました」, 2026, https://www.metro.tokyo.lg.jp/information/press/2026/09/2026091113東京都住宅政策本部「新たな『東京都住宅マスタープラン』策定に向けた都の考え方(本編)」, 2026, https://www.juutakuseisaku.metro.tokyo.lg.jp/documents/d/juutakuseisaku/juumasusakuteikangaekata_20260911東京都「令和8年第三回都議会定例会 知事所信表明」, 2026, https://www.metro.tokyo.lg.jp/governor/shisehoshin/08_03国土交通省「不動産登記情報を活用した新築マンションの取引の調査結果を公表」, 2025, https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo05_hh_000001_00237.html日本経済新聞「東京都千代田区マンション転売規制、投機けん制」, 2025, https://www.nikkei.com/article/DGXZQOCC270860X20C25A7000000/日経クロステック「原則5年のマンション転売禁止を要請、千代田区」, 2025, https://xtech.nikkei.com/atcl/nxt/column/18/00154/02516/Urbalytics マーケットレポート 中央区 区分マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/chuo-ku/mansionUrbalytics マーケットレポート 江東区 区分マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/koto-ku/mansion
「五分之四」降到「四分之三」:东京老旧区分公寓的重建门槛,第一次真的松动了

「五分之四」降到「四分之三」:东京老旧区分公寓的重建门槛,第一次真的松动了

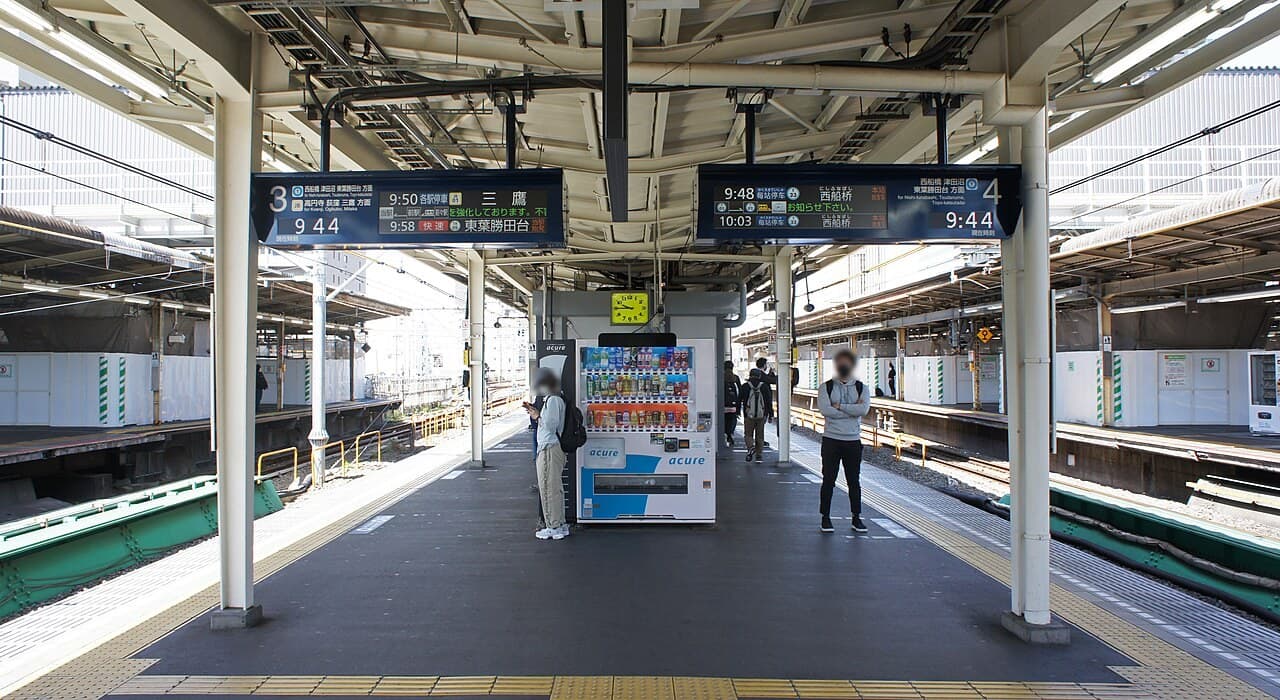
改正区分所有法把决议分母从全体所有者换成到场者,东京那批房龄40年以上的区分公寓第一次有了现实的重生路径。过去二十年,日本老旧公寓最难的从来不是没钱修,而是没办法做决定。一栋房龄四十年的区分所有建筑里,往往有几户联系不上、几户已经过世,还有相当比例是买入后就不再露面的投资客。在旧法之下,这些人全部计入赞成率的分母,缺席等于自动投下反对票。于是越是急需重大决策的老楼,越凑不齐能做决策的人。2026年4月1日生效的改正区分所有法,正是冲着这个死结来的。对持有东京区分公寓的境外投资者而言,这次改的不是税率,而是资产的退出方式。一、为什么是现在:148万户带来的时间压力东京中野站站台国土交通省的推算给出了一个很难绕开的数字:房龄40年以上的分譲マンション(分售型公寓),2024年底约148万户,约占全国713.1万户存量的两成。更值得注意的是斜率。同一套推算显示,这个数字十年后升至约293万户、二十年后约483万户,接近今天的3.3倍——日本每过十年,就要再多出一批与当下同等规模的老旧公寓。老化的另一半发生在人身上。居住者高龄化之后,管理组合(相当于业主委员会)的总会出席率持续下滑,健康原因、搬离、失联、继承未办理,都在削减实际能表达意见的人数。法务省在立法说明中把这两条线并称为「两个老化」——建筑物的高经年化与所有者的高龄化。拖延于是成了默认选项,而拖延对资产价值的侵蚀是复利式的。二、改了什么:三处松绑,一处最关键法律层面的时间线并不长。改正法(令和7年法律第47号)于2025年5月23日成立、同月30日公布,其中区分所有法与被灾区分所有法的部分自2026年4月1日起施行。第一处松绑落在共用部分的变更上。过去计算赞成率时分母是全体区分所有者,改正后分母改为总会出席者;只要满足人数与表决权均过半数出席的定足数,修缮与改良类议案就不再被沉默的缺席者否决。这里的定足数是关键前提。若总会本身就凑不齐人数与表决权的双过半数,分母改成出席者也无从谈起;换句话说,改正把门槛从「动员全体」下调到了动员一半。第二处松绑落在重建决议上。当建筑物被认定存在抗震性不足、火灾安全性不足、对周边构成危险、卫生上的有害性、或不符合无障碍标准中的任一项时,重建决议要件由五分之四降至四分之三。第三处松绑处理的是「找不到的人」。身份或所在不明的区分所有者,经法院认定后可以从赞成率的分母中剔除。立法说明直接点名了三类可被剔除的对象:其一,纯粹以投资为目的买入、对管理事务毫无兴趣、长期既不出席也不回函的所有者。其二,早已搬离该栋建筑、登记地址与实际居所脱节、以致通知无法送达的原业主。其三,已经去世而继承登记尚未办理、法律上无从确认权利归属的份额。三、放进历史轴里看:第四次结构性修补中野一带的街区把这次改正放进纵轴,它的分量会更清楚。区分所有法本体制定于1962年(昭和37年法律第69号),彼时日本的分售公寓刚刚起步,法律默认的场景是新楼,并未认真设想过六十年后的处置难题。此后历次修正大体沿同一条思路推进:先解决「怎么管」,再解决「怎么修」。而这一次,立法者第一次把「怎么退出」写进了主干,让重建、一括卖却与日常管理在同一部法律里衔接。同样值得注意的是修法的形式。本次并非只动区分所有法一部,而是以一揽子方式同时修正了被灾区分所有法、公寓管理适正化推进法与公寓重建等顺畅化法。这种打包修法在日本不动产法制里并不常见,说明立法者认为问题已经到了无法分步处理的程度。横向看,日本并不是唯一在调门槛的市场。新加坡的集体出售(en bloc)制度目前对房龄十年以上的项目要求80%业主同意、十年以内要求90%,而当地正在推进的修法提案,打算把四十年以上项目降到70%、六十年以上降到65%。两个市场的方向一致:房龄越大,社会越愿意用更低的同意门槛换取更新速度。日本此次把特定情形下的重建要件降到四分之三(即75%),恰好落在新加坡现行与拟议门槛之间,但日本额外附加了抗震性等客观认定条件,弹性其实更小。四、对投资者意味着什么:东京中野站圈的一组真实数字中野站圈一栋收益物件的价格与利回り分布抽象条文要落到相场上才有意义。以东京中野站圈为例,Urbalytics 平台数据显示,该站圈一栋收益物件的表面利回り(毛收益率)中位数约4.63%,平均约4.91%,样本122件,平均售价约2.58亿日元。分布的两端更能说明问题。最高一档冲到15.67%,对应的多是1965年至1971年前后建成的老旧物件;最低一档只有0.65%。同一个站圈之内,房龄正把利回り拉开三倍以上的差距。具体到个案,平台样本里中野区上高田二丁目一栋1965年建成的物件,售价2,980万日元、表面利回り约9.90%;中野区中野三丁目一栋1968年建成、建物面积345㎡的物件,售价1.4亿日元、利回り约7.10%。这类物件的高利回り,本质上是市场对「建物已近寿命末期、价值几乎全在土地」这一事实的定价。而重建门槛松动,恰恰改变的就是这块土地何时、以何种方式被重新启用。价格端同样在动。该站圈一栋物件的平均坪单价从2025年第四季度的467万日元回落至2026年第二季度的387万日元,第三季度回升到416万日元,累计仍下跌约10.9%。Urbalytics 洞察 把站圈利回り分布与坪单价季度走势叠加房龄来看,重建门槛从五分之四降到四分之三之后,真正被重新定价的并非全部老楼,而是那些同时满足抗震性不足认定与较高土地持分的个案。投资者真正需要的,是把法定要件与相场数据放进同一张表里比对。对不同类型的投资者,这次改正的含义并不相同:其一,对持有单户区分公寓的个人投资者而言,最直接的变化是被动出局的风险上升——过去靠不表态就能拖住重建,如今缺席等于放弃话语权。其二,对法人与机构买家而言,机会出现在收购端:房龄超过四十年、抗震性存疑但土地持分扎实的楼盘,其重建期权的价值第一次可以被合理定价。其三,对短期转售型操作者而言,变化最小——决议流程即便加速,从提案到实际动工仍以年为单位,并不适合一两年周期的资金。风险提示 门槛降低不等于重建变容易。四分之三的要件仅在建筑物被认定符合抗震性不足等特定情形时才适用,普通老楼依旧适用五分之四。重建决议通过之后,出资能力不足的业主如何退出、补偿金如何计算,仍是实务中最容易卡住的环节。境外持有者若长期不回函、不出席,即便未被法院认定为所在不明,也可能在实际协商中失去议价位置。五、接下来会怎么走中野周边的街道景观可以合理预期的是,施行后的头两三年不会立刻出现重建潮。法务省与国土交通省在2025年下半年密集开展了覆盖全国47个都道府县的说明会,这本身就说明实务层面的消化才刚开始。更现实的路径是分层推进:先是修缮与改良类议案明显提速,其后是一批条件最成熟的个案跑通完整流程,最终才会沉淀出可复制的模板。真正的分水岭大概率出现在2028年前后。对境外持有者来说,当下该做的不是猜测政策下一步,而是把自己名下那套房子的基础事实补齐:登记地址是否可送达、与管理组合的联络方式是否仍然有效、这栋楼的房龄与抗震评估处在什么位置。此外还有两件事值得提前处理:一是确认该栋建筑是否已完成抗震诊断、结果如何,这直接决定它能否适用四分之三的宽松要件;二是弄清管理组合近三年的总会出席率与长期修缮计划的资金余额。这些事在过去只是行政琐事,如今却直接决定你在决议里是否还算一票。想看清一栋楼在所在站圈中的相对位置——利回り分位、坪单价走势、周边成交样本——Urbalytics 的站圈数据可以在一个界面里完成这组比对。#区分所有法 #日本不动产 #东京公寓 #老旧公寓重建 #建替え #マンション管理 #中野区 #一棟收益物件 #表面利回り #日本房产投资 #法务省 #国土交通省 #跨境投资 #东京23区 #Urbalytics参考来源1. @DIME(Yahoo!ニュース), 2026, 「4月に施行された『区分所有法』改正によるマンション管理への影響は?」, https://news.yahoo.co.jp/articles/ea012e7e1ab0d29a6f45530cd7488b7f0ec550ac2. 法務省民事局, 2026, 「老朽化マンション等の管理及び再生の円滑化等を図るための建物の区分所有等に関する法律等の一部を改正する法律について」(令和7年法律第47号), https://www.moj.go.jp/MINJI/minji07_00375.html3. 国土交通省, 2026, 「マンションに関する統計・データ等(築40年以上の分譲マンション数)」, https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk5_000058.html4. The Straits Times / Channel NewsAsia, 2026, 「Lower en bloc thresholds to address costs of maintaining old properties」, https://www.straitstimes.com/singapore/politics/lower-en-bloc-thresholds-address-costs-of-maintaining-old-properties-facilitate-renewal-edwin-tong5. Urbalytics 平台数据(中野駅圏 一棟利回り・坪単価統計、2026年9月取得), https://www.urbalytics.jp/market
一站之隔,收益物件价格差2.3倍:山手线上的邻居品川与大崎

一站之隔,收益物件价格差2.3倍:山手线上的邻居品川与大崎

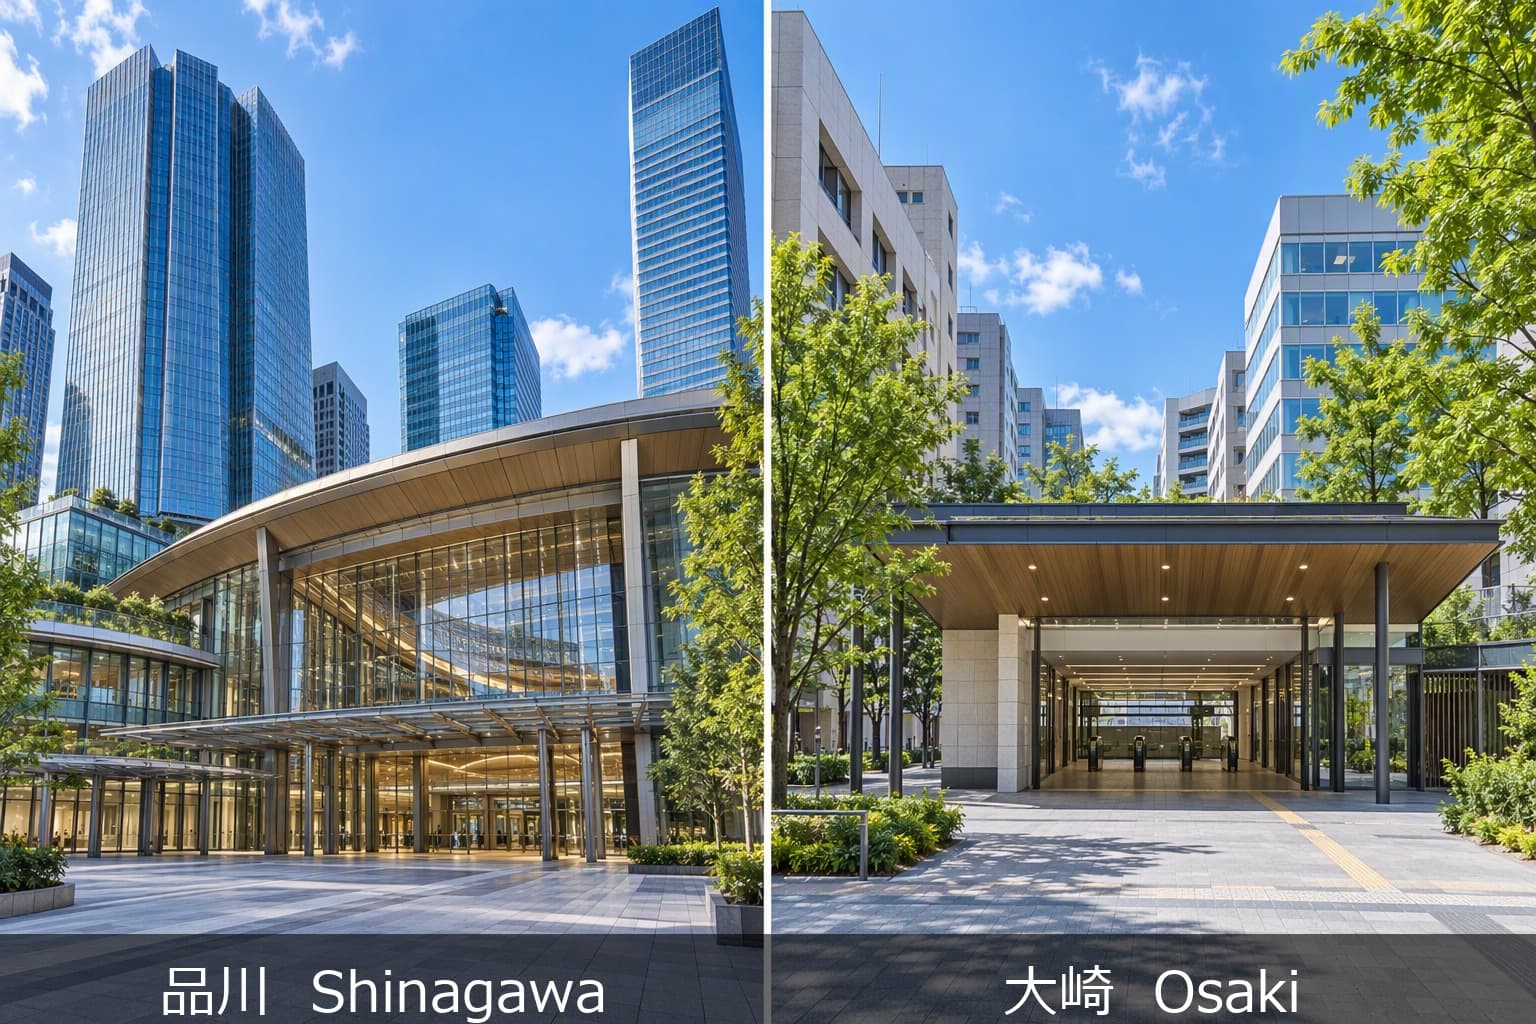
品川是东京的南大门。新干线、京急线、山手线在这里交汇,每天吞吐数十万客流。磁悬浮中央新干线规划以品川为东京端终点站,持续数年的再开发工程正在把站前旧街区一片片推倒重建。在很多人心里,品川就是"东京下一步会升值的地方"。大崎在品川的下一站,山手线往南两分钟。如果你是游客,那么你大概从来没到过这里,甚至很多东京人也对大崎的印象模糊:知道在品川旁边,但说不出大崎有什么。其实大崎站前有think park办公综合体,Sega Sammy Holdings总部设在这里,但大崎从不上新闻头条。它安静地待在品川的旁边,像一个被遗忘的邻居。打开urbalytics的收益物件数据,这两个车站的画面突然变得有意思了。品川站在售收益大楼平均价格约5.06亿日元,大崎站约2.16亿日元。一站之隔,价格差2.3倍。利回率的差距更大:品川平均2.58%,大崎平均4.81%,几乎翻倍。2.3倍的价格差,近一倍的利回差先看核心数据对比:四个维度,品川全面"更贵更低利回"。但有一个指标大崎反而更优:平均车站步行距离。品川在售物件平均步行10.5分钟到站,大崎只要8.9分钟。也就是说,大崎的物件离车站更近,但价格只有品川的不到一半。当然这个很好理解,随着品川持续多年的大开发,距离车站近的可售房源数量已经明显减少。利回率方面差距同样显著。品川有收益数据的物件中,最高利回3.40%,最低1.46%。大崎这边,最高7.57%,最低2.80%。品川的"最好成绩"甚至不如大崎的"平均水平"。价格分布:品川在中高价位,大崎在1亿以下把两个车站的在售物件按价格区间拆开看,差异更直观:品川15件在售物件中,只有1件在1亿日元以下,大部分集中在1到5亿区间,还有2件超过10亿。大崎45件在售物件中,13件在1亿以下,22件在1到3亿区间。两个市场的"主力价位段"完全不在一个层级。供给量本身也说明问题。品川只有15件在售,大崎有45件,是品川的3倍。品川的供给稀缺性推高了单价,但也意味着投资者能选的范围很窄。租金水平其实差不多价格差2.3倍,是不是因为品川的租金也高2.3倍?答案是否定的。根据urbalytics的租金数据,品川站周边公寓(マンション)的平均单位租金约每平方米5,534日元/月,大崎约每平方米5,384日元/月。差距只有3%。这才是这个对比最有趣的地方。两个车站的租赁需求强度几乎相同,但售价差了2.3倍。价格差距不是来自租金市场,而是来自资本价值的溢价。换句话说,品川的投资者买的不是"更高的租金回报",而是"未来升值的故事"。品川的溢价来自什么品川站正在经历东京最大规模的再开发之一。2020年山手线新站"高轮Gateway"开业,就紧邻品川。中央新干线规划以品川为终点站,预计2030年代开通直达名古屋的磁悬浮线路。站前的旧街区改造正在推进,大型办公楼和商业设施陆续建成。这些叙事推高了品川的土地价值预期。投资者愿意接受2.58%的低利回,因为他们赌的是资本升值。但这里有一个需要警惕的点:品川有收益数据的物件只有4件,样本量很小,平均价格被高价物件拉高到了约11亿日元。这个"平均"的代表性有限。大崎的沉默价值大崎站也在变化。站前的think park是大型办公综合体,周边有 Sega Sammy Holdings 总部等企业入驻。新的办公楼项目陆续建成,步行3分钟到站的位置就有在售物件。但大崎没有品川那样的"磁悬浮终点站"级别的故事,媒体曝光度低得多。从数据看,大崎的价值在于"同样的租金水平,一半的入手价格"。平均4.81%的利回率,在山手线沿线属于较高水平。45件在售物件给了投资者更多选择空间,从4,015万円的小型楼到10亿级别的大型物业都有覆盖。但大崎也有风险。从市场数据的趋势看,大崎的坪单价波动较大,2025年10月到2026年8月之间经历了显著的涨跌。样本量虽然比品川多(24件有收益数据),但流动性仍然有限。投资者该看什么品川和大崎的对比,本质上是"买故事"还是"买数字"的选择。选择品川,意味着接受极低的现金流回报,押注再开发带来的土地升值。这条路适合资金充裕、投资周期长、对区域发展规划有深入研究的人。但需要注意的是,品川在售物件少、价格高、利回低,入场门槛和持有成本都不低。选择大崎,意味着用一半的价格拿到接近两倍的利回率,同时享受与品川几乎相同的租赁市场需求。大崎的步行距离更短,供给更充裕,但缺少强有力的升值叙事。这条路适合看重现金流、追求较高即期回报的投资者。无论选哪个,都建议用物件搜索工具实际对比在售物件的具体条件。平均数据描绘趋势,但每一笔投资最终都要落到具体物件的评估上。想深入了解这两个车站的详细市场数据,可以查看品川车站市场页和大崎车站市场页,里面有更细粒度的价格走势和物件列表。
自民党拟推外国人购地许可制:东京不动产市场有何影响

自民党拟推外国人购地许可制:东京不动产市场有何影响

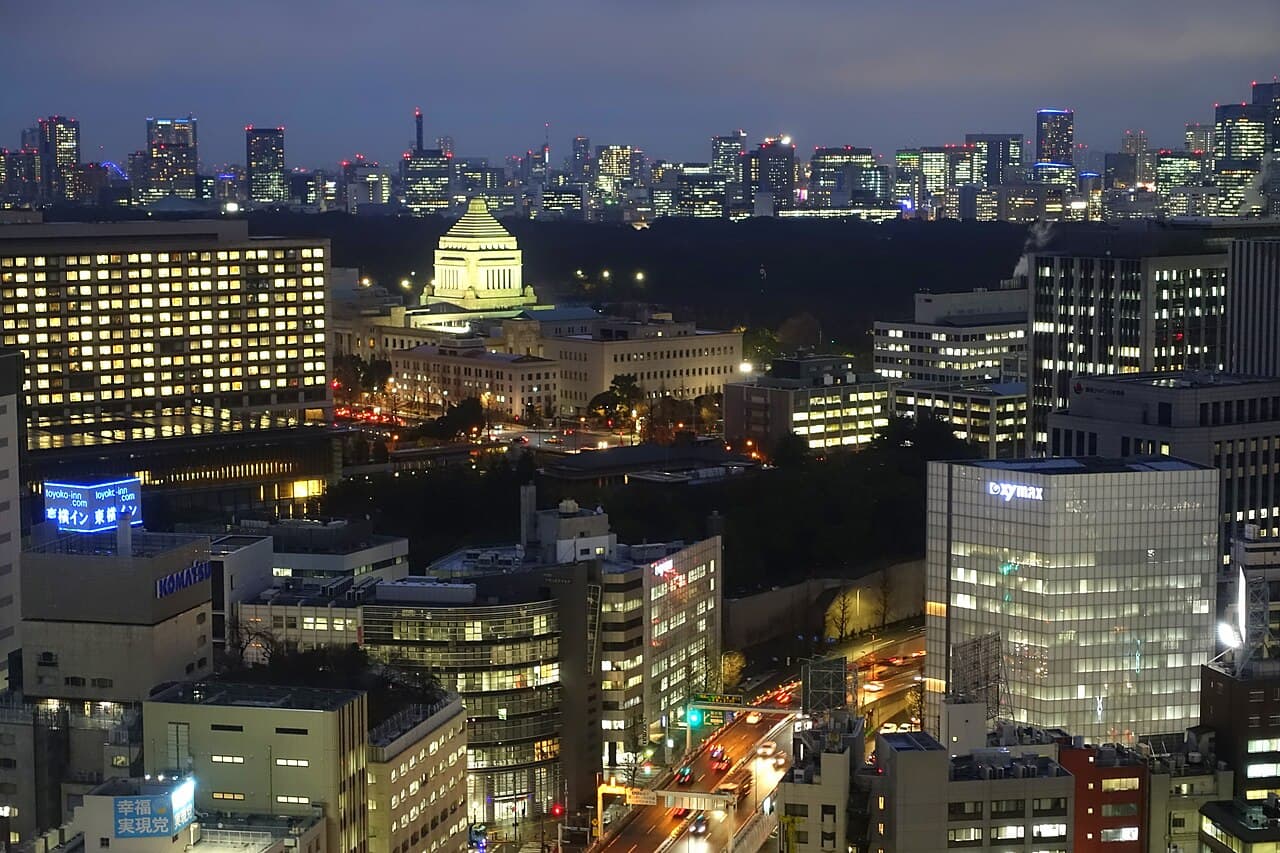
自民党提议引入许可制:从申报到审批2026年9月24日,日本自民党外国人政策本部向政府提交建议书,要求在10月5日召集的临时国会上推动《重要土地等调查法》修正案。核心变化是将现有的"事后申报"制度升级为"事前许可"制度。根据建议书,自卫队设施周边1公里范围内的土地所有权转移须接受政府审查。与现行制度相比,新规将皇居、国会议事堂、首相官邸以及无人国境离岛新纳入监管范围。针对外国政府、外国军人及其关联人员的购地申请,原则上不予批准。未经许可的交易登记视为无效,并增设罚则。建议书还提到城市公寓价格上涨问题,认为外国资本的投机性购房引发居民不安,建议参考税收手段或时限性限制措施加以应对。外国资本的规模:1兆日元的市场海外投资者购买日本不动产的规模正在扩大。三菱UFJ信托银行的调查显示,东京新築公寓的20%至40%卖给了外国人。2025年上半年,海外投资者在日本不动产上的购买额突破1兆日元,创历史新高。日本整体不动产交易中,海外投资者占比从5年前的21%上升到27%。新宿天际线。东京都心五区集中了全部外国投资的42%,是外资流入的核心区域。CBRE的数据显示,东京已连续7年成为全球跨境不动产投资额第一的城市。外国资本选择日本的理由包括日元贬值带来的价格优势、相对较低的利率、外国人购房限制少,以及日本在亚洲区突出的政治稳定性。从区域分布看,东京都心5区(千代田区、中央区、港区、渋谷区、新宿区)占全部外国投资的42%。大阪、ニセコ、京都、福岡等地区也有不同程度的资本流入。投资者来源以中華圏为主,美国、韩国和中东的资金也在增加。东京都心5区:市场实态外国资本集中的东京都心5区,当前市场状况如何?通过 urbalytics 的物件搜索和 收益物件统计,可以观察核心区域在售物业的价格水平。渋谷駅周边目前在售整栋物业56件,平均售价约8.4亿日元,平均表面回报率约4.01%。过去12个月(2025年9月至2026年9月)的坪单价整体上涨8.25%。新宿駅周边31件在售整栋,平均售价约7.3亿日元,12个月坪单价上涨6.38%。东京駅周边在售整栋极为稀少,平均售价约5.6亿日元,供给有限。渋谷、新宿、东京三站的整栋物业坪单价走势。数据来源:urbalytics building_cap_rate_stats。在售土地方面,渋谷駅周边57件,平均坪单价约1,447万日元;新宿駅周边17件,约1,391万日元;东京駅周边在售土地同样稀少,平均坪单价约1,075万日元。整体来看,都心核心区域的整栋物业回报率被压缩到3%至4%的区间,外资竞争推高了资产价格。urbalytics 数据洞察:渋谷56件在售整栋和57件在售土地构成都心最大规模的投资级市场。12个月坪单价上涨8.25%说明外资需求强劲,但4%的回报率意味着资产价格已处于高位。如果许可制扩大到一般不动产交易,市场流动性可能受到影响。目前来看,这一风险尚未成为现实。许可制对市场的影响:三个层面第一层:直接影响有限。许可制主要针对自卫队设施周边1公里及特定敏感区域。东京都心5区的住宅和商业物业大多不在此范围内。对外国个人投资者购买一般公寓和整栋物业,现行制度仍然开放。第二层:信号效应显著。从2026年4月的国籍申报制度到9月的许可制提议,监管方向从"了解谁在买"转向"控制能否买"。这种政策趋势可能影响外国投资者的预期。部分投资者可能选择在制度收紧前加快交易,短期推高交易量。第三层:后续政策的不确定性。建议书提到参考税收手段或时限性限制措施抑制投机性购房。如果推出类似加拿大的非居住者购房临时禁令,或澳大利亚的"仅限新築"政策,对都心高端公寓市场的影响将更为直接。目前这些措施尚在讨论阶段。投资者的关注方向对于关注日本不动产的投资者,当前需要区分两个层面:一是实际交易是否受限,二是市场情绪是否受到影响。实际交易方面,在 urbalytics 搜索可以发现,都心5区仍有大量在售物业。渋谷56件整栋加57件土地、新宿31件整栋加17件土地的在售量说明市场供应充足。整栋物业虽然回报率被压缩到3%至4%区间,但成交依然活跃。在 渋谷駅的市场页面可以查看具体的物件明细和价格走势。市场情绪方面,需要关注临时国会的审议进度。如果修正案在年内通过,2027年度开始实施的可能性增大。投资者可以关注 urbalytics 的 数据平台,跟踪核心区域的在售量和价格变化,判断市场是否出现因政策预期导致的异常波动。在 urbalytics 搜索东京都心物件点击此处使用 urbalytics 搜索功能,查看东京都心5区的公寓和整栋物业在售情况。支持按车站、价格、面积、回报率等多维度筛选。风险提示:本文引用的售价和回报率数据为挂牌基准,非实际成交价。表面回报率未扣除管理费、修缮费和税金。区域平均值可能掩盖个别物件的差异。政策内容基于建议书阶段,实际法律条文以国会审议结果为准。本文不构成投资建议。#日本不动产 #东京不动产 #外国人規制 #許可制 #自民党 #土地取引 #urbalytics #不動産投資※ 本文图表由 urbalytics 平台数据生成,封面图为 Wikimedia Commons 国会議事堂实景照片,新宿天际线为 Wikimedia Commons 实景照片。参考资料日中プレス「日本自民党提议对外国人购买敏感土地实施许可制」2026年9月25日三菱UFJ信托银行 关于东京新築公寓外国人销售比例的调查CBRE 跨境不动产投资调查(东京7年连续第一)urbalytics 平台数据(search_properties / building_cap_rate_stats,2026年9月取得)国土交通省「土地の取得・利用等の在り方に関する有識者会議 提言」2026年8月
地价回到2007年的高度,可浅草的楼在悄悄降价:2026基准地价里的三重背离

地价回到2007年的高度,可浅草的楼在悄悄降价:2026基准地价里的三重背离

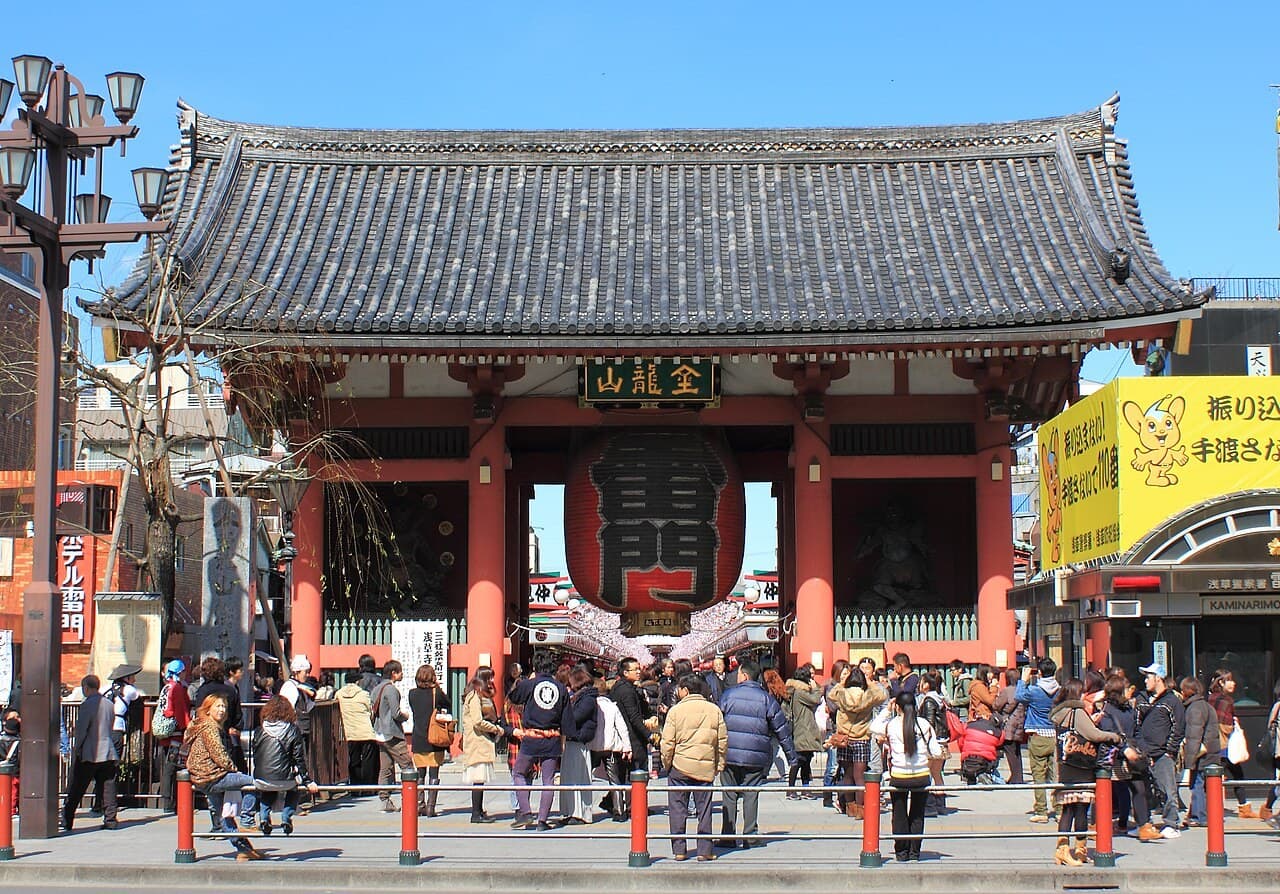
东京23区住宅地涨了8.7%,但实勢数据显示,收益楼的坪单价和租金都没有跟上这条曲线。2026年9月15日,国土交通省公布了全国2万1466个基准地点的地价调查结果(基準地価,截至7月1日)。全国全用途平均上涨1.5%,连续5年为正。但真正值得投资者停下来看一眼的,不是这个平均数,而是藏在它下面的一组落差。东京23区的住宅地上涨8.7%,这是雷曼危机前的2007年以来最高的涨幅;前一年这个数字还是8.3%,也就是说涨势还在加速。东京都更是12年来首次登上都道府县住宅地涨幅第一。可当我们把 Urbalytics 平台上同一时期的实际挂牌与成交数据调出来,看到的却是另一条方向相反的曲线。雷門・浅草寺(東京都台東区)数字本身:这一轮涨在哪里,又在哪里开始降速先把公开数据的骨架摆清楚。全国住宅地上涨1.0%,与前年持平;商业地上涨2.9%,比前年的2.8%略有扩大。三大都市圈整体上涨4.4%,其中东京圈全用途上涨5.4%,商业地更是达到8.9%。东京圈的住宅地涨幅榜首是品川区北品川,上涨18.8%;港区芝浦紧随其后,上涨18.7%。这两个地点的共同点是高轮网关站(高輪ゲートウェイ駅)周边的大规模开发——市场买的不是当下的便利性,而是对未来便利性的预期。越往中心走,涨幅越陡:都心3区住宅地变动率从去年的13.1%升到13.9%,都心6区从12.8%升到13.3%,23区整体从8.3%升到8.7%。国交省对此的措辞很谨慎,只说「很难讲公寓价格的上涨已经出现停顿感」。但这句话只对了一半。同一份调查里,千代田区、中央区这些最核心的地段涨幅反而在收窄,国交省担当者的解释直白得多:公寓持续高涨,需求已经开始被削掉一块。高輪ゲートウェイ駅〜品川間の開発工事(東京都港区)商业地这一侧,全国涨幅前十里东京占了6个地点,其中4个来自台东区浅草。浅草一个商业地点上涨26.9%,另一个上涨25.0%——据报道,浅草中心地段的地价在5年里变成了原来的2.2倍。驱动力毫无悬念是访日客(インバウンド)。但它带来的不只是收入:地价上涨推高租金,叠加后继者不足,浅草的老铺正在一家家关门。经营手打荞麦老店「十和田」的冨永照子(89岁)对采访者说,这条街上如今「只剩我家和对面」还不是连锁店。背离一:地价在涨,一栋收益楼的坪单价在跌这就要说到第一重背离了。我们用 Urbalytics 的站圈数据把浅草的收益不动产(一棟)拉了一条时间序列,结果和地价曲线几乎是镜像的。データ出典:Urbalytics浅草站圈在售一棟样本132件,平均表面利回り(表面利回り)5.64%、中位数4.60%,平均总价约4.44亿日元。看起来不算差。但平均坪单价的走势才是关键:2025Q4为462.74万日元/坪,到2026Q1回落至410.95万,Q2为404.98万,Q3进一步降到356.60万日元/坪。四个季度区间累计下跌7.76%,平均每季度下跌约1.94%。也就是说,在公开地价录得26.9%涨幅的同一个街区里,真正拿出来交易的收益楼,其单位面积报价已经连续三个季度走低。这两个数字并不矛盾,它们量的是不同的东西。基准地价量的是土地本身在最优使用假设下的评估价值,而坪单价量的是带着旧建筑、旧租约、旧收益结构的整栋资产在市场上真实的要价。当前者被访日客带来的商业期待推高、后者却被建筑老化与融资成本拖住时,剪刀差就出现了。背离二:租金没有为地价买单第二重背离在租赁端,而这一端才是持有期现金流的真正来源。浅草駅 銀座線の駅名標Urbalytics 的浅草站圈分譲マンション租赁数据显示,平均月租14.57万日元、平均面积34.28㎡,折合平均租金坪单价约0.434万日元/坪·月。分季度看,2026Q2为1.48万日元/坪·月,Q3降至1.43万,区间下滑3.38%。品川站圈的情况略好但也谈不上强势:平均月租31.88万日元、平均坪单价0.553万日元/坪·月,2026Q1至Q3分别为1.76、1.75、1.90万日元/坪·月,最近一季确有回升,但整体仍在窄幅震荡。把三条线并排放,逻辑就很清楚了:地价在涨,售价在软,租金在横盘略降。Urbalytics 洞察 对持有型投资者而言,这个组合意味着表面利回り的分母和分子正在同向变化,但幅度不对称——坪单价四季度跌7.8%、租金坪单价同期跌3.4%,净效果是账面利回り被动走高了一点点,而不是因为经营改善。浅草站圈一棟中位数利回り4.60%这个数字,需要放在「地价评估与实际交易正在分道扬镳」的背景下读,才不会误判为「便宜」。需要提醒的是,品川站圈的一棟在售样本仅3件(中位数利回り2.41%),样本量过小,只能作为参考值,不宜单独用来判断该站圈的收益率水平。浅草站圈2025Q3的坪单价样本也只有8件,同样标为参考。背离三:涨幅正在向一都三县的外缘扩散第三重背离是空间上的。当都心的涨幅开始收窄,需求并没有消失,而是溢出到了周边。千叶县的数据最典型。全用途平均上涨3.8%,住宅地上涨3.4%,而涨幅前十的地点绝大多数落在流山市。涨幅第一的是东武野田线初石站附近的「流山市东初石3丁目103番82」,上涨18.7%,连续两年居首。值得注意的是,流山大鹰之森站(流山おおたかの森駅)周边早已涨到高位,所以需求转向了地价更便宜的外缘——东初石正是这个逻辑的产物。TX(筑波快线)带来的都心通勤能力叠加育儿环境,构成了这条扩散链的底层动力。神奈川县讲的是同一个故事的另一个版本。住宅地上涨3.1%,商业地上涨7.2%,663个住宅地连续调查地点里611个上涨、只有3个下跌。川崎市涨4.3%,理由被明确归结为「相对东京都内有价格上的实惠感」。相模原市桥本站周边则完全靠预期定价——上涨的理由是对磁悬浮中央新干线(リニア中央新幹線)新站设置的期待。当然,扩散并不等于安全:其一,外缘地点的涨幅之所以大,一部分原因是基数低,而不是需求结构发生了根本改变,一旦利率上行压缩购买力,外缘往往是最先失速的一段。其二,千叶县的工业地虽然上涨8.0%、连续14年为正,但涨幅已从前年的8.2%开始收窄,鉴定评价员的说法是建设成本上升让需求「波及到地价更便宜的地点」——这是被成本挤出来的扩散,不是被需求拉出来的扩散。投资启示:把「地价新闻」和「收益率决策」分开读这份基准地价最有价值的用途,不是拿来确认「日本不动产还在涨」,而是拿来定位自己所在的那个细分市场处在剪刀差的哪一侧。对以访日客为核心逻辑的商业地资产,浅草已经把预期提前计入了地价,而实际交易的坪单价却在回落,这意味着买入端的议价空间可能比新闻标题暗示的更大。前提是能接受旧建筑与经营性风险。对一都三县的住宅系资产,扩散逻辑还在延续,但需要把「涨幅大」和「安全边际厚」分开评估——东初石这样的地点值得看,追高到已经涨完的核心站前则未必。风险提示 最大的变量仍然是利率与建设成本。国交省在这次讲评中明确把「今后金利动向与建设费上升如何影响土地取得意愿」列为焦点。若融资成本继续抬升,最先受压的不是地价评估值,而是收益楼的坪单价与去化速度——而后者正是本文三组实勢数据已经显示出的方向。想把某个具体站圈的地价、坪单价、租金与利回り四条线放在同一张图上对照,可以直接在 Urbalytics 上按站名调出该区域的实勢数据,再决定要不要相信新闻标题里的那个百分比。#东京基准地价 #基準地価2026 #东京23区 #浅草 #品川区北品川 #流山市 #千叶县地价 #神奈川县地价 #一棟収益物件 #表面利回り #租金坪单价 #インバウンド #日本不动产投资 #高輪ゲートウェイ #Urbalytics参考来源1. 国土交通省, 2026年都道府県地価調査(基準地価・7月1日時点), 2026年9月15日公表2. 朝日新聞, 「定借マンション、都心で脚光 分譲より1~2割安の傾向」, 2026, https://news.yahoo.co.jp/articles/893f26a8838042dae017a2d61180a3ef0a47940b3. TBS NEWS DIG, 「2026年基準地価発表 インバウンド需要熱く白馬村や浅草など大幅上昇 東京は12年ぶりに住宅地上昇率1位」, 2026, https://news.yahoo.co.jp/articles/8a83fd8f03a64f485dc05d47dfcd1a0bd823a83c4. TBS NEWS DIG, 「2026年の基準地価 "インバウンド需要"で浅草が急上昇も…地価高騰で老舗廃業相次ぐ」, 2026, https://news.yahoo.co.jp/articles/222b2d2d765bae9be8c52b5fc443f7e1c393ceb45. 健美家, 「国土交通省が基準地価発表。全国地価は5年連続上昇。商業地2.9%、東京・大阪が牽引」, 2026, https://www.kenbiya.com/ar/ns/research/china/10538.html6. 産経新聞, 「TX沿線や子育て環境が需要後押し 千葉県の基準地価、住宅地上昇率上位の大半は流山市」, 2026, https://news.yahoo.co.jp/articles/0d11bd63ea03e1b163f9a595e62ecf9a4754c4277. 産経新聞, 「通勤利便性高いエリアや湘南が牽引、神奈川県の基準地価 住宅地上昇、商業地は訪日客効果」, 2026, https://news.yahoo.co.jp/articles/1d8de9ef7b4c12cd37092e4dfa3e9491f20a9bad8. ロイター, 「26年全国基準地価は+1.5%、5年連続上昇 緩やかな景気回復を反映」, 2026, https://news.yahoo.co.jp/articles/b90ac3cf6362711079fcb59a17de39486c5b2aaa9. Urbalytics 平台数据(浅草・品川站圈 rent_stats / building_cap_rate_stats), 2026年9月15日取得, https://www.urbalytics.jp
「鳄鱼嘴」张到三成:东京都心3区二手公寓,卖方报价正在等一场必须发生的下修

「鳄鱼嘴」张到三成:东京都心3区二手公寓,卖方报价正在等一场必须发生的下修

挂牌价与成交价之间约三成的裂口,只能靠卖方低头来合拢——因为租金端根本没有跟涨。2026年9月2日,不动产事业策划人牧野知弘在接受采访时指出,东京都心3区(千代田、中央、港)的二手公寓价格,从2025年末起已经进入头打ち状态。这句话本身不算新闻,真正值得投资者停下来看的是他给出的那个数字:卖方的挂牌希望价与实际成交价之间,眼下横着约30%的落差。这个落差在日本业内有个形象的叫法——「鳄鱼嘴(ワニの口)」。成交价躺平不动,希望价却一路上扬,两条折线在图上越张越开。对任何一个持有都心资产、或者正准备进场的跨境投资者来说,这张嘴什么时候合拢、从哪一侧合拢,比「今年涨了几个点」重要得多。一、三成的裂口,是一道能算清楚的算术题牧野的说法有一个可以验算的锚点。日本业界普遍认为,被称作「双高薪家庭(パワーカップル)」的购买主力,在住房贷款可承受范围内能够买下的物件总价上限,大约是1.2亿至1.3亿日元。这基本就是成交价的天花板。把这个天花板往上加三成,卖方的希望价就落在1.7亿至1.8亿日元的区间。问题不在于这个价格贵不贵,而在于它在物理上超出了买方的贷款能力——不是不愿买,是批不下来。牧野特别提醒了一个容易被忽略的细节:这一轮媒体报道的「都心二手公寓挂牌价下跌」,跌的是卖方的希望价,不是成交价。连希望价都开始松动,说明卖方端已经绷不住了,这才是信号本身的分量所在。真正的观察坐标,是东日本不动产流通机构(東日本レインズ)公布的登记价格与成交价格这两条线。当两者的裂口宽到需要卖方主动向买方靠拢时,市场就已经不是在讨论「还能涨多少」,而是在讨论「谁先低头」。东京都心街景二、这一轮涨价的燃料,不是需求,是转售业者的资产负债表要理解为什么希望价能跑得这么远,得看清是谁在报价。牧野把矛头指向了中小不动产业者的转售行为,而这套玩法的经济逻辑相当直白。业者买下湾岸区域房龄15到20年的公寓,做一轮不算深的翻新,大约半年后重新挂牌出售。之所以从中介转向自持,是因为纯做中介只能拿3%的手续费;而在同比涨幅一度达到30%至40%的行情里,自己买下来再转手显然更划算。于是自营买入成了行业习惯,报价体系也就跟着业者的成本结构走,而不是跟着终端买家的支付能力走。这两条曲线在上涨期可以并行不悖,但一旦实需层跟不上,它们之间的距离就变成了库存。眼下卡住市场的正是这一点。牧野判断,业者从1.7亿日元的希望价往下让会直接做成亏损,所以近几个月宁可硬扛也不降价——这是一种由账面而非由需求决定的定价刚性,它拖住了下修,却也让下修在积累。港区芝浦一带的高层住宅群三、租金端给出了另一个答案:都心3区的实际水位判断这张嘴会往哪边合,最可靠的参照系不是挂牌价,而是租金。因为租金是这个市场里唯一由真实使用需求定价、且无法被转售业者的资产负债表拉高的变量。Urbalytics 平台数据显示,港区田町站圈的出租公寓坪单价,在过去四个季度里从1.71万日元/坪·月走到1.72万日元/坪·月,累计变动仅+0.58%,样本量从4件扩大到143件,趋势本身相当扎实。千代田区神保町站圈同期为−1.42%,中央区银座站圈的样本较薄(每季度6至12件,仅供参考),录得两个季度−26.02%。换句话说,在挂牌价同比涨了三四成的这段时间里,都心3区住宅租金的实际水位基本是横盘的,局部甚至在走弱。这就把「涨价是因为都心供不应求」这个叙事的地基抽掉了一大半。一棟收益物件(一棟収益物件)那一侧的读数更直接。田町站圈在售一栋楼的表面收益率(表面利回り)平均3.68%、中位数3.88%,平均售价7.30亿日元;银座站圈平均3.28%、中位数仅2.68%,平均售价11.38亿日元。这个收益率水平,在长期利率已经摸到3%的环境里,正负利差(イールドギャップ)几乎被压没了。Urbalytics 都心3区 賃料坪単価・一棟利回り分析Urbalytics 洞察 Urbalytics 内部数据的价值,正在于它拿的是实际在售与实际出租的记录,而不是行业协会的加权指数。当挂牌价与成交价打架时,把租金坪单价与一栋表面收益率这两条线拉出来对照,是唯一能绕开卖方叙事的验算路径——田町四个季度租金几乎零增长、一棟利回り却只有3.68%,这两个数字放在一起,就是对「都心还能再涨三成」最直接的反驳。四、利率这一脚,把最后的缓冲也抽走了价差可以靠时间消化,但只有在资金成本不动的前提下。而这个前提在2026年9月已经不成立了。同一天的报道显示,日本长期利率一度触及3%,是1996年以来的首次;背景是财政层面的担忧持续发酵。传导到零售端,2026年9月的住房贷款利率里,变动利率暂时按兵不动,但10年固定与Flat 35(フラット35)双双上调。这件事对市场的杀伤力,在于它改变的不是月供表,而是买家的心理账户。此前大量买家默认「反正走变动利率,利率这一项可以忽略不计」;一旦加息进入日常视野,同一个人对同一套房的支付意愿就会自动下修。牧野的判断是,业者在这几个月还能硬扛,但实需层已经明显跟不上,市场正处在转向下跌的一个局面上。在挂牌价高悬三成、租金零增长、利率抬头这三件事同时发生的时候,下修的方向其实没有悬念,只剩节奏问题。田町站月台五、下修会从哪里开始,又会传到哪里牧野明确表示,价格调整不会停在都心3区,也不会停在加上新宿、涩谷、文京的都心6区,而是会向外围扩散。这个扩散路径里,藏着两个方向相反的力,投资者需要分开看:其一,从都心6区被挤出来的一部分买家会转向6区之外,这股外溢需求会在一定程度上收紧周边区域的供需平衡,对外围价格形成支撑——现在千叶、神奈川、埼玉三县的独栋(戸建て)行情走强,正是这批「在东京实在住不下去」的人开始买郊外的直接结果。其二,但如果整体利率继续上行,会有更多买家从贷款审批线上掉下来,需求本身在收缩,这时候外溢支撑就未必顶得住——换句话说,外围区域拿到的是需求的转移,而不是需求的增加,这两者在利率上行期的抗跌性完全不同。对已经持有都心资产的投资者,眼下真正的风险不是账面浮盈缩水,而是流动性。当希望价与成交价差着三成时,挂牌数量并不等于可成交数量,退出周期会被显著拉长。风险提示 需要警惕的是把「挂牌价下跌」误读成「抄底窗口打开」。目前松动的是卖方的希望价,成交价并未同步走低,这意味着裂口正在从上方压缩,而不是从下方托起。在租金零增长、一棟利回り不到4%、长期利率摸到3%的组合下,靠资本利得(キャピタルゲイン)兑现的策略窗口已经关上,能撑住持有周期的只有现金流本身。六、结论:这张嘴会从上面合上把这几件事串起来,都心3区当下的处境其实相当清晰。挂牌价被转售业者的成本结构顶在高位,成交价被贷款能力锁在1.3亿日元一线,租金端四个季度基本零增长,而资金成本正在1996年以来的高位上继续抬头。四个变量里,只有挂牌价是可以移动的。所以「鳄鱼嘴」大概率会从上面合上——即由卖方主动下修,而不是由买方追高来填平。对买方而言,这意味着耐心本身就是一种收益;对持有方而言,则意味着退出计划应该按更长的周期重新排一遍。这个市场接下来会奖励那些愿意用租金和收益率去验算价格的人,而不是继续读挂牌价的人。如果你想在动手前,先把某个站圈的租金坪单价、一棟表面收益率与实际在售样本放在同一张图上比对,Urbalytics 的区域租金统计与收益率分布工具可以在几分钟内给出这个坐标系。#东京都心3区 #千代田区 #中央区 #港区 #二手公寓 #中古マンション #ワニの口 #成交价 #东日本レインズ #表面利回り #一棟収益物件 #住房贷款利率 #长期利率 #日本不动产 #UrbalyticsReferencesマネーポストWEB / Yahoo!ニュース, 2026, 【都心3区の中古マンション価格が「下落」へ】売り出し価格と成約価格の差の"ワニの口"が開いた!, https://news.yahoo.co.jp/articles/29a2cb024b69ca68cb52844173b81beec84365b5TBS NEWS DIG「news23」/ Yahoo!ニュース, 2026, 「アムラー」流行の1996年以来…長期金利が一時3%に 住宅ローンへの影響は?背景にある「財政懸念」, https://news.yahoo.co.jp/articles/513f4c4dc25477c62a1890363cf7e739b76216bfYahoo!ニュース, 2026, 9月の住宅ローン金利推移や動向は? 変動金利は据え置き、10年固定とフラット35は引き上げ!, https://news.yahoo.co.jp/articles/9d0f56636c8d51f8a90df238e29ff9a431fbc885公益財団法人 東日本不動産流通機構(東日本レインズ), 月例マーケットウォッチ, https://www.reins.or.jp/trend/牧野知弘『街間格差』中央公論新社(中公新書), 2025Urbalytics(内部データ:田町・神保町・銀座 各駅圏の賃貸マンション坪単価四半期推移、一棟ビル表面利回り分布、2026年9月2日時点), https://www.urbalytics.jp/
2881亿日元的窟窿:「みんなで大家さん」双牌照被吊销,暴露的是不特法的制度之洞

2881亿日元的窟窿:「みんなで大家さん」双牌照被吊销,暴露的是不特法的制度之洞

同日被两地吊销牌照的2881亿日元窟窿,暴露的不是成田那块地,而是不特法从未强制披露的几件事。2026年9月1日,大阪府与东京都在同一天,分别吊销了不动产小额化商品「大家一起当房东(みんなで大家さん)」运营方与销售方的事业许可。一个曾以年利7%招揽全国累计七万余人、募资超过2000亿日元的品牌,在两张牌照同时失效的那一刻,事实上走到了终点。对正在考虑日本不动产小额化商品、或者刚刚被「远程持有、不用管理、稳定7%」这类话术打动的跨境投资者来说,这件事值得逐层拆开看——因为真正的教训不在数字有多大,而在制度允许了什么。一、成田:一个被反复许诺、却始终没有动工的舞台要理解这起事件,得先回到成田。作为日本对外的空中门户,成田国际机场周边长期被视为「有故事可讲」的开发腹地:第三跑道与机场功能强化方案摆在桌面上,物流仓储需求随跨境电商水涨船高,土地价格却远低于东京都心。这套逻辑本身并不荒谬。Urbalytics 平台数据显示,成田站圈的一栋收益物件(一棟収益物件)在售样本中,表面收益率(表面利回り)中位数约10.0%,平均成交坪单价2026年第三季度约56.1万日元/坪,较2025年第三季度累计上涨8.68%——这是一个确实存在实物收益、也确实在缓慢升值的市场。问题在于,「シリーズ成田」这一系列产品所指向的「成田Gateway项目(成田ゲートウェイプロジェクト)」,并没有把这套逻辑变成建筑物。据楽待新闻编辑部现场记录,2024年2月与2026年8月两次拍摄的开发预定地几乎没有变化;而支撑整个构想的前提——与成田国际机场公司(NAA)的租地合约——已于2025年11月底到期,此后从未重新签订。换句话说,投资人买的是一个位于成田的故事,而不是位于成田的资产。成田国际机场航站楼二、9月1日:两个行政厅在同一天摘掉了两张牌这两张牌照的吊销,是按不同的问题、由不同的主管厅分别做出的。大阪府吊销的是运营方「都市綜研インベストファンド」的许可,东京都吊销的是销售方「みんなで大家さん販売」的许可。大阪府的处分理由有两条法条依据。其一是资本要件违反(不动产特定共同事业法第36条第2号):该公司2026年7月提交的2025年度事业报告书显示,资产负债表上的净资产为负2881亿日元,连资本金约29亿日元的九成(约26亿日元)都无法满足,直接不符合许可标准。其二是「情节特别严重」的违反(同法第36条第5号),这一条指向的不是财务,而是隐瞒本身,后文会具体展开。真正让「偿还」这两个字失去意义的,是资金的绝对量级。已过偿还期限却未返还的出资者累计7511人、约188亿日元;尚未到期的累计65269人、约1724亿日元;两项合计累计七万余人、约1913亿日元处于返还原资枯竭状态。而该公司2026年6月末的现金存款余额只有9241万日元,相当于上述合计金额的0.05%。大阪府据此认定,出资金的偿还处于「极其困难的状况」。即便把决算公告上记载的自有不动产时价314亿日元全部变现,与应返还出资金1885亿日元之间仍有1500亿日元以上的缺口——粗算下来,出资人最终能拿回的大约只有本金的16%。目前该公司资产已被多重查封,大阪市中央区的一块土地在2026年5月被下达了约120亿日元的假扣押命令。大阪市内的官厅街投资人买的是一个位于成田的故事,而不是位于成田的资产。三、制度的洞:不特法从未要求披露的那几件事如果只把这件事读成「一家公司造假」,就会错过更重要的部分。行政处分书里最刺眼的一段,恰恰说明了这套制度是怎么被合法地绕过去的。处分书认定,运营方在明知「みんなで大家さん成田13号」等产品的承租方并未支付租金的情况下,仍在合同成立前交付文件(契約成立前交付書面)上作出与事实不符的记载,继续销售并募集了6亿日元以上。更关键的是代表董事的动机认定:他判断公开租金迟延会「加剧声誉风险、对通过发债进行的大规模资金调达造成严重不良影响」,因此连公司内部都没有通知。结果是一线销售员在完全不知情的状态下继续办理销售手续。销售方这一侧的问题则是不作为——明知承租方未付租金却未加调查,交付并说明了会使投资人产生误认的文件,募集了14亿日元以上,且在2024年被指示处分之后仍重复同一违反行为。那么,为什么这套东西能一路走到牌照被吊销才停下?答案在于不特法本身并没有强制要求披露以下几件事:其一,预想收益率的计算依据无须公开,也就是说「年利7%」这个数字从哪里来,运营方在法律上没有义务向投资人证明。其二,对象不动产价格的妥当性无须第三方验证,一块地值多少钱,可以由发行方自己说了算。其三,出资金用途无须披露,投资人交的钱是买了资产、还是补了上一期的分配金,从文件上看不出来。其四,关联方交易(利害関係人取引)的妥当性无须披露。本案中母公司「都市綜研インベストバンク」主导的海外「附保险债券」发行,第一批2.5亿美元的承销方就是该公司自己——这是关联方交易的教科书式样本,而这笔计划在2025年10月完成的发行,最终并未完成。其五,开发型商品的资金计划无须披露,于是「土地租约已经到期」这种致命信息,可以一直留在投资人的视野之外。成田机场周边尚未开发的土地风险提示 小额化商品的风险从来不在「收益率写了多少」,而在你无法验证这个收益率。当预想收益率的算法、对象资产的估值、资金的实际用途、关联方交易的定价全都不在强制披露范围内时,投资人手里的「7%」本质上是一句承诺,而不是一项可核查的事实。把年利数字当作风险指标来读,方向从一开始就错了。四、投资人视角:纸面上的7%,与实物上的10%回到最实用的问题:一个想要在日本获得稳定现金流的投资者,应该从这件事里带走什么?最直接的一条是收益率的坐标系。Urbalytics 平台数据显示,同样在成田站圈,61件一栋收益物件在售样本的表面收益率中位数为10.0%、平均10.52%,区间从最低4.0%一直分布到最高32.1%;平均售价约5666万日元,对应平均年租金收入约484万日元。也就是说,在这个由实物、租约与登记簿构成的市场里,10%左右才是中位水平,7%甚至算不上有吸引力。当一个无须披露算法的纸面产品,报出的数字低于同区实物资产的中位数时,这个价格里定的其实不是收益,而是「省心」。租金端同样值得校准。Urbalytics 的租赁统计显示,成田站圈一栋物件的平均月租约32.3万日元、平均面积约200.9平方米,每平方米租金中位数约0.266万日元;近几个季度的单价走势偏弱,但因个别季度样本仅两件,只能作为参考值看待,不宜直接当作趋势结论。成田站圈 一栋收益物件的收益率分布与坪单价推移Urbalytics 洞察 Urbalytics 的内部数据之所以能作为这类判断的依据,是因为它不是问卷或体感,而是把实际在售与成交的物件样本、租赁登记记录逐条归集后算出的分布:61件在售样本的收益率区间、22件租赁样本的单价中位数,每一个数字背后都能回溯到具体地址与物件明细。也正因为样本量被明确标注,读者可以自行判断哪些季度只是参考值、哪些才构成趋势——这恰恰是小额化商品的「预想收益率」做不到的事。结语:把「7%」换成三个可以自己查的动作这起事件不会因为两张牌照被吊销而结束。全国约2500名出资者正就总额约232亿日元提起集体诉讼,大阪地方法院已在三起判决中判令返还合计约8亿日元;运营方几乎不争返还义务本身,只以资金周转为由请求分期。接下来的焦点,是运营方与母公司会不会走向破产、民事再生或特别清算。制度层面也不会一直停在原地。当一个累计募资2000亿日元规模的产品,能在监管框架内合法地不披露收益率依据、资产估值与关联方交易,修法压力只是时间问题。可以预期,预想收益率的根据说明义务与关联方交易披露,会成为下一轮不特法讨论的核心。但对投资人而言,等制度改到位并不是一个策略。在此之前,能立刻做、也最有效的自卫只有三件:每年查一次运营方的决算公告,确认净资产而不是只看分配记录;索取预想收益率的计算依据与对象不动产的时价资料,拿不到就当作红旗;确认关联方交易的结构,尤其是「自己承销自己」这类安排。这三件事都不好玩,但它们是最后一道防波堤。如果你希望在动手之前,先用实际在售样本与租赁记录把某个区域的收益率与租金水位看清楚,Urbalytics 的区域收益率与租金统计工具可以在几分钟内给出这个坐标系。#みんなで大家さん #不动产特定共同事业法 #不特法 #成田 #千叶投资 #东京都 #大阪府 #行政处分 #不动产小额化 #不动产众筹 #投资风险 #日本不动产 #表面利回り #尽职调查 #UrbalyticsReferences楽待新聞, 2026, 「みんなで大家さん」大阪府と東京都が許可取り消し…債務超過2881億円, https://www.rakumachi.jp/news/column/405953読売新聞オンライン, 2026, 「みんなで大家さん」関連2社、大阪府と東京都が事業許可取り消し…運用会社は出資者への償還が困難な状況, https://www.yomiuri.co.jp/national/20260901-GYT1T00331/朝日新聞, 2026, 「みんなで大家さん」販売・運用2社、都と大阪府が事業許可取り消し, https://news.yahoo.co.jp/articles/d650263d28e9d711ec55a097a825762826aefc43毎日新聞, 2026, 「みんなで大家さん」 大阪府が運営会社の事業許可を取り消し, https://news.yahoo.co.jp/articles/b0be1477cdf9b1fca7b10dd50fc2de44e6d40bc2関西テレビ, 2026, 不動産ファンド「みんなで大家さん」事実上の事業終了へ 債務超過や返還約束を果たさず, https://news.yahoo.co.jp/articles/da595b32e1690211ccf72874b8c05049d77795a6e-Gov 法令検索, 不動産特定共同事業法, https://laws.e-gov.go.jp/law/406AC0000000077Urbalytics(内部データ:成田駅圏 一棟収益物件 表面利回り・坪単価・賃料統計、2026年9月1日時点), https://www.urbalytics.jp/
03-4566-3208联系我们