山手線の駅別 一棟収益物件の利回りと坪単価【2026年9月】東側と西側で約45bpsの差
譚 深(宅地建物取引士)創業者
約11分で読めます
山手線の内側や駅前で一棟アパート・一棟ビルを探していると、「駅ごとに利回りはどれくらい違うのか」「東側と西側でどちらが割安か」という疑問がよく出てきます。物件ごとの表面利回りは掲載情報で見られますが、駅単位の水準を並べて比べた資料は多くありません。
この記事では、Urbalytics が収集した売出データから、山手線30駅のうちデータが十分にある駅の一棟収益物件の表面利回り(期待利回り)と建物坪単価を、2026年9月時点で一覧にしました。数字はすべて売出価格(売り手の希望価格)にもとづくもので、成約価格ではない点にご注意ください。
この記事のポイント
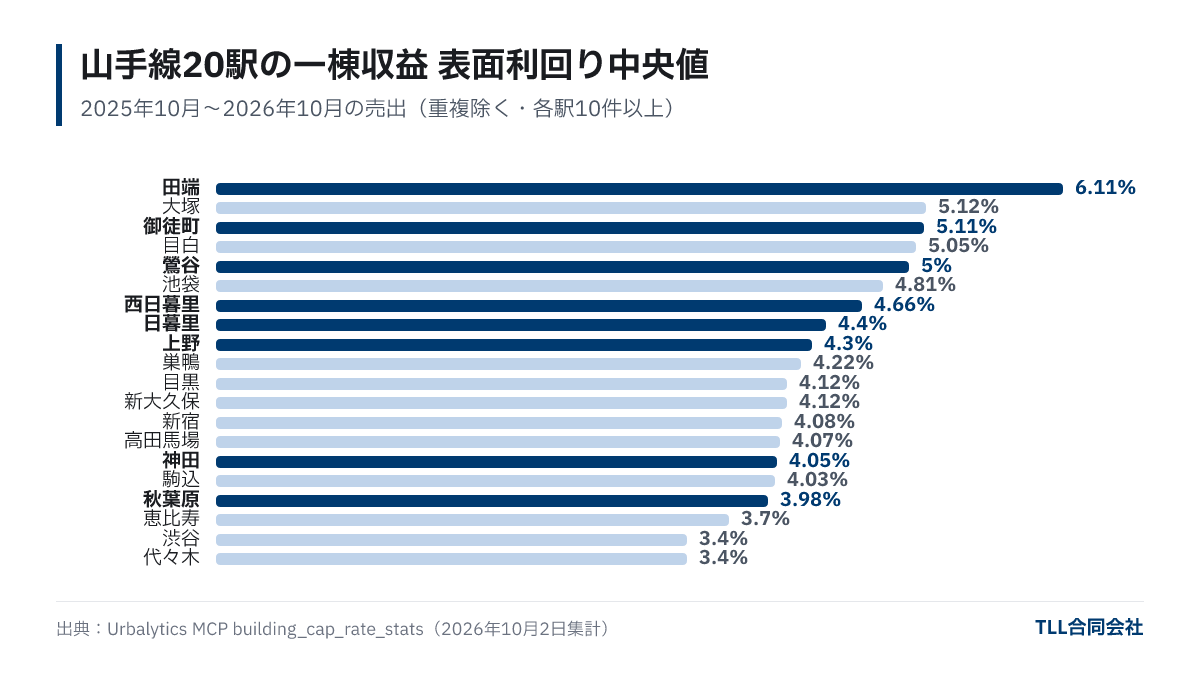
- 2025年10月〜2026年10月に売出・価格変更のあった一棟収益物件のうち、10件以上ある山手線20駅の表面利回り中央値は3.40%(渋谷・代々木)〜6.11%(田端)でした(Urbalytics 売出データ、重複掲載を除く)。
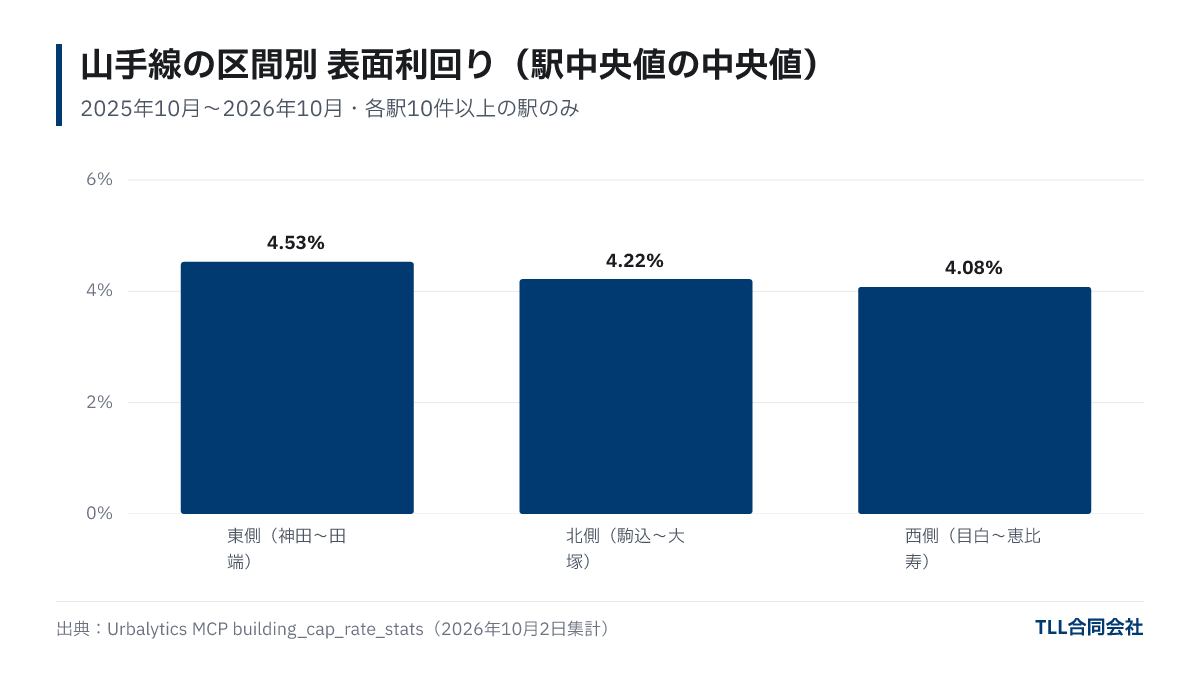
- 神田〜田端の東側8駅の中央値は4.53%、目白〜恵比寿の西側8駅は4.08%で、東側が約45bps高い水準です。
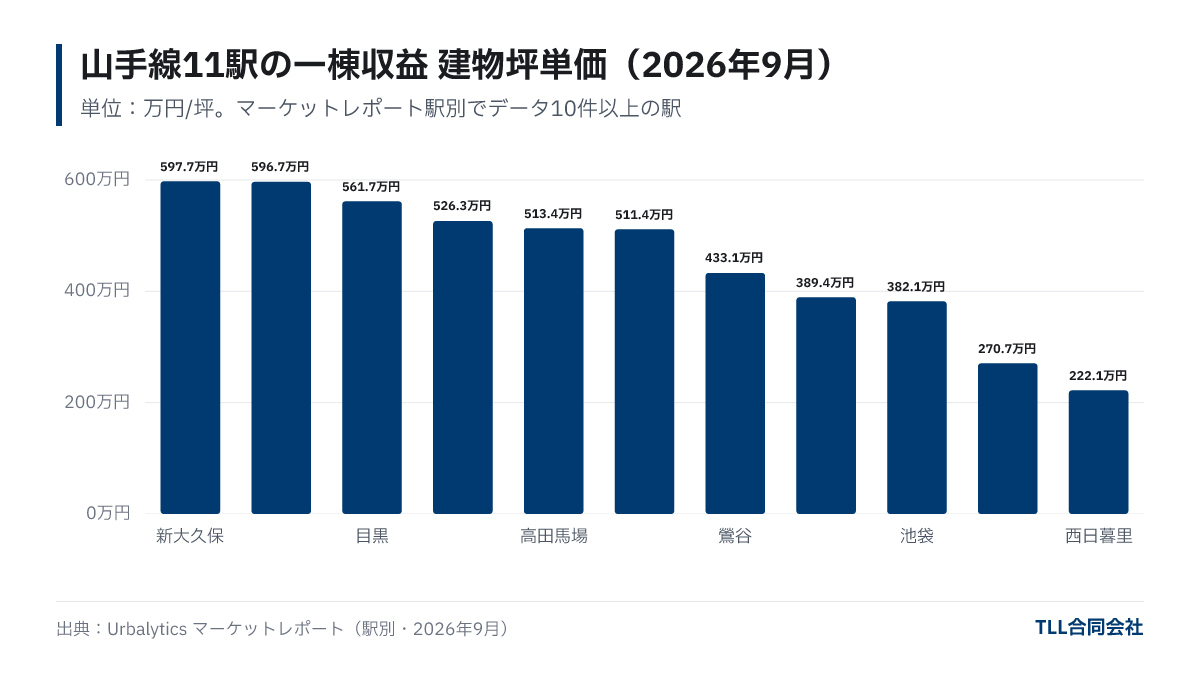
- 2026年9月の建物坪単価は、データ10件以上の11駅で222.1万円/坪(西日暮里)〜597.7万円/坪(新大久保)と約2.7倍の開きがありました(Urbalytics マーケットレポート駅別)。
山手線の駅別 一棟収益物件の表面利回り一覧
過去12か月の売出データで見ると、山手線20駅の表面利回りの中央値は3%台半ばから6%強に分布しています。月ごとの件数は駅によって数件しかないため、ここでは2025年10月2日〜2026年10月2日に掲載または価格変更があった物件をまとめて集計し、件数が10件以上の駅だけを載せました。
| 駅 | 件数 | 表面利回り中央値 | 中央の5割の範囲(P25〜P75) |
|---|---|---|---|
| 田端 | 20 | 6.11% | 5.09〜6.66% |
| 大塚 | 34 | 5.12% | 4.07〜7.58% |
| 御徒町 | 11 | 5.11% | 4.20〜7.76% |
| 目白 | 10 | 5.05% | 3.95〜5.38% |
| 鶯谷 | 20 | 5.00% | 4.41〜6.38% |
| 池袋 | 75 | 4.81% | 3.97〜5.56% |
| 西日暮里 | 22 | 4.66% | 4.22〜7.66% |
| 日暮里 | 23 | 4.40% | 3.92〜5.50% |
| 上野 | 16 | 4.30% | 3.51〜6.55% |
| 巣鴨 | 18 | 4.22% | 3.82〜4.69% |
| 目黒 | 29 | 4.12% | 3.60〜4.80% |
| 新大久保 | 22 | 4.12% | 3.40〜4.54% |
| 新宿 | 16 | 4.08% | 3.60〜5.18% |
| 高田馬場 | 41 | 4.07% | 3.94〜5.00% |
| 神田 | 12 | 4.05% | 3.63〜5.47% |
| 駒込 | 25 | 4.03% | 3.80〜4.62% |
| 秋葉原 | 26 | 3.98% | 3.20〜4.77% |
| 恵比寿 | 25 | 3.70% | 3.20〜3.90% |
| 渋谷 | 21 | 3.40% | 3.11〜3.99% |
| 代々木 | 13 | 3.40% | 3.24〜4.79% |
出典:Urbalytics 売出データ(building_cap_rate_stats)。対象は最寄駅がその駅と記載された一棟収益物件のうち、2025年10月2日〜2026年10月2日に掲載・価格変更のあったもの。複数サイトの重複掲載は1件にまとめ、利回り1%未満・25%超は除外。表面利回り=掲載の年間収入÷売出価格。集計日:2026年10月2日。
件数が10件に満たなかった10駅(五反田8件、原宿8件、新橋7件、大崎6件、田町3件、高輪ゲートウェイ3件、東京2件、品川2件、浜松町2件、有楽町0件)は表から外しています。品川〜新橋の南東側は駅前がオフィス・商業地で、一棟アパートや小型の一棟ビルの売出自体が少ないためです。高輪ゲートウェイの3件は同じ建物の掲載がくり返し出たもので、中央値が11%台と極端な値になるため参考にもしていません。20駅のうち10〜20件台の駅は、1件の増減で中央値が動く小さなサンプルです。
2026年9月の駅別 表面利回りと建物坪単価
月単位の最新値は、Urbalytics の公開マーケットレポート(駅別)で確認できます。2026年9月にデータが10件以上あった山手線の駅は11駅で、表面利回りは3.52%(目黒)〜5.50%(鶯谷)、建物坪単価は222.1万円/坪〜597.7万円/坪でした。
| 駅 | 件数 | 表面利回り | 東京都平均(5.00%)との差 | 建物坪単価 |
|---|---|---|---|---|
| 鶯谷 | 12 | 5.50% | +50bps | 433.1万円 |
| 西日暮里 | 13 | 5.08% | +8bps | 222.1万円 |
| 池袋 | 39 | 4.81% | −19bps | 382.1万円 |
| 日暮里 | 14 | 4.80% | −20bps | 270.7万円 |
| 秋葉原 | 16 | 4.56% | −44bps | 526.3万円 |
| 新大久保 | 11 | 4.54% | −46bps | 597.7万円 |
| 上野 | 10 | 4.38% | −62bps | 511.4万円 |
| 駒込 | 12 | 4.19% | −81bps | 389.4万円 |
| 高田馬場 | 11 | 4.04% | −96bps | 513.4万円 |
| 恵比寿 | 12 | 3.61% | −139bps | 596.7万円 |
| 目黒 | 10 | 3.52% | −148bps | 561.7万円 |
出典:Urbalytics マーケットレポート(駅別・東京都、2026年9月集計分)。駅名から各駅の一棟収益ページへ移動できます。件数は売出中・成約を含む売出情報の件数で、成約件数ではありません。表面利回り・建物坪単価(売出価格÷建物面積)は中央値。データ10件以上の月のみ公開。確認日:2026年10月2日。
建物坪単価は「同じ延床あたりいくらで売りに出ているか」を示す数字です。新大久保・恵比寿・目黒が500万円/坪台後半で、西日暮里・日暮里は200万円/坪台でした。どの駅も10〜39件の小さなサンプルで、月ごとに入れ替わる物件の構成(築年数・構造・広さ)で大きく動きます。たとえば日暮里は8月の482.6万円/坪から9月は270.7万円/坪に下がっていますが、これは売りに出ている物件の顔ぶれが変わった影響が大きいと考えられます。
山手線の東側と西側で利回りはどれだけ違うか

12か月データで駅の中央値をまとめると、東側(神田〜田端)が4.53%、北側(駒込〜大塚)が4.22%、西側(目白〜恵比寿)が4.08%でした。南側(目黒〜浜松町)は件数10件以上が目黒1駅しかないため、区間としての比較からは外しています。
| 区間 | 対象駅(件数10件以上) | 駅中央値の中央値 |
|---|---|---|
| 東側(神田〜田端) | 神田・秋葉原・御徒町・上野・鶯谷・日暮里・西日暮里・田端(8駅) | 4.53% |
| 北側(駒込〜大塚) | 駒込・巣鴨・大塚(3駅) | 4.22% |
| 西側(目白〜恵比寿) | 目白・池袋・高田馬場・新大久保・新宿・代々木・渋谷・恵比寿(8駅) | 4.08% |
出典:Urbalytics 売出データ(building_cap_rate_stats、2025年10月2日〜2026年10月2日、重複掲載を除く)をもとにTLLが集計。各駅の中央値を並べた中での中央値で、区間内の物件をまとめた中央値ではありません。集計日:2026年10月2日。
東側と西側の差は約45bps(0.45ポイント)です。2026年9月の月次データでも、東側の5駅(秋葉原・上野・鶯谷・日暮里・西日暮里)の中央値は4.80%、西側の4駅(恵比寿・高田馬場・新大久保・池袋)の中央値は4.29%で、同じ傾向が出ています。
差が出る理由として考えられるのは、次のような点です。いずれもデータから直接証明できるものではなく、傾向の読み方の一例です。
- 土地価格と賃料の比率:渋谷・恵比寿・代々木は土地の価格水準が高い一方、住宅の賃料は土地価格ほどには高くならないため、表面利回りが低く出やすくなります。
- 物件の構成:東側の台東区・荒川区・北区側では、築年数の古い木造・鉄骨のアパートや小型ビルの売出が多いとみられます。築古物件は価格が抑えられる分、利回りが高めに出やすくなります。
- 買い手の層:西側のブランド立地は、利回りより資産性を重視する買い手が多いとされ、低い利回りでも取引が成立しやすい市場です。
2026年5月〜9月に何が動いたか
駅別レポートで5か月続けてデータ10件以上だった池袋・駒込・高田馬場を見ると、池袋は表面利回りが4.47%(5月)→4.81%(9月)、建物坪単価が316.4万円/坪→382.1万円/坪と、どちらも上がりました。駒込は4.03%→4.19%、高田馬場は4.04%→4.04%でほぼ横ばいです(いずれも Urbalytics マーケットレポート駅別)。
利回りと坪単価が同時に上がるのは、一見すると矛盾します。考えられるのは、9月の池袋で賃料収入の高い商業系の一棟ビルの売出が増えた(物件構成の変化)か、売り手が価格を見直した物件が増えたことです。東京都全体では、2026年8月に一棟収益物件767件が値下げされ、下げ幅の中央値は−5.0%でした(Urbalytics 値下げウォッチ)。駅単位の数字は件数が少なく、一時的な構成の変化で動くため、1〜2か月の動きを相場の転換と読むのは早いと考えています。

オーナー・投資家が確認すべきこと
駅別の利回り相場は、物件を比べるときの「物差し」です。個別の物件を判断するときは、次の点をあわせて確認することをおすすめします。
- 表面利回りの中身:掲載の年間収入が満室想定か現況か。空室や管理費・修繕費を引いた実質利回りで比べると、表面利回りの差が縮むこともあります(表面利回りと実質利回りの違い)。
- 駅中央値との差:検討中の物件が駅の中央値より大きく高い場合は、築年数・再建築の可否・借地・違反建築など、利回りが高くなる理由がないかを確認します。
- 坪単価と総額の両方:坪単価が高い駅でも、建物が小さければ総額は抑えられます。融資の付き方は総額と積算評価で変わります。
- サンプルの小ささ:10〜20件の中央値は1件で動きます。12か月データと月次データの両方を見て、同じ傾向が続いているかを確かめます。
- 出口の想定:西側の低い利回りで買う場合、売却時に同じ水準で買い手がつくかを想定しておきます(利回りと金利のスプレッドで読む市況)。
TLLでは、山手線沿線を含む東京の一棟収益物件を取り扱っています。会員ページ(無料登録)で取扱物件と新着情報を確認でき、購入サポートでは、駅の相場と比べて個別物件の利回りが妥当かどうかの確認もお手伝いしています。物件選びの基本は収益物件の選び方もご覧ください。
よくある質問
Q. 山手線で一棟収益物件の利回りが高いのはどの駅ですか?
2025年10月〜2026年10月の売出データ(各駅10件以上)では、田端6.11%、大塚5.12%、御徒町5.11%、目白5.05%、鶯谷5.00%の順でした。いずれも売出価格にもとづく表面利回りの中央値で、10〜30件程度の小さなサンプルです。
Q. 期待利回りと表面利回りは違うものですか?
Urbalytics のマーケットレポートでいう期待利回りは、年間収入÷売出価格で計算した表面利回りのことです。経費や空室を差し引いた実質利回りではありません。
Q. 品川や東京駅の利回りが載っていないのはなぜですか?
過去12か月の一棟収益物件の売出が品川2件、東京2件と少なく、中央値に意味がないためです。駅前がオフィス・商業地で、一棟アパートや小型ビルの売出が少ない駅は、隣の区のエリア別データで水準を確認する方法があります。
Q. 東側の駅の方が投資に向いているということですか?
利回りが高いことは、価格が賃料に対して相対的に低いことを示すだけで、投資の良し悪しを決めるものではありません。築年数・空室リスク・売却のしやすさを含めて物件ごとに判断する必要があります。
まとめ
- 山手線20駅(12か月で各10件以上)の一棟収益物件の表面利回り中央値は3.40〜6.11%で、田端・大塚・御徒町が高く、渋谷・代々木・恵比寿が低い水準でした。
- 東側(神田〜田端)は4.53%、西側(目白〜恵比寿)は4.08%で、約45bpsの差があります。
- 2026年9月の建物坪単価は11駅で222.1〜597.7万円/坪。月次の数字は物件構成の入れ替わりで大きく動くため、12か月データと合わせて見るのが安全です。
- 個別物件は、駅中央値との差の理由、実質利回り、出口の想定まで確認して判断しましょう。
アイキャッチ画像(イメージ):Photo: Md Samir Sayek / Unsplash
この記事について
- 執筆
- 譚 深(創業者)保有資格:宅地建物取引士・ビル経営管理士・米国認定バイヤーズエージェント
収益不動産の取得・再生・売却を、相場データと事業収支の両面から判断するTLLの創業者。 マッキンゼー・アンド・カンパニーで日本・大中華圏の金融機関や不動産デベロッパー向けの戦略・DX案件に携わり、アマゾンジャパンでは大規模ECプロダクトの設計を担当。金融・不動産とテクノロジーの経験を、TLLの投資判断と業務設計に活かしている。 TLLでは、収益物件の取得から再生、保有中の運用、売却までを統括。Urbalyticsの価格履歴や賃料・利回りデータを用い、売出価格と収益力の整合性、融資条件、修繕負担、出口を検討する。売却・保有継続・追加投資の選択肢を、前提条件をそろえて比較することを重視している。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。