東京の不動産はバブルか? 表面利回りと金利のスプレッドで読む2026年の市況と、オーナーが今確認すべきこと
羅 興开新規事業
約10分で読めます
「東京の不動産はバブルではないか」という質問を、売却を考えるオーナーからも購入を考える投資家からも受けることが増えました。2026年の地価公示では東京都区部の商業地が前年比13.8%上昇し(東京都、令和8年1月1日時点)、一方で日銀は2026年9月に政策金利を1.25%程度へ引き上げています。
バブルかどうかを価格の上昇率だけで判断すると、議論は印象論になりがちです。この記事では、収益不動産の価格が賃料と金利でどこまで説明できるかという観点から、Urbalytics の売出データにある表面利回りと、日銀の政策金利・財務省の10年国債利回りを同じ表に並べて整理します。将来の価格を予想する記事ではありません。いまの数字から何が言えて、何が言えないかを確認するための記事です。
この記事のポイント
- 東京都の一棟収益物件の表面利回り(売出ベース・件数加重平均)は、2022年12月の5.93%から2026年9月には5.00%へ93bps低下しました(Urbalytics マーケットレポート)。
- 同じ期間に10年国債利回りは0.454%から3.057%へ上昇し(財務省、各月末)、表面利回りと長期金利の差は約5.5ポイントから約1.9ポイントまで縮小しました。
- 2026年9月時点で中央区の表面利回りは2.77%、港区は3.20%と、長期金利とほぼ同じ水準です。一方、練馬区・足立区・葛飾区は5.5%前後で、区による差が大きくなっています。
結論:1990年前後とは条件が違うが、金利に対する余裕は縮んでいる
現時点の数字で言えるのは、東京全体で見ると収益物件の表面利回りはまだ長期金利を上回っており、価格が賃料収入でまったく説明できない状態ではない、ということです。ただし、その差は3年余りで約3分の1に縮んでいます。また都心の一部では、表面利回りが長期金利と並ぶところまで下がっています。
バブルかどうかは、後から振り返って初めて判定できる面があります。オーナーにとって大事なのは呼び名よりも、自分の物件の利回りと借入金利の差がどれだけあるか、金利がさらに上がったときに耐えられるかを確認しておくことです。

表面利回りと金利の推移(2022年12月〜2026年9月)
収益不動産の価格は、おおまかには「年間賃料 ÷ 利回り」で決まります(収益還元法)。投資家が求める利回りは、安全資産である国債の利回りに、不動産のリスクに見合う上乗せを加えた水準になるのが一般的です。そのため、表面利回りと長期金利の差(スプレッド)を見ると、価格に対して賃料と金利がどの程度バランスしているかが分かります。
| 時点 | 表面利回り(東京都・一棟収益) | 日銀の政策金利 | 10年国債利回り | 利回り − 長期金利 |
|---|---|---|---|---|
| 1990年9月 | 当社データなし | 6.0%(公定歩合) | 8.105% | — |
| 2022年12月 | 5.93% | −0.1% | 0.454% | 5.48pt |
| 2023年12月 | 5.39% | −0.1% | 0.647% | 4.74pt |
| 2024年12月 | 5.09% | 0.25% | 1.111% | 3.98pt |
| 2025年9月 | 5.16% | 0.5% | 1.662% | 3.50pt |
| 2025年12月 | 5.15% | 0.75% | 2.066% | 3.08pt |
| 2026年9月 | 5.00% | 1.25% | 3.057% | 1.94pt |
出典:表面利回りは Urbalytics マーケットレポート(東京都) の一棟収益物件の東京都平均(売出物件の年間収入 ÷ 売出価格。データ3件以上のエリアを件数で加重平均した値で、成約価格ではありません。2026年9月は2,394件)。政策金利は日本銀行の金融政策決定会合の決定に基づく各時点の誘導目標(2024年3月まではマイナス金利政策、1990年は公定歩合)。10年国債利回りは財務省「国債金利情報」の各月末値。集計日:2026年10月2日。
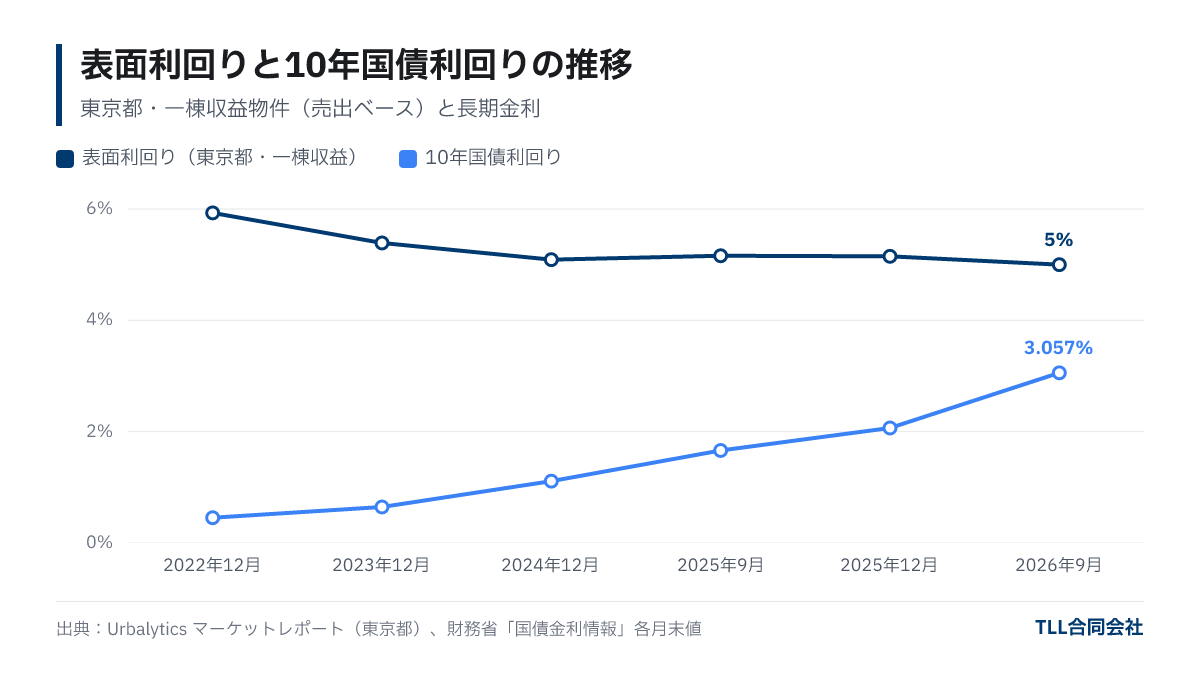
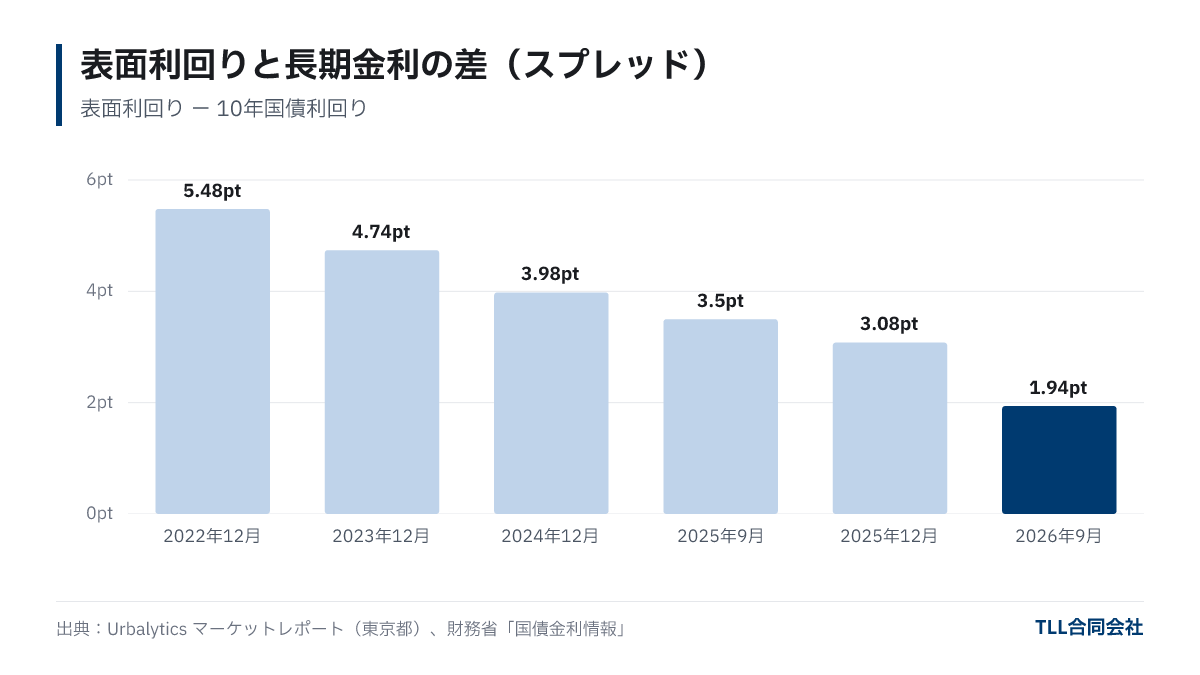
表から読み取れることは3つです。第一に、表面利回りの低下は93bpsで、価格が賃料以上のペースで上がってきたことを示しています。第二に、金利側の上昇はそれよりはるかに大きく、10年国債利回りは約2.6ポイント上がりました。第三に、その結果スプレッドは5.48ポイントから1.94ポイントへ縮みました。つまり、利回りがまだ金利に追いついておらず、金利上昇が価格にまだ十分に反映されていない可能性があります。
区によって差が大きい:都心は利回りが長期金利に接近
東京都平均の5.00%は、区ごとの大きなばらつきを平均した数字です。2026年9月の区別の値を、同月末の10年国債利回り3.057%と比べると次のようになります。
| 区 | 表面利回り(2026年9月) | データ件数 | 10年国債利回りとの差 |
|---|---|---|---|
| 中央区 | 2.77% | 33件 | −0.29pt |
| 港区 | 3.20% | 43件 | +0.14pt |
| 千代田区 | 3.45% | 38件 | +0.39pt |
| 渋谷区 | 3.53% | 56件 | +0.47pt |
| 世田谷区 | 4.34% | 138件 | +1.28pt |
| 足立区 | 5.50% | 117件 | +2.44pt |
| 練馬区 | 5.58% | 110件 | +2.52pt |
| 葛飾区 | 5.63% | 94件 | +2.57pt |
出典:Urbalytics マーケットレポート 区別・一棟収益物件の表面利回り(売出ベースの中央値、2026年9月)。10年国債利回りは財務省、2026年9月30日。データ件数が30件台の区は1件の増減で値が動きやすい点にご注意ください。集計日:2026年10月2日。
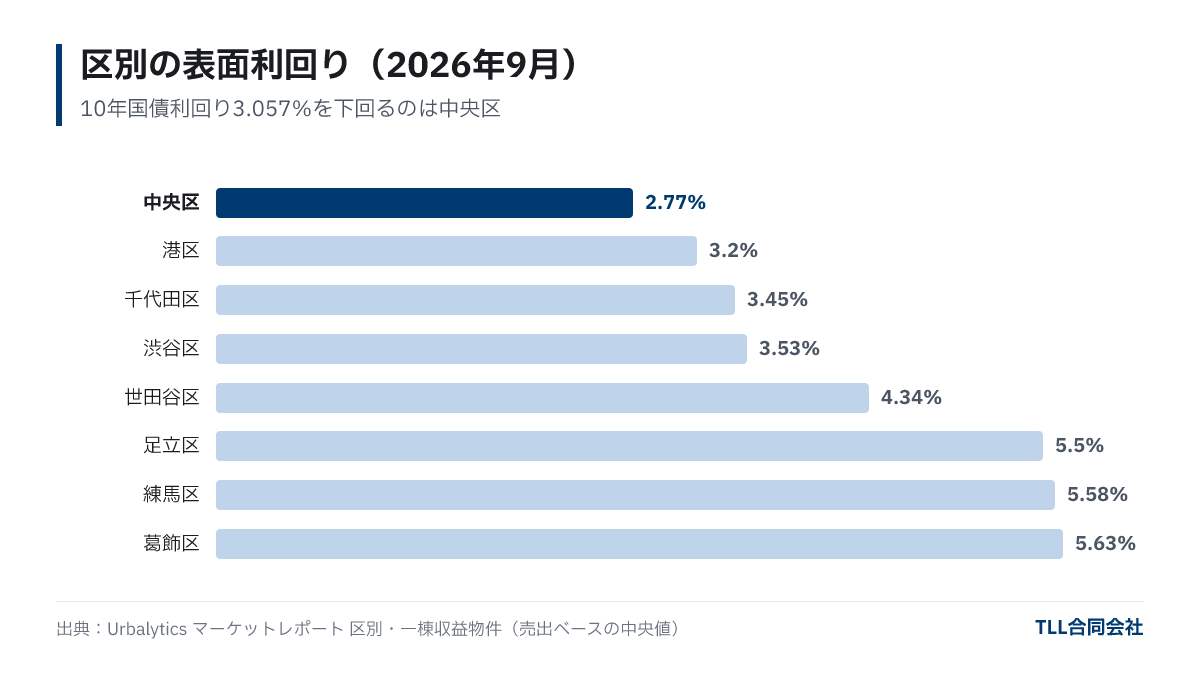
都心3区と渋谷区では、表面利回りと国債利回りの差が0.5ポイント未満で、中央区では国債を下回っています。経費や空室を差し引いた実質利回りは表面利回りより低くなるため、これらのエリアの価格は、賃料収入だけでなく、資産保全の需要や将来の値上がりへの期待、低い資金調達コストなど、賃料以外の要因にも支えられている面があると考えられます。
上がり方にも差があります。世田谷区の一棟収益物件は、2022年12月から2026年9月にかけて建物坪単価が245.3万円/坪から374.5万円/坪へ52.7%上昇し、表面利回りは5.30%から4.34%へ96bps低下しました。練馬区では同じ期間に建物坪単価が5.2%の上昇にとどまり、利回りの低下も41bpsでした(いずれも 世田谷区・練馬区 のマーケットレポート)。「東京の不動産」とひとくくりにせず、エリアごとに見る必要があります。
1990年前後との違い①:賃料の裏付けがあるか
1990年前後のいわゆるバブル期と比べるとき、最も大きな違いは金利の水準です。財務省の国債金利情報によると、10年国債利回りは1990年9月末に8.105%、同年12月末でも6.619%でした。当時の収益不動産の利回りを当社は同じ基準で集計していないため直接の比較はできませんが、長期金利が6〜8%台という環境では、賃料収入で借入金利をまかなうことは難しく、値上がりを前提にした取引が広がっていたと指摘されています。
2026年9月時点では、東京都平均の表面利回り5.00%が長期金利3.057%を上回っており、平均的な物件では賃料が価格の裏付けになっています。この点は1990年前後とは異なります。ただし前章のとおり、都心の一部ではすでに利回りと金利がほぼ並んでおり、「賃料の裏付けがある」とは言い切れないエリアもあります。

1990年前後との違い②:融資姿勢と金利の上がり方
1990年前後は、融資の蛇口が急に締まった時期でした。日本銀行は公定歩合を1989年5月から段階的に引き上げ、1990年8月30日に6.0%としました。同じ1990年3月には、大蔵省が不動産向け融資の伸びを総貸出の伸び以下に抑える、いわゆる総量規制を通達しています。金利の急上昇と融資の量的な制限が同時に起きたことが、その後の価格下落を大きくしたとされます。
今回は、2024年3月のマイナス金利解除から2026年9月の1.25%まで、政策金利が約2年半をかけて1.35ポイント上がりました。公定歩合が約15か月で2.5%から6.0%へ3.5ポイント上がった1989〜1990年と比べると、上げ幅もペースも緩やかです。融資の量を一律に制限する規制も現時点ではありません。一方で、2018年に表面化した投資用不動産向けの不適切融資の問題以降、金融機関は自己資金や返済余力をより慎重に確認するようになったとされ、借りやすさの面では1980年代後半のような状況ではありません。
注意したいのは、変動金利で借りているオーナーにとっては、政策金利の引き上げが返済額に直接響く点です。借入1億円であれば、金利が1ポイント上がるだけで利息は年間約100万円増えます。仮に価格1億円・表面利回り5%(年間賃料500万円)の物件を全額借入で買っている場合、この増加分は家賃収入の2割に当たります。
オーナーが今確認すべきこと
市況の呼び名にかかわらず、次の5点を数字で確認しておくと、売る・持つ・買い増すの判断がしやすくなります。
- 自分の物件の利回りと借入金利の差:表面ではなく、経費と空室を差し引いた実質利回りで計算します。
- 金利が1〜2ポイント上がったときの収支:変動金利・固定期間終了後の金利で、返済後の手残りがプラスに保てるかを試算します。
- 賃料が相場に追いついているか:現行賃料と周辺の募集賃料の差を確認し、更新や入れ替えのときに改定できる余地を把握します。
- 借入の満期と借り換えの条件:満期や固定期間の終了が近い場合は、金利が高い時期に借り換えることになるかを確認します。
- いまの物件価格:同じエリアの利回り水準から、自分の物件がいくらで評価されるかを把握しておきます。査定額の決まり方は一棟アパートの査定額はどう決まる?で解説しています。
買い増しを検討している場合は、借入比率と金利上昇の関係を一棟投資で規模を拡大する考え方で整理しています。保有物件の現在の価格を知りたい場合は、無料査定で利回りと周辺データをもとにした評価をお出しします。

よくある質問
Q. 東京の不動産価格はこれから下がりますか?
将来の価格を断定することはできません。判断材料としては、表面利回りと長期金利の差がさらに縮むか、売出在庫が増えるかといった数字の変化を継続して見ることが役に立ちます。
Q. なぜ表面利回りと長期金利を比べるのですか?
投資家は国債のような安全資産の利回りに、不動産のリスク分を上乗せした利回りを求めるのが一般的だからです。両者の差が小さいほど、価格が賃料以外の要因に支えられている度合いが大きいと考えられます。
Q. 金利が上がると収益物件の価格はどうなりますか?
収益還元法では、求められる利回りが上がると、同じ賃料でも価格は下がる計算になります。一般に金利上昇は価格の下押し要因ですが、賃料の上昇がそれを相殺することもあるため、賃料の動きと合わせて見る必要があります。
Q. いまは売り時ですか?
売り時かどうかは、物件の利回り、借入の条件、保有を続けた場合の収支によって異なります。まず現在の評価額を把握し、保有を続けた場合の手残りと比べて判断することをおすすめします。
まとめ
- 東京都の一棟収益物件の表面利回りは5.00%(2026年9月、Urbalytics)で、10年国債利回り3.057%をまだ上回っており、平均では賃料が価格を裏付けています。
- ただし利回りと長期金利の差は2022年12月の5.48ポイントから1.94ポイントへ縮み、中央区(2.77%)・港区(3.20%)などでは利回りが金利とほぼ並んでいます。
- 1990年前後は長期金利が6〜8%台、公定歩合6.0%と総量規制が重なりました。今回は利上げのペースが緩やかで融資の量的規制もない一方、金融機関の審査は慎重になっています。
- オーナーは市況の呼び名より、実質利回りと借入金利の差、金利上昇時の収支、現在の評価額を数字で確認しておくことが大切です。
※表面利回りは売出物件の募集条件に基づく値で、成約価格・実際の収益ではありません。2026年4月の一棟収益物件は一部データ未取得のため、比較には用いていません。
アイキャッチ画像(イメージ):Photo: Ramses Cabello / Unsplash
この記事について
- 執筆
- 羅 興开(新規事業)
都市不動産開発とインフラ投資領域で 10 年以上の実績を持つ事業開発のスペシャリスト。Alibaba・Honeywell にて、中国大手国有交通事業者向けの大規模再開発プロジェクトおよびスマートビルディング・ソリューションの導入を統括。デューデリジェンス、土地取得、ストラクチャリングから竣工後のアセットマネジメントまで、開発バリューチェーン全般を熟知。TLL では新規事業開発と海外投資家向けプロジェクト組成をリードし、ホテル・レジデンス・複合開発案件を推進。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。