2026年9月山手线各站整栋收益物业回报率与单价对比
谭琛(宅地建物交易士)创始人
约9分钟读完
在寻找山手线内部及车站周边的整栋公寓或整栋写字楼时,经常会遇到“各站回报率相差多少”“东侧和西侧哪边更划算”的疑问。虽然我们可以从物业信息中看到单个物业的表面回报率,但将车站单元的整体水平排列比较的资料却并不多见。
本文基于Urbalytics收集的挂牌数据,汇总了山手线30个车站中数据较为充足的车站整栋收益物业的表面回报率(期望回报率)和建筑坪单价,截至2026年9月。所有数字均基于挂牌价(卖方期望价),非成交价,请注意。
本文重点
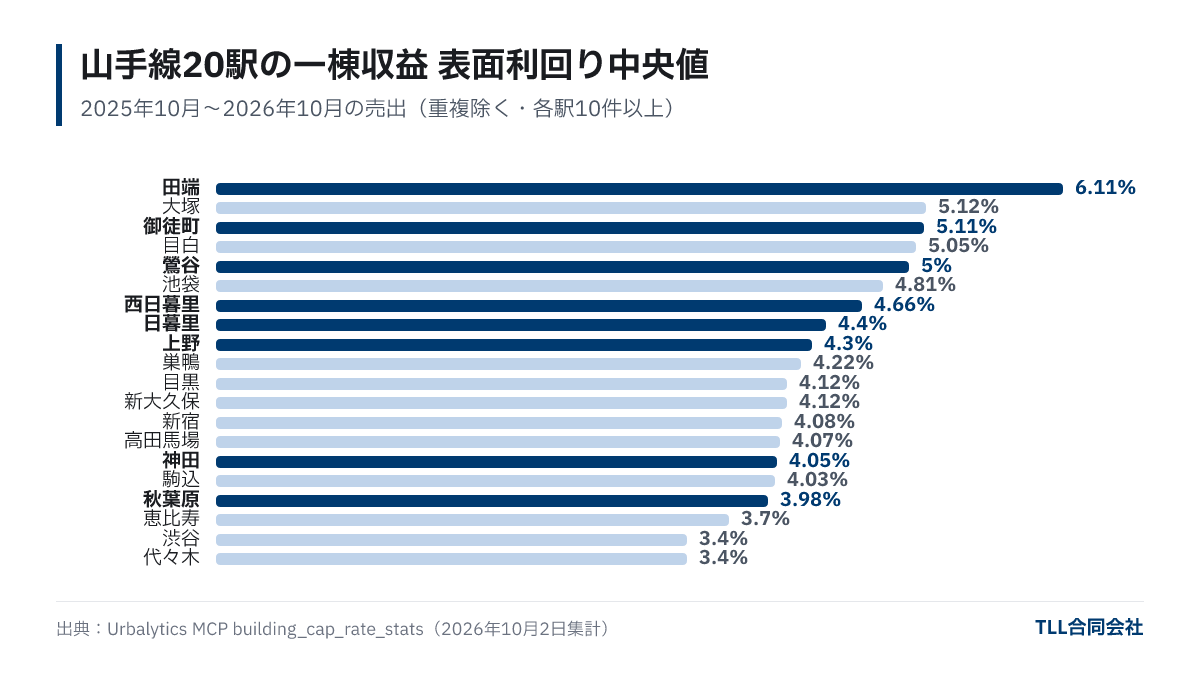
- 2025年10月至2026年10月期间挂牌或价格变动过的整栋收益物业中,山手线20个车站各有10件以上物业的表面回报率中位数在3.40%(涩谷・代代木)至6.11%(田端)之间(数据来源Urbalytics挂牌数据,剔除重复刊登)。
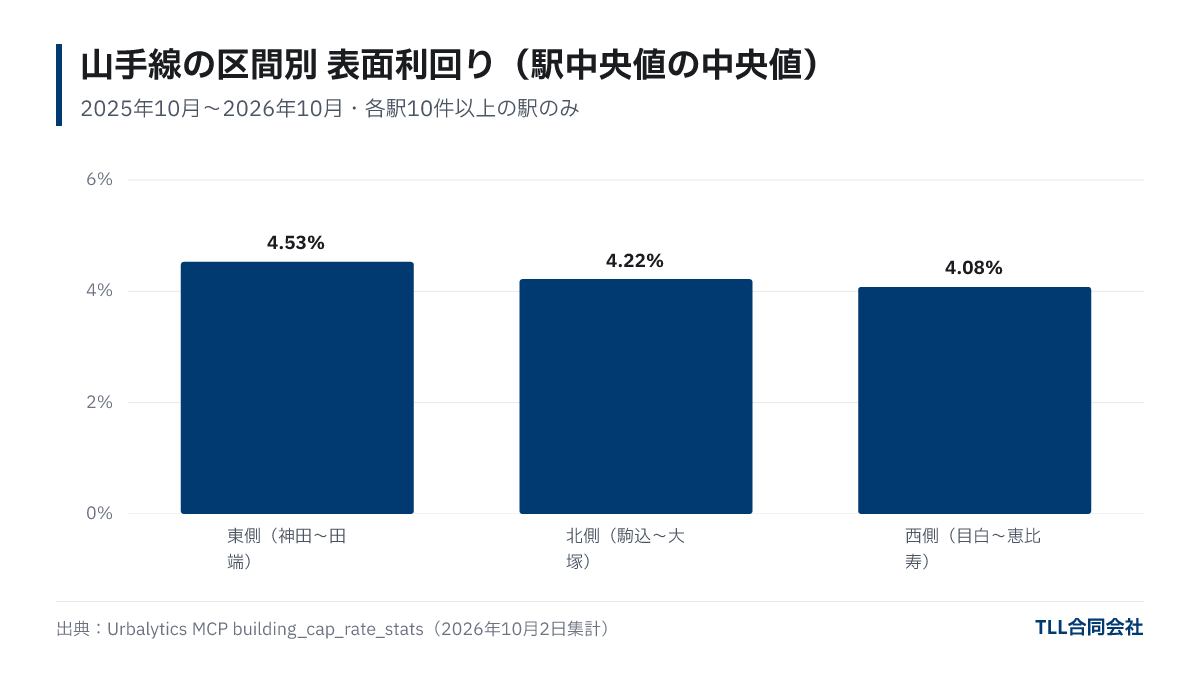
- 神田至田端的东侧8个车站中位数为4.53%,而目白至惠比寿的西侧8站则为4.08%,东侧整体高约45个基点。
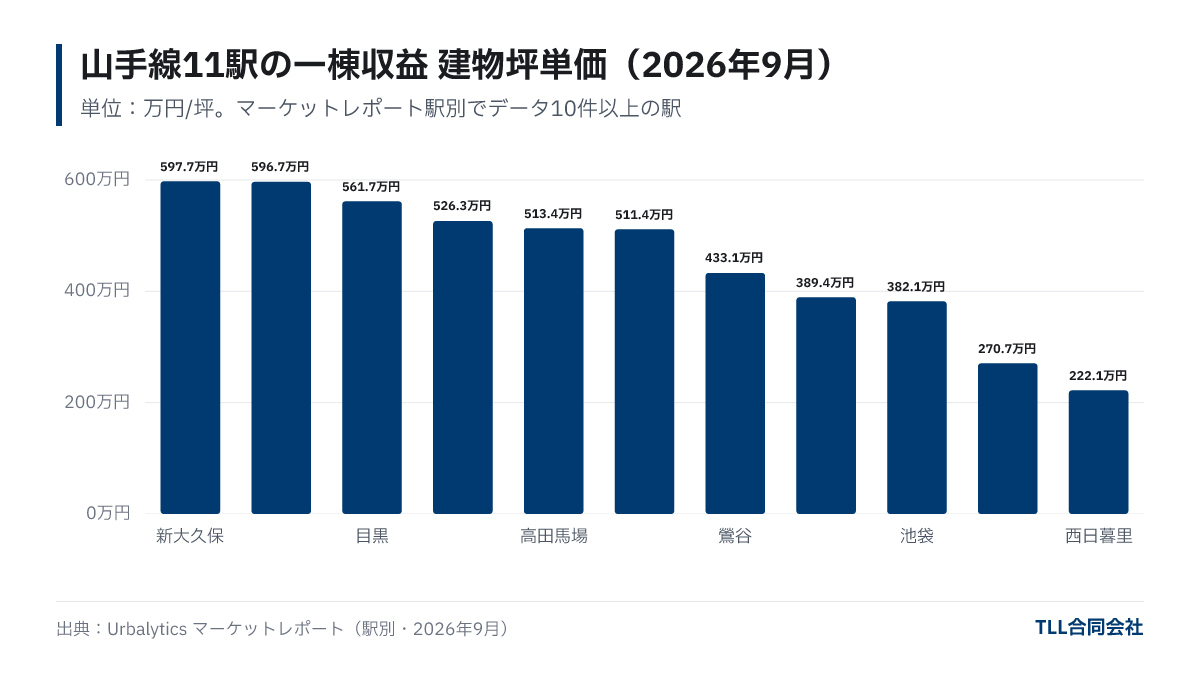
- 2026年9月建筑坪单价方面,数据充足的11个车站价格区间为222.1万日元/坪(西日暮里)至597.7万日元/坪(新大久保),相差约2.7倍(数据来源Urbalytics市场报告,车站别)。
山手线各站整栋收益物业表面回报率一览
从过去12个月的挂牌数据来看,山手线20个车站的表面回报率中位数分布于3%中段至6%上方。因单月挂牌数量有限,本文汇总了2025年10月2日至2026年10月2日有挂牌或价格变更的物业,仅列出了挂牌数量≥10件的车站数据。
| 车站 | 件数 | 表面回报率中位数 | 中间50%范围(P25〜P75) |
|---|---|---|---|
| 田端 | 20 | 6.11% | 5.09〜6.66% |
| 大塚 | 34 | 5.12% | 4.07〜7.58% |
| 御徒町 | 11 | 5.11% | 4.20〜7.76% |
| 目白 | 10 | 5.05% | 3.95〜5.38% |
| 鶯谷 | 20 | 5.00% | 4.41〜6.38% |
| 池袋 | 75 | 4.81% | 3.97〜5.56% |
| 西日暮里 | 22 | 4.66% | 4.22〜7.66% |
| 日暮里 | 23 | 4.40% | 3.92〜5.50% |
| 上野 | 16 | 4.30% | 3.51〜6.55% |
| 巢鸭 | 18 | 4.22% | 3.82〜4.69% |
| 目黑 | 29 | 4.12% | 3.60〜4.80% |
| 新大久保 | 22 | 4.12% | 3.40〜4.54% |
| 新宿 | 16 | 4.08% | 3.60〜5.18% |
| 高田马场 | 41 | 4.07% | 3.94〜5.00% |
| 神田 | 12 | 4.05% | 3.63〜5.47% |
| 驹込 | 25 | 4.03% | 3.80〜4.62% |
| 秋叶原 | 26 | 3.98% | 3.20〜4.77% |
| 惠比寿 | 25 | 3.70% | 3.20〜3.90% |
| 涩谷 | 21 | 3.40% | 3.11〜3.99% |
| 代代木 | 13 | 3.40% | 3.24〜4.79% |
来源:Urbalytics挂牌数据(building_cap_rate_stats)。对象为最寄车站标注为该站的整栋收益物业,数据涵盖2025年10月2日至2026年10月2日的挂牌及价格变动。剔除跨多个网站重复刊登,利回率低于1%及高于25%的异常值。表面回报率=挂牌的年收入÷挂牌价格。统计日期:2026年10月2日。
因挂牌数量不足10件的10个车站(五反田8件、原宿8件、新桥7件、大崎6件、田町3件、高轮门卫3件、东京2件、品川2件、滨松町2件、有乐町0件)未列入表中。品川至新桥区域偏东南,车站前多为办公及商业用地,整栋公寓或小型整栋写字楼挂牌较少。高轮门卫3件系同一栋建筑重复挂牌,导致中位数过高(11%台),不作参考。20个车站中,挂牌件数在10~20件的车站,中位数受单件影响较大,样本较小。
2026年9月各站表面回报率及建筑坪单价
月度最新数据可在Urbalytics公开的市场报告(车站别)中查看。2026年9月数据充足(≥10件)的11个山手线车站中,表面回报率介于3.52%(目黑)至5.50%(鶯谷),建筑坪单价介于222.1万日元/坪至597.7万日元/坪。
| 车站 | 件数 | 表面回报率 | 较东京都平均(5.00%)差异 | 建筑坪单价 |
|---|---|---|---|---|
| 鶯谷 | 12 | 5.50% | +50bps | 433.1万円 |
| 西日暮里 | 13 | 5.08% | +8bps | 222.1万円 |
| 池袋 | 39 | 4.81% | −19bps | 382.1万円 |
| 日暮里 | 14 | 4.80% | −20bps | 270.7万円 |
| 秋叶原 | 16 | 4.56% | −44bps | 526.3万円 |
| 新大久保 | 11 | 4.54% | −46bps | 597.7万円 |
| 上野 | 10 | 4.38% | −62bps | 511.4万円 |
| 驹込 | 12 | 4.19% | −81bps | 389.4万円 |
| 高田马场 | 11 | 4.04% | −96bps | 513.4万円 |
| 惠比寿 | 12 | 3.61% | −139bps | 596.7万円 |
| 目黑 | 10 | 3.52% | −148bps | 561.7万円 |
来源:Urbalytics市场报告(车站别·东京都,2026年9月统计)。点击车站名可跳转到对应车站的整栋收益物业页面。件数含挂牌及成约挂牌数据,非成交件数。表面回报率及建筑坪单价(挂牌价格÷建筑面积)均为中位数。仅公开数据≥10件的月份。确认日期:2026年10月2日。
建筑坪单价反映的是“单位建筑面积的挂牌价格”。新大久保、惠比寿、目黑单价均超过500万日元/坪,西日暮里、日暮里约200万。各站样本量10至39件不等,月度挂牌物业构成(建筑年代、结构、面积)波动较大。例如日暮里从8月的482.6万日元/坪降至9月的270.7万,主要因挂牌物业结构发生变化。
山手线东西侧回报率差异

基于12个月数据整理的车站中位数,中东侧(神田至田端)为4.53%,北侧(驹込至大塚)为4.22%,西侧(目白至惠比寿)为4.08%。南侧(目黑至滨松町)因只有目黑单站达到10件以上样本,不纳入区间比较。
| 区间 | 包含车站(件数≥10) | 站中位数的中位数 |
|---|---|---|
| 东侧(神田〜田端) | 神田、秋叶原、御徒町、上野、鶯谷、日暮里、西日暮里、田端(8站) | 4.53% |
| 北侧(驹込〜大塚) | 驹込、巢鸭、大塚(3站) | 4.22% |
| 西侧(目白〜惠比寿) | 目白、池袋、高田马场、新大久保、新宿、代代木、涩谷、惠比寿(8站) | 4.08% |
来源:Urbalytics挂牌数据(building_cap_rate_stats,2025年10月2日至2026年10月2日,剔除重复刊登)由TLL整理。此为各站中位数的中位数,非区间内所有物业数据集合的中位数。统计日期:2026年10月2日。
东侧与西侧差距约45个基点(0.45个百分点)。2026年9月月度数据同样体现出类似趋势:东侧5站(秋叶原、上野、鶯谷、日暮里、西日暮里)中位数为4.80%,西侧4站(惠比寿、高田马场、新大久保、池袋)为4.29%。
产生差异的可能原因包括(以下均为趋势分析,并非数据直接验证):
- 土地价格与租金比:涩谷、惠比寿、代代木等地虽土地价格较高,但住宅租金未同步提高,导致表面回报率偏低。
- 物业构成:东侧的台东区、荒川区、北区等地可能有较多较旧木造或钢骨公寓、小型写字楼挂牌,老旧物业价格较低,回报率相对较高。
- 买方类型:西侧品牌地段买方更注重资产价值,即便回报率较低,也易达成交易。
2026年5月至9月主要变化
从连续5个月挂牌件数均超10件的池袋、驹込、高田马场车站来看,池袋表面回报率由4.47%(5月)升至4.81%(9月),建筑坪单价由316.4万日元/坪升至382.1万日元/坪;驹込为4.03%→4.19%,高田马场保持4.04%不变(数据均摘自Urbalytics市场报告车站别)。
回报率和建筑坪单价同时上涨表面上似乎矛盾,可能原因包括:9月池袋增加了租金收入较高的商业系整栋写字楼挂牌(物业构成变化),或卖方调整了挂牌价整体上调。全东京都范围内,2026年8月有767件整栋收益物业降价,降价幅度中位数为−5.0%(Urbalytics降价监控)。单站数据量有限,短期波动多因样本构成变化,不宜将1~2个月变动视为市场趋势转折。

业主及投资者需确认事项
车站别回报率行情是比较物业的“尺子”。评估具体物业时,建议结合以下几点确认:
- 表面回报率的构成:挂牌的年收入是满租假设还是现况?若以扣除空置、管理费及修缮费后的实际净回报率比较,差距可能会缩小(参见表面回报率与实际回报率的区别)。
- 与车站中位数的差距:若拟投资物业明显高于车站中位数,应确认是否有因建筑年代、是否可重建、租赁土地或违法建筑等因素导致回报率偏高的合理理由。
- 坪单价与总价双重考量:即使车站坪单价较高,若建筑面积小,总价仍可控制。融资额度常依据总价及估算价值决定。
- 样本量较小的影响:10~20件样本,单件变动能显著影响中位数。建议同时参考12个月和月度数据,确认趋势一致性。
- 退出预估:若低回报率买入西侧物业,需考虑未来转售时是否能卖出类似水平(参见回报率与利率利差下的市场判断)。
TLL经营包括山手线沿线在内的东京整栋收益物业。会员页面(免费注册)可查看在售物业及最新信息,购买支持服务则协助客户对比车站行情,评估单个物业回报率合理性。物业选择基础请见收益物业选购指南。
常见问答
问:山手线哪个车站的整栋收益物业回报率最高?
2025年10月至2026年10月的挂牌数据(单站≥10件)显示,依次为田端6.11%、大塚5.12%、御徒町5.11%、目白5.05%、鶯谷5.00%。均为基于挂牌价的表面回报率中位数,样本规模为10至30件不等。
问:期望回报率和表面回报率有区别吗?
Urbalytics市场报告中的期望回报率即年收入÷挂牌价计算的表面回报率,并非扣除经费及空置后的实际净回报率。
问:为何品川和东京站的回报率未列出?
过去12个月内品川和东京站的整栋收益物业挂牌数量太少(各2件),中位数无统计意义。此类办公及商业地多的车站,整栋公寓或小型写字楼挂牌较少,可参考邻近行政区的区域数据了解行情。
问:东侧车站是否更适合投资?
回报率较高仅代表价格相对租金较低,不代表投资优劣。需综合物业建筑年代、空置风险及转售便利性等因素逐项评估。
总结
- 山手线20个车站(12个月内各≥10件)整栋收益物业表面回报率中位数为3.40%~6.11%,田端、大塚、御徒町较高,涩谷、代代木、惠比寿较低。
- 东侧(神田~田端)中位数为4.53%,西侧(目白~惠比寿)为4.08%,差约45个基点。
- 2026年9月建筑坪单价11站介于222.1万~597.7万日元/坪。月度数据受物业构成变化影响较大,建议结合12个月数据综合分析。
- 评估单个物业时,应确认与车站中位数差异原因、实际净回报率及未来退出预期。
封面图(示意图):照片:Md Samir Sayek / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。