譚 深

タン チェン

譚 深

創業者

収益不動産の取得・再生・売却を、相場データと事業収支の両面から判断するTLLの創業者。

プロフィール

マッキンゼー・アンド・カンパニーで日本・大中華圏の金融機関や不動産デベロッパー向けの戦略・DX案件に携わり、アマゾンジャパンでは大規模ECプロダクトの設計を担当。金融・不動産とテクノロジーの経験を、TLLの投資判断と業務設計に活かしている。 TLLでは、収益物件の取得から再生、保有中の運用、売却までを統括。Urbalyticsの価格履歴や賃料・利回りデータを用い、売出価格と収益力の整合性、融資条件、修繕負担、出口を検討する。売却・保有継続・追加投資の選択肢を、前提条件をそろえて比較することを重視している。

職歴・学歴

職歴

マッキンゼー・アンド・カンパニー

アマゾン

学歴

シンガポール国立大学 - コンピュータ工学

IEビジネススクール - MBA

資格

宅地建物取引士

ビル経営管理士

米国認定バイヤーズエージェント
TLLコラム

Urbalytics 執筆記事

一棟マンションの平均売出価格が直近一年で最高に、23区の利回りは5.01%へ低下:規模拡大か、評価上昇か

一棟マンションの平均売出価格が直近一年で最高に、23区の利回りは5.01%へ低下:規模拡大か、評価上昇か

健美家の10月データでは、東京23区の一棟マンションの平均売出価格が3億2,298万円となり、直近一年の最高値を更新した。ただし、価格に利回りを掛けて概算すると、一棟当たりの年間賃料も同じ期間に約14%増えており、評価上昇による部分ははるかに小さい。10月データ:区分は下落、一棟は最高値を更新健美家は2026年10月期の「収益物件 市場動向マンスリーレポート」を11月14日に公表した。同月に同サイトへ登録された住宅系収益物件を集計したもので、区分マンションと一棟マンションは逆方向に動いた。東京23区の区分マンションの平均価格は4,124万円で、前月比2.83%下落し、二か月連続の下落となった。一方、一棟マンションの平均価格は前月比9.17%、前年同月比19.82%上昇し、直近一年で最も高かった。一都三県の一棟マンションの平均価格は2億4,775万円で、前年同月比14.25%上昇した。首都圏も2億4,319万円と、直近一年の最高値を更新した。全国の一棟マンションの平均表面利回りは7.54%で、こちらも直近一年で最も高いが、主に地方の高利回り物件の影響を受けた数字である。23区の一棟マンションの平均利回りは5.01%で、一年前より0.24ポイント低下した。健美家の登録物件の平均値(2025年10月 → 2026年10月):23区の一棟マンション平均価格:2025年10月26,955万円 → 2026年10月32,298万円(前年同月比+19.82%)23区の一棟マンション表面利回り:5.25% → 5.01%(-0.24ポイント)一都三県の一棟マンション平均価格:21,684万円 → 24,775万円(前年同月比+14.25%)一都三県の一棟マンション表面利回り:6.37% → 6.21%(-0.16ポイント)23区の区分マンション平均価格:3,394万円 → 4,124万円(前年同月比+21.51%)23区の区分マンション表面利回り:5.20% → 5.13%(-0.07ポイント)出典:健美家「収益物件 市場動向マンスリーレポート」2026年10月期詳細レポート。イメージ写真(Photo: Hongwei FAN / Unsplash)平均価格の上昇は、どこまで建物の大型化によるものか平均売出価格は、その月に登録された物件の単純平均であり、どのような建物が売り出されたかによって結果が直接変わる。23区の一棟マンションの平均価格は、6月に前月比6.51%下落し、7月は7.36%上昇、10月にはさらに9.17%上昇した。市場全体の評価が数か月でこれほど上下するとは考えにくく、月ごとに売り出される建物の規模や立地に大きな違いがあると捉える方が合理的だ。一棟マンションの平均売出価格:23区の月次変動は一都三県より大幅に大きい(出典:健美家「収益物件 市場動向マンスリーレポート」2026年10月期)平均価格に平均利回りを掛けると、一棟当たりの年間賃料を概算できる。23区では一年前の約1,415万円から足元の約1,618万円へ、約14%増えている。同じ期間の平均価格の上昇率は約20%だった。つまり、平均価格上昇の大部分は、賃料収入の高い建物、多くはより大きいか築年数の浅い建物が売り出されたことによる。賃料に対する価格の上昇は、利回りが5.25%から5.01%へ低下した点に表れており、同じ賃料に対して約5%高い価格を支払う計算になる。一都三県ではこの傾向がより明確だ。概算年間賃料は約1,381万円から約1,539万円へ約11%増えた一方、平均価格は14.25%上昇しており、評価上昇分は約3%にとどまる。ただし、これはあくまで概算である。健美家が公表する価格と利回りはそれぞれの平均値であり、その積は物件ごとに算出した賃料の平均とは一致しない。それでも、「平均価格が最高値を更新した」ことを「同じ建物が二割値上がりした」とは読めないことは分かる。Urbalyticsデータ:単価は緩やかに上昇、利回り中央値はほぼ横ばい別のデータでも照合してみよう。Urbalytics 東京都エリア別市場レポートは、区ごとに売出中の一棟収益物件の中央値を集計している。東京都全体の一棟物件の表面利回り中央値は、2025年11月が5.15%(1,919件)、2026年10月が5.11%(2,398件)で、一年間でほとんど変わっていない。同じ期間に、23区の一棟物件の建物坪単価(各区の中央値を件数で加重平均)は296.9万円/坪から319.4万円/坪へ、約7.6%上昇した。Urbalytics データインサイト両データを合わせると、坪単価の上昇率は一割未満、利回り中央値はほぼ横ばいなのに対し、一棟当たりの平均価格は二割近く上昇している。その差は主に、売出物件自体の大型化や築浅化によるものだ。比較には、一棟当たりの平均価格ではなく、坪単価と賃料を用いる必要がある。区による差は、依然として一年間の変化を大きく上回る。10月の利回り中央値は中央区が3.40%、港区が3.55%で、足立区、練馬区、葛飾区は5.7%以上だった。健美家の23区平均5.01%は、おおむね杉並区(4.99%)に近い水準にある。23区のうち主な区の売出一棟物件の表面利回り中央値(出典:Urbalytics 東京都エリア別市場レポート、2026年10月集計)駅別では池袋と北千住が逆方向に具体的に二つの駅を見てみよう。各年5月から10月に売出しまたは価格改定の記録がある一棟物件を対象とすると、池袋駅の利回り中央値は4.45%(41件)から4.80%(50件)へ上昇し、売出価格中央値も2億2,800万円から2億7,250万円へ上昇した。一方、北千住駅の利回り中央値は5.56%(42件)から5.19%(38件)へ低下し、価格中央値は1億350万円から1億6,280万円へ上昇した。駅別データ一覧:池袋:一棟物件の利回り中央値4.45%(2025年5~10月、41件)→ 4.80%(2026年5~10月、50件)。一棟物件の価格中央値22,800万円 → 27,250万円。賃貸マンションの募集賃料単価中央値4,615円/㎡(直近12か月、921件)北千住:一棟物件の利回り中央値5.56%(42件)→ 5.19%(38件)。一棟物件の価格中央値10,350万円 → 16,280万円。賃貸マンションの募集賃料単価中央値4,400円/㎡(437件)出典:Urbalytics 一棟物件売出データおよび賃貸募集データ(2026年11月14日参照)。池袋と北千住:売出一棟物件の表面利回り中央値(出典:Urbalytics 一棟物件売出データ、building_cap_rate_stats、2026年11月14日参照)北千住の価格中央値が大幅に上昇した背景には、今年売り出された物件の構成の違いがある。対象には2027年竣工予定の新築物件も含まれる。ただし、利回り中央値が0.37ポイント低下したことから、この駅で売主の提示価格が実際に上がったと分かる。池袋は逆に、価格と利回りの中央値がともに上昇しており、売出物件に記載された賃料収入が価格以上のペースで増えたと読める。賃料を見ると、過去12か月(2025年11月~2026年10月)の駅徒歩10分以内、20~60㎡の賃貸マンションの募集賃料単価中央値は、池袋が㎡当たり4,615円(921件)、北千住が4,400円(437件)で、差は5%未満だった。一方、一棟物件の利回り中央値には約0.4ポイントの差がある。北千住は賃料単価が池袋に近く、売出物件の利回りは高い。これが投資家が周辺エリアに物件を探す理由だが、この利回り差は過去一年で明らかに縮小している。買い手への示唆「一棟物件の平均価格が最高値を更新」と聞いたら、まず坪単価と賃料倍率に換算したい。23区の売出一棟物件の平均利回りは約5%だが、これは満室想定賃料または現況収入を売出価格で割った表面上の数値であり、空室損や管理費、修繕費を差し引いた純収益はさらに低くなる。当サイトの記事「住宅REITの入替賃料と借入金利」で整理したように、住宅REITの借入金利はすでに2.12%へ上昇している。個人投資家の資金調達コストは通常それより高く、表面利回り5%前後では、金利との差は大きくない。売出価格には交渉の余地もある。Urbalyticsの値下げウォッチでは、2026年8月に東京都で767件の一棟収益物件が売出価格を引き下げ、値下げ率の中央値は5.0%だった。23区の区分マンションの平均価格はすでに二か月連続で前月比下落し、都心の区分マンションの価格調整も始まっている。一棟物件の平均売出価格の上昇は、売主の提示価格ですべて成約できることを意味しない。実際に確かめたいのは、駅ごとの賃料想定である。北千住のように賃料単価が池袋に近く、利回りがなお約0.4ポイント高い駅は検討に値する。ただし、物件ごとに記載された賃料が周辺の賃貸マンションの単価と整合しているかを確認し、この一年の利回り低下も出口価格に織り込む必要がある。データについて健美家のデータは、当月に登録された売出物件の価格と表面利回りの平均値であり、成約価格ではない。同社の「首都圏」には東京、神奈川、埼玉、千葉、茨城、栃木、群馬、山梨が含まれる。本文の「概算年間賃料」は平均価格に平均利回りを掛けたもので、金額の規模感を示すためにのみ用いている。Urbalyticsの区別データは各区の売出物件の中央値で、IQR法により外れ値を除外した。23区の坪単価は各区の中央値を件数で加重平均したもので、23区全体の中央値ではない。2026年4月の一棟物件データは、一部の情報源が欠けているため件数が少ない。駅別データは対象期間内に売出しまたは価格改定の記録がある一棟物件を対象とし、年間賃料は売出情報の記載値に基づくため、満室想定と現況収入が混在する。賃料単価は募集時の基本賃料(管理費を除く)であり、成約賃料ではない。#一棟マンション #表面利回り #東京23区 #一都三県 #収益物件 #健美家 #売出価格 #池袋 #北千住 #区分マンション #日本の不動産投資 #Urbalytics参考資料健美家、2026年「首都圏や東京23区の平均価格は、区分マンションで下落が続くも、一棟マンションでは直近1年間の最高値を更新『収益物件 市場動向マンスリーレポート』2026年10月期」リンク健美家株式会社、2026年「収益不動産 市場動向マンスリーレポート 2026年10月期」(PDF)リンクUrbalytics、2026年「東京都エリア別市場レポート」(2025年11月~2026年10月集計)リンクカバー写真:イメージ写真(Photo: Ryan Rivers / Unsplash)
京王線の特急通過駅、売却長期化でも賃料は一律に安くない:隣接する三組の駅で賃料と一棟利回りを比較

京王線の特急通過駅、売却長期化でも賃料は一律に安くない:隣接する三組の駅で賃料と一棟利回りを比較

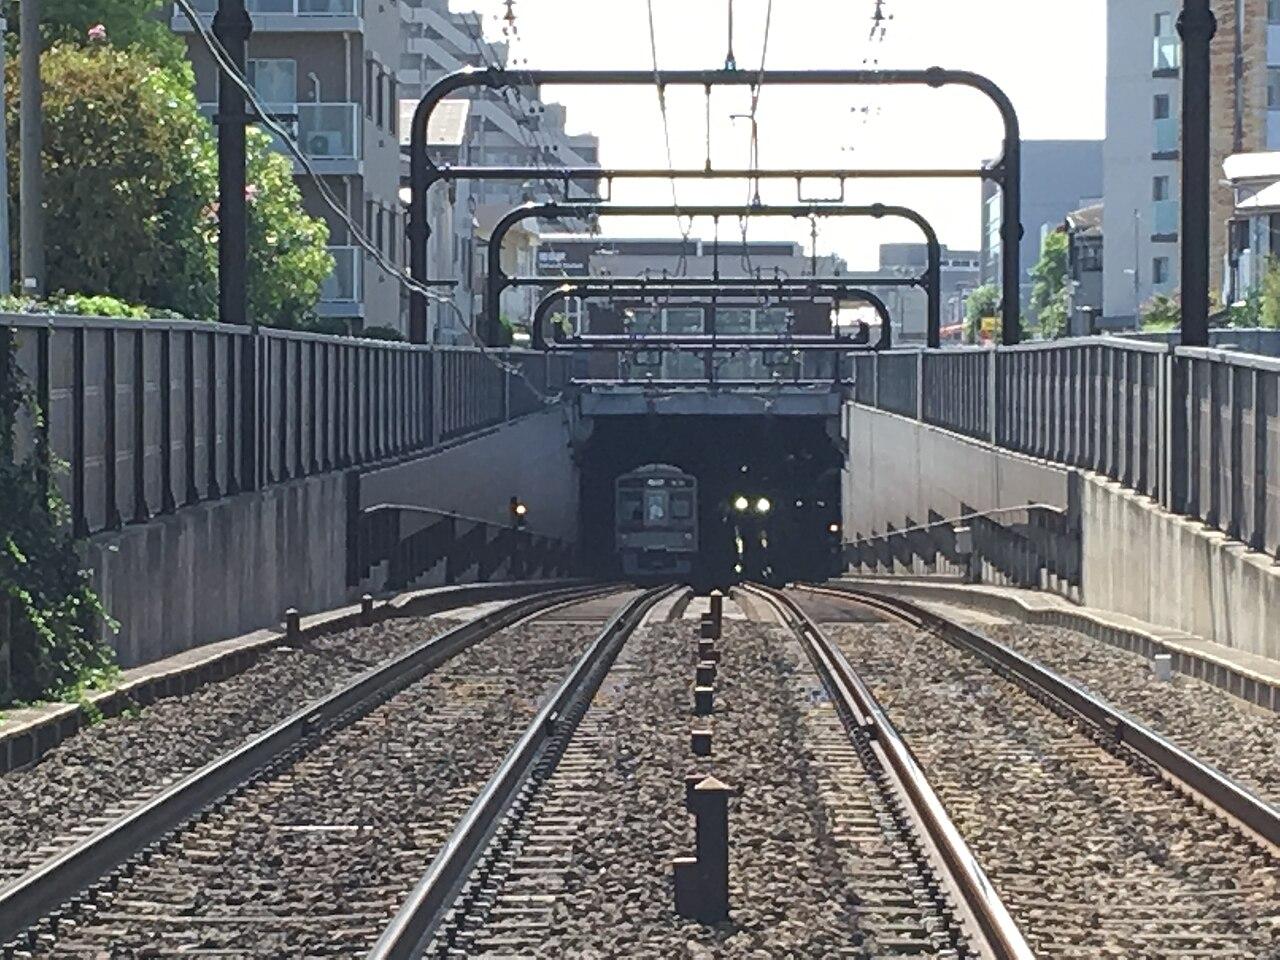
記事のポイント:京王線の「特急が停まらない駅」では中古マンションの販売が長期化している。ただし、Urbalyticsの募集データでは、こうした駅の賃料が一律に安いわけではない。差を生んでいるのはむしろ価格だ。桜上水と国領では隣接する特急停車駅より一棟物件の利回りが高い一方、芦花公園周辺では価格の割安さは見られない。国領駅(京王線、特急通過)周辺。地下化された線路の両側に中低層マンションが広がる(写真:国立寺 / CC BY-SA 4.0、Wikimedia Commons)11月11日、マネーポストWEBが「危ない駅ランキング」の京王電鉄編を公開した。不動産データ会社エステートテクノロジーズと共同で、首都圏各駅の中古マンションの「販売日数」の中央値を集計し、前年同期からの長期化の度合いで順位を付けたものだ。対象は、成約または掲載終了と推定された物件である。ワースト200まで広げたリストには、京王電鉄の都内12駅が入った。住宅評論家の櫻井幸雄氏は、記事の中で、京王線・高尾線・相模原線の特急が停まらない駅では、中古マンションの販売が鈍化する傾向にあると説明している。これらの駅は静かな住宅地が多く、特急停車駅ほど交通利便性が高くないうえ、駅前の大型商業施設も少ない。売り出し物件も少なくないため、買い手に選ばれず残った物件は販売が長引くという。一方、特急停車駅も順調とは限らず、今回のランキングでは特急停車駅の一つが首都圏ワースト2位に入ったと指摘している。この報道が扱うのは、実需の買い手が気にする「売りやすさ」だ。賃貸物件を保有している、あるいは購入を検討する投資家にとっては、別の問いがある。売却に時間がかかる駅では、賃料も弱いのか。賃料が下がらず、売りにくさを背景に価格が下がるなら、利回りはむしろ高くなる。以下ではUrbalyticsの賃貸募集データと一棟売り出しデータを使い、京王線の「特急停車駅と隣接する各駅停車駅」を三組に分けて比較する。報道で分かること、分からないことまず指標を整理したい。「販売日数」は売り出しから掲載終了までの期間を測る。終了理由には成約だけでなく取り下げも含まれるため、流動性を示す指標であって、価格下落を直接意味するものではない。元の記事も、販売期間の長期化が必ずしも値下がりを意味しないと明記している。各駅の具体的な順位や悪化率は有料会員向けのため、本稿では引用しない。公開されている記事タイトルには桜上水・浜田山・初台が、本文には人気の高い特急停車駅として明大前・千歳烏山・調布が挙げられている。背景には価格調整があるが、その方向は一様ではない。共同通信が伝えた東京カンテイのデータによると、2026年9月の東京23区の中古マンション平均価格(70㎡換算)は1億2,629万円で、前月比0.4%下落し、4か月連続で低下した。一方、同月の首都圏全体は7,773万円で、前月比2.2%上昇した。東京カンテイは、首都圏で「23区は下落、23区以外は上昇」という二極化を見込んでいる。京王線はちょうどその境界をまたぐ。明大前・桜上水・芦花公園は世田谷区や杉並区側に位置し、調布・国領は多摩地域に入る。賃料:各駅停車駅が一律に安いわけではない比較対象は隣接駅からなる三組とした。新宿に近い明大前(特急停車)と桜上水・下高井戸、中間の千歳烏山(特急停車)と芦花公園・八幡山・上北沢、多摩側の調布(特急停車)と布田・国領・西調布である。条件は住宅用マンション、20–80㎡、駅徒歩10分以内に統一し、直近12か月に初めて掲載された募集賃料について、㎡単価の中央値を比較した。結果は三通りに分かれた。都心寄りの組は、「特急停車駅の賃料が高い」という直感に最も近い。明大前は4,102円/㎡(313件)、桜上水・下高井戸は3,766円/㎡(472件)で、各駅停車駅側が約8%低い。月額賃料の中央値はそれぞれ12.9万円、11.7万円だった。中間の組では逆の結果となった。千歳烏山は3,423円/㎡(279件)だったのに対し、より都心に近い芦花公園・八幡山・上北沢は3,834円/㎡(604件)で、各駅停車駅側が約12%高い。両者の平均面積はいずれも35㎡前後で、住戸の広さによる差ではない。多摩側はほぼ同水準だった。調布が2,913円/㎡(219件)、布田・国領・西調布が2,900円/㎡(205件)。調布駅前の商業集積は、賃料単価の明確な上乗せにはつながっていない。三組の駅の募集賃料単価中央値(住宅用マンション、20–80㎡、駅徒歩10分以内、2025年11月11日から2026年11月11日に初掲載)。出所:Urbalytics三組を通して見ると、賃料単価は特急停車の有無よりも新宿からの距離に沿った傾向を示している。考えられる理由の一つは、賃借人は毎月賃料を払い、転居もできるため、現在の通勤時間や住戸の条件を重視することだ。一方、実需の買い手は数千万円の購入費用を一度に負担するため、「将来売りやすいか」という駅の評価も織り込む。少なくとも今回の三組では、「売れにくさ」がそのまま賃貸市場にも当てはまるわけではない。価格:差が表れるのは一棟物件の利回り賃料差が小さいとして、価格差はどうか。一棟収益物件の表面利回りは、売り出し価格と掲載上の年間賃料の関係を示すため、比較の手掛かりになる。直近12か月の売り出しデータの中央値は、明大前が4.30%(17棟)、桜上水が5.88%(13棟)。千歳烏山は5.30%(25棟)、芦花公園は5.32%(10棟)。調布は5.22%(13棟)、国領は5.77%(14棟)だった。三組の駅の一棟収益物件の売り出し表面利回り中央値(2025年11月11日から2026年11月11日に掲載または価格改定の記録がある物件)。出所:Urbalytics賃料と合わせると、各組の違いが明確になる。都心寄りの組では、桜上水の賃料単価は明大前より約8%低いだけだが、一棟利回りは約1.6ポイント高い。賃料差以上に価格が低く設定されていることを示す。ただし、桜上水のサンプルはばらつきが大きく、下位四分位から上位四分位までが4.98%〜9.00%に広がる。中央値は傾向を把握する参考にとどめたい。中間の組では、芦花公園は千歳烏山より賃料が高いのに、利回りはほぼ同じである。「特急が停まらない」ことによる価格の割安さはない。多摩側では、国領は調布と賃料が同水準ながら、利回りは約0.55ポイント高い。売り出し価格の中央値も8,895万円で、調布の1億660万円を下回る。ただし、一棟物件の利回りと中古マンションの販売日数は、異なる市場の指標である。前者の買い手はほぼ投資家で、後者は実需層が中心だ。ここでは一棟データを、同じ駅周辺における「賃料に対する価格」を比較するために用いており、区分マンションの成約利回りを示すものではない。販売長期化の背景には大幅な価格上昇販売期間が長くなったのは、価格下落の後ではなく、急速な上昇を経た後だ。Urbalyticsの市場レポートによると、世田谷区の区分マンションの売り出し建物㎡単価中央値は、2026年10月に117.6万円/㎡となった。一年前は100.3万円/㎡だった。調布市では62.9万円/㎡から79.5万円/㎡へ上昇した。同時期の2026年8月には、世田谷区で383戸の区分マンションが値下げされ、値下げ率の中央値は3.7%。調布市では62戸、中央値は3.6%だった。つまり、世田谷区と調布市の売り出し単価は、一年間でそれぞれ約17%、約26%上昇した。マネーポストWEBが引用した東京カンテイの調査では、2025年に新築マンションの供給があった首都圏285駅のうち、購入に必要な「参考世帯年収」が1,000万円以上となる駅は61.4%を占めた。この価格水準では、実需の買い手は比較する物件を増やし、価格交渉にも時間をかけるため、販売期間が延びる。賃貸オーナーにとっては、購入時の交渉余地が広がる一方、将来実需層に売却する際も時間がかかる可能性がある。三組の駅をどう評価するか桜上水・下高井戸:賃料は明大前よりやや低いだけで、一棟利回りは明確に高い。三組の中で「賃料差以上に価格が低い」関係が最もはっきりしている。保有後に投資家への売却を予定するなら、この価格差は活用を検討する価値がある。実需層への売却を想定するなら、長めの販売期間を出口の計画に織り込みたい。また、掲載利回りのばらつきが大きいため、計算の前提を一棟ずつ確認する必要がある。芦花公園・八幡山・上北沢:賃料単価は千歳烏山より高く、価格にも割安さはない。この地域では「特急が停まらないから安く買える」とは期待せず、個別物件の賃料水準に妥当性があるかを判断の軸に据えたい。布田・国領・西調布:賃料は調布と同水準で、国領は一棟利回りが高く、総額も低い。収益重視の買い手には三組の中で最も有利だ。ただし、実需の買い手層は薄く、売却先は投資家となる可能性がより高い。その場合、購入価格も利回りを基準に判断される。実際に京王線の各駅停車駅で物件を検討する際は、まず隣接する特急停車駅を比較対象にするとよい。賃料単価の差と、価格や利回りの差を確認する。価格差が賃料差を上回るなら、売りにくさは売り手側の価格設定に織り込まれている。差が同程度なら、売却長期化は補償のない出口リスクとして残る。各駅周辺の賃料と利回りの分布は、世田谷区の一棟収益物件市場レポートと調布市の一棟収益物件市場レポートで毎月追跡できる。各駅停車駅の評価の変化については、以前の記事各駅停車駅・世田谷代田の価値再評価も参考になる。都心の中古マンションの価格調整については、都心中古マンションの価格調整の分析を参照されたい。データについて賃料データはUrbalyticsが収集した募集賃料(管理費を除く)であり、成約賃料ではない。対象は住宅用マンション、20–80㎡、駅徒歩10分以内。初回観測日が2025年11月11日から2026年11月11日のものを集計した。築年による絞り込みは行っておらず、各駅の物件構成(築年や間取り)の違いが単価に影響する。一棟利回りは、掲載上の年間賃料の売り出し価格に対する比率(表面利回り)である。年間賃料は満室想定または現況収入の場合があり、空室損失や運営費用は控除していない。芦花公園(10棟)、桜上水(13棟)、調布(13棟)、国領(14棟)はサンプルが少なく、参考値にとどまる。「販売日数」とランキングのデータはマネーポストWEBおよびエステートテクノロジーズによるもので、本稿では有料部分を使用していない。#京王線 #特急停車駅 #各駅停車駅 #桜上水 #芦花公園 #国領 #調布 #明大前 #千歳烏山 #中古マンション #賃料相場 #一棟利回り #世田谷区 #Urbalytics参考資料マネーポストWEB(Yahoo!ニュース転載)、2026年「【京王電鉄の路線格差】井の頭線の駅の人気が高い一方、京王線、高尾線、相模原線の“特急が停まらない駅”では中古マンションの販売長期化も」:https://news.yahoo.co.jp/articles/4f33611fae35255e1b783350ba5efdc2b0f6e437マネーポストWEB、2026年「【首都圏の不動産価格『危ない駅』ランキング】京王電鉄から中古マンション売れ行き鈍化ワースト200に12駅が!」(公開部分):https://www.moneypost.jp/1462007熊本日日新聞(共同通信)、2026年「東京23区、4カ月連続下落 9月、中古マンション価格」(東京カンテイのデータ):https://kumanichi.com/articles/2049317Urbalytics、2026年、世田谷区の区分マンション市場レポート:https://www.urbalytics.jp/market/area/tokyo/setagaya-ku/mansionUrbalytics、2026年、調布市の区分マンション市場レポート:https://www.urbalytics.jp/market/area/tokyo/chofu-shi/mansionカバー写真:国領駅付近の京王線(写真:国立寺 / CC BY-SA 4.0、Wikimedia Commons)
東京の新築戸建てが初の7,000万円台に:23区の最高値はどこまで面積の拡大によるものか、賃料はどこまで追いついたか

東京の新築戸建てが初の7,000万円台に:23区の最高値はどこまで面積の拡大によるものか、賃料はどこまで追いついたか

東京23区の新築戸建て平均価格は1億3,358万円に戻った。ただし、今回の上昇には、その月に売り出された住宅の面積が大きくなったことも影響している。投資家にとってより参考になるのは、都下と小規模戸建ての前年比約一割の上昇と、賃料が同じペースでは上がっていない点だ。10月の動き:東京都は初の7,000万円台東京カンテイが11月9日に公表した2026年10月のデータによると、首都圏の新築戸建て(木造、所有権、土地面積100~300㎡)の平均価格は5,280万円で、前月比3.1%、前年比10.0%上昇した。うち東京都は前月比6.2%上昇の7,153万円となり、統計を開始した2014年4月以来、初めて7,000万円台に達した。前年比では24.2%上昇している。地域別に見ると、東京23区は1億3,358万円で、前月比14.6%、前年比47.7%上昇し、最高値を更新した。23区以外の都下は5,729万円で、前月比2.4%、前年比9.4%上昇。神奈川県は5,467万円と、一都三県で唯一の前月比下落となった。千葉県は4,179万円、埼玉県は4,210万円だった。東京カンテイは背景として、マンション価格の高騰による戸建て需要の強まりと、首都圏の供給戸数に占める東京都の割合が拡大し、首都圏平均を押し上げたことを挙げている。同日のフジテレビ(FNN)の報道も同社の見解を紹介し、金利上昇が購買力を弱めるため、引き続き動向を見極める必要があると伝えた。東京都の新築戸建て平均価格(2026年8~10月)(出典:東京カンテイ「新築一戸建て住宅平均価格」2026年11月9日)23区の14.6%上昇に、住宅面積の拡大はどこまで影響したか23区のサンプルは137戸にとどまり、月ごとの物件構成が変わるだけで平均価格は大きく動く。9月の23区は前月比12.6%下落の11,654万円で、8月は13,341万円だった。10月の「最高値」は8月とほぼ同水準であり、ひと月で相場全体がさらに一割半上がったというより、9月の低水準からの反発と見る方が実態に近い。平均建物面積の変化も、この見方を裏付ける。23区の10月の平均建物面積は122.8㎡で、9月の113.4㎡から8.3%拡大した。一方、平均土地面積は117.9㎡から117.0㎡へ小幅に縮小している。東京カンテイ公表の平均価格を平均建物面積で割ると、建物面積当たりの価格は約102.8万円から108.8万円へ上昇した。上昇率は約6%で、総額の14.6%を明らかに下回る。東京都全体も物件構成の影響を受けている。都内の戸数は663戸から734戸に増え、首都圏の供給に占める割合は約24.4%から約25.6%へ上昇した。このうち23区は125戸から137戸に増加している。高価格帯の地域の戸数が増えれば、平均値も押し上げられる。より安定した傾向は、別の集計に表れている。都下は8月から10月にかけて5,451万、5,596万、5,729万円と緩やかに上昇し、前年比では9.4%上がった。土地面積100㎡未満の小規模新築戸建ては、東京都で8,292万円、前月比2.0%、前年比10.2%の上昇となり、平均土地面積は78.0㎡とほぼ変わっていない。両集計が示すのは、都内の新築戸建てに前年比約一割の値上がりが認められる一方、23区の五割近い前年比上昇率を、そのまま査定の根拠にはしにくいということだ。中古戸建ては新築とは逆に動いており、ここにも注意が要る。同日公表された東京都の中古戸建て平均価格は7,022万円で、前月比13.0%下落した。東京カンテイは、前月の反発後の反落と、築年数の古い物件への構成変化が影響したと見ている。同じ月に新築と中古が逆の動きを示したことからも、月次の平均価格は面積や築年数と併せて読む必要がある。賃料は追いついたか:価格差は約2.3倍、賃料差は1.8倍未満新築戸建て価格の上昇が続く場合、戸建て賃貸の投資家にとって最大の関心事は、賃料も同じように上がるかどうかだ。そこでUrbalyticsの賃貸募集データから、2015年以降竣工、面積80~140㎡の戸建て賃貸を抽出した。対象は新宿駅と立川駅を中心とするそれぞれ半径10km圏、期間は直近24か月とした。新宿駅10km圏は計304件で、月額募集賃料の中央値は35万円、㎡当たり月額募集賃料の中央値は約3,630円、平均面積は97.3㎡だった。立川駅10km圏は計180件で、月額募集賃料の中央値は19.95万円、㎡当たりでは約2,226円、平均面積は89.8㎡だった。戸建て賃貸の月額募集賃料中央値:都心10km圏と多摩10km圏(出典:Urbalytics賃貸募集データ、2026年11月9日抽出)比較すると、東京カンテイの10月の新築戸建て平均価格は、23区が都下の約2.3倍だった。一方、上記の募集賃料中央値の差は約1.75倍、㎡当たりでは約1.6倍にとどまる。両データは対象地域もサンプルも異なるため、組み合わせて利回りを算出することはできない。ただ、中心部に近いほど戸建ての価格プレミアムが賃料プレミアムを大きく上回り、賃貸運用の利回りが低くなるという方向性は明確だ。四半期別の推移にも、賃料が価格に追いつく動きは見られない。2026年の第1~第3四半期の平均募集賃料は、新宿10km圏で坪当たり1.17万、1.27万、1.25万円、立川10km圏では0.72万、0.76万、0.74万円と、おおむね横ばい圏で小幅に変動した。第4四半期は11月9日時点でそれぞれ1.42万円、0.82万円だが、サンプルは52件と20件にとどまり、四半期末まで水準が維持されるかを確認したい。Urbalyticsのデータ分析同じ2015年以降竣工の戸建て賃貸でも、多摩10km圏の㎡当たり月額募集賃料は都心10km圏の約六割だが、新築戸建て価格は23区の四割強にとどまる。価格と賃料の隔たりは都心より多摩側で小さい。戸建て賃貸の投資先を選ぶ際、まず確認したい比較だ。同じ土地を戸建て業者とアパート業者が競う東京カンテイの新築戸建て統計は、土地面積を100~300㎡に限定している。10月の平均土地面積は東京都が127.6㎡、23区が117.0㎡だった。これは木造一棟アパートでもよく見られる敷地規模だ。Urbalyticsの一棟売り募集データでは、練馬駅周辺の2015年以降竣工の一棟物件は計14件で、表面利回りの中央値は4.30%(下位四分位~上位四分位は4.08%~4.70%)だった。代表的なサンプルの土地面積は147~269㎡に分布する。立川駅周辺の同条件の物件は6件にとどまり、中央値5.13%は参考値となる。土地面積は111~414㎡だった。両地域の一棟物件の敷地規模は、戸建て業者が取得する土地と大きく重なる。ここから推測されるのは、戸建て販売価格の上昇によって、戸建て開発業者が100~300㎡の土地に提示できる価格が上がり、同じ土地を求めるアパート開発業者の取得費も増え、新築一棟物件の売り出し時の利回りが上がりにくくなるという仕組みだ。ただし、現時点では推論にとどまる。Urbalyticsのデータで確認できるのは、練馬の新築一棟物件の利回りが4%台前半にあることまでで、土地の取得競争との因果関係を直接証明するものではない。写真はイメージ(Photo: Tsuyoshi Kozu / Unsplash)投資家はこのデータをどう活用するか第一に、都内の戸建てや戸建て用地を査定する際は、都下と小規模戸建ての前年比約一割の上昇率や、建物面積当たりに換算した単価を基準とし、23区の当月の総額上昇率をそのまま当てはめないことだ。翌月はまず、23区の戸数と平均建物面積が縮小するかを確認したい。第二に、都心部の新築戸建てを賃貸運用する場合、価格プレミアムが賃料プレミアムを大きく上回るため、購入前に物件ごとの実際に見込める賃料から取得価格を逆算する必要がある。多摩側は価格と賃料の隔たりが小さく、戸建て賃貸の収支を合わせやすい。第三に、一棟アパート用地や築古の一棟物件を売却する際、戸建て開発業者は現実的な買い手候補となり、地価の下支えになり得る。逆に、練馬のような住宅地で一棟物件の新築や新築一棟物件の購入を考える投資家は、4%台前半の表面利回りが短期に大きく上昇しにくい現実を踏まえる必要がある。東京カンテイも金利上昇による購買力への影響を注視している。戸建て販売価格の上昇が止まれば、まず用地取得競争が緩むことになる。区ごとの一棟物件の利回りと価格推移は、Urbalytics東京都市場レポートおよび練馬区の一棟物件の利回りと価格、立川市の一棟物件の利回りと価格の各ページで確認できる。今回の価格調整がマンション市場にどう表れているかは、東京都心の中古マンション価格調整の分析を参照。23区の賃貸一棟物件の利回りと価格の関係は、東京23区の投資用マンションと賃貸一棟物件の価格分析で解説している。データについて新築戸建て価格は東京カンテイ「新築一戸建て住宅平均価格」による。当月に供給された売り出し物件の平均価格で、木造、所有権、土地面積100~300㎡が対象。小規模戸建ては土地面積100㎡未満の同種の統計である。建物面積当たりの単価と戸数構成比は、公表された平均価格、平均面積、戸数を基に本稿で算出した。賃料はUrbalyticsが収録する戸建て賃貸の募集情報(REINSなど)に基づく月額募集賃料で、管理費を含まず、成約賃料ではない。四半期別推移は物件構成の異なる平均値であり、同一物件の賃料変化を示すものではない。一棟物件の利回りは売り出し価格に基づく表面利回りで、年間賃料は掲載値を使用している。満室想定か現況収入かは募集情報によって異なり、経費控除後の純利回りではない。立川のサンプルは6件のみのため、参考値として扱う。カバー写真:東京・押上、京島周辺の木造住宅の屋根に積もる雪。写真はイメージ(Photo: taro ohtani / Unsplash)#東京新築戸建て #東京23区 #都下 #多摩 #戸建て賃貸 #新築戸建て価格 #東京カンテイ #練馬 #立川 #一棟アパート #表面利回り #用地取得競争 #日本不動産投資 #Urbalytics参考資料東京カンテイ、2026年「2026年10月 首都圏の新築一戸建て平均価格は+3.1%の5,280万円 東京都は7,000万円台」https://www.kantei.ne.jp/report/single_family/9626/(詳細PDF:kodatesintiku202610.pdf)東京カンテイ、2026年「2026年10月 首都圏の新築小規模一戸建て平均価格は+3.8%の6,380万円 東京都は続伸」https://www.kantei.ne.jp/report/single_family/9631/東京カンテイ、2026年「2026年10月 首都圏の中古一戸建て平均価格は-6.5%の4,187万円 3ヵ月ぶりの下落」https://www.kantei.ne.jp/report/single_family/9628/FNNプライムオンライン(Yahoo!ニュース転載)、2026年「東京都内の新築戸建て平均価格、初の7000万円超え」https://news.yahoo.co.jp/articles/11db5c236df1fe69ebbc35bedc028134f20641e5
東京都心の中古マンションに値下げの兆し:港区の売出単価は前年比5.9%下落、三区の売出件数は七〜八割増

東京都心の中古マンションに値下げの兆し:港区の売出単価は前年比5.9%下落、三区の売出件数は七〜八割増

東京都心の中古マンションでは価格調整が始まっている。ただし、現時点では価格水準の高い港区と、夏の高値から下落した千代田区に限られる。より広く見られるのは、売出件数が一年で七〜八割増えた一方、賃料はほぼ動いていないという変化だ。区分マンション投資家が利回りの改善を目指すには、価格交渉が頼りとなる。メッシュ分析のレポートが捉えた変化11月7日、ゴールドオンラインは、不動産テック調査機関のつくる総研による『都内中古マンション市場調査レポート(2026年7〜9月期)』を転載した。同レポートは、東京都内を250メートル四方の12,939のメッシュに分け、各メッシュの半径800メートル以内にある、築1年以上30年以内、専有面積40㎡以上のRC・SRC造マンションを対象に、売出㎡単価の平均値を算出した。メッシュごとの単純平均では、2026年7〜9月の売出単価は前期比1.6%上昇(中央値1.0%)、前年同期比13.1%上昇(中央値12.7%)となった。大半の地点ではなお上昇しているものの、前期比で下落したメッシュが目立って増えている。前年比でも、千代田区、港区、目黒区などの都心部で前年を下回る地点が見られた。レポートは、市場が「全面的な値上がり」から「物件の選別」へ移行しつつあり、条件が劣る物件や割高な物件から、売り手が買い手に譲歩する局面に入ると見ている。ただし、このレポートが用いているのは売出価格であり、成約価格ではない。同じメッシュ内でも築年数や間取りの構成変化は調整していない。価格上昇の勢いが弱まっていることは読み取れるが、個別の住戸の価値がどれだけ下がったかまでは分からない。成約データには、一足早く変化が表れている。ダイヤモンド不動産研究所がまとめた東日本不動産流通機構(REINS)のデータによると、2026年9月の東京都の中古マンション成約価格は6,728万円で、前年同月比3.3%下落し、二カ月連続で前年を下回った。一方、同月の売出価格は前年同月比11.3%上昇し、8,999万円に達した。売り手の希望価格と買い手が実際に支払う価格の隔たりは、なお広がっている。区別の動向:港区は下落、千代田区は高値から反落、目黒区はなお上昇メッシュ分析で確認された「前年割れ」は、個々の地点での動きだ。ここではUrbalytics市場レポートの区別月次データを用い、三区の売出㎡単価の中央値が過去一年でどう推移したかを見る。港区:2025年10月は249.2万円、2026年7月は249.1万円だったが、2026年10月には234.6万円(1,576件)へ下落。前年同月比で約5.9%低下した。千代田区:2025年10月の187.4万円から、2026年7月には243.7万円に上昇したが、10月には215.7万円(366件)へ反落した。前年同月比ではなお約15%高いものの、7月からは約一割下がっている。目黒区:127.3万円、157.5万円、164.8万円(520件)と、上昇が続いている。参考として、東京都全体は93.6万円、109.7万円、118.5万円だった。都心三区の中古マンション売出㎡単価の中央値(出典:Urbalytics市場レポート・区分マンション月次集計、2026年10月)三区で動きが異なる理由は明確だ。港区の単価はもともと東京都平均の約二倍に達しており、金利上昇で買える層が真っ先に減る。千代田区は標本数が少なく、前年10月はわずか198件だった。売出物件の面積中央値も45.1㎡から51.1㎡に変わっている。前年比は物件構成の影響を受けやすく、「7月の高値からの反落」に着目する方が確かだ。目黒区の単価は港区の七割程度にとどまり、実需のファミリー層による購入が続いている。したがって、「都心で値下がりが始まった」という見方は、範囲を絞る必要がある。下落しているのは港区全体と、夏の高値から反落した千代田区であり、目黒区では現時点で一部の地点が弱含むにとどまる。価格以上に明確な変化:売出件数は一年で七〜八割増価格の中央値は物件構成に左右されるが、売出件数の変化はより直接的に捉えられる。2026年10月の港区の中古マンション売出件数は1,576件で、前年同月の864件から82.4%増えた。千代田区は198件から366件へ84.8%増、目黒区は306件から520件へ69.9%増となった。東京都全体では12,095件から17,645件へ45.9%増えている。中古マンション売出件数の前年同月比増加率(出典:Urbalytics市場レポート・区分マンション売出件数月次集計、2026年10月)三区の売出件数の増加率は、都全体を二十数〜四十ポイント近く上回る。値下げもすでに起きている。Urbalyticsの値下げ追跡データによると、2026年8月の港区では700件の中古マンションが売出価格を引き下げ、値下げ率の中央値は4.0%だった。千代田区は136件で中央値4.4%、目黒区は220件で中央値3.5%となっている。買い手にとっては、交渉条件が変わったことを意味する。比較対象となる類似物件は一年前より大幅に増えた。売り手は「近隣で直近に成立した高値の取引」だけを根拠に、希望価格を維持することは難しくなっている。Urbalyticsのデータから読む同じ区の価格中央値でも、物件構成によって上下する。一方、売出件数や値下げ件数は、その影響を受けにくい。都心市場の転換を見極めるには、まず売出件数と値下げの動きを確認し、その後に単価を見る順序が堅実だ。各区の月次データは、港区の中古マンション市場レポートなどの区別ページで確認できる。賃料は追いつかず、利回り改善は購入価格次第区分マンション投資家にとって、価格の軟化が好材料かどうかは賃料次第だ。Urbalyticsの賃貸募集データから、三区の専有面積40㎡以上、1996年以降竣工のマンションの募集情報を集計した。管理費を含む月額坪単価の平均値を、初めて観測した四半期別に比較する。港区は2025年7〜9月の2.47万円から、2026年7〜9月には2.41万円へ2.4%下落した。千代田区は2.03万円から2.04万円へと、ほぼ横ばい。目黒区は1.75万円から1.85万円へ5.7%上昇した。2025年の四半期ごとの標本数は24〜90件にすぎず、特に千代田区は参考値にとどまる。それでも、都心のファミリー向けマンション賃料に目立った上昇がないという傾向は共通している。売出㎡単価とファミリー向け募集賃料単価の前年比変化(出典:Urbalytics市場レポート・賃貸募集データ、2026年11月7日照会)両者を合わせて見ると、港区では価格と賃料がともに小幅に下落している。一方、千代田区と目黒区は価格の上昇率が賃料を大きく上回る。この二区でこの一年に購入した物件の利回りは、一年前より低くなっている。一棟賃貸物件の売出データも、同じ地域の利回り水準を知る参考になる。港区の一棟収益物件の表面利回り中央値は、2025年10月の3.00%(35件)から、2026年10月には3.55%(42件)に上昇した。目黒区も3.87%(48件)から4.03%(44件)へ上昇した一方、東京都平均は5.10%と5.11%でほぼ横ばいだった。両区の標本数は四十件程度で、一〜二棟でも中央値は動きうる。ただし、都心の利回りが回復する方向は区分マンション市場と一致する。一棟賃貸物件の表面利回り中央値(出典:Urbalytics市場レポート・一棟収益月次集計、2026年10月)利回り回復の背景には資金調達コストがある。日本銀行は9月18日に政策金利を1.25%程度へ引き上げ、10月の会合では据え置いた。10年国債利回りは9月1日、約30年ぶりに3%を超えた。10月発行の10年国債の表面利率は3.1%に設定された。港区の一棟物件の表面利回り中央値は、なお3.5%前後にとどまる。管理費、修繕費、空室損失を差し引いた実質的な利回りはさらに低く、借入による購入でプラスのレバレッジ効果を得られる余地はほとんどない。賃料が上がらない前提では、利回りが資金調達コストに見合う水準となるには、価格の一段の調整を待つほかない。いま都心の区分マンションを買うなら、価格交渉はどこから始めるか港区と千代田区の売出価格は高値を離れたものの、割安と呼べる水準にはまだ遠い。現実的なのは、交渉の基準を「直近の高値成約」から「同じ建物や街区の現在の募集賃料」へ移すことだ。ファミリー向け物件なら、まず同じ建物の直近の募集賃料単価に面積と12カ月を掛け、売出価格で割って表面利回りを求める。それを現在の借入金利と比較し、差が小さいほど、売り手に値下げを求める根拠は強くなる。売出件数が八割増えた今、売出期間が長く、すでに一度値下げした物件は、買付を入れる有力な候補になる。8月に港区で値下げした700件の値下げ率中央値は、わずか4.0%だった。多くの売り手は、まだ小幅な引き下げで反応を探っているように見える。売出期間が三カ月を超えても夏の価格を維持している物件について、買い手が同じ程度の値下げ幅で応じる必要はない。目黒区の状況は異なる。価格はなお上昇し、賃料も5.7%上がっており、値上がりを実需が支えている。ただし、この一年の価格上昇率は賃料を大きく上回り、現在の価格で購入した場合の利回りは一年前より低い。投資家には、高値を追うよりも、売出物件がさらに積み上がるのを待つ方が適している。今回の調整は金利を起点としており、今後も金利に左右される。日銀の次の利上げ時期と、長期金利が3%前後で安定するかどうかが、都心の価格がさらに下落するか、現在の水準で横ばいになるかを決める。データについて区別の価格と売出件数は、Urbalytics市場レポートの区分マンション月次集計による。価格は売出価格の中央値で、成約済み物件の売出記録も含む。区内の全築年数・全専有面積を対象としており、築30年以内、40㎡以上に限定するつくる総研とは集計条件が異なるため、騰落率を直接比較することはできない。売出件数は当月に売り出されていた物件数であり、成約件数ではない。値下げ件数と値下げ率は、同ページの値下げ追跡データ(2026年8月)による。賃料はUrbalyticsの賃貸募集データにおける募集賃料(管理費込み)であり、成約賃料ではない。標本は初回観測日によって四半期に分類している。2025年の各四半期の標本数は2026年より明らかに少なく、四半期平均も物件構成の影響を受ける。一棟物件の利回りは売出価格から算出した表面利回りで、費用を控除していない。年間収入は満室想定の場合と現況収入の場合がある。各区の月次推移を詳しく確認するには、東京都市場レポートを参照されたい。都心からの値下げの広がりについては、これまでに値下げは都心・湾岸から、勝どきでは六割近くが値下げと、1億円前後の物件で値下げが最多、5,000万円以下はほぼ動かずで分析している。イメージ:東京タワーと港区周辺の高層ビル(Photo: Yosuke Ota / Unsplash)#東京都心 #港区 #千代田区 #目黒区 #中古マンション #区分マンション #価格調整 #売出件数 #値下げ #賃料相場 #表面利回り #日銀利上げ #日本不動産投資 #Urbalytics参考資料ゴールドオンライン(Yahoo!ニュース)、2026年、都内中古マンションで前年割れ地点が増加中。2026年夏、都心エリアから始まった「価格調整」のリアルダイヤモンド不動産研究所、2026年、9月の東京都の中古マンション価格・市況は、成約価格6728万円で2カ月連続の前年割れ熊本日日新聞(共同通信)、2026年、日銀利上げ、1・25%に ペース最短3カ月に加速三井住友DSアセットマネジメント、2026年、2026年10月日銀政策会合レビュー熊本日日新聞(共同通信)、2026年、10年物国債、利率3・1% 金利上昇、30年ぶり高水準Urbalytics、2026年、千代田区の区分マンション市場レポート、目黒区の区分マンション市場レポート、港区の一棟収益物件市場レポートカバー画像:イメージ(Photo: Ryusei Machida / Unsplash)
湾岸タワマン、成約22.7%減でも価格下がらず:売却を急ぐのは誰か

湾岸タワマン、成約22.7%減でも価格下がらず:売却を急ぐのは誰か

9月の首都圏中古マンション成約件数は前年同月比で減少し、その減少率は22.7%。一方、成約価格の下落率は4.5%にとどまった。湾岸タワマンの売主が待つ姿勢を続ける一方、買主は毎月の返済額を計算している。投資家がまず見極めたいのは、売却を迫られているのは誰か、賃料でどこまで支えられるかだ。執筆:Chen|監修:羅兴开|データ基準日:2026年10月31日東京湾沿岸の遠景(実景写真、特定の物件ではありません。撮影:Konstantina Ezekobe/Unsplash)市場の変化:取引量が先に減り、価格は追いつかず10月31日、集英社オンラインが湾岸タワマンについて「売れないのに価格が下がらない」とする記事を掲載した。記事が引用した東日本不動産流通機構(REINS)の9月データでは、首都圏の中古マンション成約件数は前年同月比22.7%減と、六か月連続で減少。東京都区部は30.6%減、周辺各県は7%から19%の減少だった。都区部の成約㎡単価は前年同月比0.9%の下落にとどまり、売出価格は高止まりしている。売出価格と成約価格の乖離が広がる、いわゆる「ワニの口」の状態が続いている。今回はREINS公式サイトを直接確認できなかったため、首都圏全体の数値は月報を転載した別のページでも照合した。成約件数は3,457件で前年同月比22.7%減、成約価格は同4.5%下落、成約坪単価は同4.8%下落。在庫件数は七か月連続で前年同月を上回り、増加率は15.1%だった。都区部の30.6%と0.9%は現時点では上記の記事でしか確認できず、一次資料の原表にはたどり着けていない。以下では「報道による引用値」として扱う。データの読み方:成約と売出しを混同しない共同通信の10月22日付報道は、東京カンテイのデータを引用している。9月の東京23区の中古マンション価格(70㎡換算)は平均1億2,629万円で、前月比0.4%下落し、四か月連続の下落。都心6区は1億7,786万円で、同1.6%下落し、五か月連続で下がった。REINSとは集計基準が異なるため、「前月比-0.4%」と「前年同月比-4.5%」を直接比較することはできない。共通して読み取れるのは、価格は緩み始めているものの、その下落幅は取引量の縮小に比べてはるかに小さいという点だ。背景:「取引減・価格横ばい」はなぜ起きるのか記事は背景を二つに分けて説明している。まず、過去数年に実需で購入した所有者には数千万円の含み益があり、離婚や転勤、住み替えなどの事情がなければ、多くは値下げに応じたがらない。次に、買取再販業者が購入・改修・転売に使う資金は、半年から一年の事業融資が中心で、売れなければ高金利での借り換えや返済を求められる。このため損切りの値下げが生じ、湾岸の一部物件では数か月の間に値下げが繰り返され、累計で数千万円に達したという。ただし後者は、単独の仲介業者と記者の証言に基づくもので、まとまった統計の裏付けはない。今後の検証を要する仮説として捉えたい。買主側の制約は、より計算しやすい。記事で引用された金利条件(35年、元利均等返済)で1億円を借りる場合、年利が0.5%から1.25%に上がると、毎月の返済額は約25.96万円から約29.41万円となり、約3.45万円増える(本稿で試算。ボーナス返済と変動金利の見直しは考慮していない)。価格がほぼ変わらなくても月々の負担は増す。取引が停滞に近い水準まで縮む理由は、この計算からも見えてくる。賃料による下支え:湾岸三駅の募集賃料単価投資家にとって、もう一つの判断基準は賃料だ。豊洲・勝どき・月島の三駅について、直近12か月(初回観測日が2025年11月以降)の賃貸募集データから、40~80㎡の住宅の基本賃料を抽出した。募集賃料単価の中央値は、豊洲が0.448万円/㎡(標本243件)、勝どきが0.482万円/㎡(446件)、月島が0.544万円/㎡(448件)だった。湾岸三駅の募集賃料単価の中央値(出所:Urbalytics賃貸募集データ、標本数:豊洲243件/勝どき446件/月島448件)プラットフォームが四半期ごとに算出する募集物件構成ベースの賃料推移も、「賃料も同時に下落している」との見方を裏付けていない。累積変動率は豊洲が+2.65%、勝どきが0%、月島が+4.76%だった。ただし、これは各時期の募集物件の構成変化を含む数値であり、同じ住戸の賃上げを示すものでも、成約賃料でもない。勝どき駅の集計には、駅から徒歩で距離のある晴海周辺の物件も含まれ、対象範囲は広い。結論は、募集賃料には取引量と歩調を合わせた下落がまだ見られず、試算上の下限を考える参考にはなる、という範囲にとどまる。投資家が確認したい点第一に、市場全体の値下がりを待つ必要はない。取引量が減っても価格が横ばいの市場では、値下げはすべての所有者ではなく、融資期限の圧力を受ける売主に集中する。登記情報(オンラインで取得可能、各330円)からは売主の取得時期と抵当権者を確認でき、宅建業免許番号の更新回数は業者の資本規模を大まかに推し量る手掛かりになる。いずれも記事が紹介した方法であり、現時点で使える絞り込みの手段だ。第二に、募集賃料単価を使って保守的に試算する。勝どきの中央値0.482万円/㎡に70㎡を掛けると、月額約33.7万円になる(募集賃料ベースのため、空室や賃料引き下げの余地を見込んで減額する必要がある)。一方、前述の月々の返済増加額約3.45万円は、この賃料の約一割に相当する。湾岸タワマンの購入では、まず「返済額の増加が賃料のどれだけを吸収するか」を計算し、そのうえで値引き幅が十分かを判断したい。第三に、引き続き確認したいのは10月のREINSデータと、各業者の販売物件の消化状況だ。取引量がさらに減るなかで、ようやくまとまった値下げが始まるなら、価格を譲らない売主の持久力が尽きたことを示す。取引量も価格も動かなければ、市場が一時的に凍結していると捉えられる。関連する背景は、過去の分析も参照されたい。東京のマンション、値下げ幅の動向(10月)、および千代田区による転売への個別要請。タグ:湾岸タワマン、東京中古マンション、成約件数、東日本不動産流通機構、REINS、買取再販、東京カンテイ、豊洲、勝どき、月島、賃料単価、住宅ローン金利、東京都区部、投資判断参考資料集英社オンライン(Yahoo!ニュース配信)「湾岸タワマンが『売れない』のに、なぜ価格は下がらない?」2026年10月31日:https://news.yahoo.co.jp/articles/0dcc232a768367e24ce2d9ef670acae404b63fdaR-bay「9月の首都圏中古マンション」(東日本レインズ月報の転載)2026年10月13日:https://www.rbayakyu.jp/rbay-kodawari/item/8885-9共同通信(熊本日日新聞)「東京23区、4カ月連続下落 9月、中古マンション価格」2026年10月22日:https://kumanichi.com/articles/2049317Urbalytics賃貸募集データ(rent_stats、初回観測時期:2025/11~2026/10、40~80㎡、基本賃料)。対象建物の例:THE TOKYO TOWERS MIDTOWER
東京マンション相場ウォッチ(2026.10 #4)|1億円前後の物件ほど値下げ、5,000万円未満はほぼ横ばい

東京マンション相場ウォッチ(2026.10 #4)|1億円前後の物件ほど値下げ、5,000万円未満はほぼ横ばい

7,000万〜2億円の売出は1年で5割から倍に増え、買える人は減っている東京マンション相場ウォッチは、Urbalyticsの売出データで東京の中古マンション相場を定点観測するシリーズです。2026年10月25日時点で、東京23区で売出中の中古マンションのうち47.1%が、直近3か月の間に売出価格を下げていました。1年前の同じ日は36.0%です。これまでの3回では、値下げがどこで、どんな物件から起きているかを見てきました。今回は売出価格の価格帯別に、いくらの物件が値下げしているのか、そしてなぜなのかを見ます。結論から言うと、値下げは7,000万〜2億円に集中しています。1億〜2億円の物件は6割近くが値下げし、1年前より20ポイント近く上がりました。5,000万円未満は、1年で2〜3ポイントしか上がっていません。この価格帯では、売りに出る物件が倍増する一方で、買える人が金利上昇で減っています。「値下げ物件の割合」はこれまでと同じ定義で、直近3か月に売出記録がある中古マンションのうち、売出価格が前回の記録より下がった物件の割合です。値下げした物件の「数」の割合で、相場が下がった率ではありません。値下げは7,000万〜2億円に集中、5,000万円未満は1年でほとんど変わらず値下げは7,000万〜2億円に集中(出典:Urbalytics 売出価格データ(2026年10月集計))1年前は、どの価格帯も値下げ物件の割合は3〜5割の間で、大きな差はありませんでした。1年後、7,000万〜1億円は31.0%から49.9%へ、1億〜1.5億円は36.1%から57.8%へ、1.5億〜2億円は39.9%から58.4%へと、20ポイント近く上がっています。一方で、3,000万円未満は38.2%から40.0%、3,000万〜5,000万円は34.1%から36.9%と2〜3ポイント増にとどまり、3億円以上も48.5%から54.8%と6ポイント増でした。理由①:1億円前後は会社員世帯の借入上限、金利上昇の影響を最初に受ける1〜1.5億円の売出は1年で倍増(出典:Urbalytics 売出価格データ(2026年10月集計))まず売る側です。1億〜1.5億円の売出物件は2,437戸から5,001戸へと1年で倍増しました。1.5億〜2億円は80%増、7,000万〜1億円は55%増です。5,000万円未満はほとんど変わらず、3,000万円未満は2%減、3,000万〜5,000万円は4%増でした。次に買う側です。一般的な会社員が住宅ローンで借りられる上限は、多くの場合1億円台前半までです。1億円を超える物件は、世帯年収2,000万円以上か、まとまった頭金がある世帯が中心になります。この価格帯の買い手は、もともと借入能力の上限に近いパワーカップルです。金利上昇はまずこの層を直撃します。1億円を35年の元利均等で借り、年間返済額を年収の25%以内に収めるとすると、必要な世帯年収は金利0.5%で約1,246万円、1.0%で約1,355万円です。金利が0.5ポイント上がるだけで、同じ物件を買うのに必要な年収が約109万円増えます。日本銀行の政策金利は2026年初めに1%前後まで上がり、大手銀行の住宅ローン金利も引き上げられました。ちょうどこの層の上限付近です。売りが倍に増え、買える人が減れば、値下げの割合が最も速く上がるのは自然です。三井不動産グループの市場分析も、都心3区の中古在庫が2024年7月を底に増加に転じ、増えているのは特に1億円以上の物件だと指摘しています。理由②:値上がりで含み益を得た所有者が、まとめて売りに出しているこの価格帯で売りに出ているのはどんな物件でしょうか。1億〜1.5億円の売出物件のうち、タワーは31.7%、築10年以内は31.5%を占めます。1.5億〜2億円ではそれぞれ48.6%と39.7%です。前回取り上げた「上昇をけん引したタワーと築浅物件」が中心です。こうした物件の所有者の多くは、5〜10年前に6,000万〜8,000万円台で買い、いま1億円以上で売りに出して、数千万円の含み益があります。LIFULL HOME'Sが2026年7月に東京圏のマンション売却経験者を対象に行った調査では、71.0%が購入価格より高く売れ、47.0%が1,000万円以上の利益を得ていました。前年の36.3%から大きく増えています。売却を考えたきっかけの1位は「不動産価格の上昇」(33.5%)でした。利益を確定したい所有者が同じ時期に売りに出せば、同じ建物、同じエリアの競合が増え、買い手は減っているので、売出価格は下げざるを得ません。データと公開調査に基づく推測です。両端が安定している理由:5,000万円未満は買える人が多く、3億円以上はローンに頼らない5,000万円未満の物件は2種類に分かれます。3,000万円未満は専有面積の中央値が23.5㎡で、単身向けや賃貸用の住戸が中心、買い手の多くは利回りを見る投資家です。3,000万〜5,000万円は中央値43.4㎡で、単身や少人数世帯の実需の中心です。どちらも多くの買い手の借入能力の範囲内にあり、小幅な金利上昇の影響は大きくありません。売出物件の数も1年でほとんど増えていません。ただし、3,000万円未満の物件は値下げするときの下げ幅が最も大きく、中央値で5.7%と、7,000万〜1億円の4.0%を上回ります。利回りで価格が決まる投資用の小さな住戸は、利回りが合わなくなると一度に下げる必要があるためと考えられます。3億円以上は事情が異なります。この価格帯の72.2%は都心3区にあり、買い手は現金や資産で購入する富裕層が多く、住宅ローン金利の影響を受けにくい層です。値下げ物件の割合は1年前から48.5%と高く、高額物件では価格交渉がもともと一般的です。この1年で6ポイント上がっただけで、売出物件も23%増と、高価格帯の中では変化が最も小さくなっています。買い手・売り手にとっての意味買い手:予算が7,000万〜2億円の買い手は、今回もっとも交渉の余地が大きい層です。売りに出た物件の5〜6割が3か月以内に値下げし、同じ価格帯の売出は1年前の約2倍あります。多く見て比べてから価格を提示できます。売り手:売出価格が1億円前後の物件は、倍増した競合と減った買い手を相手にすることになります。2〜3年前の成約価格より、同じ価格帯の直近3か月の値下げ記録を参考に価格を決めるほうが現実的です。5,000万円未満は値下げの圧力が最も小さい価格帯です。Urbalyticsにログインして、マンションの過去の価格推移と取引履歴をもっと見る集計方法東京23区の中古マンションで、2026年10月25日および1年前の同日(2025年10月25日)までの90日間に売出記録がある物件(2026年は31,746戸)。価格帯は90日間の最高売出価格で区分。値下げ=その90日間のいずれかの売出価格が前回の記録より低い物件。下げ幅=値下げ物件ごとの90日間で最大の下げ率の中央値。タワー=建物内の売出記録の最高階が20階以上のマンション(売出データからの推定)。必要年収は35年・元利均等・返済負担率25%での試算。すべて売出価格で、成約価格ではありません。データ:Urbalytics 売出価格データ(2026年10月集計)。タグ:東京 マンション価格、1億円 マンション、中古マンション 値下げ、東京23区、住宅ローン 金利、必要年収、パワーカップル、タワーマンション、マンション 購入、マンション 売却、不動産投資、Urbalytics参考文献三井不動産レジデンシャル(MEC)「2026年の新築マンションの価格はどうなる?市況のプロが多角的に分析」 https://www.mecsumai.com/sumai/knowledge/2603-1/FinTech Journal「パワーカップルは『見込み甘すぎ』?マンション購入で今後あり得る“地獄のシナリオ”」 https://www.sbbit.jp/article/fj/178984住援「パワーカップルとは?年収基準・割合/家の買い方」 https://ju-yen.com/media/power-couple/LIFULL HOME'S「【2026年実施】マンション売却に関する意識調査レポート」 https://www.homes.co.jp/satei/media/entry/mansion_survey2026アイキャッチ画像:AI生成イメージ(Higgsfield)
東京マンション相場ウォッチ(2026.10 #3)|タワマン・築浅・広い住戸から値下げ、上昇をけん引した物件が先に調整

東京マンション相場ウォッチ(2026.10 #3)|タワマン・築浅・広い住戸から値下げ、上昇をけん引した物件が先に調整

売出は1年で4〜8割増え、価格は1億円超、売出単価は下落に転じた東京マンション相場ウォッチは、Urbalyticsの売出データで東京の中古マンション相場を定点観測するシリーズです。2026年10月19日時点で、東京23区で売出中の中古マンションのうち45.7%が、直近3か月の間に売出価格を下げていました。前回(10月14日前後)の44.3%から1.4ポイント上がっています。前回は値下げがどこで起きているかを見ましたが、今回はどんな物件から値下げが始まっているのか、そしてなぜその物件なのかを考えます。結論から言うと、タワー、築5年以内、専有面80㎡以上の物件は値下げの割合がいずれも5割を超え、40㎡未満は4割に届きません。先に値下げしている物件には3つの共通点があります。この1年で売出が4〜8割増えたこと、価格の中央値が1億円を超えていること、そしてタワーと築浅は㎡あたりの売出単価が1年前より下がっていることです。「値下げ物件の割合」はこれまでと同じ定義で、直近3か月に売出記録がある中古マンションのうち、売出価格が前回の記録より下がった物件の割合です。値下げした物件の「数」の割合で、相場が下がった率ではありません。タワー・築浅・広い住戸は5割超が値下げ、1年で差が広がったタワー・築浅・広い住戸は5割超が値下げ(出典:Urbalytics 売出価格データ、2026年10月集計)タワー58.2%に対してタワー以外43.5%で差は15ポイント、築5年以内52.6%に対して築31年以上41.8%で差は11ポイント、80㎡以上51.6%に対して40㎡未満39.4%で差は12ポイントです。タワーの20階以上の住戸は61.0%とさらに高くなっています。下げ幅の中央値もタワー5.7%、タワー以外4.6%とタワーのほうが大きくなっています。1年前の同じ時点と比べると、差はいずれも広がっています。タワーの値下げの割合は1年で17ポイント上がりましたが、40㎡未満は4.5ポイントです。本記事の「タワー」は、建物内の売出記録に20階以上の住戸があるマンションを指します。理由①:売りに出る物件が最も増えたタワーと築浅は売出物件が大きく増えた(出典:Urbalytics 売出価格データ、2026年10月集計)直近3か月に売出記録がある物件を、1年前の同じ時期と比べると、タワーは3,118戸から4,937戸に58%増えたのに対して、タワー以外は27%増でした。築5年以内は1,829戸から3,316戸に81%増え、すべての区分で最も増えています。40㎡未満は16%増にとどまりました。同じ建物、同じエリアで同時に売りに出る物件が増えれば、買い手は比べて選べるようになり、売り手は値下げで競うしかありません。市場全体も同じ方向に動いています。東日本不動産流通機構のデータでは、2026年8月の首都圏中古マンションの成約件数は前年同月比10.5%減で5か月連続の減少、在庫は48,235件で6か月連続で増えています。湾岸の高額物件はさらにはっきりしており、マンションリサーチによると、湾岸エリアの売出価格8,000万円以上の在庫は2025年1月の約1,050件から2026年4月には約1,500件に増えました。理由②:1億円を超えると買える人が少なく、金利も上がっている売出価格の中央値は、タワー1億5,980万円、築5年以内1億3,900万円、80㎡以上1億7,800万円です。タワー以外は5,680万円、40㎡未満は2,580万円です。1億円を超える物件を買えるのは主にパワーカップルや富裕層で、もともと層が薄く、金利上昇はこの層の借入可能額を直接削ります。日本銀行の政策金利は2026年初めに1%前後まで上がり、三菱UFJ銀行と三井住友銀行は9月から住宅ローン金利を引き上げました。1億円を35年の元利均等で借りると、毎月の返済は金利0.5%で約26万円、1.0%で約28.2万円、1.5%で約30.6万円です。0.5%から1.5%になると、毎月の返済は約4.7万円、35年の総返済額は約1,960万円増えます。広い住戸がこれをよく示しています。80㎡以上の㎡単価は1年前より14.9%高く、単価は下がっていません。それでも総額が高すぎるため買える人が減り、売りに出た物件の半数が値下げしています。40㎡未満はその逆です。価格の中央値は2,580万円で、主な買い手は家賃から利回りを計算する投資家です。家賃が上がっている限り価格は支えられ、値下げの割合は1年で4.5ポイントしか上がっていません。理由③:上昇をけん引したタワーと築浅は、売出単価が下がり始めたタワーと築浅は売出単価が下がり始めた(出典:Urbalytics 売出価格データ、2026年10月集計)売出価格の㎡単価の中央値を1年前と比べると、タワーは246.7万円から236.9万円に4.0%下がり、20階以上は4.8%下がっています。築5年以内も2.1%下落です。同じ期間にタワー以外は16.9%、60〜80㎡の住戸は29.0%上がっています。ここ数年の上昇をけん引したタワーと築浅が、先に売出単価を下げ始めた形です。考えられる理由のひとつは、投資需要の変化です。タワーや築浅物件には、値上がりを見込んで買い、上がったら売るつもりの投資家も少なくありません。健美家の分析では、2026年初めに政策金利が1%近辺まで上がったことに加え、中国経済の減速や中国系投資家・インバウンド需要の変化が重なり、都心タワーマンションを支えてきた一部の投資需要が弱まり始めた可能性が指摘されています。こうした所有者がまとまって売りに出せば、売出が増え、単価が下がります。今回のデータと一致する動きです。なお、売出単価の中央値は、その時期にどんな物件が売りに出たかにも左右され、同じ住戸の価格変化とは一致しません。理由②と理由③は、データと公開報道に基づく推測です。買い手・売り手にとっての意味買い手:タワー、築浅、広い住戸は、今回もっとも交渉の余地が大きい物件です。売りに出たうち半数以上が3か月以内に値下げし、1回の下げ幅は5〜6%です。同じ建物で複数の住戸が売りに出ていれば、もっとも安い住戸を基準に交渉できます。売り手:タワー、築浅、広い住戸を持っている場合、同じ建物や周辺で増え続ける売出と競うことになります。2〜3年前の成約価格で売りに出すと、値下げが必要になる可能性が高くなります。直近3か月の同種物件の値下げ記録を参考に価格を決めるほうが現実的です。40㎡未満は影響がもっとも小さい区分です。Urbalyticsにログインして、マンションの過去の価格推移と取引履歴をもっと見る集計方法東京23区の中古マンションで、2026年10月19日および1年前の同日(2025年10月19日)までの90日間に売出記録がある物件(2026年は32,154戸)。値下げ=その90日間のいずれかの売出価格が前回の記録より低い物件。下げ幅=値下げ物件ごとの90日間で最大の下げ率の中央値。売出価格・㎡単価は90日間の最高売出価格とその㎡単価の中央値(㎡単価は専有面10〜400㎡のみ)。タワー=建物内の売出記録の最高階が20階以上のマンション(売出データからの推定)。築年数は竣工年から計算。返済額は35年・元利均等・諸費用を含まない試算。すべて売出価格で、成約価格ではありません。データ:Urbalytics 売出価格データ(2026年10月集計)。タグ:タワーマンション、タワマン 値下げ、築浅 マンション、中古マンション 値下げ、東京23区、マンション 広さ、ワンルーム投資、住宅ローン 金利、東京 マンション相場、マンション 購入、マンション 売却、Urbalytics参考文献健美家「【73カ月ぶり下落】都心3区のマンション市場に何が起きているのか?」(2026年6月20日) https://www.kenbiya.com/ar/ns/research/price_trends/10262.html集英社オンライン(ライブドアニュース転載)「『いざとなれば売ればいい』通用しない?都心の高級タワマン市場に暗い影」(2026年9月11日) https://news.livedoor.com/topics/detail/32296138/マンションリサーチ「湾岸タワマン市場は過熱から転換点!?」(PR TIMES) https://prtimes.jp/main/html/rd/p/000000221.000013438.htmlリビン・テクノロジーズ「【2026年10月】マンション価格は今後下落する?」(東日本不動産流通機構データを引用) https://www.lvn.co.jp/estate/510/アイキャッチ画像:AI生成イメージ(Higgsfield)
東京23区の投資用区分マンション平均4,149万円:一棟物件も値上がりしたのか

東京23区の投資用区分マンション平均4,149万円:一棟物件も値上がりしたのか

第3四半期の上昇は区分マンションに集中しており、一棟物件の取得予算は別建てで考える必要があります。10月19日、健美家が2026年7〜9月の収益物件レポートを公表。東京23区の投資用区分マンションの平均掲載価格は4,149万円(前期比+13.30%)となりました。いま一棟の賃貸物件の購入を検討していると、この上昇率が交渉時の拠り所になりがちです――『東京がまた上がったのだから、従来の予算は遅れているのでは』と。同じレポートは別の数字も示しています。東京23区の一棟アパート平均は前期比−0.38%、一棟マンションは+0.57%。両カテゴリの四半期平均はほぼ横ばいです。区分の上昇分をそのまま一棟の提示価格に上乗せするのは、まず資産クラスをまたぐことになります。東京の住宅街の資料写真であり、本稿の集計物件ではありません。Fábio Hanashiro / Wikimedia Commons、CC0。ページ表記は2016年公開。同じ東京でも、3つの掲載物件カテゴリーは異なる軌道今回の比較の目的は、「東京の価格上昇」を全ての収益物件で一律の値上げ根拠にできるかを見極めることです。健美家の「区分マンション」は単独販売の住戸を指し、「一棟アパート」「一棟マンション」はそれぞれ別カテゴリの一棟住宅として集計されています。名称が似ていても、取得する資産、予算、管理責任は異なるため、レポートを読む際は区分を維持する必要があります。東京23区・2026年第3四半期:区分マンション平均4,149万円(前期比+13.30%)、一棟アパート平均14,062万円(前期比−0.38%)、一棟マンション平均30,299万円(前期比+0.57%)。これらは異なる物件群の平均であり、総額の高低で優劣は判断できません。対象を一都三県に広げても傾向は同様。区分マンション平均3,350万円で前期比+10.56%、一棟2カテゴリはそれぞれ10,232万円・24,121万円で、上昇は+0.65%と+0.43%にとどまります。よって、これは東京23区だけに見られる差ではありません。本レポートは当期に新規登録された住宅系収益物件を集計しており、同一物件の再取引を追跡する指数は提示していません。高額・大規模・築浅の比率変化も平均値を押し上げ得ます。今回の発表は「掲載市場がカテゴリ間で分化している」という判断を後押ししますが、13.30%を同質の各住戸が一律に上昇したと解釈することはできません。一棟物件の購入では、比較対象を揃える必要があります。売主が区分マンションの高値更新を理由に一棟価格を引き上げるなら、同駅圏・同タイプ・近い築年・規模の比較物件を補足すべきです。本四半期レポートはその上乗せの根拠を与えていません。問い合わせ物件の平均価格は登録物件の75.7%:値引き率を示す数字ではないレポートは「登録物件」と「問い合わせを受けた物件」の平均価格も比較しています。東京23区の区分マンションでは問い合わせ価格/登録価格が75.7%、一棟アパート71.0%、一棟マンション95.8%でした。ここでの「問い合わせ」は、ユーザーが特定の掲載物件について仲介に照会する行為であり、買い手の購入申込価格や成約価格ではありません。両者で集計される物件の組成も異なり得ます。人々が比較的安い物件に問い合わせを集中させれば、問い合わせ群の平均は下がります。実際に値下げ成約しなくても、比率は低くなり得ます。これらの比率は、買い手の関心がどの価格帯に集まっているかを示す参考にはなりますが、一律の値引き幅に置き換えるべきではありません。特に95.8%を「一棟マンションは通常4.2%しか下がらない」と解釈するのは誤りです。同一物件の掲載から成約までの交渉過程を追っていないためです。掲載調整を把握したい場合は、東京マンションの値下げ分布の観察をご覧ください。これは、どれだけの物件が価格を調整したかを集計しており、本稿の四半期掲載平均とは異なる問いに答えます。掲載と取引の距離については、別稿東京中古マンションの掲載と成約の分化に関する考察をご参照ください。蒲田に落とし込む:住戸賃料と一棟利回りは別々に検証ここまでのマクロレポートだけでは、一棟が毎月いくら賃料を稼ぐかは分かりません。具体的な選定条件に落とし込むため、東京23区内の蒲田駅圏で、募集住戸と販売中の一棟をそれぞれ検索しました。これは局所的な評価例で、東京全体を代表しません。第1に「小型住戸の月額賃料のレンジはどこか」。蒲田駅徒歩15分以内、20〜40㎡の居住用マンションについて、有効な募集記録779件の基本月額賃料の中央値は11.8万円、25・75パーセンタイルはそれぞれ9.8万円と13.7万円。管理費は含みません。第2に「周辺の一棟掲載の表面利回りはどの帯か」。同一圏内の有効販売サンプル43棟では中央値5.01%、25・75パーセンタイルは4.22%と6.00%。ここでの一棟カテゴリは構造・規模が混在しており、健美家の特定サブカテゴリと同一ではありません。二面パネルの図:Aは住戸の基本月額賃料、Bは一棟の表面利回り。両パネルはいずれも各サンプルの中心分布を描いたもので、同一物件の賃貸・売買のペアではありません。内見時には、賃料分布を用いて周辺相場から明らかに外れた住戸をふるい、面積・築年・階数・設備を個別に突き合わせます。売主が空室すべてを13.7万円で埋める前提なら、それは第3四分位付近の賃料を一律適用しており、各戸ごとの根拠を明示すべきです。利回り分布は一棟の比較対象選定に使います。ある棟が6%と記載されても、この掲載サンプル群の第3四分位に近いというだけで、即ち割安とは限りません。満室前提の賃料計上か、直近の修繕費用の負担状況などで、保有後の実キャッシュフローは変わります。また、住戸の月額賃料に仮定戸数を掛けて年額に換算し、別サンプルの一棟利回りで割って「蒲田の標準的な棟価格」を出す、といった計算も避けてください。両サンプルは棟ごとに対応しておらず、その計算は実在しない収益棟を合成してしまいます。値上げ理由を予算に組み込む前に、まず収入と支出を突き合わせる今回のレポートについては、一棟を買う際はまず従来の予算を維持し、売主が要求する増額分を別枠で計上するとよいでしょう。次に、(1)現行賃貸借の実収入、(2)空室で達成可能な募集賃料、(3)同類一棟の価格と利回り、の三点を照合します。区分マンションの上昇率自体は収入表に入りません。賃料表が満室収入ベースであれば、説明可能な空室・滞納を控除し、管理費・税金・保険・修繕を計上し、最後に今回の借入の元利支払いを織り込みます。表面利回りの分母は通常、物件価格のみで、取得諸費用は別計上が必要です。これが購入後に使えるキャッシュの試算です。東京23区の区分マンションが4,000万円を突破したことは注目に値する新データです。ただし蒲田の一棟賃貸でいくら上乗せを許容するかは、あくまで当該棟で検証可能な収入・支出・同類比較に落とし込むべきです。もし増額の根拠が13.30%というカテゴリ横断の上昇だけなら、この四半期レポートは値上げを裏付けるには不十分です。データと出所健美家データ:2026年10月19日公表。2026年7月1日〜9月30日に新規登録された住宅系収益物件を集計。価格・表面利回りはいずれもサンプル平均で、成約価格ではありません。本文は「不動産投資と収益物件の情報サイト 健美家(けんびや)」およびLIFULL公式発表を引用。両者は同一調査であり、独立した統計ソースとして扱うことはできません。Urbalyticsデータ:2026年10月19日取得。初回観測日の対象期間は2025年10月20日〜2026年10月19日、現時点の記録値を使用。これは観測対象の物件群を切り取った集計であり、この1年の成約や賃料上昇ではありません。いずれも東京都・蒲田駅圏、徒歩15分以内に限定。賃貸は居住用マンション20〜40㎡、募集中、基本賃料。795件のスキャン記録のうち16件を除外し、有効779件。一棟は46件のスキャンから重複3件を除き有効43棟。打ち切り・外れ値除去なし。一棟の表面利回りは掲載年収と価格の比であり、実収や満室前提は棟別に検証していません。分位点は表示精度に合わせ四捨五入。より広範な月次データは東京都公開市場レポートで確認できます。月次の定義は本稿の駅圏フィルタとは異なります。画像:Fábio Hanashiro、東京の住宅街、CC0。図表は本稿の検索に基づきUrbalyticsが作成。執筆:ChenTags:東京の投資用不動産価格、東京23区、収益物件、区分マンション、一棟アパート、一棟マンション、蒲田、募集賃料、表面利回り、掲載価格、健美家、四半期市場レポート
東京マンション相場ウォッチ(2026.10 #2)|値下げは都心と湾岸から、勝どきは6割近く

東京マンション相場ウォッチ(2026.10 #2)|値下げは都心と湾岸から、勝どきは6割近く

湾岸は内陸より12ポイント高く、駅からの距離はほぼ関係なし東京マンション相場ウォッチは、Urbalyticsの売出データで東京の中古マンション相場を定点観測するシリーズです。2026年10月中旬時点で、東京23区で売出中の中古マンションのうち44.3%が、直近3か月の間に売出価格を下げていました。前回(10月7日時点)の42.7%から1.6ポイント上がっています。今回は、値下げがどこで起きているのか、区・湾岸・山手線・駅からの距離で見ていきます。「値下げ物件の割合」は前回と同じ定義で、直近3か月に売出記録がある中古マンションのうち、売出価格が前回の記録より下がった物件の割合です。値下げした物件の「数」の割合で、相場が下がった率ではありません。価格が高い区ほど、値下げする物件が多い23区 値下げした中古マンションの割合(区別、2026年10月14日まで)(出典:Urbalytics 売出価格データ)中央区52.2%、港区51.3%、渋谷区50.9%の3区が半数を超えました。千代田・中央・港の都心3区を合わせると50.8%です。低いのは足立区35.9%、葛飾区36.5%、墨田区37.5%で、最も高い区と低い区の差は16ポイントあります。下げ幅も都心が大きく、中央区・港区はともに中央値5.3%、足立区は4.2%です。湾岸は内陸より12ポイント高く、下げ幅も大きい湾岸は内陸より12ポイント高い(出典:Urbalytics 売出価格データ(2026年10月集計))最寄り駅が湾岸エリア(勝どき、月島、豊洲、有明、東雲、辰巳、天王洲アイルなど)の物件2,503戸では、55.3%が値下げしていました。それ以外の内陸30,083戸は43.3%で、12ポイントの差があります。下げ幅の中央値も、湾岸5.8%に対して内陸4.6%です。駅ごとに見ると、晴海フラッグの最寄り駅である勝どきは991戸と湾岸で最も売出が多く、58.9%が値下げしています。有明は86戸のうち69.8%と湾岸で最も高く、下げ幅は7.1%でした。豊洲は52.2%、月島は50.4%です。湾岸はここ数年でタワーマンションが集中して建ち、価格の上昇も大きく、投資目的の購入も多いエリアです。売出が集中し、値下げも早く始まっていると考えられます(タワーとそれ以外の比較は次回取り上げます)。山手線は南側で値下げが多く、北側は少ない山手線 駅別 値下げした中古マンションの割合(売出50戸以上の駅)(出典:Urbalytics 売出価格データ(2026年10月集計))山手線沿線で売出50戸以上の駅を比べると、上位は渋谷54.6%、品川54.4%、田町54.3%、浜松町54.0%、大崎53.3%で、浜松町から大崎にかけての南側に集まっています。下位は巣鴨37.9%、目白38.6%、西日暮里39.6%、上野40.8%で、いずれも北側です。同じ副都心でも、渋谷54.6%に対して池袋は43.8%と11ポイントの差があります。駅からの距離は、値下げにほとんど影響しない最寄り駅からの徒歩分数で分けると、値下げ物件の割合はほとんど変わりません。徒歩3分以内43.6%、4〜5分43.9%、6〜10分44.5%、11分以上45.2%で、差は1.6ポイントです。下げ幅の中央値もすべて4.6〜4.8%でした。駅に近いから値下げしにくい、ということはありません。値下げするかどうかを分けているのは、駅からの距離よりも、どの区・どのエリアにあるかです。買い手・売り手にとっての意味買い手:湾岸と都心3区では、売りに出た物件の半数以上が3か月以内に値下げしています。湾岸では1回6%前後で、タワーマンションを探すなら内陸より交渉の余地があります。売り手:勝どきや有明のように6割前後が値下げしている駅では、数年前の成約価格ではなく、周辺の直近の値下げ記録を参考に価格を決めたほうが現実的です。Urbalyticsにログインして、マンションの過去の価格推移と取引履歴をもっと見る集計方法東京23区の中古マンションで、2026年10月14日前後までの90日間に売出記録がある32,586戸。値下げ=その90日間のいずれかの売出価格が前回の記録より低い物件。下げ幅=値下げ物件ごとの90日間で最大の下げ率の中央値。湾岸=最寄り駅が勝どき、月島、豊洲、新豊洲、市場前、有明、有明テニスの森、国際展示場、東雲、辰巳、東京テレポート、お台場海浜公園、台場、芝浦ふ頭、天王洲アイルの物件。駅は建物ごとに登録された第1最寄り駅。すべて売出価格で、成約価格ではありません。データ:Urbalytics 売出価格データ(2026年10月集計)。タグ:東京 マンション相場、湾岸 マンション、勝どき、晴海フラッグ、豊洲 マンション、有明、中古マンション 値下げ、東京23区、山手線、港区 マンション、中央区 マンション、マンション 購入、Urbalyticsアイキャッチ画像:AI生成イメージ(Higgsfield)
03-4566-3208お問い合わせ