谭琛

谭琛

创始人

横跨不动产投资、基金设立与数字战略的连续创业者。

简介

曾在 McKinsey & Company 面向日本及大中华区的金融机构与房地产开发商,主导组织重组、数字化转型与新业务战略。之后在亚马逊日本担任大型电商产品的设计负责人。创立 TLL 后,全面负责收益型不动产的收购、再生、运营以及基金设立,并构建了以数据为核心的投资决策模型。

职业经历与学历

履历

麦肯锡公司

亚马逊

学历

新加坡国立大学 - 计算机工程

IE商学院 - MBA

资格

宅地建物交易士

建筑经营管理士

美国认证买家代理
TLL 专栏

Urbalytics 文章

东京23区二手公寓:四成在降价,一年里降价房源多了五成

东京23区二手公寓:四成在降价,一年里降价房源多了五成

截至2026年9月底,东京23区在售的二手公寓里,有41.0%在最近3个月降过挂牌价,比一年前的35.1%高了近6个百分点,也是我们这13个月数据里最高的一个月。这里的「降价比例」,指最近3个月有挂牌记录的二手公寓中,挂牌价比上一次记录低的房源所占的比例。它统计的是降过价的房子有多少,不是房价跌了多少。降价比例升到41%,是一年来最高东京23区 降过价的二手公寓占比(月度)(来源:Urbalytics 挂牌价格数据,2026年10月统计)从2025年秋到2026年4月,比例从35%左右一路升到39%。6〜7月一度回落到31%,是因为这段时间新挂牌的房子集中增加,还没到降价的时候;8〜9月这批房子开始降价,比例回升到41%。挂牌更多、降价更多:买方开始有议价空间在售房源多了34%,降价房源多了57%(来源:Urbalytics 挂牌价格数据,2026年10月统计)把挂牌数量和降价数量放在一起看更清楚。一年里,在售的二手公寓从24,455套增加到32,786套,多了34%;降过价的从8,588套增加到13,455套,多了57%。挂牌变多,说明想卖的人变多了;降价的增长比挂牌更快,说明按原价卖不掉的房子在增加。两者同时上升,意味着交易节奏在放慢,买家开始有讨价还价的余地。不过每次降得并不多。降过价的房子,降幅中位数一直在4.4%到4.6%之间,1亿日元的房子一次大约降450万,卖家还在小幅试探,没有出现甩卖。价格本身也还在高位:据东京カンテイ统计,2026年6月23区二手公寓平均挂牌价(70㎡换算)为1亿2,741万日元,26个月来首次环比下跌0.8%,但仍比一年前高23.3%。降价集中在都心:中央区、港区一半房源降过价23区 降过价的二手公寓占比(按区,截至2026年10月7日)(来源:Urbalytics 挂牌价格数据)按区看(截至10月7日的近3个月),23区整体有42.7%的在售房源降过价。中央区50.4%、港区49.6%、涩谷区49.4%最高,千代田、中央、港这都心3区合计49.2%,几乎每两套就有一套;足立区34.7%最低。都心的降幅也更大,中央区5.3%、港区5.2%,郊外多在4.2%到4.6%。越贵的区,调整来得越早。对买家、卖家、投资者意味着什么买家:都心挂出来的房子,一半会在3个月内降价,一次5%左右。挂牌时间越长的房子,议价空间越大。卖家:按高峰期价格挂牌,在都心有接近一半的概率要在3个月内降价。定价时参考同一栋楼、同一车站最近的挂牌和降价记录,比参考去年的成交价更现实。投资者:挂牌价下来以后,按新价格算的租金回报能提高多少,本系列后面会单独分析。登录 Urbalytics,查看更多公寓的历史价格走向和交易记录统计口径东京23区的二手公寓。在售房源=各时点之前90天内有挂牌记录的房源;降价=这90天内的某次挂牌价比上一次记录低;降幅=每套降价房源在这90天内最大一次降幅的中位数。均为挂牌价,不是成交价。数据:Urbalytics 挂牌价格数据,2026年10月统计。标签:东京房价、东京二手公寓、二手公寓降价、东京23区、港区公寓、中央区公寓、都心公寓、日本买房、东京买房、日本房产投资、挂牌价、东京カンテイ、Urbalytics参考资料テレ東BIZ「東京23区 中古マンション下落 価格高騰に消費者追いつけず」(2026年7月23日) https://txbiz.tv-tokyo.co.jp/wbs/news/post_345328Bloomberg(Yahoo!ニュース転載)「東京23区の中古マンション価格、26カ月ぶり下落-調整局面入りか注目」(2026年7月23日) https://news.yahoo.co.jp/articles/15984b952eaac4f80cceae31089aa7397ed95d40封面图:AI生成示意图(Higgsfield)
同一个价格,第二次敲门:旧村上系为何要把サンケイREIT买下来

同一个价格,第二次敲门:旧村上系为何要把サンケイREIT买下来

旧村上系用与失败的前一轮完全相同的12.5万日元重启收购,赌的是REIT折价与私人市场利回り之间的那道缝。2026年9月25日,东证上市的サンケイリアルエステート投资法人(以下「サンケイRE」)宣布,对旧村上基金系投资公司シティインデックスフィフス发起的公开收购(TOB)表示赞同,是否应募则交由投资主自行判断。收购价是每口12万5000日元,比前一营业日收盘价10万5100日元高出18.93%。这个数字并不新鲜:今年1月到5月,トーセイ联合新加坡GIC发起的那一轮TOB,报的也是12.5万日元,最后因应募不足而失败。同一个价格,第二次敲门。这次换了买家,也换了算法。对关心东京办公楼与酒店资产的投资者来说,值得看的不是谁赢谁输,而是上市REIT正在以什么逻辑被重新定价。一、从トーセイ到旧村上系:一场拖了九个月的收购先把时间线理清。2026年1月6日,トーセイ与GIC通过两只投资事业有限责任组合公布收购方案,サンケイRE当即表示赞同并推荐应募。从1月7日开始,旧村上系就在二级市场持续买入投资口(投資口)。前一轮TOB期间被延长了6次,到5月18日截止时,应募总数为138,376口,未达到247,563口的下限,收购不成立。旧村上系当时已持有约26.12%,成了卡在中间的那块石头。8月4日,旧村上系提交意向书,同样出价12.5万日元。サンケイRE设立特别委员会,要求对方设定应募下限并提高价格;最终下限被接受,价格维持不变。9月25日,双方同步发布公告。本次TOB的期间为9月28日至11月10日,下限为118,732口,不设上限,资金全部来自自有资金、不依赖银行借款。成立后,收购方计划在2027年2月底前完成挤出(スクイーズアウト)并退市。日比谷サンケイビル,サンケイRE在千代田区持有的办公楼之一二、为什么是现在:母公司易主与REIT折价同时发生这场收购的起点,其实不在REIT本身,而在它的赞助商(スポンサー)。サンケイRE的赞助商是サンケイビル,而サンケイビル的母公司是富士媒体控股(フジ・メディアHD)。旧村上系从2025年1月开始买入富士媒体股票并与之对话。2026年2月3日,富士媒体公布「都市开发・观光事业引入外部资本」的研究。公开收购书引用的报道称,サンケイビル已出现超过1兆日元的收购意向,年内可能敲定买家。旧村上系的质疑点很直接:母公司即将易主,REIT却在没有竞价流程的情况下,赞同了トーセイ的方案。在他们看来,新东家可能看重REIT手里的多家酒店,届时回购资产或重建资本关系,都可能带来更高的价格。市场环境也在变。从前一轮TOB公布到本次公布前一天,东证REIT指数由2,029.82跌到1,739.64,跌幅约14.3%;10年期国债利率则从2.12%升至2.99%。利率上行压缩了REIT的相对吸引力,投资口价格一路走低。东京サンケイビル,赞助商サンケイビル的总部大楼三、41%的算术:这次的下限是怎么算出来的本次TOB最值得细读的,是它的下限设计。挤出需要在投资主总会上以出席表决权三分之二通过投资口合并议案,但收购方并不打算买到三分之二。收购方的推算分三步:其一,过去两次投资主总会的实际行权率只有约69%和71%,未投票的大多是个人投资主,因此总会的行权率最高约85%,通过议案所需的赞成票约占全部投资口的57%。其二,指数基金等被动型基金估计持有约15.20%,这类投资者原则上不应募TOB,但在挤出议案上倾向于投赞成票。其三,扣除被动型基金后,收购方只需持有约41%即可通过议案,因此把TOB后的持有比例下限定在45%,并扣除不应募的ATRA与野村絢氏持有的19.58%。另一条红线是导管性要件(導管性要件)。一旦收购方持股超过50%而REIT仍保持上市,REIT可能失去分红免税的资格,留下来的投资主会承担额外税负。45%的下限,正是为了避免这种「不应募就吃亏」的强压性。四、从上市市场到私人市场:Urbalytics数据看到的那道缝同一天,サンケイRE还公布了一笔资产出售。位于福冈百道浜、竣工30年的福冈绿色大楼(福岡グリーンビルディング)在唯一租户退租后空置率达100%,此前已计提49.33亿日元减值,这次以55亿日元卖给一家未披露名称的日本公司。这个价格高于鉴定评估额49.1亿日元,也高于账面价值51.02亿日元。出售款将用于偿还借款,LTV预计从48.6%降至45.7%,2027年2月期每口分红预测也从1,093日元上调到2,071日元。问题在于:一栋空置的旧办公楼能在私人市场卖出高于鉴定价的价格,而REIT自己的投资口价格却低于账面净值。以本期每口NAV 11万4099日元计算,9月24日收盘价对应的P/NAV约为0.92倍。我们用Urbalytics平台的一栋收益物件挂牌数据,查看了サンケイRE东京办公楼所在的几个车站圈。八丁堀的挂牌利回り中位数为3.83%(n=18),赤坂为3.89%(n=12),日本桥本町附近的小传马町为4.13%(n=18)。サンケイRE的TOB价格、投资口价格与NAV,以及保有物件所在车站圈的一栋利回り中位数Urbalytics 洞察 都心三站圈一栋挂牌利回り中位数都在4%上下,低于福冈大楼4.4%的鉴定还原利回り。私人市场的定价,并没有像REIT指数那样下跌14%。当然,这些样本以中小型一栋楼为主,与REIT持有的机构级办公楼并不完全可比,更适合用来观察方向。城东的东阳町为5.01%(n=9,仅作参考),大田区的大森为5.04%(n=124),区域之间的利回り差距同样明显,详细分布可在Urbalytics[中央区一栋收益物件市场报告](https://www.urbalytics.jp/market/area/tokyo/chuo-ku/building)查看。五、投资者该怎么读这场收购对还持有サンケイRE的投资主而言,这是一道选择题:12.5万日元高于本期NAV约9.6%,第三方机构みずほ证券的多种估值方法算出的区间上限也都低于这个价格;但比过去6个月均价只高7.95%,前一轮在高位买入的投资者未必满意。更重要的是看清收购方拿下之后想做什么。公告列出了三种选项:与其他上市REIT或私募基金合并、把物件逐一出售给第三方,以及与サンケイビル的新东家协商酒店等资产的处置。这意味着REIT的「整体折价」可能被拆成一栋一栋的「私人市场价格」来兑现。对在东京看一栋楼的个人投资者来说,这类资产拆分出售往往会带来一波机构级物件的供给,也会把都心办公楼与酒店的成交价格推向更透明的区间。风险提示 收购仍可能生变:若出现更高价的对抗性TOB,或投资口合并议案未获通过,退市时间表可能推迟;利率继续上行也会压低私人市场的出售价格。回头看,这场持续九个月的拉锯,本质上是一个利率上行周期里的定价问题:上市市场给REIT打了折,私人市场还没有。谁能把两者之间的差价装进口袋,接下来几个月会有答案。在那之前,与其只盯着TOB公告,不如用Urbalytics的车站圈利回り和[港区一栋收益物件市场报告](https://www.urbalytics.jp/market/area/tokyo/minato-ku/building),先看清楚手上物件在私人市场值多少。东京证券交易所,サンケイRE计划在收购成立后从东证REIT市场退市#サンケイREIT #旧村上基金 #公开收购 #TOB #J-REIT #REIT私有化 #东京办公楼 #日本酒店投资 #NAV折价 #导管性要件 #日本不动产投资 #东京一栋楼 #利回り #富士媒体 #Urbalytics参考来源ロイター(Yahoo!ニュース配信)「サンケイRE、旧村上ファンド系のTOBに賛同表明」, 2026, https://news.yahoo.co.jp/articles/d11041d5a0cdb319199a4e068148d9b39c1d2289サンケイリアルエステート投資法人「株式会社シティインデックスフィフスによる公開買付けに関する賛同及び応募中立の意見表明に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-d7c064fb3ac865a729940e8480530774a5e8122e.pdfサンケイリアルエステート投資法人「株式会社シティインデックスフィフスによる公開買付けの開始に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-ce1d222e1508ed7c78361561d57fef0f19efca97.pdfサンケイリアルエステート投資法人「2026年8月期及び2027年2月期の運用状況及び分配金の予想の修正に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-6a3354103cae2a0221e786cc67adf84d22692040.pdfサンケイリアルエステート投資法人「国内不動産信託受益権の譲渡に関するお知らせ(福岡グリーンビルディング)」, 2026, https://www.s-reit.co.jp/file/news-0aeb3c9fc75e4c1825ee6e1d135df8b8a5448d19.pdfM&A Online「サンケイリアルエステート投資法人<2972>、シティインデックスフィフスによるTOBを受け入れて非公開化」, 2026, https://maonline.jp/news/20260925fニューズウィーク日本版(ロイター)「トーセイのサンケイREへのTOB不成立、応募が予定下限に届かず」, 2026, https://www.newsweekjapan.jp/articles/-/322885?display=b日経不動産マーケット情報「サンケイREITへのTOBは不成立、上場継続へ」, 2026, https://nfm.nikkeibp.co.jp/atcl/news/21/00001/08195/東洋経済オンライン「フジ・メディアVS旧村上系、まだ続く「不動産争奪戦」」, 2026, https://toyokeizai.net/articles/-/933933?display=bUrbalytics マーケットレポート 中央区 一棟収益物件, 2026, https://www.urbalytics.jp/market/area/tokyo/chuo-ku/buildingUrbalytics マーケットレポート 港区 一棟収益物件, 2026, https://www.urbalytics.jp/market/area/tokyo/minato-ku/building
世田谷连续两年被看得最多,可回报最高的偏偏不是它

世田谷连续两年被看得最多,可回报最高的偏偏不是它

东京23区最被关注的三个区里,租金单价最低的世田谷反而给出4.11%的表面利回り,租金最贵的港区只有3.11%。一、一份"被看了多少次"的榜单,和它真正说明的事アットホーム(at home)在9月16日发布了2026年版《购买·街道排行 东京23区篇》,世田谷区蝉联总合榜首,港区居次,新宿区紧随其后。这份榜单9月24日经媒体转载后再次进入中文投资者的视野。口径需要先说清楚,否则整篇文章的结论都会读歪。这份排行统计的是「不动产信息网站 at home 上,售卖居住用物件详情页的PV数」,调查期间为2026年5月1日至7月31日。它衡量的是被看了多少次,不是成交了多少套,更不是价格高低。换句话说,这是一份注意力榜单。注意力和买入条件之间隔着一整条决策链,而这条链上的每一环,都可以用数据去检验。分人群来看,排序其实是散开的:单身向(ワンルーム~1DK)的榜首是新宿区,JR各线、东京地铁、都营地下铁、小田急线、京王线在此交汇,通勤半径的绝对优势压过了居住环境的考量。情侣向(1LDK~2DK)的榜首是港区,青山、麻布、白金、高轮构成的高级住宅带,加上虎之门与品川周边持续推进的再开发,支撑起品牌溢价。家庭向(2LDK以上)的榜首仍是世田谷区,练马区紧随其后——两个都是人口规模位居23区前列、生活基础设施完整、但离都心核心有一段距离的区。东京西部低层住宅街区的意象图榜单发布的时点也值得留意。9月24日东京カンテイ公布的8月数据显示,东京都中古公寓挂牌均价(70㎡换算)为1亿1,274万日元,环比下跌0.2%,是28个月来首次转跌;23区为1亿2,677万日元,已连续三个月走低。注意力最集中的时候,恰好是价格开始松动的时候。二、把三个区放进同一把尺子:租金单价的排序,和榜单一致光看排名没有意义,得有一把能横向比的尺子。用 Urbalytics 的 rent_stats,给三个区各取一个代表站——世田谷的三轩茶屋、新宿区的新宿站、港区的麻布十番——拉出分户公寓的募集租金数据。按每平方米月租金的中位数排序,顺序和榜单几乎重合:三轩茶屋0.4467万日元/㎡,新宿0.5412万日元,麻布十番0.5803万日元/㎡。麻布十番比三轩茶屋高出约三成。但总额的差距远比单价大。麻布十番的平均月租金是36.97万日元,三轩茶屋只有15.13万日元,差了2.4倍。原因在户型结构上:麻布十番的平均面积47.58㎡,三轩茶屋只有32.69㎡。这里有一个容易读错的地方需要点破。谈「房租贵不贵」应该看总额,谈「划不划算」才该看㎡单价——港区的租金总额之所以领先这么多,一半是单价,一半是房子本身更大。东京23区人气上位三区的代表站:募集租金㎡单价与一栋表面利回り新宿是三个里最特殊的一个。它的平均面积只有29.09㎡,是三站中最小的,可㎡单价却逼近港区水平。单身向物件密度最高的区,在租金单价上被推进了都心第一梯队——这恰好从另一侧印证了它为什么能在单身向榜单里拿第一。Urbalytics 洞察 Urbalytics 的募集租金数据显示,三个区的㎡单价排序(三轩茶屋0.4467<新宿0.5412<麻布十番0.5803)与 at home 的PV排序高度一致,说明这份「被看次数」榜单确实抓到了真实的需求分层。但单价的排序并不能直接推导出回报的排序——那是下一节要拆的事。三、可是利回り的顺序,是反过来的租金端的排序讲完,把镜头切到买方这一侧,画面就翻转了。用 building_cap_rate_stats 看同样三个站的一栋物件表面利回り中位数:三轩茶屋4.11%(n=135)、新宿4.30%(n=31)、麻布十番只有3.11%(n=34)。也就是说,租金单价最高的麻布十番,给投资人的回报是三个里最低的。高租金没有换来高回报,因为分母涨得比分子更快:麻布十番一栋物件的平均挂牌价是8.79亿日元,新宿7.31亿,三轩茶屋4.27亿。买入门槛的差距,才是这三个区最实际的分野。同样一笔8.8亿日元的预算,在麻布十番大约只够买一栋,在三轩茶屋可以买两栋——而后者每一栋的表面利回り还高出整整一个百分点。都心高级住宅地坡道街区的意象图更值得注意的是坪单价的走向。Urbalytics 的季度数据显示,三轩茶屋一栋物件的平均坪单价从2026年1–3月期的571.91万日元降到7–9月期的424.62万日元,区间累计下跌21.93%;麻布十番从2025年10–12月期的948.76万降到816.60万,跌幅13.93%。注意力在涨,挂牌价在跌,这两件事正在同时发生。放在东京カンテイ那组「28个月来首次转跌」的宏观数字旁边看,这不是某一个站的偶然,而是23区整体进入价格消化期的一个切片。风险提示 本文引用的租金、利回り、坪单价均为掲載(募集)基准,不是成交价,掲載价与成交价之间通常还有议价空间。表面利回り未扣除管理费、修缮费、固定资产税与空置损失。新宿站的样本仅31件,且原始数据中存在一笔异常记录导致平均值失真,本文一律采用中位数。站别平均还会掩盖同一站圈内因建成年份、步行距离造成的巨大分散,实际判断必须下沉到单栋层面。四、对不同的买家,这份榜单该怎么用结论不是「世田谷比港区好」。真正的结论是,这三个区回答的根本不是同一个问题,把它们放在同一张榜单上排序,本身就容易让人误判。对不同类型的买家,这三个名字的含义并不一样:其一,自住且看重生活半径的家庭,世田谷的逻辑是成立的。它以约93万人的人口规模、多线交汇的交通与完整的教育医疗配套,换来了连续两年的家庭向第一,而4.11%的一栋利回り说明这里的价格还没有被居住需求推到失衡的位置。其二,追求资产辨识度与流动性的买家,港区的3.11%买的不是现金流,而是退出时的确定性。高级住宅带的品牌、国际化的租客池、持续推进的再开发,共同构成了一个在市场转冷时更容易找到接盘方的资产,代价是你要接受接近三分之一的回报折让。其三,以现金流为首要目标的投资人,新宿4.30%的中位数看起来最诱人,但样本只有31件,且集中在歌舞伎町一带的商住混合物业,资产性质与前两者差异很大,不能简单当作"住宅"来估值。终点站周边紧凑型住宅密集区的意象图至于接下来的走向,坪单价连续三个季度回落、而注意力仍在高位,这个组合通常意味着买卖双方的价格预期还没有对齐。在日银把政策利率推到1.25%之后,融资成本对分母的压制短期内不会消失,因此三个区更可能在当前区间里继续消化,而不是快速反弹——这对手上有现金、不急于出手的买家反而是有利的窗口。真正该做的不是去追榜单上的名次,而是把你关心的那个区、那条线、那个价格带,拉到站别粒度上自己比一遍。Urbalytics 上可以按车站与邮编直接对比租金、利回り与坪单价的变动分位。※ 本文中的意象图像由 AI 生成,非实景照片。#日本不动产 #东京买房 #东京23区 #世田谷区 #港区 #新宿区 #三轩茶屋 #麻布十番 #表面利回り #租金回报 #一栋收益楼 #中古公寓 #东京房价 #海外置业 #Urbalytics参考来源アットホーム株式会社「アットホーム 購入・街ランキング 東京23区編」, 2026, https://www.athome.co.jp/corporate/news/ranking/town/kounyumachi-ranking-23ku-202609/オトナンサー「最新! アットホーム『購入・街ランキング』東京23区編 3位『新宿区』…2位&1位は?」(Yahoo!ニュース配信), 2026, https://news.yahoo.co.jp/articles/c61cac6e78868672868f19ec737abd788f2ca7a7朝日新聞「東京都の中古マンション価格『28カ月ぶり下落』 都心で調整局面に」(東京カンテイ 2026年8月データ), 2026, https://www.asahi.com/共同通信「東京23区、3カ月連続下落 8月の中古マンション」, 2026, https://news.yahoo.co.jp/健美家「東京都23区の中古マンション、流動性低下が鮮明に」, 2026, https://www.kenbiya.com/ar/ns/research/price_trends/10533.htmlUrbalytics プラットフォームデータ(rent_stats / building_cap_rate_stats、2026年9月24日取得), 2026, https://www.urbalytics.jp/
日本加息到1.25%:你的房贷月供,不会在今天变

日本加息到1.25%:你的房贷月供,不会在今天变

日本央行把政策利率推到1.25%,但变动利率房贷的月供要到2027年初才真正动——这半年的时差就是可操作空间。2026年9月18日中午,日本银行在为期两天的金融政策决定会合上,把政策利率从1.00%上调到1.25%。表决结果是赞成7、反对2。这个水平是1995年以来约31年未见的高度。对大多数在日本持有房产、或正在考虑买入的人来说,真正要搞清楚的不是"加息了没有",而是"这0.25个百分点,什么时候、以什么路径,走到我每个月那张还款单上"。答案比想象中复杂,也比想象中慢。东京住宅街的意象图这次加息为什么比市场预期来得更急要理解这次决定的分量,得先看节奏。日本银行在2024年3月解除负利率之后,加息的步伐一直维持在"大约每半年一次"。而这一次距离上一次的2026年6月会合,只隔了三个月——这是解除负利率以来最短的加息间隔。节奏突然加快的原因,各家媒体的口径相当一致:原油价格上涨叠加日元贬值,把物价上行的风险推高了。日本银行选择提前动手,而不是等物价数据完全走坏之后再补救。值得注意的是表决的分歧。赞成7票、反对2票,投下反对票的是高市首相任命的两名审议委员。这意味着加息的政治成本正在上升,后续每一次决定都会比这一次更难。发布之后,日元对美元一度跌到156日元后半区间。换句话说,市场并没有把这次加息读成"日元要转强"的信号,而是读成"日本央行也只是在追赶"。对于用外币计价资产来买日本房产的人来说,汇率这条腿仍然没有站稳。从政策利率到你的账单,中间隔着三道闸门这是本次事件里最被误读的一环。政策利率上调并不等于住宅贷款利率当天跟着上调——中间至少有三个互相独立的日期。按照日本注册会计士千日太郎在ダイヤモンド不動産研究所的整理,这三道闸门分别是:其一,银行变更"基准金利"的日子。各行自行决定,有的按月,有的按半年,彼此并不同步。其二,按合同对你个人的"借入金利"做见直的日子。同一家银行里,新规借入和既有借入往往走两套时间表。其三,变更后的利率真正反映到还款额上的日子。这一道最慢,也最容易让人产生"没影响"的错觉。三道闸门叠加的结果是,全部银行步调对齐大约需要半年。采用年2回见直的银行,如果错过了见直基准日,最晚可能拖到2027年4月至5月才反映。而2026年6月那次加息(1.00%),按同一份推算,实际影响到还款额的时点大约是2027年1月。银行柜台的意象图风险提示 更容易被误解的是"5年规则"。元利均等还款方式下,即使利率上升,每月还款额也会被冻结五年,第六年重算时上限是原来的1.25倍。但被冻结的只是账单金额,不是债务本身——利息占比在上升,本金的减少在变慢。还款额没变,不等于加息没有影响你。更要注意的是,PayPay银行、索尼银行、SBI新生银行这三家并不适用5年规则。步调对齐之后,银行排名会整个翻过来现在市面上能看到的利率表,其实是一张"反映进度不一"的混合表。有的银行已经把前一轮加息吃进去了,有的还没有,把它们并排比较意义不大。2026年9月时点的适用利率里,りそな银行以0.950%排在最低,SBI新生银行1.080%,三菱UFJ银行1.195%。但SBI新生银行已经宣布从10月1日起把变动型的基准金利上调0.35个百分点,这部分在9月的数字里完全没有体现。如果把政策利率1.25%的影响全部反映进去(假设各行不做超出日银加息幅度的额外上浮、也不改变优惠幅度),同一份试算给出的排序会变成:三菱UFJ 1.445%、りそな 1.450%,两家的位置互换;PayPay银行1.580%;ドコモSMTB网络银行1.750%。这个差距本身很小,小到不足以单独构成选择理由。真正该一起看的是团信保障内容、事务手续费,以及本审查里银行实际开给你的优惠条件——表面利率只是比较的起点,不是终点。固定端的移动则要快得多。2026年9月的フラット35(贷款21年以上、首付一成以上、含团信)是3.460%,而依据住宅金融支援机构9月16日发行的第233回机构债券表面利率3.650%推算,10月的フラット35预计升到3.640%。同期10年期国债收益率已经在2.996%附近。Urbalytics 洞察 把视线从自住房移到收益物件,图景会更清楚。Urbalytics平台数据显示,东京主要车站圈内一栋收益楼的表面利回り中位数,新宿约4.27%、池袋4.70%、蒲田5.10%、北千住5.50%。同时期的坪单价,池袋近一年累计上涨约17%,北千住上涨约25%,而蒲田自2025年三季度起持续走低。也就是说,收益率这一端基本停在原地,动起来的只有资金成本这一端。一棟收益物件的表面利回り与调达成本对照对不同的人,这次加息意味着不同的事同一个0.25个百分点,落在不同的持有结构上,含义完全不一样。对已经用变动利率借款的自住者来说,短期内账单大概率不动,但债务结构在悄悄变化。真正需要做的不是慌张换固定,而是把两个数字算出来:政策利率1.25%完全反映后的月供是多少,以及政策利率走到2.0%时的月供又是多少。后者只要在1.25%的试算上再加0.75个百分点就能得到。对正在比较变动与固定的人来说,问题的形状经常被搞反了。以三菱UFJ银行2026年9月1日的数字为例,变动1.195%与10年固定3.63%之间差了2.435个百分点。选变动,等于是在赌"未来十年的平均利率不会比现在高出2.4个百分点以上"——问题不是"会不会涨",而是"会不会涨这么多"。住宅金融支援机构的利用者实态调查(2026年1月调查、对象为2025年4月至9月借款的1,237件)显示,75.0%的人选了变动型,同时有73.7%的人认为今后一年利率会上升。这两个数字放在一起看像是矛盾,但放在2.435个百分点的价差前面,其实是一个可以解释的选择。对持有收益物件的投资者来说,压力来自两端的夹击。租金端的调整速度远慢于利率端——Urbalytics平台上池袋的租赁マンション(2026年三季度、样本496件)单价中位数约0.450万日元/㎡,月租平均15.85万日元,这种数字不会因为一次加息就重新定价。而资金成本的上升是即时的,利差被压缩的那一部分,先从持有者的现金流里扣。东京城市天际线的意象图接下来半年,该盯什么短期内最值得跟踪的不是政策利率本身,而是各家银行"基准金利"和"优惠幅度"的分别动作。这两者的效果完全不同:基准金利的上调,会同时压到既有借款人和新借款人身上。优惠幅度的收窄,只影响新签约的人,既有合同不受影响。拿同一份试算里的例子来说,从2024年3月到政策利率1.25%的情景之间,ドコモSMTB网络银行的基准金利上升了1.250个百分点,而实际适用利率上升了1.702个百分点——中间0.452个百分点的差额,来自优惠的收窄。反过来,イオン银行基准金利升了1.350个百分点,适用利率只升了1.190个百分点,说明它在扩大新客优惠抢份额。至于下一次加息,市场的共识尚未收敛。彭博的调查里,58%预期在2027年1月,35%预期在2026年12月。无论哪一种,半年内还有一次的概率并不低。对准备在这段窗口里出手的人,比较务实的做法是把"现在的利率"当参考、把"步调对齐之后的利率"当预算基准,再用收益物件的实际利回り和租金水平去倒推能承受的价格。Urbalytics的区域利回り与租金数据,正是为这一步倒推准备的。#日本不动产 #日本加息 #日本央行 #政策利率 #住宅贷款 #变动利率 #固定利率 #フラット35 #东京房产 #收益物件 #表面利回り #一棟楼 #东京投资 #房贷利率 #Urbalytics※ 本文中的配图为 AI 生成的意象图,非实景照片。参考来源日本銀行「金融政策決定会合」2026年9月18日決定 — https://www.boj.or.jp/mopo/mpmdeci/index.htm時事通信「日銀、1.25%に利上げ=決定会合、物価高でペース加速」2026年9月18日 — https://www.jiji.com/Bloomberg「日銀が政策金利1.25%に引き上げ決定、賛成7・反対2-ペース加速」2026年9月18日 — https://www.bloomberg.co.jp/共同通信「日銀利上げ、1.25%に ペース最短3カ月に加速」2026年9月18日 — https://nordot.app/ダイヤモンド不動産研究所「日銀の追加利上げ+0.25%で住宅ローン変動金利はどうなる? 12銀行の金利動向から本当にお得な金利を試算!」2026年9月18日 — https://diamond.jp/articles/-/realestateダイヤモンド不動産研究所「10月のフラット35金利はさらに上昇で3.5%超えか?! 住宅ローン金利(変動・10年固定)を予想!」2026年9月18日 — https://diamond.jp/articles/-/realestate住宅金融支援機構「フラット35 金利情報」2026年9月 — https://www.flat35.com/住宅金融支援機構「住宅ローン利用者の実態調査」2026年2月20日公表 — https://www.jhf.go.jp/三菱UFJ銀行「住宅ローン金利」2026年9月1日現在 — https://www.bk.mufg.jp/kariru/jutaku/財務省「国債金利情報」2026年9月 — https://www.mof.go.jp/jgbs/reference/interest_rate/Urbalytics 掲載データ(一棟収益物件の表面利回り・坪単価・賃料統計、2026年9月18日取得) — https://www.urbalytics.jp/
首都圈新房均价跌回 9770 万日元:一次"贵的没开卖"造成的统计幻觉

首都圈新房均价跌回 9770 万日元:一次"贵的没开卖"造成的统计幻觉

首都圈均价四个月来首次跌破一亿,跌的不是价格,而是都心高价盘的供给。如果只看标题,2026 年 8 月的首都圈新房市场像是终于松动了:不动产经济研究所 9 月 17 日发布的数据显示,一都三县新建分售公寓的平均价格为 9770 万日元,同比下跌 5.4%,是四个月来首次跌破一亿日元大关。对于等了三年"拐点"的买家来说,这条数字足够让人心跳加速。但把同一份统计再往下翻一页,结论会完全反转。同一份统计里,四个都县无一下跌真正反直觉的地方在于:构成这个"下跌"的四个区域,没有一个是跌的。东京 23 区 8 月均价 1 亿 3821 万日元,同比微涨 0.1%,已经连续 16 个月站在一亿之上。神奈川县 7309 万日元,同比上涨 10.6%;埼玉县 6840 万日元,涨幅高达 15.6%;千叶县 6702 万日元,也涨了 9.1%。四个都县全涨,合计却跌了 5.4%——这不是算术错误,而是加权结构变了。当高单价的都心项目从分母里大量消失,剩下的样本自然把平均值拉了下来。供给数据把这层机制说得很清楚:神奈川县 8 月供给 140 户,同比骤减 37.8%;东京 23 区仅 478 户,同比减少 30.7%。与之相对,千叶县因为船桥地区有大型项目入市,供给量达到 247 户,同比几乎翻倍(+100.8%)。2026年8月 首都圈新建公寓 均价与供给结构换句话说,8 月的首都圈市场,是一次"贵的没开卖、便宜的集中开卖"的月份。所谓均价下跌,是统计口径的幻觉,不是价格的让步。地价与建筑费,把开发商挤出了都心供给为什么会塌?答案在成本端。不动产经济研究所上席主任研究员松田忠司在发布会上指出,建设费的上涨正在改变项目的可行性边界:越往郊外走,越难做出符合当地相场的价格。这句话值得反复琢磨。它说明开发商面对的不是"卖不卖得掉"的需求问题,而是"拿不拿得到地、算不算得过账"的供给问题。9 月 15 日国土交通省公布的基准地价显示,全国地价已连续五年上涨,商业地涨幅 2.9%,东京与大阪领涨——土地这一端的成本,没有任何缓和的迹象。结果就是开发商的双向被挤压:都心拿地成本高到项目无法启动,郊外则受制于当地租金与收入水平,做不出能覆盖建筑费的售价。中间那一层原本最厚的产品带,正在被两头挤薄。Urbalytics 洞察 从 Urbalytics 的内部数据看,这次被点名的船桥并不是"便宜"那么简单。船桥站圈内 486 件在租公寓样本显示,募集租金坪单价已从 2025 年第四季度的 0.97 万日元回升至 2026 年第三季度的 1.00 万日元,样本量同期从 15 件扩张到 219 件——量价同步走强,说明这里承接的是真实的居住需求外溢,而非单纯的低价倾销。船桥站周边 — 承接都心外溢需求的千叶门户一栋收益端:船桥的价格已经先走一步新房均价只是故事的一面。对收益型投资者来说,更有参考价值的是同一区域的一栋收益物件在发生什么。Urbalytics 平台上船桥站圈内 105 件一栋在售样本显示,平均表面利回り为 6.36%,中位数 6.00%,平均售价约 1 亿 7028 万日元,年收入约 1010 万日元。这个利回り水平,放在一都三县的通勤圈内属于中位偏上。但价格轨迹并不平缓。售出坪单价从 2025 年第三季度的 176 万日元一路冲到 2026 年第一季度的 278 万日元,随后回落至第三季度的 182.65 万日元,全期净变化仅 +3.75%。船桥圈内 租金与一栋价格的五季度走势这条曲线传递的信息是:船桥的价格已经先于新房供给完成了一轮试探与回归。年初那个高点更像是卖方情绪的峰值,而当下的 180 万日元区间,才是买卖双方重新握手的位置。对于打算在 2026 年下半年出手的投资者,这意味着窗口不在"等更便宜",而在"看清哪一段样本是常态、哪一段是噪音"。风险提示 需要提醒的是,均价下跌绝不等于议价空间打开。当供给端主动收缩时,买方的谈判筹码其实是在变少而不是变多;同时,船桥 2025 年第三季度的租金样本仅 2 件,属于参考值,不宜作为趋势起点直接外推。对投资者的三条实操含义把以上拆解收拢,这份 8 月数据给出的判断有三层:其一,任何"首都圈均价"类指标在供给剧烈波动的月份都不可直接解读为价格信号,必须先看清当月样本的地域构成与供给户数,再决定这个数字能不能用。其二,都心与郊外正在完成一次角色分工——23 区继续维持一亿以上的稀缺定价,而神奈川、埼玉、千叶承接被价格挤出的实需,这条外溢链条对一栋与区分投资者都意味着新的标的池。其三,成本推动型的高价位不会因为需求转弱而自动回落,真正可能带来价格调整的是利率与融资条件的变化,而不是月度均价的波动。9 月 17 日日本银行决定加息,当天东京市场不动产股反而全面上涨,东证 Prime 逾八成个股收高——市场对"利率正常化"的解读,显然比一条月度均价要冷静得多。结语:读数据,先读它的分母2026 年 8 月的这条新闻,是一次教科书级的统计陷阱演示。9770 万日元这个数字本身没有错,错的是把它当作价格下跌的证据。在一个供给被成本压制、需求向外围扩散的市场里,真正有效的判断只能建立在颗粒度更细的数据之上——具体到某个站圈的租金坪单价、某类资产的利回り分布、某个季度的样本量变化。这正是 Urbalytics 一直在做的事:把"首都圈"这种粗粒度叙事,还原成可以下单的区域真实值。#首都圈房价 #新建公寓 #东京23区 #千叶船桥 #神奈川不动产 #埼玉不动产 #日本房产投资 #一栋收益物件 #表面利回り #不动产经济研究所 #基准地价 #日银加息 #租金相场 #供给收缩 #Urbalytics参考来源1. 読売新聞, 2026,「8月の首都圏新築マンション、平均価格は前年同月比5・4%低い9770万円…高価格帯で供給減少」, https://www.yomiuri.co.jp/economy/20260917-GYT1T00335/2. 朝日新聞, 2026,「首都圏の新築マンション、8月は9770万円 4カ月ぶり1億円割れ」, https://news.yahoo.co.jp/articles/57afd1497a0211dfff99c000443a921409d4671d3. TBS NEWS DIG, 2026,「8月の新築分譲マンション価格 首都圏9770万円 4か月ぶりに1億を下回る」, https://news.yahoo.co.jp/articles/dfa135ae546127d3b4575720a5dd14186589b29b4. 健美家, 2026,「国土交通省が基準地価発表。全国地価は5年連続上昇。商業地2.9%、東京・大阪が牽引」, https://www.kenbiya.com/ar/ns/research/5. 読売新聞, 2026,「日経平均株価、終値は213円高」, https://www.yomiuri.co.jp/economy/20260917-GYT1T00274/6. Urbalytics 平台内部数据(船桥站圈 賃貸マンション 486 件/一棟収益 105 件、2026 年 9 月 17 日取得), https://www.urbalytics.jp
世田谷代田:从177位到6位,东京一个各停小站的价值重估

世田谷代田:从177位到6位,东京一个各停小站的价值重估

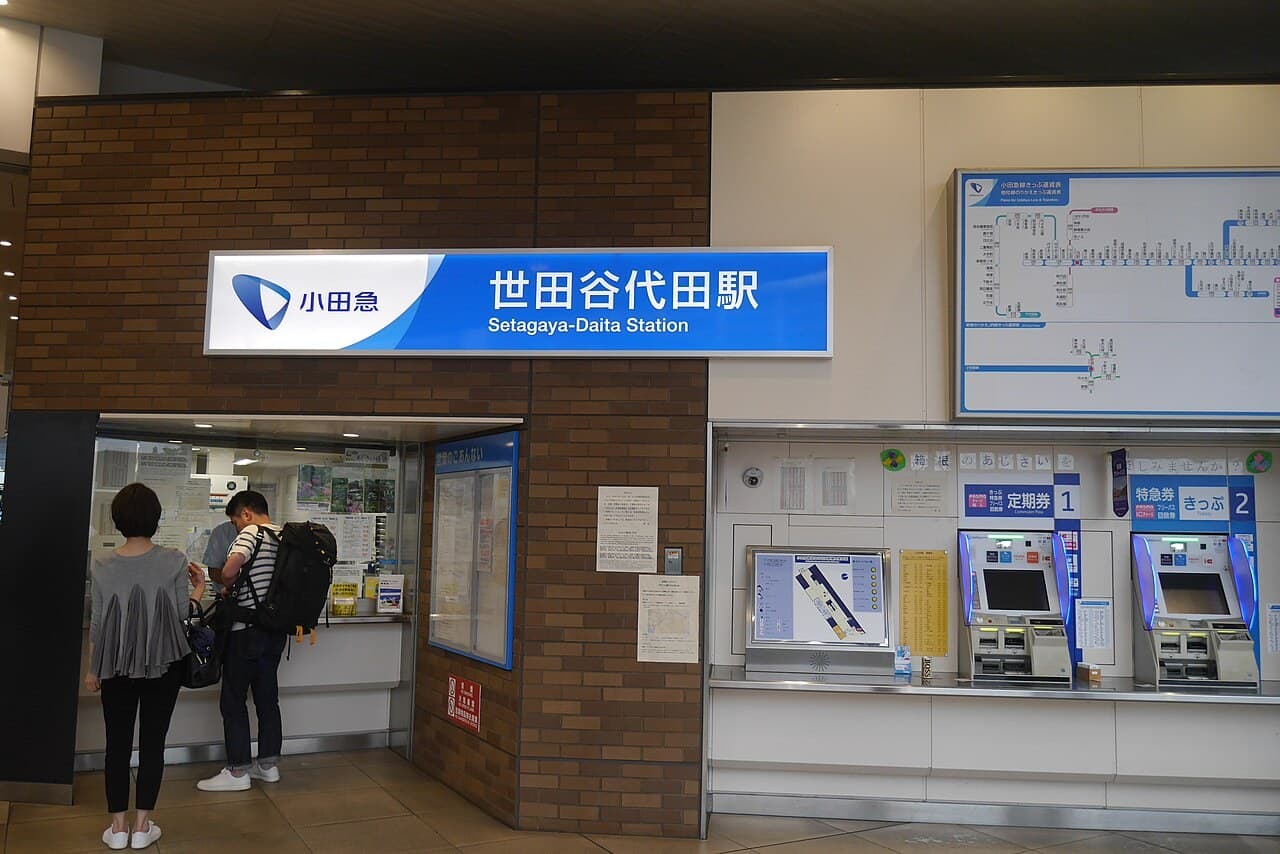
一个日均不足万人的各停小站冲进首都圈第6位,但租金坪单价已追平下北沢、一棟利回り却压到4%出头。一、被路过了四百年的那个小站2026年9月1日,Recruit旗下SUUMO调查中心发布《SUUMO宜居常住街道排行榜2026 首都圈版》。小田急小田原线的世田谷代田站(东京都世田谷区)冲到首都圈综合第6位,而它在2024年上一轮调查里还排在第177位——两年跳升171个名次。这份榜单的样本并不小:有效回答25万1356人,纳入统计的是回答者达30人以上的1043个车站。世田谷代田的平均评分85.16分、偏差值72.03,在东京都内排第5,仅次于千驮谷、赤坂这一档。更值得玩味的是它在本区内的位置。世田谷代田这次压过了下北沢(第90位)和三軒茶屋(第141位),成为世田谷区内第一。对熟悉东京的人来说,这个结果几乎是反直觉的——下北沢是全日本最有名的亚文化街区之一,三軒茶屋长年霸占"想住的街道"前列。世田谷代田自己的底子其实很老。1590年小田原征伐结束后,被称为"代田七人衆"的一批人归农开垦此地,建起圆乘院与代田八幡宫;地名"代田"源自巨人踩出洼地的"ダイダラボッチ"传说,民俗学家柳田国男在1927年的《ダイダラ坊の足跡》里专门考证过。但在铁道时代,这个距新宿仅5.6公里的站点长期只停各站停车(各駅停車),是个典型的"被路过的结节点"。它的翻身,恰恰从铁路自己让出地面开始。世田谷代田站站舍外观二、租金追平下北沢,利回り却在往下走排行榜说的是"想住",投资人要问的是"这份想住,多少已经进了价格"。这正是内部数据能给出答案的地方。Urbalytics平台数据显示,世田谷代田站圈的出租公寓(賃貸マンション)样本91件,平均月租15.64万日元、平均面积36.60㎡,换算平均坪单价在2026年第三季度达到1.42万日元。若从2025年第四季度起算,这条曲线累计上行39.22%。真正的信号藏在对照组里。同期下北沢站圈样本356件,平均坪单价从2025Q4的1.49万日元一路滑到2026Q3的1.42万日元,区间内下跌4.70%。换句话说,两个站的租金坪单价在2026年第三季度正式并轨——一个在补涨,一个在回落。Urbalytics 洞察 Urbalytics内部数据的价值,在于它抓的是实际挂牌与成交样本,而不是问卷里的"想住"。世田谷代田样本量仅91件、且2025Q4仅n=2属参考值,波动本身偏大;但它与356件样本的下北沢在同一季度收敛到同一坪单价,这个交叉点的信息量,比任何单站的涨幅数字都更有意义。一棟收益楼(一棟収益ビル)这一侧的画面则冷得多。站圈内11件样本的平均表面利回り(表面利回り)为4.56%、中位数仅4.19%,区间从3.15%到8.00%;平均成交价2亿7,138万日元,对应平均年收入1,154万日元。同期一棟坪单价从314.34万日元升至344.62万日元,累计+9.63%。把两组数字叠起来看,结论并不含糊:租金的涨幅跑不赢资产价格的涨幅,宜居度的溢价先被计入了地价与售价,再慢慢往租金端渗透。地价数据也印证了这一点——代田一带住宅地的2025年公示地价已在每平方米79.7万至88.7万日元区间。世田谷代田站圈与下北沢的租金坪单价对比,以及一棟坪单价走势三、把铁路埋进地下,换来2.75万平方米让这个站脱胎换骨的,是代代木上原至登户之间的连续立体交叉化与复复线化工程(連続立体交差化・複々線化事業)。工程1994年动工,东北沢至世田谷代田一段原定高架,后因下北沢与京王井之头线交叉的结构限制、下北沢商店街高地价段的征地成本,以及居民对站前广场的诉求,改为地下化。节点推进得并不轻松。2004年该区间开工,2006年改为临时桥上站舍,2013年与东北沢、下北沢同步地下化,9处道口全部取消;地下化直后甚至一度需要在地下三层急行线上设临时站台,乘客要爬106级临时楼梯。此后2015年检票口移回地面,2017年地面站舍建成,2018年3月地下二层缓行线正式站台启用、复复线成形,千代田线直通列车开始停靠,2019年工程整体完工。运能效果立竿见影:最拥挤区间(世田谷代田→下北沢)的高峰拥挤率从2016—2017年度的192%—194%降至151%。真正的增量在地面。代代木上原至世田谷代田约1.7公里、约2万7500平方米的线路旧址被整理为"下北线路街",2022年全面开业:步行者商业街BONUS TRACK、引箱根源泉的和风旅馆"由缘别邸 代田"、共享办公空间、东京农业大学公开学院依次排开。榜单的评分项也随之改写。世田谷代田得分最高的不是交通,而是"能对这条街的特质产生依恋"(偏差值65.74),其次是"有有魅力的图书馆设施"(65.08)、"住在这条街有生活价值感"(64.41)、"有能安静工作的设施"(64.37),交通项(64.35)反而排在第五。下北线路街沿线的开放空间四、9,582人的小站,为什么排到第6位2024年度世田谷代田站的日均上下车人次为9,582人,在小田急全线70个站里排第63位。站的量级与首都圈第6位的评价之间,存在一条肉眼可见的裂缝。这条裂缝恰恰是本次事件对投资判断最有价值的部分:客流规模不再是区域评价的单一代理变量。人流不过大,反而躲开了巨型枢纽式的拥挤与过度商业化,让低层店铺、图书馆、共享办公这类"慢设施"得以扎根。同样的规律在小田急沿线重复出现。本次榜单中,参宫桥(第5位)、东北沢(第27位)、代代木上原(第29位)——清一色是以各停为主、且拥有步行空间的站。滞留性(滞在性)正在取代通过性(通過性),成为沿线价值的新来源。文化叠加则提供了额外的弹性。2022年播出的日剧《silent》以世田谷代田站前广场与周边咖啡馆为主要取景地,播出当月(同年11月)该站的非定期乘降人次比播出前的9月增加了22.7%;小田急电铁随后在全线发放取景地地图。人口约2.3万的代田一带,就这样被写进了全国观众的语境。通过Urbalytics的区域对比工具,投资者可以把这类"叙事型升值"拆回可验证的量:租金坪单价是否跟上、一棟利回り被压缩到什么位置、周边成交样本的坪单价分位在哪里。世田谷代田站站台结语:宜居度不等于收益率世田谷代田的这次跃升,是一个官民协作的样板:小田急电铁出让地面空间,东京都与世田谷区配套整备,历史与文化在上面自然长出来。对城市规划而言,它证明了数千亿日元级的立体交叉工程,回报并不止于缩短几分钟通勤。但对投资人而言,必须冷静看待机会与风险的两面:其一,机会在于结构性的稀缺。可用线路旧址改造的站本就极少,地下化需要巨额资金与二十余年工期,这类"地面空间红利"无法被复制,因而具备较强的长期护城河。其二,风险在于价格已经先走一步。站圈一棟利回り中位数仅4.19%,意味着资产价格已充分反映了宜居叙事;而租金端的上行仍带有小样本噪音,2025Q4的n=2数据尤其不能当作趋势读。其三,风险还在于评价本身的持续性。原文亦坦承,这次排名究竟是媒体曝光带来的一次性效应,还是地面空间真正沉淀进日常生活的结果,目前尚无定论。若是前者,热度回落时租金端将最先承压。风险提示 基础设施整备与商业集聚会推高租金,进而挤出原住民(ジェントリフィケーション)。世田谷代田目前靠排除连锁店的低层店铺配置与代田八幡宫等历史社寺维持新旧平衡,但这种平衡并非制度保障。一旦商业化提速,"安静"这一核心卖点本身可能被自己的成功侵蚀。对跨境投资者来说,这类区域的正确用法不是追排行榜,而是把榜单当成需求侧的先行指标,再用成交与租金数据反推价格是否已经透支。想验证某个站圈的租金坪单价与一棟利回り分位,Urbalytics可以直接拉出样本明细。#世田谷代田 #下北沢 #世田谷区 #小田急线 #东京不动产 #住み続けたい街ランキング #下北线路街 #复复线化 #一棟收益 #表面利回り #东京租金相场 #日本不动产投资 #区域分析 #Urbalytics #东京23区参考来源Merkmal(小西マリア),「なぜ「小田急線の各駅停車駅」が171ランクも爆上がりして6位になったのか?「住み続けたい」と評価された世田谷エリアの正体」, 2026年9月12日, https://news.yahoo.co.jp/articles/19d3e845062dac58e04b67270e18cfc091588edeリクルート SUUMOリサーチセンター,「SUUMO住み続けたい街ランキング2026 首都圏版」, 2026年9月1日, https://www.recruit.co.jp/newsroom/小田急電鉄,「代々木上原〜登戸間 連続立体交差事業・複々線化事業」, https://www.odakyu.jp/世田谷区,「下北沢駅周辺地区まちづくり」, https://www.city.setagaya.lg.jp/国土交通省,「地価公示(2025年)」, https://www.land.mlit.go.jp/landPrice/Urbalytics 平台内部数据(賃貸マンション賃料統計・一棟キャップレート統計), 2026年9月, https://www.urbalytics.jp/
一半人年收超1500万日元,却买不起平均价的那栋楼:东京都心5区的真实门槛

一半人年收超1500万日元,却买不起平均价的那栋楼:东京都心5区的真实门槛

都心5区的买家画像已整体上移,但3.44亿日元的平均咨询价仍不到实际挂牌均价的一半。一、长债利率2.4%的背景下,"都心"正在被重新定价要看懂东京都心资产的价格,得先看它的对手盘是什么。据时事通信报道,财务省4月发行的10年期国债表面利率已定在年2.4%,是28年8个月以来的高位。这个数字之所以重要,是因为它构成了所有收益型不动产的机会成本底线。换句话说,当无风险利率抬到2.4%,一栋只能跑出3%表面收益率(表面利回り)的都心大楼,留给投资人的风险溢价其实不足一个百分点。这不是"便宜"或"贵"的问题,而是这类资产的定价逻辑已经从赚取现金流,转向了保全资本。对跨境投资者来说,这一点尤其需要换算进自己的参照系。在中国一线城市,商办资产的现金回报本来就薄,看惯了"靠升值兑现"的逻辑;但东京都心的低收益率不是流动性泛滥堆出来的,而是被2.4%的长债利率反向定价出来的,它的支撑更硬,弹性也更小。与此同时,需求侧并没有退。9月4日,明治安田生命在新宿新大楼的竣工仪式上宣布,要把目前约9500亿日元的投资用不动产余额,到2040年翻倍到约2万亿日元,理由正是"租金在涨"。当国内寿险这类超长期资金公开表态要加倍配置,都心核心资产的收益率天花板就被从上方压住了。这类资金的特点是不看短期涨跌、只看长期租金曲线,一旦进场就很少卖出。这意味着都心核心站圈未来的流通盘会更薄,个人投资者能抢到的标的,多半是被机构筛过一轮之后剩下的那部分。千代田区 办公楼街区二、3.44亿日元这个数字,到底能买到什么健美家(Kenbiya)在9月4日发布的一份调查,把都心5区(千代田・中央・港・新宿・渋谷)过去一年(2025年8月至2026年7月)的咨询用户属性摊开来看,结论相当直白:这个市场的买家整体上移了一档。数据显示,咨询都心5区物件的人里,年收入1500万日元以上的占48.8%,而全国平均只有27.8%;把门槛提到2000万日元以上,都心5区仍有35.4%,全国是16.6%。职业构成的头名依然是公司职员(约五成),但公司高管从全国的16.2%升到都心的21.3%,医师・律师・会计师从3.1%升到5.1%。值得注意的是,职业结构本身几乎没变,变的只是同一职业里的收入分位。也就是说,都心5区并没有形成一个"专业买家市场",它仍然是普通高薪上班族的战场,只不过入场的是这个群体里最靠前的那一小截。真正拉开差距的是咨询价格。公司职员在都心5区的平均咨询价是3.44亿日元,为全国同职业平均的5.9倍;专业做不动产经营的人最高,达6.24亿日元(全国比6.9倍);涨幅最夸张的是自营业者,从全国的0.49亿一路拉到3.54亿,倍数高达7.3倍。反过来看,医师・律师・会计师这一档的平均咨询价约1.80亿日元,是主要职业里最低的,全国比也只有2.0倍——他们在都心和在外围看的其实是同一档产品,说明这个群体买不动产更接近资产配置动作,而不是杠杆经营动作。有意思的是,这些看起来很高的数字,放进实际的挂牌市场里其实不算高。Urbalytics 洞察 Urbalytics 内部数据显示,新宿站圈一棟ビル(整栋商业楼)挂牌样本31件,平均售价约7.31亿日元、表面收益率中位数4.27%;渋谷站圈55件,平均8.46亿日元、中位3.40%。公司职员那个3.44亿日元的平均咨询价,只够到实际挂牌均价的一半。都心5区 一棟ビル市场:租金・收益率・价格这个缺口说明的事情很朴素:所谓"都心一棟ビル市场",对多数高收入个人投资者而言,目前仍是一个只能站在门口张望的市场。想真正成交,价格预算之外还得准备一份妥协清单。三、新宿、渋谷、东京站:同一个"都心"的三种定价把都心5区当成一个整体来谈,是分析上最省事也最容易出错的做法。Urbalytics 的站圈统计里,三个代表站点给出的答案完全不同。新宿的中位表面收益率是4.27%,样本31件、平均售价7.31亿日元,年租金收入平均约3421万日元。这是三者中收益率最高的,也意味着市场对新宿资产的要求回报更高——歌舞伎町一带的样本收益率能到6%至7.8%,代价是楼龄普遍落在1960至1980年代。渋谷的中位收益率降到3.40%,样本量却是新宿的近两倍(55件),平均售价8.46亿日元。收益率更低、样本更多、单价更高,这三件事同时出现,通常说明资金正在优先抢这一片,而不是这一片在变差。不过渋谷内部的分化也最明显。道玄坂一带的部分样本表面收益率能跑到10%以上,而猿乐町、松涛等住宅感更强的地段则落在4.5%上下;同一个站名之下,实际上是商业动线与住宅街区两个完全不同的市场在共用一个标签。东京站圈的样本只有3件(数量太少,仅作参考值),中位收益率2.65%。这个水平已经贴近前面说的2.4%国债利率,风险溢价被压到了0.25个百分点上下——它更像是一张实物形态的长久期债券,而不是一笔常规的收益型投资。西新宿 高层办公楼群四、需求侧的分岔:为什么高收入者从"区分"转向"一棟"健美家的调查里还有一条更值得投资人留意的线索:资产类别的选择,随着收入带上移会发生结构性切换。年收入1000万日元档的公司职员里,64.2%咨询的是区分マンション(单套公寓);医师・律师・会计师这一档是55.2%。但收入过5000万日元之后,一棟ビル和一棟マンション(整栋住宅楼)这类大型物件的占比升到八成前后,区分的比例通常掉到一成上下。这个切换的底层原因不难理解:区分的问题不在收益率,而在规模天花板与融资效率。都心一套高端区分动辄一亿以上,但拿到的租金现金流有限,且土地权益被摊薄,银行给的评价与整栋物件不在一个层级。到了年收5000万日元以上的层级,偏好进一步分成两派:其一,公司职员(56.9%)、自营业者(55.5%)和专业不动产经营者(64.8%)都以一棟ビル为主,追求的是商业租约带来的租金弹性与重估空间,代价是空置与修缮的波动更大。其二,公司高管(39.2%)与医师・律师・会计师(52.9%)反而以一棟マンション为最多,住宅租约的现金流更稳、管理更省心,更适合本业繁忙、把不动产当资产配置而非经营对象的人。专业不动产经营者的选择最稳定:从年收1000万日元档的45.5%到5000万日元以上的64.8%,一棟ビル的集中度一路走高。换句话说,越是靠这行吃饭的人,越不分散,这本身就是对商业楼这个资产类别的一种投票。还有一个细节:自营业者(25.5%)和公司高管(22.9%)即便到了5000万日元以上的收入带,仍保留两成以上的区分咨询,对应的平均单价分别约0.97亿与1.52亿日元——高价区分在都心并没有被大额资金完全放弃。渋谷站周边街区五、未来走势与投资启示把三条线放在一起,都心5区在2026年下半年的图景就比较清楚了。资金面上,寿险等超长期资金的加倍配置意向明确,会持续压住核心资产的收益率上限;利率面上,2.4%的长债利率又从下方顶着,把低收益资产的安全边际削薄。这两股力量夹出的结果,是价格易涨难跌,但收益率几乎没有改善空间。对个人投资者来说,真正需要修正的是预期的锚点。3.44亿日元在全国是一笔大钱,在都心核心站圈只够站到平均价的一半——想进这个市场,要么把楼龄、区位或规模上的妥协提前算进模型,要么把目光放到收益率仍有4%以上的站圈。从这个角度看,新宿4.27%与渋谷3.40%之间那0.87个百分点的差距,其实就是一份定价清单:它标出了市场愿意为"更好的地段与更新的楼"付出多少收益率代价。判断自己该站在这条线的哪一侧,比争论都心到底贵不贵有用得多。风险提示 需要提醒的是租金端:Urbalytics 的一棟ビル・事务所募集数据显示,新宿站圈中位㎡租金约0.865万日元,渋谷约1.039万日元,但新宿过去四个季度的坪单价趋势为-15.4%(样本仅16件,属参考值)。在收益率已被压到3%到4%区间的情况下,租金若真的走软,价格的缓冲垫会非常薄。此外楼龄1960至1980年代的样本占比不低,修缮与耐震成本必须提前进模型。结论是:都心5区不是一个能用"贵"或"便宜"概括的市场,它是一个把买家按资金规模自动分层的市场。真正的问题从来不是要不要买都心,而是自己的资金量对应的是哪一层、以及那一层现在的定价是否合理。想在下单前把站圈的收益率分布、租金相场与实际挂牌样本一次看全,可以直接在 Urbalytics 上跑一遍对比。#东京都心5区 #新宿 #渋谷 #千代田区 #港区 #一棟ビル #表面利回り #日本不动产投资 #收益型物件 #区分マンション #东京写字楼 #cap rate #长期利率 #投资者画像 #Urbalytics参考来源健美家株式会社「【都心5区・不動産投資検討者の実態調査】検討者の約半数が『年収1,500万円以上』、会社員の問い合わせ平均価格は全国比5.9倍の『3.44億円』へ。」2026年9月4日 — https://www.kenbiya.com/ar/ns/research/kenbiya_report/10494.html時事通信「明治安田、不動産投資倍増へ」2026年9月4日 — https://news.yahoo.co.jp/articles/15cad469dfbbbc73bab8aef01348cfbcef5c4866Urbalytics(urbalytics.jp)売出・賃貸募集データ集計(一棟ビル利回り・賃料統計・2026年9月時点) — https://www.urbalytics.jp
东京外圈的分岔口:浮间舟渡涨七成,东大和市跌一成

东京外圈的分岔口:浮间舟渡涨七成,东大和市跌一成

被都心挤出来的购房需求只走到了23区边缘——浮间舟渡一栋坪单价五个季度涨71.7%,同样叫郊外的东大和市却跌了近一成。都心六区先降温,需求开始往外走2026年9月3日,两条看似无关的新闻在同一天出现。一条是房产评论家樱井幸雄说,年收入500万日元级别的家庭在东京依然买得到3LDK;另一条是at home公布的7月数据显示,东京23区二手公寓均价升到8884万日元,连续24个月刷新纪录。把这两条放在一起看,才是今天真正的信息量。价格创新高的同时,环比涨幅已经收窄到0.2%,而且是连续第三个月收窄。更关键的是23区内部的分化。at home把23区拆成三块之后,2026年7月的环比是:都心六区(千代田、中央、港、新宿、文京、涩谷)−1.8%,而城南城西六区+1.2%、城北城东十一区+1.8%。换句话说,这不是"23区整体转弱",而是领涨的那一块先转向了。at home Lab的执行董事磐前淳子把它定义为"急涨告一段落、进入涨幅放缓的调整阶段",而不是下跌局面。都心六区的均价已经推到1.4亿日元附近。到了这个水平,连日本人口中双职工高收入的"力量情侣(パワーカップル)"都开始买不动,一直支撑都心涨势的境内外投资者也变得谨慎。被挤出来的这部分需求,必须去别的地方落脚。东京23区外围站点的街区风貌Urbalytics 数据:两个"郊外"的走向完全相反问题是,这部分外溢的需求到底流到了哪里。我们用 Urbalytics 的车站圈统计,把樱井点名的两个地方——JR埼京线的浮间舟渡站、西武拝島线的东大和市站——放在同一张图上对照,结果并不是"郊外一起受益"那么简单。两个车站圈的一栋坪单价、租金单价与表面利回り对照浮间舟渡站圈的一栋收益物件(一棟収益物件),平均坪单价从2025年三季度的135.77万日元升到2026年三季度的233.07万日元,五个季度累计涨幅71.7%。同一时间,东大和市站圈从106.65万日元退到96.02万日元,反而跌了9.97%。租金端的差距同样明确。浮间舟渡站圈183件在租样本的平均租金单价是每平米3426日元,东大和市站圈102件样本只有2164日元,前者是后者的1.58倍。Urbalytics 洞察 Urbalytics 内部数据显示,两地的表面利回り(表面利回り)恰好倒过来:浮间舟渡站圈19件一栋样本的平均利回り为5.66%(中位数5.32%),东大和市站圈38件样本则高达8.28%(中位数7.35%)。价格涨得快的地方利回り被压低,价格在跌的地方利回り还留在8%以上——这正是资本在两地之间做出的定价判断。需要说明的是,季度样本量并不均匀,2025年三、四季度的一栋样本只有个位数,属于参考值;但2026年二、三季度浮间舟渡分别有9件和25件、东大和市有9件和35件,趋势方向是站得住的。3500万与5000万:3LDK的两条路径樱井给出的判断标准很朴素:可负担的房价大约是家庭年收入的7到8倍。年收入500万到600万日元的家庭,上限就落在5000万日元左右。在这个预算里,他点了两个具体的名字。其一,是东京都下的小平市与相邻的东大和市一带。西武拝島线东大和市站步行10分钟以内、2014年竣工的公寓,3LDK有时会挂到3500万日元上下。樱井解释,这一带近期新建物件供给偏多,新房一多,二手房也就卖不出强势价格。其二,是23区内的JR埼京线浮间舟渡站。同样户型大约要5000万日元,樱井直言这是个"存在感不强但相场确实便宜"的车站,隔着荒川对岸就是埼玉县,周边也没有大型购物中心,这些都压住了价格。把这两条路径和前面的数据叠起来看,结论就清楚了:多花1500万日元买的不是面积,而是留在23区行政边界以内这件事本身。而市场已经用坪单价+71.7%和−9.97%,给这条边界标了价。埼京线沿线车站周边的实景对投资者意味着什么对海外持有型投资者来说,这组数据推翻了一个常见的简化理解——"都心太贵就往郊外走"。真正在涨的不是郊外,而是23区里还没被充分定价的那一圈。磐前也提到,实需买家离开都心并不等于妥协。同样的预算换到周边,可以买到更大的面积、更高的设备等级,或者更好的教育与育儿环境,于是"退而求其次"变成了主动选择。这种需求是真实居住需求,不是投机盘,因此对租金端有支撑。而在卖方一侧,市场也在同步转向。地产公司反馈的现场声音是三类:成交周期拉长、挂牌价卖不掉只能分阶段降价、库存开始累积。风险提示 浮间舟渡这类站点的问题正在于涨得太快:五个季度+71.7%之后,平均利回り已经被压到5.66%,而这一带的一栋平均总价约1.88亿日元,追高进场的安全边际明显变薄。东大和市那边虽然利回り还有8%以上,但坪单价连续走弱,出口端的流动性风险需要单独评估。要落到具体决策,有两件事值得先确认。其一,用 Urbalytics 的车站圈利回り与租金统计,把目标站点近五个季度的坪单价分位查清楚,判断现在的报价处在历史区间的什么位置,而不是只看中介给的表面数字。其二,把利率变化算进去。磐前提醒得很直白:等价格下跌的这段时间里,如果住房贷款利率先涨上去,利息负担的增加可能超过房价的下跌幅度。车站周边的住宅与交通环境结语2026年夏天的东京市场,正在从"哪里都涨"切换到"涨在哪里要问清楚"。都心六区连跌三个月,而城北城东仍在+1.8%,这条分界线本身就是今年最重要的信息。对长期持有者而言,机会在于23区边缘还有租金支撑扎实、总价可控的站点;风险则在于这些站点的涨幅已经跑得很快,利回り被压缩之后,留给判断失误的余地正在减少。想确认某个具体站点现在处在这条曲线的哪一段,Urbalytics 的车站圈租金与利回り统计可以直接查到。#东京不动产 #23区二手公寓 #浮间舟渡 #东大和市 #小平市 #埼京线 #西武拝岛线 #北区投资 #板桥区 #表面利回り #一栋收益物件 #东京房价 #日本不动产投资 #租金相场 #Urbalytics参考来源マネーポストWEB, 2026, 「世帯年収500万円台で東京に3LDKが買える!? 西武拝島線やJR埼京線沿線の注目エリアを住宅評論家・櫻井幸雄氏が解説」, https://news.yahoo.co.jp/articles/b4182bafe9d3ab70f05d711ea53707231d51daa0LIMO, 2026, 「東京23区の中古マンション価格、24カ月連続で最高額更新も上昇鈍化。買い手と売り手のスタンスにも変化」, https://news.yahoo.co.jp/articles/5588c1fedef00aef17c2efa8e4a99241ee375e01アットホーム株式会社, 2026, 「2026年7月 首都圏における『中古マンション』の価格動向」, https://athome-inc.jp/東京カンテイ, 2026, 中古マンション70平米換算価格(2026年7月), https://www.kantei.ne.jp/Urbalytics, 2026, 車站圈租金統計・一棟利回り統計(2025年Q3〜2026年Q3), https://www.urbalytics.jp/
东京23区新房均价冲上2.65亿日元:一个数字背后的两个市场

东京23区新房均价冲上2.65亿日元:一个数字背后的两个市场

2026年7月东京23区新建公寓成交均价创下 2亿6520万日元 的历史新高,同比接近翻倍,但同期麻布十番一栋收益楼的挂牌坪单价却已连续四个季度下滑 16.87%——分譲市场与收益市场,正在走向两个方向。不动产经济研究所(不動産経済研究所)8月20日公布的数据,把一个已经反复被讨论的话题推到了新的极端:2026年7月,东京23区新建分譲公寓(新築分譲マンション)的每户平均价格达到2亿6520万日元,同比上涨96.0%,几乎是一年前的两倍。这个数字打破了2023年3月创下的2亿1750万日元的旧纪录,也是23区均价首次站上「2亿日元后半段」。都心6区(千代田、中央、港、新宿、文京、涩谷)的平均价格更是同比翻倍以上,达到4亿3699万日元。东京23区新建公寓价格创历史新高的港区麻布十番一带但真正值得投资者停下来想一想的,不是「又创新高」这四个字,而是这个新高是怎么来的。研究所本身给出了答案:港区推出的一批平均单价5亿日元前后的高端项目,把整个23区的均价「抬」上去了。据FNN报道,具体的推手是港区麻布十番一带新供给的大规模塔楼(タワーマンション)项目。首都圈(一都三县)7月的均价同样创下1亿6493万日元的历史高点,同比上涨63.7%,而这背后的机制同样是结构性的——23区的项目占了首都圈供给户数的将近一半,加上东京都北区一个均价1.5亿日元前后的大型项目,整体价格自然被大幅垫高。换句话说,这一次的纪录,是供给结构的纪录,而不是价格水平的纪录。7月首都圈全部只卖了2145户,同比增加6.9%——在这么小的分母上,几栋超高端塔楼的入市就足以把统计均价推向任何位置。同一份数据里还有一个更值得留意的细节:23区以外的东京都下(多摩地区等)均价同比上涨87.9%,达到1亿559万日元,首次突破1亿日元。这说明高价化不再只是都心现象,而是沿着供给链条向外扩散。麻布十番一之桥附近街景那么,站在收益不动产投资者的立场,这个纪录意味着什么?我们把镜头对准同一个地方——港区麻布十番,看看那里的真实租金与真实收益价格。通过 Urbalytics 平台的租金统计与一栋利回り(表面收益率)分布工具,可以看到一组和「新房均价翻倍」完全不同的图景。麻布十番站圈内的出租公寓样本中,平均月租约38.2万日元、平均面积48.5平方米,折算下来平均每平方米租金约0.68万日元;过去五个季度,这个租金单价从2.29万日元/㎡微幅走到2.35万日元/㎡,累计涨幅仅 +2.62%,平均每季度不到0.7%。同一个车站圈内的34栋在售一栋收益楼,平均要价8亿8271万日元,平均年租金收入2788万日元,平均表面利回り3.11%,中位数同样是3.11%。而它们的平均挂牌坪单价,从2025年第四季度的948.76万日元/坪,一路降到2026年第三季度的 788.71万日元/坪,四个季度累计跌幅 16.87%。麻布十番站周边商业街区租金几乎没动,收益楼的要价却在实实在在地退。这两条曲线放在一张图上,就是当下东京核心区最真实的价格结构。数据出典:UrbalyticsUrbalytics 洞察 Urbalytics 内部数据揭示的这组反差,恰恰说明「均价」这个指标在极端供给结构下已经失去了参考价值:分譲市场的价格由开发商的产品定位与土地成本决定,而收益市场的价格由 租金 ÷ 利回り 这个除法决定。当租金五个季度只涨 2.62%,而买方要求的利回り因融资成本上升而抬高时,收益楼的合理价格只能往下走——即使隔着一条街的新盘正在卖5亿日元一户。这个分化的驱动因素并不神秘,主要是三条力量在同时作用:其一,成本推动的定价刚性。研究所上席主任研究员松田忠司明确指出,用地费与建材费的上涨仍在持续,因此价格的上行趋势预计还会延续;开发商在土地已经买下、工费已经锁定的情况下,几乎不可能主动降价,只能通过压缩供给节奏、专注高端客层来维持利润率。其二,融资环境的实质收紧。据ダイヤモンド不動産研究所的预测,2026年9月的Flat 35(フラット35)利率将升至3.420%,逼近3.5%关口——这个水平已经足以改变收益不动产的定价方程。当资金成本接近3%,一个表面利回り3.11%的资产在杠杆结构下几乎不产生正向现金流,买方唯一的应对就是压低买入价格。其三,需求端的分层。支撑5亿日元一户的买家,是现金购买、看重资产保值与稀缺性的高净值客层,他们对利率的敏感度极低;而收益楼的买家依赖融资、依赖现金流测算,对利率高度敏感。同一个区域里,两类买家的出价能力正在快速拉开,因此形成了「新房越贵、收益楼越便宜」的表面矛盾。风险提示 需要提醒的是,本次麻布十番一栋数据的季度样本量偏小(2026Q3仅11件),坪单价的四季度跌幅应作 参考值 而非精确结论看待;同时,1.5亿至2亿日元区间的挂牌总额波动,也部分反映了不同规模物件的入市结构变化,而不全是纯粹的价格下修。判断实际水位,仍需回到个别物件的成交比对。那么未来会怎么走?我的判断是:分譲均价的「纪录」还会继续出现,但它作为市场温度计的意义会继续下降。只要都心的超高端项目继续按批次入市,而整体供给量维持在月均2000户上下的低位,任何一个月的均价都可能被单一项目改写。研究所自己也给出了这个判断的边界条件——松田在同一份发布中警告,「如果利率上升加速,市场也存在冷却的可能」。对收益不动产的投资者而言,真正的机会恰恰藏在这种分化里。当媒体的注意力被2.65亿日元这个数字吸走时,同一个行政区里、同一个车站圈内,一栋楼的坪单价正在以每季度5%以上的速度回调,而其租金基本面几乎没有恶化。这是过去三年都心几乎不曾出现的窗口。当然,窗口不等于安全。判断这个回调是「机会」还是「趋势的开始」,取决于两件事:一是租金能不能在利率上行周期里守住甚至继续微涨;二是买入时的利回り能不能拉开到融资成本之上足够的安全边际。用统计均价是回答不了这两个问题的——只有回到具体车站圈、具体资产类型的租金与成交样本,才能算出属于自己的那条线。这也是我们在 Urbalytics 上把租金相场、利回り分布与价格历史放在同一个界面里的原因。#东京不动产 #东京23区 #新建公寓 #港区 #麻布十番 #新築分譲マンション #表面利回り #坪单价 #首都圈房价 #日本房产投资 #收益不动产 #一棟マンション #フラット35 #日本房贷利率 #UrbalyticsReferences読売新聞オンライン, 2026, 「7月の新築マンション平均価格、東京23区で過去最高2億6520万円…港区で価格押し上げ」, https://www.yomiuri.co.jp/economy/20260820-GYT1T00268/時事通信, 2026, 「東京23区の新築マンション、過去最高の2.6億円 港区の高額物件、全体押し上げる 7月」, https://news.yahoo.co.jp/articles/e97b0984e5cc74a7efeed56465be4f1b7c592417FNNプライムオンライン, 2026, 「7月販売の東京23区新築マンション平均価格は2億6520万円 史上最高値を更新」, https://news.yahoo.co.jp/articles/cd832db910f6abfff4f5a139f1b9f7d8cb7331b5ダイヤモンド不動産研究所, 2026, 「9月のフラット35金利はさらに上昇で3.5%目前?! 住宅ローン金利(変動・10年固定)を予想!」, https://news.yahoo.co.jp/articles/ef76a04bde13ec5f38350d85ad72d82e6afb62b8不動産経済研究所, 2026, 「首都圏マンション市場動向(2026年7月)」, https://www.fudousankeizai.co.jp/Urbalytics 平台内部数据(麻布十番駅圏 賃料統計・一棟利回り統計), 2026年8月20日取得, https://www.urbalytics.jp/
03-4566-3208联系我们