东京房地产泡沫了吗?通过表面收益率与利差解读2026年市场及业主需关注事项
罗兴开新业务
约8分钟读完
“东京的房地产是不是泡沫?”这一疑问,来自考虑出售的业主和计划购买的投资者的咨询日益增多。2026年地价公示显示,东京都区部商业用地较上年上涨13.8%(东京都,令和8年1月1日数据),同时日本银行于2026年9月将政策利率提升至约1.25%。
若仅用价格涨幅来判断是否为泡沫,讨论很容易陷入主观印象。本文从收益型房地产的价格能否通过租金和利率来解释的视角,利用Urbalytics销售数据中的表面收益率,以及日本银行政策利率和财务省10年期国债收益率,将数据并列表述。本文非价格预测,而是借当前数据分析可得结论与限制。
本文要点
- 东京都一栋收益物业的表面收益率(销售出价基准,案件数量加权平均)已从2022年12月的5.93%下降至2026年9月的5.00%(Urbalytics市场报告)。
- 同期10年国债收益率从0.454%攀升至3.057%(财务省,月末数据),表面收益率与长期利率差距约由5.5个百分点缩小至约1.9个百分点。
- 2026年9月,中区表面收益率为2.77%,港区为3.20%,几乎与长期利率持平;而练马区、足立区、葛饰区分别维持在约5.5%,区间差异明显。
结论:与1990年前后相比条件不同,但利差空间明显缩小
当前数据表明,整体东京一栋收益物业表面收益率仍高于长期利率,租金能部分支持当前价格,尚无完全脱离基本面的情况。然而,3年间利差已缩减约三分之一,部分核心区甚至达到了收益率与长期利率相当的水平。
泡沫与否往往需事后总结判断。业主应重视的是,不是市场称谓,而是自有物业实际收益率和借款利率的差距,以及将来利率上升时能否负担得起。

表面收益率与利率走势(2022年12月至2026年9月)
收益型不动产价格大致由“年租金 ÷ 收益率”决定(收益还原法)。投资者通常要求的收益率为国债等安全资产利率加上与不动产风险相匹配的溢价。因此,观察表面收益率与长期利率之间的差值(利差),可以判断价格中的租金和利率因素平衡状况。
| 时间点 | 表面收益率(东京都・一栋收益物业) | 日本银行政策利率 | 10年期国债收益率 | 收益率 − 长期利率 |
|---|---|---|---|---|
| 1990年9月 | 无数据 | 6.0%(公定歩合) | 8.105% | — |
| 2022年12月 | 5.93% | −0.1% | 0.454% | 5.48pt |
| 2023年12月 | 5.39% | −0.1% | 0.647% | 4.74pt |
| 2024年12月 | 5.09% | 0.25% | 1.111% | 3.98pt |
| 2025年9月 | 5.16% | 0.5% | 1.662% | 3.50pt |
| 2025年12月 | 5.15% | 0.75% | 2.066% | 3.08pt |
| 2026年9月 | 5.00% | 1.25% | 3.057% | 1.94pt |
数据来源:表面收益率来自Urbalytics市场报告(东京都)中一栋收益物业东京都平均值(销售物业的年收入 ÷ 销售价格。仅在数据件数≥3的区域进行数量加权平均,非成交价。2026年9月数据件数为2,394件)。政策利率依据日本银行金融政策决定会议的引导目标(2024年3月前为负利率政策,1990年为公定歩合)。10年期国债利率为财务省“国债利率信息”月末值。统计日期:2026年10月2日。
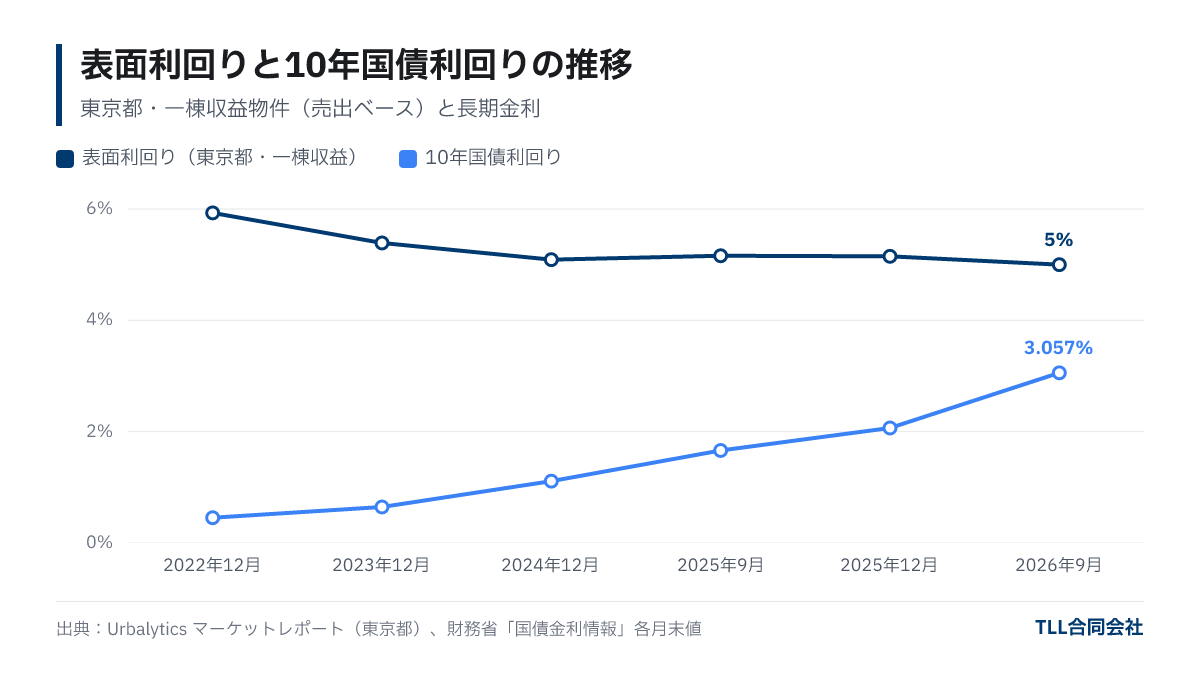
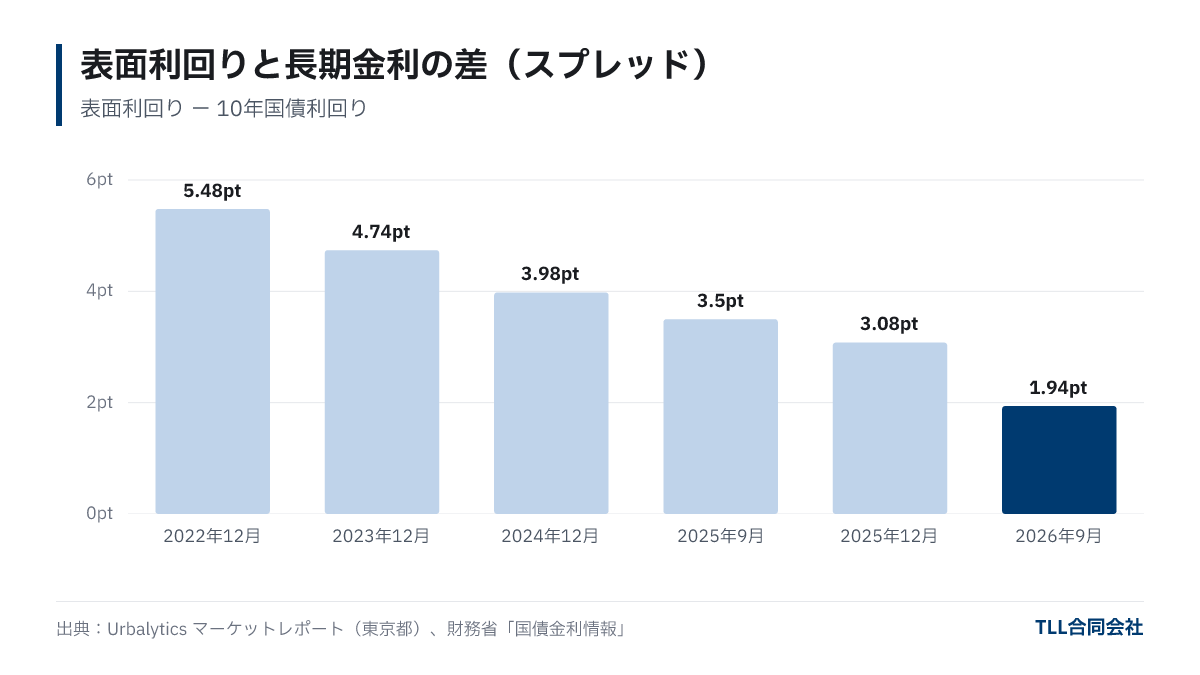
从表中可得三点信息。首先,表面收益率下降了93基点,说明物业价格涨幅超过租金涨幅。其次,利率上升幅度更大,10年期国债收益率提升约2.6个百分点。最后,结果使利差从5.48个百分点缩小至1.94个百分点。即收益率尚未完全追上利率,可能存在利率上升尚未充分反映在价格中的情况。
区域差异明显:市中心收益率逼近长期利率
东京都平均5.00%系多个区的巨大差异平均值。将2026年9月多个区收益率与同月10年期国债收益率3.057%对比,情况如下。
| 区 | 表面收益率(2026年9月) | 数据件数 | 与10年国债利率差 |
|---|---|---|---|
| Chuo-ku(中央区) | 2.77% | 33件 | −0.29pt |
| Minato-ku(港区) | 3.20% | 43件 | +0.14pt |
| Chiyoda-ku(千代田区) | 3.45% | 38件 | +0.39pt |
| Shibuya-ku(渋谷区) | 3.53% | 56件 | +0.47pt |
| Setagaya-ku(世田谷区) | 4.34% | 138件 | +1.28pt |
| Adachi-ku(足立区) | 5.50% | 117件 | +2.44pt |
| Nerima-ku(練馬区) | 5.58% | 110件 | +2.52pt |
| Katsushika-ku(葛飾区) | 5.63% | 94件 | +2.57pt |
数据来源:Urbalytics市场报告 区别一栋收益物业表面收益率(销售出价基准中位数,2026年9月)。10年期国债收益率为财务省2026年9月30日数据。注意数据件数在30件左右的区,单件变动可能导致数值波动。统计日期:2026年10月2日。
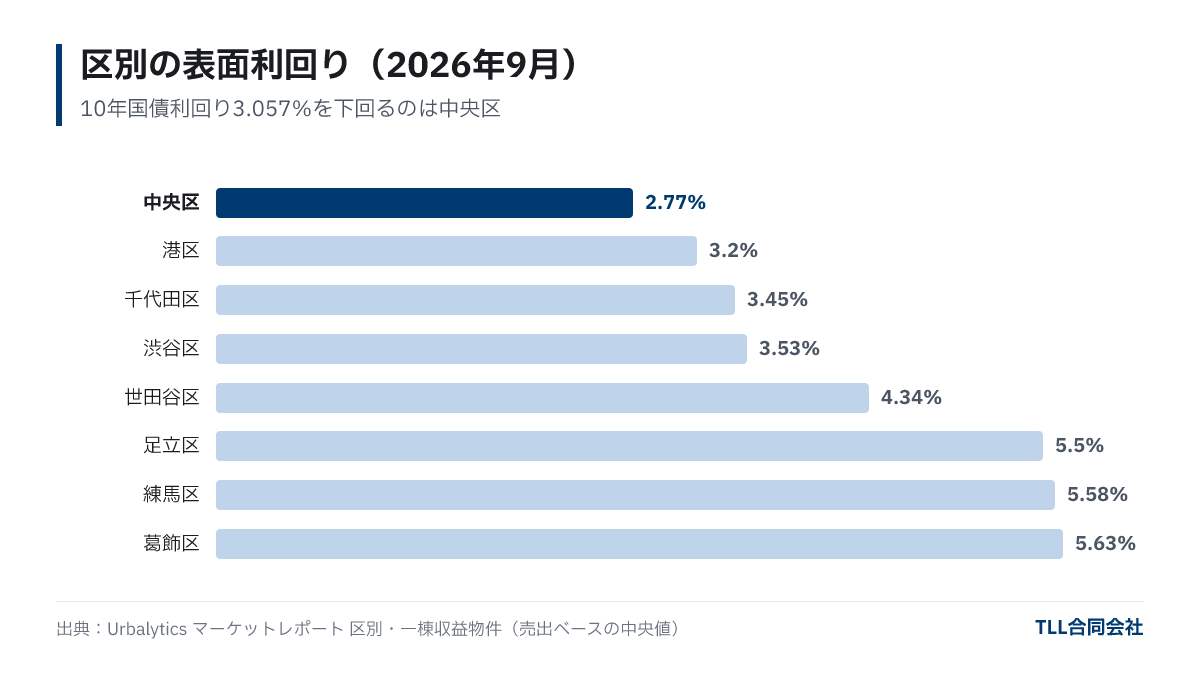
东京市中心三区和渋谷区的表面收益率与国债收益率差均不足0.5个百分点,中央区更是略低于国债利率。考虑扣除费用和空置后的实际收益率将低于表面收益率,可认为这些区域的物业价格不仅受租金支撑,还受到资产保值需求、升值预期以及资金成本较低等多重因素影响。
各区涨幅也存在差异。世田谷区一栋收益物业从2022年12月至2026年9月,建筑单价从245.3万日元/坪增至374.5万日元/坪,涨幅达52.7%,表面收益率从5.30%降至4.34%,下降96基点。相比之下,练马区同期建筑单价仅上涨5.2%,收益率降幅41基点(数据均来自世田谷区和练马区市场报告)。不应以“东京房地产”一概而论,应具体区域具体分析。
与1990年前后不同点①:租金支撑情况
与1990年前后泡沫期相比,最大差异是利率水平。财务省国债利率数据显示,1990年9月底10年期国债收益率为8.105%,同年12月底仍有6.619%。由于当时未采用相同标准统计收益率,难以直接比较,但高利率环境下,仅依靠租金收入覆盖借贷利率非常困难,市场普遍以房价上涨预期推动交易。
至2026年9月,东京都平均表面收益率5.00%仍高于长期利率3.057%,平均物业租金构成价格支撑。这一点与1990年前后不同。但如前文所述,市中心部分区域收益率已几乎与利率持平,难以断言全区域均具备“租金支撑”。

与1990年前后不同点②:融资态度及利率上涨节奏
1990年前后为融资环境骤紧时期。日本银行自1989年5月起逐步提高公定歩合,至1990年8月30日达6.0%。同年3月,财务省推行“总量管制”,限制房地产贷款增速不得超过总贷款增速,金融政策收紧与利率急升共同加剧了后续价格下跌。
此次自2024年3月解除负利率至2026年9月1.25%,政策利率仅在约2年半内上涨1.35个百分点。对比1989-1990年约15个月内公定歩合从2.5%升至6.0%涨幅3.5个百分点,涨幅和节奏明显更缓和。目前也无对贷款数量的统一限制。
但自2018年日本投资用不动产不当贷款问题曝光以来,金融机构对自身资金和还款能力的审核更为严格,借贷难度不及1980年代后期。需要注意的是,对于采用浮动利率贷款的业主,政策利率上调直接推高还款额。以贷款1亿日元为例,利率上升1个百分点,年利息增加约100万日元。若以1亿日元买入、表面收益率5%(年租金500万日元)的物业全额借款,利息增加部分占租金收入约20%。
业主当前需确认事项
无论市场称谓如何,以下5点数字确认有助于判断是卖出、持有还是加仓:
- 自身物业的实质收益率与借款利率差:应以扣除费用和空置后实际收益率计算,而非表面收益率。
- 利率上升1-2个百分点时的收支状况:依据浮动利率或固定期结束后的利率,测算还贷后现金流是否依然为正。
- 租金水平是否跟上市场行情:核查当前租金与周边招租价格的差距,评估租约更新或换租时调整幅度。
- 贷款期限及续贷条件:贷款及固定利率期临近到期,是否需在高利率时期再融资。
- 当前物业价格:根据所在区域的收益率水平估算自身物业价值。査价方式详见一栋公寓査价依据。
若考虑加仓,可参见一栋投资资产规模扩大的思路了解借款比率与利率上升的关系。想查询持有物业当前评价,可通过免费査价,基于收益率与周边数据获取评估结果。

常见问题
Q. 东京房地产价格将会下跌吗?
无法断言未来价格走势。持续关注表面收益率与长期利率差是否进一步缩小,及待售库存数量变化,是判断市场状况的重要依据。
Q. 为什么要比较表面收益率和长期利率?
投资者通常会在国债等安全资产收益率基础上加上风险溢价,要求不动产收益率。两者差距越小,代表物业价格越依赖租金以外因素支撑。
Q. 利率上升对收益物业价格有何影响?
根据收益还原法,要求收益率上升时,即使租金不变,价格也会下降。利率上升一般压低价格,但若租金同步上涨,也可能抵消影响。需结合租金变动一起观察。
Q. 现在是卖出时机吗?
是否卖出取决于物业收益率、贷款条件及持有期间收支情况。建议先了解当前估价,再与未来现金流比较判断。
总结
- 2026年9月,东京都一栋收益物业表面收益率为5.00%(Urbalytics),高于同期10年期国债收益率3.057%,整体来看租金对价格具有支撑作用。
- 但表面收益率与长期利率差距自2022年12月的5.48个百分点缩小至1.94个百分点,中央区(2.77%)、港区(3.20%)等地收益率已几乎等同利率。
- 1990年前后长期利率达6至8%,公定歩合为6.0%,加上总量管制; 今次利率缓慢上升,无量的管制,但金融机构审批更为谨慎。
- 业主应重视实质收益率与借款利率差额、利率上升时收入成本状况和当前估价,用数字辅助决策,而非单凭市场称谓。
※表面收益率基于挂盘条件,非成交价或实际收益。2026年4月部分一栋收益物业数据缺失,未纳入对比分析。
封面图片(示意图):Photo: Ramses Cabello / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。