表面收益率与实际收益率的区别|计算公式、费用明细及东京6个车站一栋物业的差异试算
徳冨 絵美(宅地建物交易士)收购工作人员
约8分钟读完
收益物业的销售图纸或门户网站上最先映入眼帘的是“收益率○%”这样的数字。然而,这个数字多数是表面收益率,即未扣除管理费、税金和空置所带来的收入减少前的数值。实际能留存手中的收益参考值是实际收益率,两者差距有时超过1个百分点。
本文将介绍表面收益率和实际收益率的计算公式、产生差异的费用明细,并基于东京的一栋物业销售数据(Urbalytics),试算表面收益率与实际收益率的差距。由于费用率因物业而异,试算时会明确假设和其依据。
本文重点
- 表面收益率计算公式为“年满租想定租金 ÷ 物业价格”,实际收益率为“(年租金收入 − 空置损失 − 运营费用)÷(物业价格 + 购买相关费用)”,区别在于是否包含费用及相关费用。
- 东京6个车站(Ikebukuro、Nakano、Akabane、Kitasenju、Kamata、Kinshicho)的一栋物业表面收益率中位数在4.3〜5.2%之间(2025年10月2日至2026年10月2日发布及价格变更的销售案例,不含重复发布,Urbalytics,2026年10月2日统计)。
- 假设费用率为满租租金的20〜30%,购买相关费用为物业价格的7%时,实际收益率比表面收益率低1.1〜1.8个百分点,约为2.8〜3.9%。
表面收益率与实际收益率的区别
区别在于是否将费用及购买相关费用计入计算。表面收益率(毛收益率)是将租金收入除以物业价格,是快速比较物业的指标。实际收益率(净收益率,也称NOI收益率)是扣除运营费用后的净收益除以实际支付的总金额。
计算公式如下:
- 表面收益率=年满租想定租金 ÷ 物业价格 × 100
- 实际收益率=(年满租想定租金 − 空置及拖欠损失 − 年度运营费用)÷(物业价格 + 购买相关费用)× 100
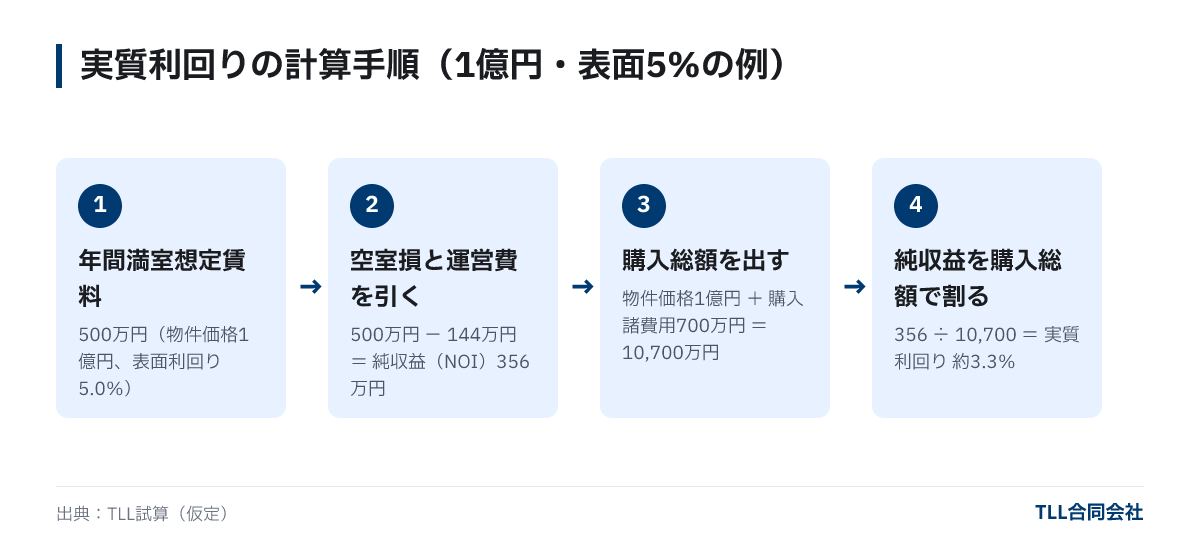
例如,物业价格为1亿日元,年满租想定租金为500万日元,则表面收益率为5.0%。若空置损失和运营费用合计144万日元,购买相关费用700万日元,则实际收益率为(500 − 144)÷ 10,700 = 约3.3%。同一物业,查看不同数字时差异达到1.7个百分点。
另外,实际收益率的定义在公司或资料中略有差异。有些计算不将购买相关费用计入分母,有些不将空置损失计入费用,因此比较时务必统一计算前提。相关术语整理可参阅不动产投资词汇表。
实际收益率中扣除的费用明细

一栋物业的运营费用大致分为以下7项。与分户产权公寓不同,一栋物业的维修和公共部分维护由房东自行承担,因此费用项较多。
| 项目 | 主要内容 | 金额决定方式及参考 |
|---|---|---|
| 空置与拖欠损失 | 从退房到下一租户入住期间的空置时间,以及租金未收回部分 | 因地段、户型及楼龄差异大。试算时假设为空置租金的5% |
| 管理委托费(PM) | 租户对应、租金收取、退房验收 | 一般为回收租金的3〜5% |
| 建筑管理费(BM) | 公共区域清洁、公共电水费、消防设备及电梯检查 | 视建筑规模和设备不同,电梯有无差异显著 |
| 维修费 | 恢复原状,热水器、空调等设备更换,外墙和楼顶防水等计划性维修 | 随建筑龄增长,费用增加。通常做长期积累计算而非单年 |
| 固定资产税・城市规划税 | 土地、建筑物征收的地方税 | 固定资产税课税评估额 × 1.4%(标准税率),城市规划税为评估额 × 最多0.3%。住宅用地200㎡以下部分可享受固定资产税课税标准六分之一、城市规划税三分之一的优惠。 |
| 损害保险费 | 火灾保险、地震保险、设施责任保险 | 根据结构、所在地和保障内容不同,地震保险金额为火灾保险的30〜50% |
| 租户招募费 | 给中介公司的广告费(AD)、中介手续费、招租照片等 | 依据区域招租惯例和退租频率变化 |
固定资产税、城市规划税基于评估额计征,无法从买卖价格精确反算。购买前建议向卖方索取税务明细(固定资产税纳税通知书)确认实际金额。
此外,贷款还款金额、折旧费和所得税不计入实际收益率。实际收益率主要观察物业本身的盈利能力,贷款条件及个人税率影响的部分应在现金流计算中单独处理。融资条件等相关内容可参考不动产投资贷款基础。
以1亿日元、表面收益率5%的物业为例叠加费用
将以上项目套用于价格1亿日元、年满租想定租金500万日元的一栋公寓,费用示例如下。金额由TLL假设,实际比例因物业而异。
| 项目 | 年金额(万日元) | 占满租租金比例 | 假设说明 |
|---|---|---|---|
| 空置与拖欠损失 | 25 | 5.0% | 全年5%空置率假设 |
| 管理委托费 | 24 | 4.8% | 基于回收租金475万日元的5% |
| 建筑管理费 | 15 | 3.0% | 无电梯的小规模物业 |
| 维修费(含积立) | 30 | 6.0% | 恢复原状及计划维修平均化 |
| 固定资产税・城市规划税 | 35 | 7.0% | 视评估额有所浮动,实际值以税务明细确认 |
| 损害保险费 | 5 | 1.0% | 火灾及地震保险年折算 |
| 租户招募费 | 10 | 2.0% | 每年数次换租假设 |
| 合计 | 144 | 28.8% |
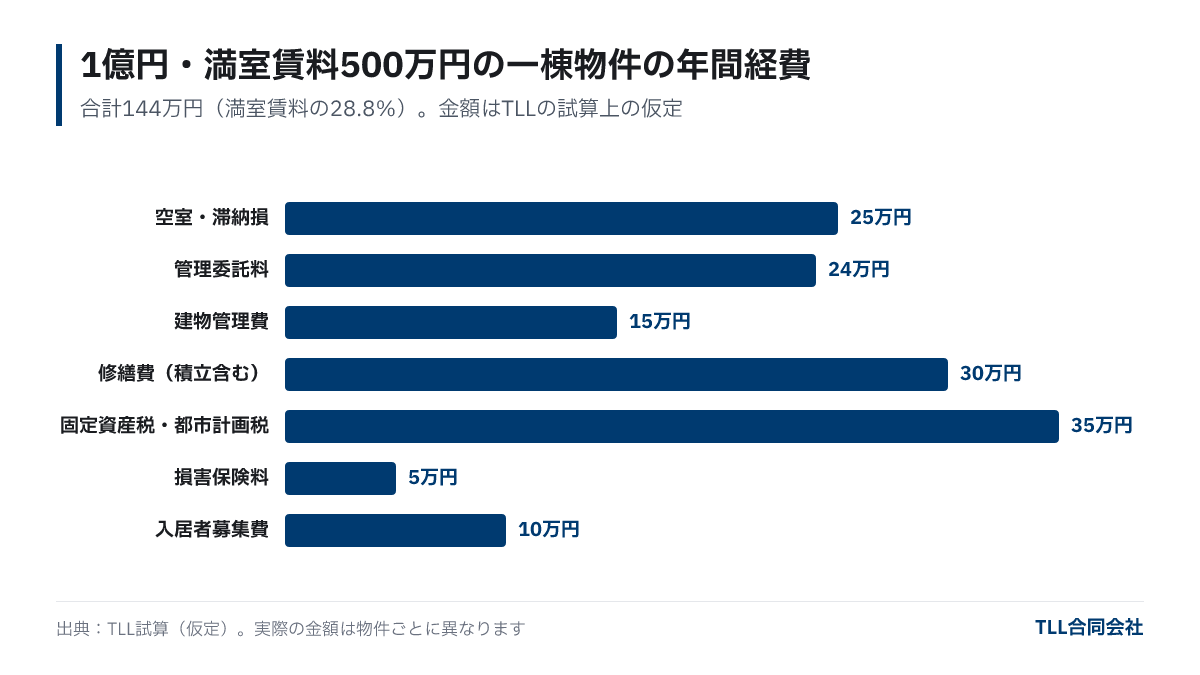
净收益(NOI)为500 − 144 = 356万日元。购买相关费用(中介费、登记费、不动产取得税等)假设为物业价格的7%,即700万日元,则实际收益率为356 ÷ 10,700 = 约3.3%。相关费用明细和计算方式可参考收益物业购买时的费用,以1亿日元一栋公寓为例详细试算。
东京6个车站一栋物业表面收益率与实际收益率差距

将此思路应用于实际销售数据。通过对Urbalytics系统中东京地区一栋物业(BUILDING)销售案例,统计各车站的表面收益率,并假设三种费率,试算实际收益率。
| 最近车站 | 案例数 | 表面收益率(中位数) | 表面收益率(平均) | 实际收益率·费用率20% | 实际收益率·费用率25% | 实际收益率·费用率30% |
|---|---|---|---|---|---|---|
| Ikebukuro | 75 | 4.81% | 5.38% | 3.60% | 3.37% | 3.15% |
| Nakano | 46 | 4.38% | 4.70% | 3.27% | 3.07% | 2.87% |
| Akabane | 34 | 4.80% | 5.69% | 3.59% | 3.36% | 3.14% |
| Kitasenju | 53 | 5.18% | 5.59% | 3.87% | 3.63% | 3.39% |
| Kamata | 52 | 5.01% | 5.15% | 3.75% | 3.51% | 3.28% |
| Kinshicho | 36 | 4.30% | 5.10% | 3.21% | 3.01% | 2.81% |
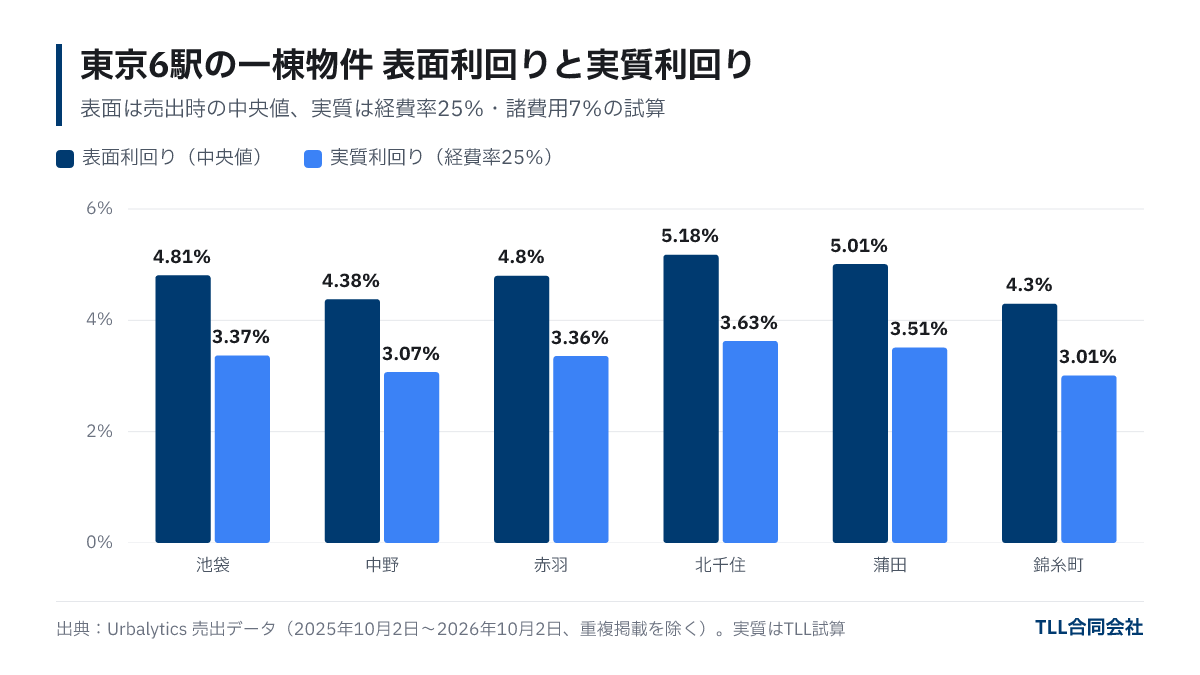
来源:Urbalytics销售数据(東京都区内一栋物业,按各车站为最近车站分组)。2025年10月2日至2026年10月2日发布及价格变更的销售物业,不含多网站重复发布(排除表面收益率低于1%或高于25%的异常项),统计日期为2026年10月2日。表面收益率为销售时显示的年收入 ÷ 销售价,非成交价。年收入是否满租想定或现况因物业而异。实际收益率为“表面收益率中位数 ×(1 − 费用率)÷ 1.07”,费用率(含空置损失)及购买相关费用7%均为TLL假设。
从表中可读出三点:
- 差距在1.1〜1.8个百分点。以费用率25%的中间方案来看,各站实际收益率均比表面收益率低1.3〜1.5个百分点。即使表面收益率在5%的物业,实际收益率大约在3%中期。
- 平均值高于中位数。所有车站平均值高于中位数,原因是部分建筑老旧或不可再建的极高收益物业拉升了平均值,因此用中位数更能反映市场真实水平。
- 费用率差5个百分点,实际收益率约变动0.2个百分点。同一表面收益率物业的费用率因电梯是否、有无维修费用等因素不同而变。仅以表面收益率比较可能忽略这些差异。
查看实际收益率时应确认的资料

仅凭销售图纸数字无法算出实际收益率。购房考虑阶段,基本做法是从卖方获取以下资料,确认费用的实际金额:
- 房租明细表(租赁条件列表):每户租金、合同起始日、空置情况,也可确定显示的收益率是满租想定还是现况。
- 固定资产税及城市规划税税务明细:税额实际数。
- 管理委托合同及建筑管理预算:管理委托费率及清洁、检查费用。
- 维修历史:外墙、楼顶防水、给排水管等维修时间。如近期完成大修,未来维修费用可相应减少。
- 过去1〜2年的收支记录:空置期间及招募费用实际金额。
若租金设定高于市场水平,退租后租金通常会下调。建议同时与周边出租行情比对,确认满租想定租金的合理性。综合考虑地段、建筑、产权等物业选择要点请参见收益物业的选择方法。同时,金融机构评估物业不仅看收益率,亦依据资产评估价和收益价格,建议阅读收益物业的价格与银行评估关系,帮助了解融资可行性。
常见问题解答
Q. 实际收益率应达到多少比较合适?
没有统一标准。若贷款购买,通常依据实际收益率和贷款利率差(收益率差距)大小判断。建议与同地区、同楼龄的物业,按照相同前提计算的实际收益率进行比较。
Q. 销售图纸中的收益率是满租想定吗?
因物业而异。有满租想定和现况租金两种情况,有空置的物业也可能显示满租想定收益率。请通过房租明细确认现况入住率及租金。
Q. 实际收益率计算中是否包括贷款还款?
不包括。实际收益率是衡量物业本身盈利能力的指标。贷款还款后的现金余额应单独计算现金流量(NOI − 年度还款额)。
Q. 分户产权公寓与一栋物业的表面和实际收益率差异一样吗?
分户产权公寓管理费和修缮积立金为每月固定金额,费用较易预估。一栋物业中,维修时间和费用由房东自行计划,费用率随楼龄和建筑状况波动较大。
总结
- 表面收益率为租金 ÷ 价格,实际收益率为(租金 − 空置损失 − 运营费)÷(价格 + 相关费用)。比较时务必统一计算前提。
- 东京6车站一栋物业表面收益率中位数为4.3〜5.2%(2025年10月至2026年10月,不含重复发布,Urbalytics销售数据)。
- 假设费用率20〜30%,相关费用7%,实际收益率比表面收益率低1.1〜1.8个百分点,约2.8〜3.9%。
- 固定资产税、维修费、管理费因物业而异,需通过房租明细、税务明细及维修历史确认实际金额后再判断。
TLL经手的收益物业,可在会员页面(免费注册)查看价格及收益率等信息。
封面图片(示意):图片:Jakub Żerdzicki / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。