新NISA与房地产投资优先选择解析|制度、收益、流动性、税务比较及目标导向方法
李潇(宅地建物交易士)资产管理
约7分钟读完
自2024年开始实施的新NISA中,有不少开始定投投资基金的投资者咨询我们:“房地产投资也很感兴趣,但应该先做哪个比较好?”这两者都是资产增值的手段,但所需资金、可用贷款、投入的精力和税制机制存在显著差异。
本文不讨论哪个更好,而是对制度和特点进行比较,并梳理按不同目标应如何考虑和组合的判断框架。文中数据截至2026年10月。
本文重点
- 新NISA非课税投资额度为年360万日元(积立投资额度120万,成长投资额度240万),终身非课税持有限额为1800万日元(其中成长投资额度1200万),保有期限无限(数据源:金融厅NISA专题网站,2026年10月确认)。
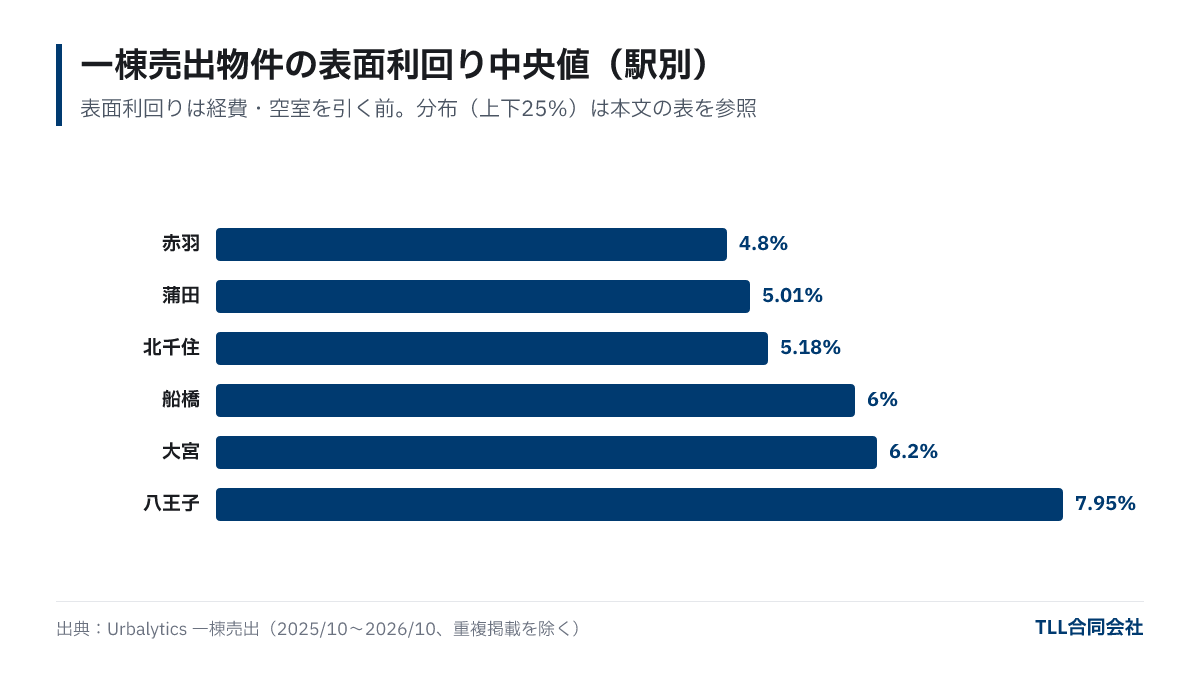
- 一栋出售房产的表面收益率中位数因车站而异,从赤羽的4.80%至八王子的7.95%(2025年10月至2026年10月,数据来源:Urbalytics,涵盖6个车站)。表面收益率为未扣除管理费与空置率等之前的数字。
- 新NISA适合少量起投,卖出便利且收益免税;房地产投资可以通过贷款杠杆放大投资额并获取租金收入,但存在较多管理工作与借贷风险。优先级随投资目的、资金状况及投入时间而变化。
新NISA制度概要
新NISA是针对股票和投资基金的分红、卖出收益实行免税的制度。自2024年1月起,成为长期稳定运行的制度(金融厅NISA专题网站,2026年10月确认)。其主要内容如下:
- 年度投资额度:积立投资额度120万日元,成长投资额度240万日元,可同时使用合计360万日元。
- 非课税持有限额:终身累计1800万日元(以买入金额计),其中成长投资额度限额1200万日元。
- 非课税持有期限:无限制。
- 额度重复利用:卖出后,相应买入金额的额度于翌年起恢复。
- 适用对象:当年1月1日时满18周岁且在日本国内居住者等。
- 适用产品:积立投资额度对应适合长期、分散、定投的特定投资基金;成长投资额度对应上市股票及部分投资基金(部分产品除外)。
若通过非NISA账户卖出上市股票等产生收益,通常需缴纳20.315%的税额(收入税15%,复兴特别收入税0.315%,居民税5%)(国税厅税务答复No.1463,2026年4月1日现行法律)。NISA中则免税,但NISA账户中的亏损无法与其他账户利润抵消或结转。
房地产投资的特点及表面收益率行情
房地产投资指购买物业出租,通过租金收入及未来卖出价差获利。多数情况会利用金融机构贷款,以较少自有资金购买更高价物业。作为参考,我们汇总了东京及周边六站在售一栋房产的表面收益率数据。
| 车站 | 件数 | 下位25% | 中位数 | 上位25% | 价格中位数 |
|---|---|---|---|---|---|
| Akabane(北区) | 34件 | 4.22% | 4.80% | 6.58% | 1亿7,100万日元 |
| Kamata(大田区) | 52件 | 4.22% | 5.01% | 5.88% | 2亿130万日元 |
| Kita-Senju(足立区) | 53件 | 4.34% | 5.18% | 6.00% | 1亿5,170万日元 |
| Funabashi(千叶县) | 44件 | 5.18% | 6.00% | 6.53% | 1亿5,800万日元 |
| Omiya(埼玉县) | 44件 | 5.50% | 6.20% | 6.61% | 1亿6,650万日元 |
| Hachioji(东京都) | 76件 | 6.49% | 7.95% | 8.64% | 9,240万日元 |
资料来源:Urbalytics 一栋房产销售数据。统计时间:2025年10月2日至2026年10月2日,期间有挂牌及价格变动的上市房产(排除重复挂盘)。表面收益率=挂牌年租金÷价格。数据统计日:2026年10月2日。
表面收益率为未扣除管理费、维修费、固定资产税及空置率等费用的指标。实际净收益往往会因上述费用减少大约两成左右,还需扣除贷款还款。此外,房产价格主要集中于一亿日元以上,其投资单位与NISA年度额度差异较大。房产选择方法请参考「收益型物业的选择方法」一文。
新NISA与房地产投资的比较
下面按项目罗列主要不同点,请作为性质差异参考,而非优劣判断。
| 项目 | 新NISA(投资信托及股票) | 房地产投资(一栋整售或分割) |
|---|---|---|
| 起投资金需求 | 可少额起投,积立月缴数千日元亦可 | 需物业价格1-3成左右的自备金及约物业价格7%的相关费用 |
| 收益来源 | 分红、收益分配、增值收益 | 租金收入、卖出获利 |
| 杠杆(借贷) | NISA账户无法使用杠杆 | 可通过贷款持有数倍于自有资金的物业,但亏损风险同样放大 |
| 流动性(变现便利性) | 市场开放时,几天内可变现 | 卖出通常需数月,且包含价格议价过程 |
| 管理及手间 | 以产品选择及定期调整为主 | 需负责招租、维修、税务申报等,可托管给管理公司 |
| 税务 | 收益免税,亏损不可抵扣 | 租金收入作为不动产所得并综合课税。赤字可与工资所得等抵扣(土地贷款利息部分除外)。卖出收益持有5年以上税率20.315%,5年以内税率39.63% |
| 主要风险 | 价格波动、汇率风险(海外资产) | 空置率、利率上升、维修、自然灾害、价格下跌、卖出难度 |
| 分散投资便利性 | 一只投资基金即可分散多支标的 | 资金多集中于单一或少量房产 |
资料来源:金融厅NISA专题网站,国税厅税务答复No.1463、No.2250、No.3208、No.3211(2026年4月1日现行法令)整理,TLL制作。
按投资目的的考虑方法
优先选择哪种方式取决于投资目的。以下按常见目的整理应重点关注的性质。
面向退休,长期积累资产
新NISA适合从少量月供起步,投资收益免税且可部分灵活赎回。如同时组合房地产,则可考虑还清贷款后将租金作为退休收入来源。
期望每月获得租金净收入
若重视定期现金流,房地产投资中的租金收入是主要选择。但若借贷比例高,实际留存收益会减少,且利率上升与空置风险可能带来负收益。购买前务必模拟利率上升后的收支状况。
考虑资产继承与遗产规划
房地产在继承税计算中与现金有不同的评估方法,出租中物业的估值有折扣。此外,房地产因难以分割且管理费时较高,建议结合税务师进行规划。
本业繁忙,无暇管理
从管理繁简角度,新NISA更有优势。虽可委托管理公司处理房地产租赁管理等事务,但物业选择、贷款申请及维修判断仍需投资者参与。
组合方式及确定优先顺序的流程
新NISA与房地产投资无需二选一。依照以下流程思考自身优先顺序与资金分配更易理清思路。
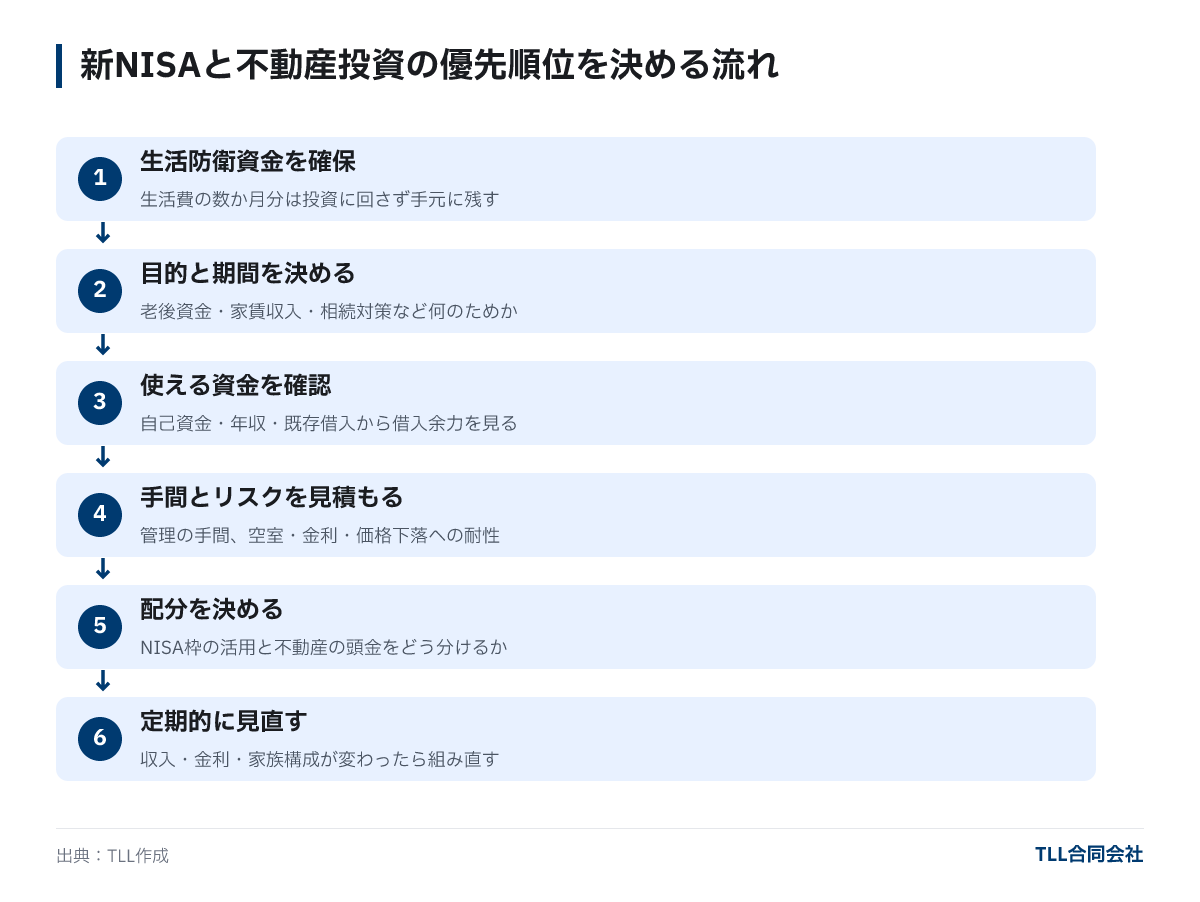
组合示例包括:
- 边积立NISA,边为购房首付另行储蓄:利用NISA额度进行长期资产积累,首付及预备资金则存入银行。
- 持有房地产的同时,在NISA持有流动性较好的资产:鉴于房地产卖出时间较长,另持部分流动性佳资产备不时之需。
- 将金融资产厚度作为贷款准备:房地产贷款审批时,会查看存款和有价证券等金融资产。
任意组合均需预留数月生活费现金,不宜全部投入。如实际准备考虑房地产时,可通过TLL的会员页面(免费注册)查看在售房产,了解收益率及价格水平,积累认知。
常见问题
问:新NISA与房地产投资应该先做哪个?
没有统一的标准答案。若重视少量起投与流动性,推荐先做新NISA;如具备较充足自有资金与稳定本业收入,且希望获得租金收入,房地产投资是选项。建议结合投资目的、资金状况及可投入时间理清后决定。
问:新NISA的年度投资额与终身额度是多少?
年度投资额度合计360万日元(积立投资120万,成长投资240万),终身非课税持有限额为1800万日元,其中成长投资额度限额1200万日元(数据来源:金融厅NISA专题网站,2026年10月确认)。
问:NISA账户里的资金能否用于支付房地产首付?
可卖出NISA账户中的产品,将资金用于首付。卖出部分额度会于下一年起恢复。但卖出价格受市场波动影响,计划购房的资金建议视行情决定是否提前转换至低风险产品以规避风险。
问:房地产投资的亏损能否抵消NISA收益?
不能。新NISA里的投资收益已免税,NISA账户内亏损无法与其他所得抵销。不动产所得亏损可与工资所得等进行损益抵销(不包括土地取得借贷利息部分)。
总结
- 新NISA提供年360万日元、终身1800万日元(成长投资额度1200万)的非课税额度,持有期限无限(数据截至2026年10月)。
- 一栋房产售卖的表面收益率中位数按站点不同位于4.80%至7.95%之间(2025年10月至2026年10月,覆盖6站)。扣除各项费用及还贷后净收益会更低。
- 新NISA优势在于起投门槛低、变现便利和收益免税;房地产投资则通过贷款杠杆与租金收益放大收益,但管理负担及借贷风险也较大。
- 无需二选一,应先确保生活防护资金,再根据目标、资金和时间决定资金分配,并定期调整。
封面图(示意):Photo: Nicholas Cappello / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。