东京23区区分公寓出租单价排行榜【2026年9月】
李潇(宅地建物交易士)销售与物业管理负责人
约8分钟读完
“我的房间租金是高还是低,与所在区的市场价相比如何?”对于出租区分公寓的业主来说,每次续约或出现空置时都会产生这样的疑问。但单纯比较租金总额时,面积较大的房间所在区往往看起来租金较高,难以做到公平比较。
本文将基于Urbalytics每月发布的东京23区区分公寓的出租募集单价(每平方米月租金),整理2026年9月各区的数据。结合去年同期对比,23个区全部呈现上涨趋势。但同期内出租募集的房间面积有明显变化,若直接将上涨率理解为租金涨幅将可能产生误判。本文将区分租金变化和房屋结构变化的部分,最后为业主总结确认自有房产的要点。
本文要点
- 2026年9月东京23区区分公寓出租募集单价中,港区最高为6,010日元/㎡,其次为千代田区5,939日元/㎡、涩谷区5,676日元/㎡,最低为江户川区3,414日元/㎡(数据来源:Urbalytics市场报告)。
- 23区同比均为正增长,葛饰区+31.9%、足立区+21.8%、江东区+21.6%涨幅显著,但同期23区中位数募集面积均出现缩小(如品川区由53.4㎡缩至26.7㎡)。
- 2026年6月至9月的募集面积相对稳固,单价变化多集中于2~6%之间,上涨主要受小户型占比增多等结构变化影响。
东京23区区分公寓出租单价排行榜(2026年9月)
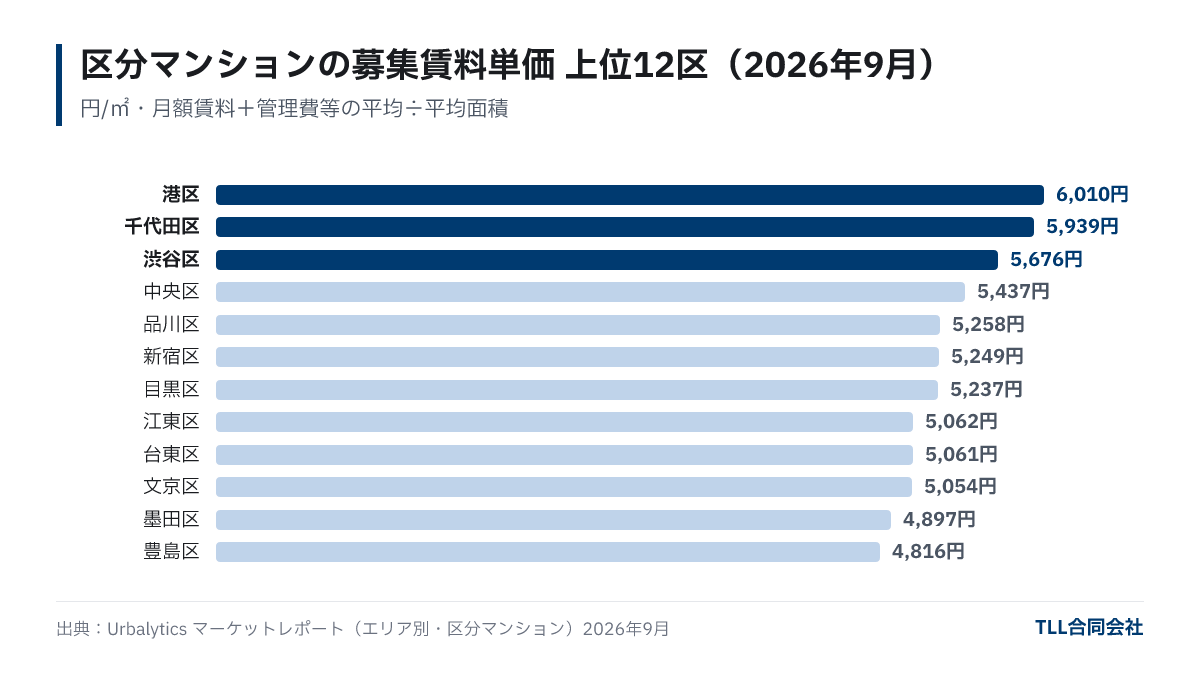
截至2026年9月,最高单价为港区(6,010日元/㎡),紧随其后的是千代田区、涩谷区、中央区等市中心区域。最低为江户川区(3,414日元/㎡),两者相差约1.8倍。若以30㎡房间换算,港区租金约18.0万日元/月,江户川区约10.2万日元/月(计算方法为单价乘面积,实际租金会因个别条件差异而变动)。
此处的募集单价指的是在租房源“月租金+管理费等”的平均数除以平均面积。此为募集阶段租金水平,反映出租方当前报价,而非最终成交价。
| 排名 | 区 | 募集租金单价(日元/㎡) | 同比增长率 | 募集面积中位数(2025年9月→2026年9月) | 募集数据件数 |
|---|---|---|---|---|---|
| 1 | 港区 | 6,010 | +3.9% | 58.2㎡ → 38.5㎡ | 3,027 |
| 2 | 千代田区 | 5,939 | +10.3% | 53.8㎡ → 31.3㎡ | 918 |
| 3 | 涩谷区 | 5,676 | +2.0% | 54.8㎡ → 33.3㎡ | 2,437 |
| 4 | 中央区 | 5,437 | +11.9% | 58.3㎡ → 40.5㎡ | 2,190 |
| 5 | 品川区 | 5,258 | +19.7% | 53.4㎡ → 26.7㎡ | 3,539 |
| 6 | 新宿区 | 5,249 | +2.6% | 40.6㎡ → 28.3㎡ | 3,752 |
| 7 | 目黑区 | 5,237 | +10.3% | 53.6㎡ → 33.0㎡ | 2,080 |
| 8 | 江东区 | 5,062 | +21.6% | 38.9㎡ → 26.8㎡ | 3,194 |
| 9 | 台东区 | 5,061 | +7.9% | 40.9㎡ → 34.7㎡ | 2,898 |
| 10 | 文京区 | 5,054 | +9.1% | 40.5㎡ → 35.1㎡ | 2,032 |
| 11 | 墨田区 | 4,897 | +11.2% | 40.3㎡ → 30.1㎡ | 2,524 |
| 12 | 丰岛区 | 4,816 | +13.7% | 34.2㎡ → 27.0㎡ | 2,545 |
| 13 | 中野区 | 4,470 | +10.8% | 38.8㎡ → 27.6㎡ | 2,828 |
| 14 | 大田区 | 4,395 | +20.7% | 37.3㎡ → 26.0㎡ | 3,911 |
| 15 | 世田谷区 | 4,356 | +10.2% | 40.9㎡ → 27.7㎡ | 4,353 |
| 16 | 北区 | 4,253 | +10.0% | 41.9㎡ → 26.6㎡ | 2,216 |
| 17 | 荒川区 | 4,238 | +8.3% | 45.3㎡ → 34.1㎡ | 1,269 |
| 18 | 杉并区 | 4,148 | +13.6% | 34.8㎡ → 25.6㎡ | 2,880 |
| 19 | 板桥区 | 3,974 | +16.6% | 35.2㎡ → 26.1㎡ | 2,982 |
| 20 | 练马区 | 3,584 | +19.0% | 38.0㎡ → 28.0㎡ | 2,369 |
| 21 | 葛饰区 | 3,524 | +31.9% | 30.6㎡ → 25.6㎡ | 1,371 |
| 22 | 足立区 | 3,491 | +21.8% | 39.6㎡ → 29.2㎡ | 2,403 |
| 23 | 江户川区 | 3,414 | +11.2% | 50.7㎡ → 39.2㎡ | 1,804 |
数据来源:Urbalytics市场报告(东京各区区分公寓页面,如:港区)。样本为Urbalytics收集的区分公寓出租募集信息。统计时间为2026年9月,查询时间为2026年10月2日。募集单价计算方式为(月租金+管理费等)平均÷平均面积。租赁趋势可在各区页面免费注册后查看。
同比涨幅显著的区是哪些?
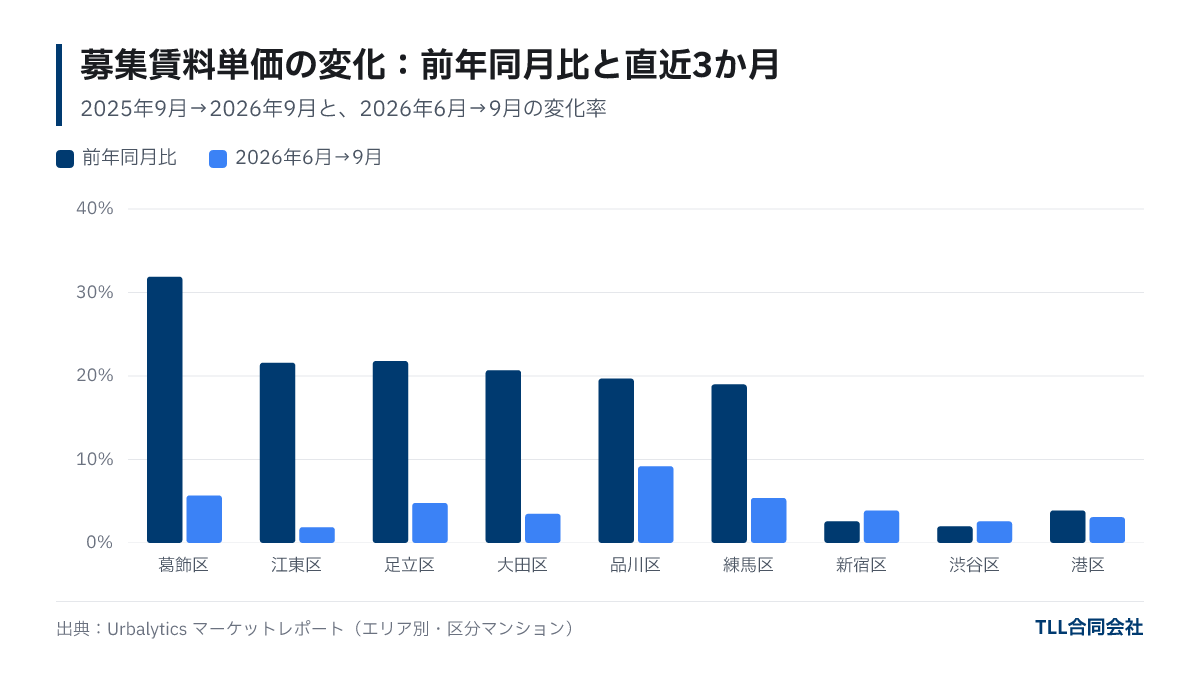
同比(2025年9月→2026年9月)涨幅最高的是葛饰区(+31.9%)、足立区(+21.8%)、江东区(+21.6%)、大田区(+20.7%)、品川区(+19.7%)、练马区(+19.0%)。相对较小的有涩谷区(+2.0%)、新宿区(+2.6%)、港区(+3.9%),可以看到原本租金较高的区涨幅较小的趋势。
但请看表格倒数第二列,同一年内,23区所有区的募集房屋面积中位数均减少。如品川区由53.4㎡缩小至26.7㎡,港区由58.2㎡缩至38.5㎡,江东区由38.9㎡缩至26.8㎡,葛饰区由30.6㎡降至25.6㎡。
一般来说,单间或1K等小面积房屋每平方米租金高于适合家庭的大面积房屋。如果募集主要转向小户型,即便单个房屋租金未涨,整体区内的平方米单价仍会看涨。但面积缩减幅度与涨幅之间并非绝对匹配,如涩谷区面积缩减明显(54.8㎡至33.3㎡),而涨幅仅有+2.0%;葛饰区虽面积缩小较少,涨幅却达+31.9%。结构影响因区而异,仅用同比涨幅无法准确比较区内租金走势。
租金本身涨幅约多少?
剔除房屋结构影响后,租金本身上涨幅度明显低于同比涨幅。这里有两个参考点。
1. 面积稳定的最近3个月变化
各区单价数据显示,2026年5至6月单价跳升明显,同期23区募集面积中位数均变小。以江东区为例,5月单价为4,478日元/㎡,6月升至4,968日元/㎡,一个月内上涨约11%,同时面积由31.6㎡降至27.0㎡。
6月以后面积保持稳定,观察2026年6月至9月变化,可以更准确捕捉结构以外的租金变动。6—9月期间,葛饰区增长+5.7%(面积25.8㎡→25.6㎡)、练马区+5.4%、足立区+4.8%、大田区+3.5%、港区+3.1%、涩谷区+2.6%、江东区+1.9%。虽然数月涨幅达数个百分点已不容忽视,但远低于20%~30%的同比涨幅。
2. 限定20~35㎡房型的车站别租金
利用Urbalytics的数据筛选20~35㎡房源,按车站统计,2025年10月至2026年10月的募集(剔除重复)平方米单价中位数分别为:田町站(港区)5,033日元/㎡(177条数据)、丰洲站(江东区)4,776日元/㎡(89条)、北千住站(足立区)4,324日元/㎡(335条)、京成金町站及金町站(葛饰区)3,322日元/㎡(159条)。分季度看4~6月与7~9月平均坪单价几乎持平(丰洲由1.50万日元/坪增长至1.58,金町1.07→1.08,田町1.65→1.71,北千住1.39→1.35),说明面积一致时未见价格快速上涨。需注意,2025年10~12月数据量少,故无法同比;且本统计包含公寓以外的住宅单位。
为何产生涨幅?可能原因解析
同比上涨背后,可能叠加了两种性质不同的变化:
- 募集结构变化:2026年6月为分界,23区募集面积中位数普遍缩小数平方米至十余平方米。原因包括小户型需求增加或数据采集结构变化,单凭数据难以判定具体原因。无论哪种,年度单价同比包含了房屋配置变动的影响。
- 租金水平本身上涨:面积稳定期(6月→9月)大多数区租金上涨数个百分点,显示募集租金有一定上涨动力。在租金较高的市中心区域出租压力增大,可能带动周边区租金增长。低单价区(如葛饰区、练马区、足立区、江户川区)近期涨幅相对较大,但数据层面无法确定具体成因。
未来租金走向受利率、房价、新租赁房供给等多重因素影响,无法从此数据断言。
业主与投资者应确认的要点
区的平均单价是判断自身房租合理性的起点,但不可直接套用。按以下步骤核对,判断更准确:
- 统一面积后比较:计算自家房租÷专用面积得平方米单价,与同一车站、面积相近(±5㎡内)的其他募集房源比较。区整体平均数与小户型房源混杂,易导致误判。
- 包含管理费比较:本文单价为“租金+管理费”,核对自身募集条件也应包括管理费等。
- 比较募集租金与成交租金:募集租金为出租方报价,空置时间长的房源实际成交租金可能低于募集价。向管理公司索取最新成交案例及空置期确认。
- 根据更新或空置期调整:若周边同类房源价格上涨,更新或重新招租时可考虑调整租金。应结合空置期长短谨慎定价。
空置长期对策请参阅公寓空置对策,选择管理公司的要点请见租赁管理公司选择指南。如果包含租金设定、募集条件调整需求,也欢迎了解TLL的管理代行(资产管理)服务。
常见问题解答
问:募集租金单价是什么意思?
指募集中房源的“月租金+管理费等”除以面积得出的每平方米月租金。Urbalytics市场报告中是区整体平均租金除以平均面积计算。指报价水平,不是成交价。
问:同比增长30%的区,租金真的涨了30%吗?
不一定。相同一年内,募集房屋面积缩小,结构发生变化,导致整体单价看涨。以2026年6月至9月数据为准,租金变动多为数个百分点。
问:如何判断我房租是否低于市场价?
收集同车站、面积相近、建筑年代相近的募集数据,以平方米单价对比,同时向管理公司确认最新成交价和空置期,辨别募集价与成交价差距。
问:港区与江户川区单价差1.8倍,是不是回报率也不同?
租金单价高的区域房价也较高,因此回报率不一定高。区分公寓售价可通过同一报告中的建筑平方米单价等数据对比了解。
总结
- 2026年9月东京23区区分公寓出租募集单价中,港区最高为6,010日元/㎡,江户川区最低为3,414日元/㎡,差距约1.8倍。
- 同比增长均为正(葛饰区+31.9%等),但募集面积中位数均缩小,上涨率中夹杂结构变化因素。
- 面积稳定期(6月→9月)多区单价涨幅在2~6%间,租金本身上涨幅度低于同比涨幅。
- 判断自有房屋租金合理性,应参考同车站、同面积的募集及成交数据,避免直接以区平均值作为依据。
封面图片(示意):照片:Marek Okon / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。