不动产投资贷款的借新还旧|划算条件、费用及收益平衡的计算与流程
李潇(宅地建物交易士)资产管理
约7分钟读完
购买时所办理的不动产投资贷款利率较高,或因浮动利率调整导致还款增加。这时可以考虑更换贷款机构进行借新还旧。虽然利率下降会减少每年的还款额,但还会产生违约金、登记费用、手续费等各种费用,利率下降并不一定就有利可图。
本文通过计算金利差、剩余期限及各项费用的收益平衡点,分析何种情况借新还旧可带来收益。同时整理费用明细、办理流程及注意事项。
本文要点
- 以剩余贷款余额8,000万日元为例,假设违约金1%、手续费1.1%,总费用约221万日元(抵押权设定的登记免许税为借款额0.4%即32万日元)。
- 若从利率4.0%借新还旧到3.0%(差1.0%),每年还款可减少约45~49万日元,费用约4.5~4.9年即可回收。利率差0.5%时,回收期约为9~10年(TLL计算)。
- 日本银行政策利率已于2026年9月18日提升至约1.25%。若借新还旧后仍采用浮动利率,需考虑未来利率上升可能缩小利率差。
借新还旧划算的情况
借新还旧能带来收益的条件是,“利率差 × 余额 × 剩余期限”所减少的还款额,能大幅超过各项费用。一般来说,利率差约1%、剩余期限10年以上、贷款余额数千万日元以上,通常能在数年内回收费用。
借新还旧不单是为了降低利率,还包括:
- 降低利率:当初在非银行机构等处贷款利率较高时,转向银行条件较优的贷款。
- 延长贷款期限:减少每年还款额,增加现金流,虽然总体还款总额可能增加。
- 改变利率类型:将浮动利率改为固定利率,减轻未来利率上升风险。
- 整理担保和条件:解除共同担保、转为法人名义贷款等操作。
贷款种类及金融机构特点详见「不动产投资贷款基础知识」。
借新还旧所涉费用明细
借新还旧时既需支付现有贷款的一次性还清费用,也需承担办理新贷款的相关费用。以下以余额8,000万日元、对土地和建筑物两个不动产设有抵押权为例进行计算。
| 费用项目 | 计算依据 | 估算金额 |
|---|---|---|
| 提前还款违约金(手续费) | 依据合同规定。此处假设余额的1% | 80万日元 |
| 抵押权注销登记免许税 | 每个不动产1,000日元 × 2个 | 2,000日元 |
| 抵押权设定登记免许税 | 借款额(债权金额)× 0.4% | 32万日元 |
| 金钱消费借贷契约书印花税 | 5,000万~1亿日元区间为6万日元 | 6万日元 |
| 贷款手续费 | 有定额与定率两种。此处假设借款额的1.1% | 88万日元 |
| 司法书士报酬(注销及设定) | 据估价,此处假设15万日元 | 15万日元 |
| 合计 | 约221万日元 |
数据来源:登记免许税依据登记免许税法 别表第一 一(五)(十五)(e-Gov法令检索);印花税依据国税厅税务答疑 No.7140(截至令和8年4月1日法规)。违约金、手续费、司法书士报酬为TLL假定值。计算日期:2026年10月2日。
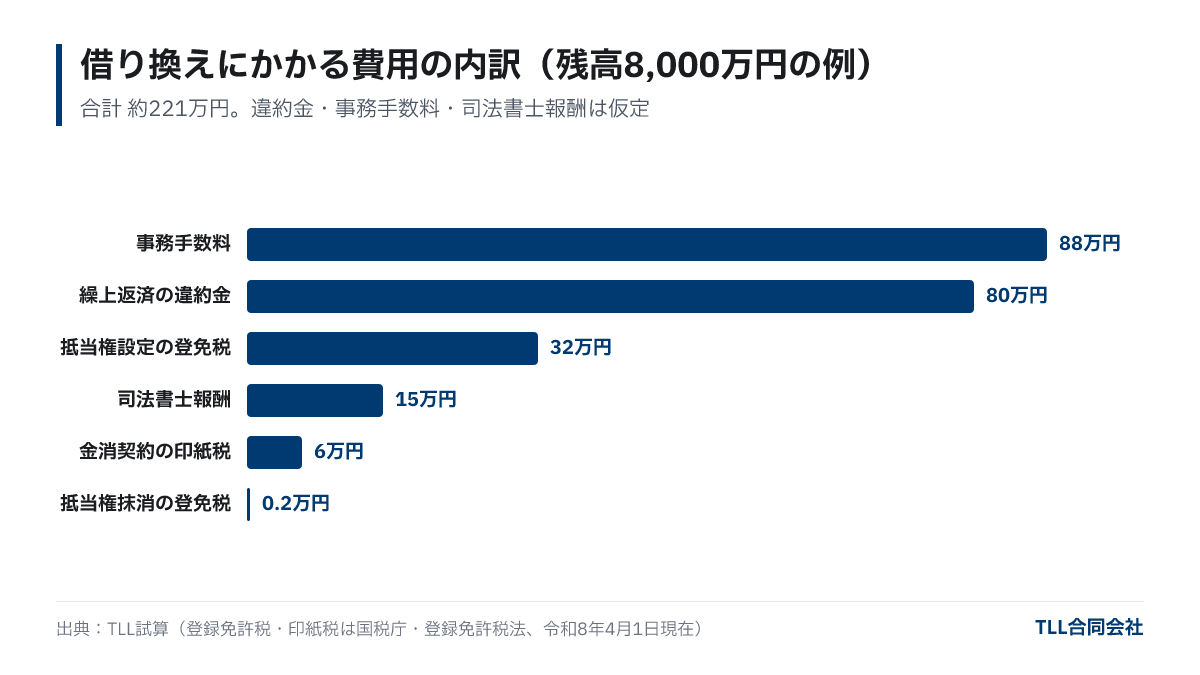
费用中最多的是违约金和手续费。违约金视合同条款而定,固定利率期间提前还款通常较高,或仅在借款起始若干年内生效。请先确认现有金钱消費貸借契約書内条款。此外,使用保证公司时的保证费、物件评估费、火灾保险质权设定变更费等也可能产生。
收益平衡点计算:利率差与剩余期限的影响
即使利率差相同,剩余期限越长,削减的还款总额越大。以余额8,000万日元、当前利率4.0%贷款为例,剩余期限不变时借新还旧的计算结果如下。
| 剩余期限 | 借新还旧后利率(差额) | 年还款减少 | 剩余期限还款减少(总额) | 扣除费用后差额 | 收回费用年限 |
|---|---|---|---|---|---|
| 10年 | 3.5%(0.5%) | 约23万日元 | 约226万日元 | 约5万日元 | 约9.8年 |
| 10年 | 3.0%(1.0%) | 约45万日元 | 约450万日元 | 约229万日元 | 约4.9年 |
| 10年 | 2.5%(1.5%) | 约67万日元 | 约670万日元 | 约448万日元 | 约3.3年 |
| 20年 | 3.5%(0.5%) | 约25万日元 | 约500万日元 | 约278万日元 | 约8.9年 |
| 20年 | 3.0%(1.0%) | 约49万日元 | 约987万日元 | 约765万日元 | 约4.5年 |
| 20年 | 2.5%(1.5%) | 约73万日元 | 约1,461万日元 | 约1,239万日元 | 约3.0年 |
数据来源:TLL计算(等额本息还款,费用约221万日元,假定贷款期间利率固定,总额为未折现的简单累加)。计算日期:2026年10月2日。
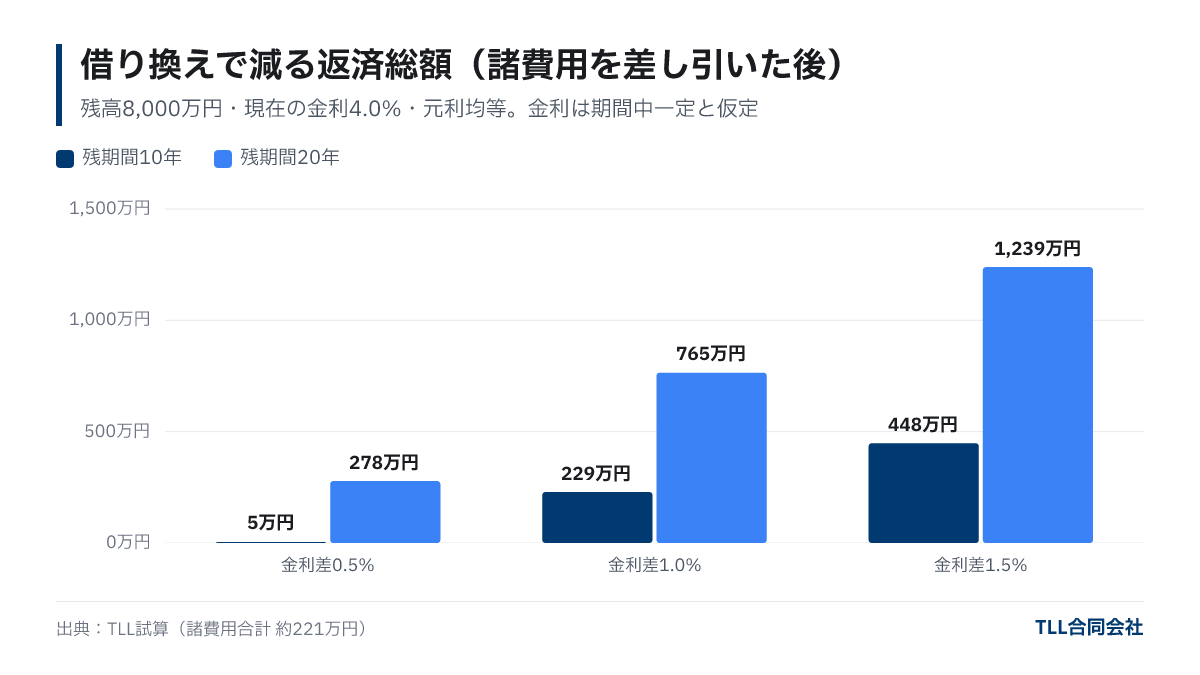
剩余期限10年且利率差0.5%时,收回费用约需9.8年,几乎耗尽剩余贷款期限,经济效益不明显。相反,利率差1%时可在5年左右收回,之后的还款减少即为实际收益。
延期贷款期限虽然会减少每年还款额,但总还款额可能增加。例如,余额8,000万且“利率4.0%、剩余期限15年”换成“利率3.0%、期限25年”后,年还款额约从710万降至455万,但总还款额从1.0652亿增至1.1381亿日元(TLL计算)。请明确您是想增加手中现金流还是减少总支出,再做比较选择。
借新还旧的办理流程
借新还旧需接受与购买新房产时相同的审核。准备到付款大约需要2~3个月时间。
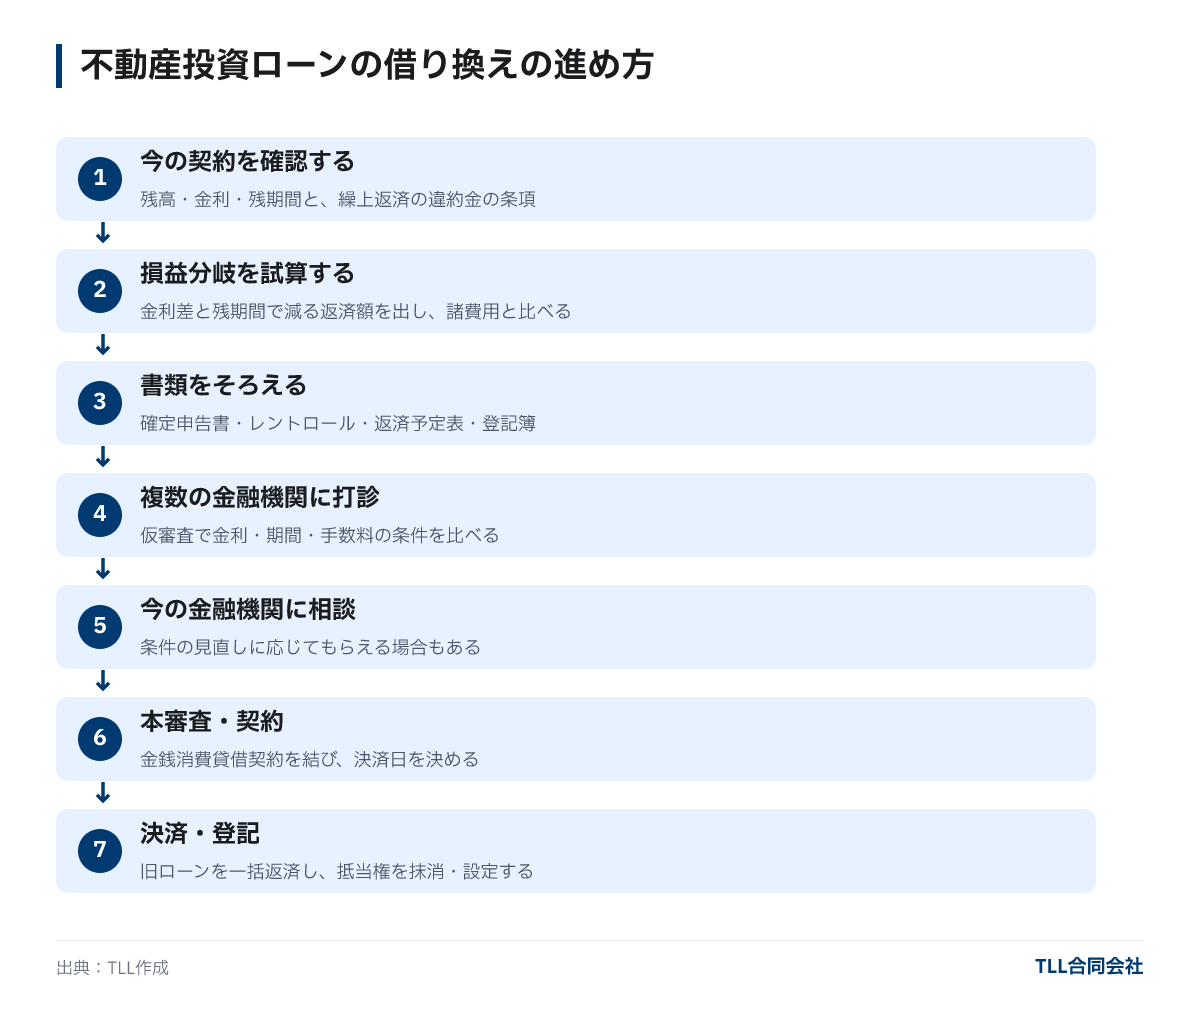
- 确认现有契约:确认余额、利率、剩余期限、利率类型、提前还款违约金条款,核对还款计划及合同书。
- 计算收益平衡:比较节省的还款额与各项费用,参考上表。
- 准备文件:提供过去2~3期的纳税申报表、每物业租金记录及收支表、还款计划、登记簿副本、固定资产税通知书等。
- 咨询多家金融机构:获得预审批,比较利率、期限、手续费及所需自有资金。
- 同现有金融机构商议:凭借他行预审批条件,可能促使现有银行调整利率等条件,节省费用。
- 正式审查及签约:与新金融机构签署金钱消費貸借契約,通知现有金融机构一次性还款日期。
- 付款及登记者:新贷款当天发放,旧贷款结清,司法书士办理抵押权解除及新抵押权设定登记者。
借新还旧注意事项
- 贷款额度可能低于剩余额度:审批时以当时物业估价及建筑年限决定贷款额度与期限。老化物业可能导致期限缩短,年还款反而增加。
- 利率上升阶段利差可能缩小:日本银行已于2025年12月19日将政策利率调整至约0.75%,2026年6月16日调至约1.0%,2026年9月18日调至约1.25%(资料来源:日本银行「关于金融市场调节方针的变更」)。借新还旧后如果仍为浮动利率,当前利差未来不一定持续。
- 团体信用生命保险需重新加入:带团体信用生命保险(团信)的贷款,借新还旧时需重新填写告知事项并审核,健康状况不符合可能无法加入。
- 对未来贷款的影响:与当前金融机构的合作关系可能影响未来购置物业的贷款条件。建议结合今后加购计划综合考虑是否借新还旧。
在借新还旧调整还款计划的同时,若能同步检查租金、空置率及管理费等收入与支出,更有助于提升实际收益。物业管理相关内容可参考管理代行・资产管理页面介绍。
常见问题
问:借新还旧需要多大利率差才划算?
取决于贷款余额、剩余期限及费用。本文计算以余额8,000万日元、费用约221万日元为例,利率差1.0%时约4.5~4.9年回本,利率差0.5%时约需9~10年。
问:借新还旧费用大概多少?
余额8,000万日元示例约221万日元,包括违约金、手续费、抵押权设定登记免许税(借款额0.4%)、印花税、抵押权注销登记免许税(每个不动产1,000日元)、司法书士报酬。违约金和手续费因合同与金融机构不同差异较大。
问:贷款发放后多久能借新还旧?
法律无硬性规定,但合同可能对短期提前还款设立违约金。且若具备1~2期的租赁经营证明(纳税申报书),更容易获得贷款审批。请先查阅现行合同条款。
问:不借新还旧,能否与现有银行协商降息?
可与现有银行协商调整条件。若能提供他行预审批条件,协商成功在于减少登记费用及违约金,相较借新还旧费用将更低。
总结
- 借新还旧划算的关键,在于利率差、贷款余额与剩余期限共同作用下节省的还款足以覆盖费用。
- 余额8,000万日元案例中总费用约221万日元,违约金与手续费占比最大。
- 从4.0%利率降低1.0%时,费用回收期约4.5~4.9年;利差0.5%时则约9~10年。
- 延长贷款期限能减少年还款额,但总还款额可能增加。政策利率已升至约1.25%,需综合考虑借新还旧后利率类型。
封面图片(示意图):Photo: Scott Graham / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。