房地产投资可否全额贷款及超额贷款|条件与借款风险试算
徳冨 絵美(宅地建物交易士)收购工作人员
约8分钟读完
“能不能几乎不动用自有资金就买下一栋整租物业?”这是许多刚开始考虑购买的人提出的问题。物件价格全额借款的全额贷款,以及连同各种费用一起借款的超额贷款,只要满足条件,至今仍有可能实现。但贷款金额越大,每月还款压力越大,对空置率和利率上升的承受空间也越小。
本文将通过试算说明全额贷款和超额贷款适用的情况,展示自有资金比例变化时还款比率和净收益的差异,整理不同金融机构的贷款趋势及利率上升时的影响。
本文要点
- 以1亿日元、表面利回报6%的整租物业,利率2.5%、贷款期限30年为例,TLL试算显示全额贷款的还款比率为79.0%,首付30%时为55.3%。
- 基于Urbalytics数据试算2025年10月至2026年10月期间整租出售物业的表面利回报中位数(如Akabane 4.80%,Kitasenju 5.18%)全额贷款下,还款比率超90%,扣除费用后净收益出现负数。
- 日本银行于2026年9月18日将政策利率提升至约1.25%。贷款1亿元、期限30年时,利率上升1个百分点,每年还款将增加约65万日元。
什么是全额贷款和超额贷款?现在还能贷款吗?
结论是,全额贷款和超额贷款只适用于“借款人资产背景充实且物业抵押估值高于价格”的情况,不是人人都能使用的方式。
- 全额贷款:贷款额度为物业价格全额,自付仅包括中介手续费、登记费、税费等各项费用。
- 超额贷款:连同物业价格和各项费用都一起贷款,自有资金几乎为零。
各项费用大约占物业价格的7%左右(具体组成与计算见“收益物业购买时的各项费用”)。若物业价格为1亿日元,则费用约700万日元,是否贷款这部分金额即为全额贷款与超额贷款的区别。
金融机构核定贷款金额时,会综合参考物业的积算价格、收益价格,以及借款人的年收入、金融资产和既存贷款情况。若物业评估低于价格,或借款人金融资产不足,则难以获得全额贷款。关于审查基本事项,请参见“房地产投资贷款基础”。
不同自有资金比例下,还款比率与净收益如何变化
即使是同一物业,贷款比例越高,还款比率(年还款额 ÷ 满租预期租金)越高,净收益越低。基于以下假设进行试算。
- 物业价格1亿日元,表面利回报6%(满租预期租金年600万日元),接近后述Funabashi、Omiya利回报中位数水平。
- 空置损失及运营费用(管理费、修缮费、固定资产税、保险等)占满租预期租金20%,还款前净收益(NOI)为年480万日元。
- 各项费用700万日元,贷款期限30年,采用等额本息还款法,不考虑税金。
| 贷款方式 | 贷款金额 | 自有资金 | 年还款额(2.5%) | 还款比率(2.5%) | 净收益(2.5%) | 还款比率(3.5%) | 净收益(3.5%) |
|---|---|---|---|---|---|---|---|
| 超额贷款 | 1亿700万日元 | 0日元 | 约507万日元 | 84.6% | 约−27万日元 | 96.1% | 约−97万日元 |
| 全额贷款 | 1亿日元 | 700万日元 | 约474万日元 | 79.0% | 约6万日元 | 89.8% | 约−59万日元 |
| 首付10% | 9,000万日元 | 1,700万日元 | 约427万日元 | 71.1% | 约53万日元 | 80.8% | 约−5万日元 |
| 首付20% | 8,000万日元 | 2,700万日元 | 约379万日元 | 63.2% | 约101万日元 | 71.8% | 约49万日元 |
| 首付30% | 7,000万日元 | 3,700万日元 | 约332万日元 | 55.3% | 约148万日元 | 62.9% | 约103万日元 |
来源:TLL试算(2026年10月2日的假设。净收益=NOI − 年还款额,税前计)。
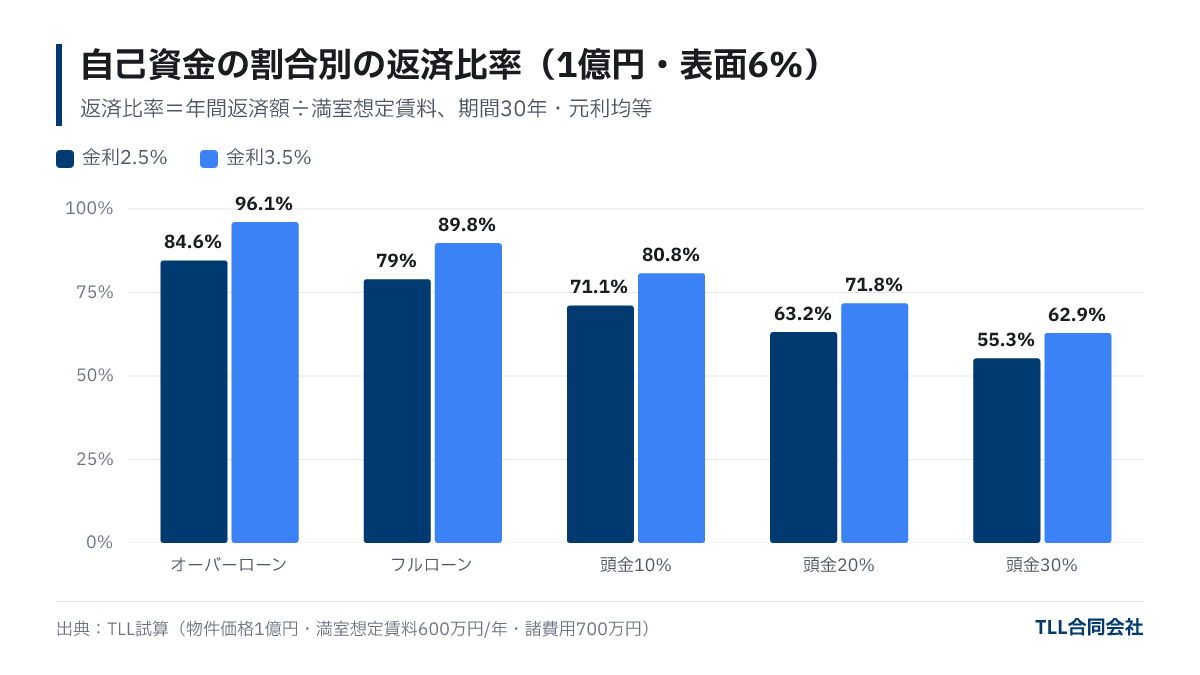
利率2.5%的全额贷款,净收益仅约6万日元。计算盈亏平衡入住率(能覆盖运营费及还款的最低入住率)中,全额贷款约94%,超额贷款约100%。一间空房就可能出现亏损。首付30%时,盈亏平衡入住率降至约70%。
贷款期限也有影响。期限20年下,同样全额贷款的年还款额约636万日元,即便满租,租金也难覆盖。年限久远的物业较常贷款期限短,和全额贷款的搭配更为苛刻。
以东京近郊利回报行情全额贷款情况
从实际挂牌价角度看,23区及靠近市中心的车站,依靠全额贷款获得净收益较难。依据Urbalytics公布的整租出售物业表面利回报中位数,试算借款与物业价格相同的还款比率情况。
| 车站 | 数量 | 表面利回报中位数 | 还款比率(2.5%) | 还款比率(3.5%) | 净收益/物业价格(2.5%) |
|---|---|---|---|---|---|
| Akabane(Kita-ku) | 34件 | 4.80% | 98.8% | 112.3% | −0.90% |
| Kamata(Ota-ku) | 52件 | 5.01% | 94.6% | 107.6% | −0.73% |
| Kitasenju(Adachi-ku) | 53件 | 5.18% | 91.5% | 104.0% | −0.60% |
| Funabashi(Chiba Prefecture) | 44件 | 6.00% | 79.0% | 89.8% | +0.06% |
| Omiya(Saitama Prefecture) | 44件 | 6.20% | 76.5% | 86.9% | +0.22% |
| Hachioji(Tokyo) | 76件 | 7.95% | 59.6% | 67.8% | +1.62% |
数据来源:Urbalytics整租(BUILDING)出售数据。2025年10月2日至2026年10月2日期间有价格变更的挂牌物业(剔除重复挂牌)。还款比率及净收益为TLL试算(期限30年,等额本息,运营费及空置损为满租预期租金20%)。统计日期:2026年10月2日。
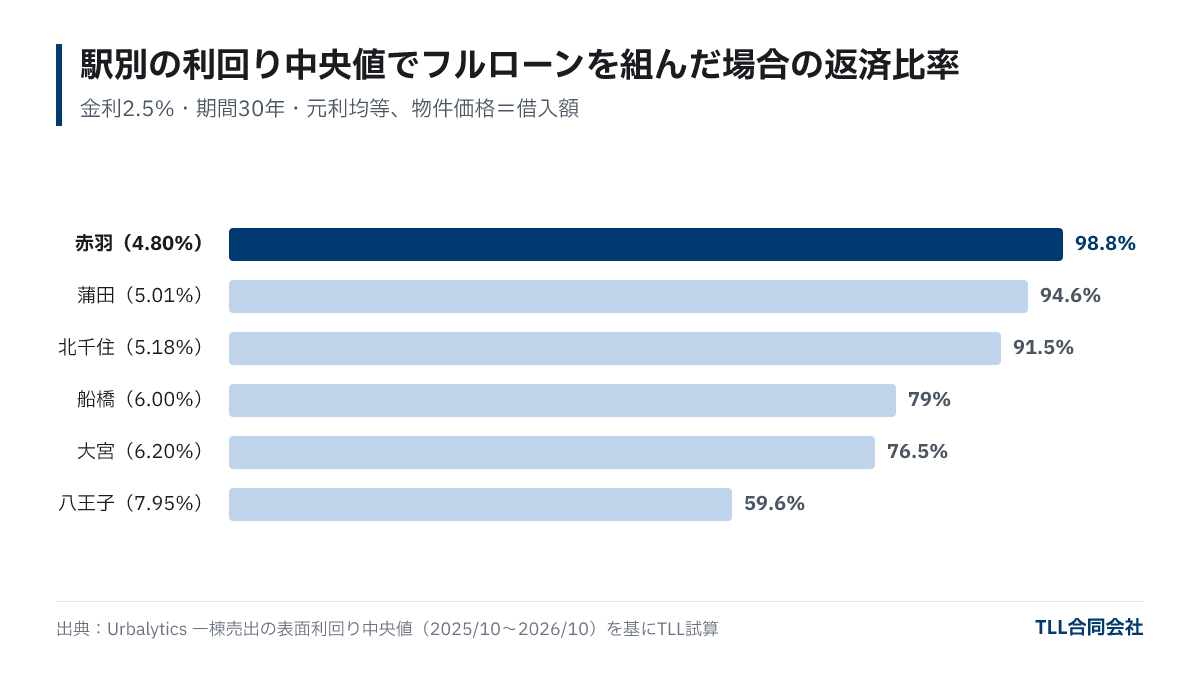
表面利回报约5%的车站,即使利率2.5%,还款额也超过租金90%。利率接近8%的车站全额贷款能维持现金流,但通常对应较高空置风险或物业较旧,从价格中已反映这类因素,需进一步确认。表面利回报包含了挂牌数据来源的满租预期。
按金融机构类型的贷款趋势
贷款比例和利率因金融机构及时期不同而变化。这里总结各类型的一般趋势,不针对具体机构。
| 类型 | 贷款比例趋势 | 利率趋势 | 适合的人群及物业 |
|---|---|---|---|
| 都市银行(大型银行) | 要求较厚的自有资金和金融资产 | 较低 | 资产背景坚实者,继承与资产管理目的项目 |
| 地方银行・信托银行 | 属性与抵押评估达标时,可能提供较高贷款比例 | 中等 | 居住或工作在营业区域内者,区域内物业 |
| 信用金库・信用合作社 | 通常要求一定自有资金,对耐用年限超过的物业较灵活 | 中等 | 居住在支店附近者,地方物业 |
| 非银行机构 | 贷款比例较高,支持老旧物业 | 高于银行,常额外收取手续费 | 银行难以通过审批的物业与借款人 |
即便金融机构愿意提供全额贷款,通常也会对年收入、金融资产的指标、物业所在区域及现有贷款额度设置条件。高贷款比例下,利率较高会压缩净收益,贷款比例与利率应共同考量。
利率上升时的影响及借款增加的风险
贷款金额越大,利率上升带来的还款增加也越明显。日本银行于2024年3月解除负利率政策后,分别于2025年12月19日、2026年6月16日、2026年9月18日将政策利率(无担保隔夜拆借利率目标)调升至约0.75%、1.0%、1.25%(依据日本银行《金融市场调节方针变动》的公告)。浮动利率投资贷款通常会随短期利率的变化调整。
上述试算显示,1亿日元全额贷款,期限30年,利率2.5%时年还款额约474万日元,利率3.5%时约539万日元。利率上升1个百分点,年还款增加约65万日元,净收益从正6万变为负59万。首付30%(贷款7,000万日元)时,增加约45万日元,净收益仍约103万日元。
除了利率,贷款比例高还面临以下风险:
- 想卖时卖不掉:贷款余额可能高于售价,需追加资金才能出售,持有期较长。
- 空置或修缮需自掏腰包:净收益薄弱时,退租或设备维修开销需从薪资等补贴。
- 难以获得下一笔贷款:借款总额较收入和资产偏高,会影响第2套及以后房产贷款审批。关于买入扩张策略请见“整栋投资扩大规模的思路”。
考虑全额贷款前应确认事项
- 即使利率上升1~2个百分点,净收益仍不为负(至少能用薪资等补贴)。
- 入住率降至85~90%时的收益状况。
- 贷款期限是否合理,符合物业结构与建筑年限。
- 购后能否保留相当于半年至一年房租的备用资金。
- 5年、10年后贷款余额与预期卖价的差额。
适当降低贷款比例,能显著改善盈亏平衡入住率。寻找利回报与价格平衡的物业,有助实现合理贷款。TLL所代理的收益物业可在会员页面(免费注册)查看。
常见问题
问:全额贷款和超额贷款有什么区别?
全额贷款指贷款物业价格全额,自付各项费用;超额贷款则连同各项费用一起贷款。以1亿日元物业为例,费用约700万,这部分是否贷款即为区别。
问:需要多少年收入才能申请全额贷款?
无统一标准。金融机构结合年收入、金融资产、既有贷款、物业担保估价和收益等综合判断。不同机构标准不同,建议多家咨询对比。
问:应控制还款比率在多少以内?
无固定答案,但比率越低对空置和利率上升的抵抗力越强。本文试算中,约80%还款比率对应盈亏平衡入住率超过90%,空置1~2间房间即可导致无净收益。
问:当前利率可能上升,应避免全额贷款吗?
无法一概而论,但贷款金额越大利率上升影响越大。购前建议模拟1~2个百分点利率上升的收益状况,确认补贴能力后再决断。
总结
- 全额贷款和超额贷款只适用于资产背景充实且物业担保评估较高的借款人。
- 基于1亿日元、表面6%、利率2.5%、期限30年假设试算,还款比率全额贷款79.0%,首付30%时55.3%,盈亏平衡入住率分别约94%与70%。
- 以2025年10月至2026年10月利回报约5%的车站为例,全额贷款还款比率超过90%,净收益出现负数。
- 政策利率于2026年9月18日提升至约1.25%,借款1亿日元,每提升1%年还款增加约65万日元,需事前确认利率上升对收益的影响。
封面图(示意):Photo: alina ozerova / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。