海外居住业主的日本租赁物业管理|海外调职与回国时的源泉扣缴、纳税管理人及资料手续
李潇(宅地建物交易士)资产管理
约8分钟读完
确定海外调职后,带着东京的自住房或投资公寓出租离境,或者海外派遣结束返回日本。这两种情况下,日本的租赁物业虽然没有变化,但税务、文件及资金流转的处理方式会大幅改变。
尤其容易被忽视的是三点:离境后房租可能被扣税、必须提前指定代为申报的“纳税管理人”(税务代理人)、以及住民票被注销后无法取得印章证明。这篇文章基于国税厅公开资料和Urbalytics租金数据,整理了海外居住业主持有日本租赁物业时需办理的手续及委托物业管理公司的范围。
文章要点
- 非居住者的房租支付方(租户)除个人作为自己或亲属的住所租用外,必须扣缴20.42%的源泉税,并原则上于次月10日前缴纳(国税厅税务问答 No.2884・No.2885,令和8年4月1日现行)。
- 以东京四站20〜30㎡单元式公寓为例,假设租户为法人,根据2026年9月的平均招租租金(Urbalytics),预计每月将被扣税约18,000〜24,000日元。该税额可在申报时调账。
- 海外进行确定申告(税务申报)需先报备纳税管理人。若未报备而年中离境,则必须在离境时完成“准确定申告”(国税厅 No.1926)。
海外调职导致“非居住者”后变化
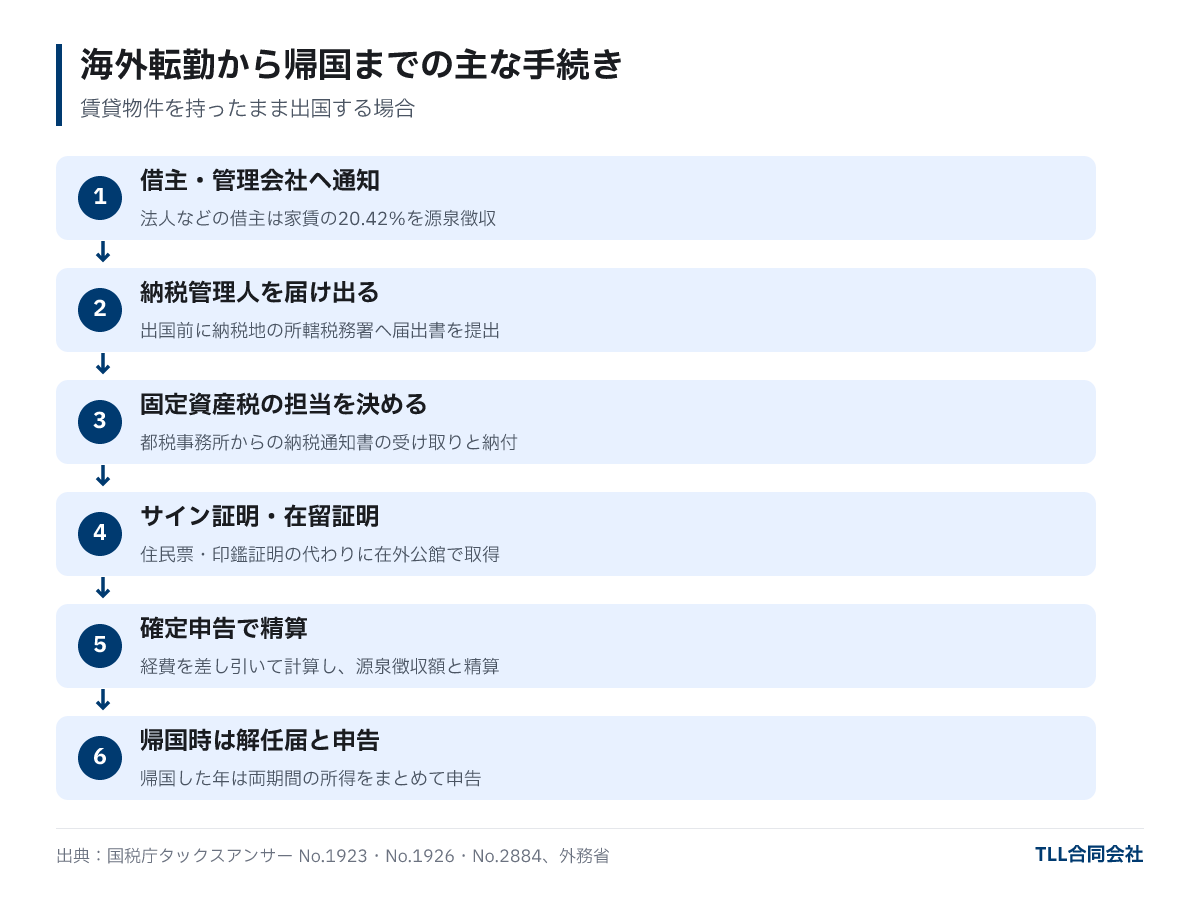
预计赴海外工作超过一年,原则上根据所得税法被认定为“非居住者”(国税厅 No.1926)。即使成为非居住者,日本不动产的房租收入仍被视为日本国内来源收入,在日本征税。变化的是纳税方式和手续流程。
离境前后需要确认的变更包括:
- 房租收取方式:部分租户会从房租中扣除20.42%的税款(详见下章)。
- 税务申报:因不在日本,必须通过纳税管理人申报和缴纳。
- 证明文件:注销住民票后,印章注册证书也将被撤销,涉及合同和登记时使用的文件需更变。
- 登记变更:2024年4月1日起,非居住者作为所有权登记人需登记“国内联络地址”(法务省)。2026年4月1日起,所有权人地址变更登记义务化。
若购买的自宅使用住宅贷款,且出租,建议事先与贷款银行确认是否符合贷款条件(须本人居住)以避免风险。

房租20.42%源泉扣缴:谁扣、何时扣、扣多少?
向非居住者支付日本不动产房租的付款方,在支付时须作为所得税和复兴特别所得税扣缴20.42%,并原则上于次月10日前缴纳(例外为个人作为自己或亲属住所租赁时,免除扣缴)(国税厅 No.2884,令和8年4月1日现)。
换言之,租户若为公司(比如作为社宅承租)或以办公/店铺用途由个人承租,则须扣缴。东京区分式公寓常用作法人社宅,因而转为出租自宅给海外调职者也会出现此情况。
注意点有三:
- 告知租户:扣缴义务在付款方一侧,若租户未获知业主已成非居住者,可能造成漏扣,后来租户负担风险。确定离境后,通过管理公司通知租户。
- 支付主体:若为转租形式(管理公司承租后转租),管理公司付租给业主并承担扣缴责任;若仅代收代付,支付方为租户。确认合同形式。
- 2027年起:2027年1月防卫特别所得税始,但复兴特别所得税下降,合计20.42%预计不变。
月均扣缴金额(东京4站估算)
基于Urbalytics租赁招租数据,选取步行10分钟内,20~30㎡区分式公寓2026年9月平均租金,试算法人租户的扣缴金额。
| 邻近车站 | 平均月租金 | 样本数量 | 扣缴金额(20.42%) | 扣除后的到账额 |
|---|---|---|---|---|
| Kinshicho | 115,600円 | 55件 | 23,605円 | 91,995円 |
| Kamata | 115,300円 | 80件 | 23,544円 | 91,756円 |
| Nakano | 113,100円 | 41件 | 23,095円 | 90,005円 |
| Nerima | 89,400円 | 41件 | 18,255円 | 71,145円 |
数据来源:Urbalytics租赁招租数据(区分公寓,步行10分钟以内,专有面积20~30㎡,2026年9月样本平均)。扣缴金额按国税厅 No.2884 20.42%税率计算,金额尾数舍弃不到1日元部分。不含管理费、公共设施费和管理委托费。统计日期:2026年10月2日。
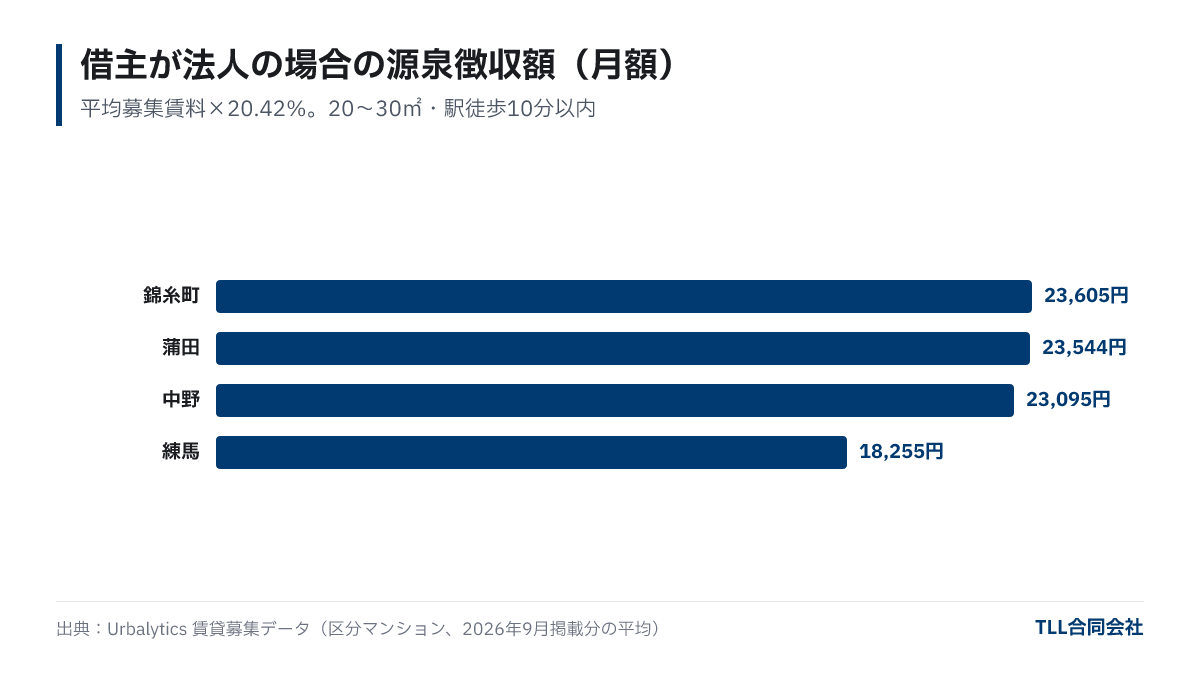
按年估算,以Kamata为例约28万日元为扣缴金额。这非最终税款,而是预缴。在确申报时,会从不动产所得中扣除管理费、修缮费、折旧等经费后计算税额,与预缴金额结算,多退少补(国税厅 No.1926)。未保留经费记录将不易追回多缴税款。
纳税管理人与申报流程
非居住者申报税时,必须指定纳税管理人,并向管理地管辖税务署提交“所得税・消费税纳税管理人选任与解任届出书”(国税厅 No.1923)。纳税管理人可为个人或法人,通常为居住于日本的家属或委托税理士代为办理。
申报时机不同,处理结果也不同:
- 出国前申报:出国当年所得可于次年申报期通过纳税管理人申报。
- 未申报直接出国:出国前作为居民期间所有所得必须完成“准确定申告”(出国时申报)(国税厅 No.1926)。
固定资产税及都市规划税另计。东京23区由都税事务所寄送纳税通知,海外居住期间需指定接收与缴纳负责人。提前书面明确纳税管理人与管理公司的职责分工,能避免申报截止前手忙脚乱。
委托物业管理公司的范围:收款·汇款·修缮批准·线上报告
海外管理难点在于时差距离限制无法即时判断。现实方案是将日常事务交由管理公司,业主聚焦判断及批准。
| 事务 | 海外居住难点 | 委托建议 |
|---|---|---|
| 收款管理与催收 | 逾期未察觉延迟 | 委托确认入账与催收,通过月报共享状况 |
| 汇款 | 每月汇款手续费及汇率成本高 | 将款项集中到日本账户,汇款频率合并减少手续费 |
| 修缮批准 | 深夜接到通知无法即时回复 | 设定金额阈值,如一定金额以下事后报告,超出需附报价事前批准 |
| 入住/退房及续约 | 无法现场协调看房和更新手续 | 事先共享招租条件及续约租金调整方案 |
| 报告 | 看不到物业状态 | 线上收取收支报告、照片、报价单 |
| 税务资料 | 经费收据零散 | 请管理公司制作年度收支明细,便于纳税管理人及税理士使用 |
自主管理与委托管理的费用及精力差异,详见自主管理与委托管理比较文章。海外居住时,关键不在于是否委托,而是明确委托范围与审批界限。
汇款与汇率考量
无须每月海外汇款。因有修缮费、固定资产税和管理费等日币支出,建议保留一定资金在日本账户,定期汇出较大金额以减少手续费。汇率波动难测,建议先确定生活所需金额和账户保留金额,便于管理。
注意部分金融机构对非居住者账户使用有限制。请出境前确认银行可否继续使用租金收款账户。

住民票・印章证明替代文件:签名证明与在留证明
注销住民票后,将无法获取印章注册证明和住民票副本。租赁合同续签、管理委托合同、出售及登记时,需使用驻外公馆(大使馆・总领事馆)发放的以下证明文件替代(依据外务省及在外公馆指南)。
- 签名证明(签名认证):针对无住民登记的海外居住者,作为印章证明的替代,由领事馆现场确认签字。申请人亲自前往办理。分为签字连页证明(形式1)及单独签字证明(形式2),需事先确认受理机构所需形式。
- 在留证明:证明外国地址,作为住民票替代文件,用于不动产登记等场合。
外国籍业主通常使用本国公证人做出的宣誓书等,所需文件不同。购房时手续请参阅外国籍人士购买日本不动产注意事项。
回国时及回国后居住前离境前应确定事项
回国并恢复日本住址后,身份变回居民,个人及法人租户皆无需源泉扣缴。通过管理公司通知租户并向税务署提交纳税管理人解任届。回国当年需合并非居民期间和回居民期间所得进行申报。
若计划回国后居住,出境前选择合同类型很关键。普通借家合同对租户保护严格,满期后业主单方要求退租较难。如有回国时间预估,可考虑期限式定期借家合同出租。定期借家租金通常低于普通借家,需权衡收益及回国计划。

常见问题
问:若租户是个人,是否完全无需源泉扣缴?
若个人承租用于自己或亲属居住,则免源泉扣缴。同为个人,若用于办公或店铺等经营,则须扣缴20.42%(国税厅 No.2884)。
问:已扣源泉税,是否可免做申报?
非居住者拥有日本不动产所得必须申报。源泉扣缴为预缴,通过申报扣除经费后,如多缴将返还(国税厅 No.1926)。
问:纳税管理人可由家属担任吗?
可由个人或法人担任(国税厅 No.1923)。若希望委托申报书制作,建议委托税理士担任纳税管理人。
问:可在海外出售物业吗?
可出售,但需准备签名证明代替印章证明,当年还需申报。请根据决算日提前办理驻外公馆手续及纳税管理人报备。
总结
- 非居住者出租虽无需向自用个人租户扣缴,但其他均需扣缴20.42%。以东京四站20〜30㎡公寓为例,月扣额约18,000〜24,000日元(2026年9月Urbalytics数据)。
- 源泉扣缴为预缴,通过纳税管理人申报结算经费。不报备而年中出境须进行准确定申告。
- 委托管理公司处理收款、汇款及报告,修缮审批通过金额界定,有效克服时差限制。
- 住民票和印章证明由签名证明和在留证明替代。回国居住计划需考虑出境前定期借家合同。
海外居住期间的收款管理、修缮安排及线上报告,欢迎咨询TLL的资产管理(委托管理)服务。
※税务实践基于令和8年4月1日国税厅税务问答(No.1923・No.1926・No.2884・No.2885),具体情况请咨询税务师或税务署。
封面图片(示意图):Photo: Dimitri Karastelev / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。