建筑成本上涨如何影响旧整栋房产价格
罗兴开新业务
约7分钟读完
“建筑成本上涨,是不是旧整栋房产的价格也会跟着涨?”这是业主们常问的问题。确实,2021财年之后新建的建筑成本大幅上涨。但是,这是否会直接反映在旧整栋房产的价格上,则取决于房龄、地段以及买家的贷款条件等因素。
本文将通过国土交通省发布的建筑工程费用指数(建設工事費デフレーター)和建筑开工统计,确认建筑费用及新建供应的趋势。结合Urbalytics收录的旧整栋待售数据(最近12个月),整理高昂新建价格下旧整栋房产可能发生的变化,并最后总结持有业主应重点确认的事项。
本文要点
- 建筑工程费用指数(住宅综合,2020财年基准=100)在2025财年达到122.6,较2015财年的93.2上涨约32%,较2020财年上涨约23%(数据来源国土交通省,2026年6月30日发布,2023财年以后为暂定值)。
- 2025年租赁用新建住宅开工为324,991户,同比减少5.0%,已连续三年减少(国土交通省《建筑开工统计调查报告(令和7年)》)。
- 东京五个车站的整栋房产表面收益率中位数在4.05%至5.33%之间(数据来源Urbalytics,2025年10月至2026年10月,各站34至75套房源)。
建筑成本上涨幅度:建筑工程费用指数的变化
建筑成本自2021财年开始加速上涨。建筑工程费用指数由国土交通省统计,综合建筑材料费、人工费等价格变动,用于比较年度或月份的建筑成本水平。
| 财年 | 住宅综合 | 木结构住宅 | 钢筋混凝土住宅 | 非住宅综合 |
|---|---|---|---|---|
| 2015财年 | 93.2 | 93.5 | 92.3 | 92.4 |
| 2020财年 | 100.0 | 100.0 | 100.0 | 100.0 |
| 2021财年 | 108.7 | 110.3 | 105.2 | 104.0 |
| 2022财年 | 115.3 | 116.7 | 111.7 | 110.2 |
| 2023财年(暂定) | 114.9 | 114.8 | 113.9 | 113.3 |
| 2024财年(暂定) | 119.3 | 118.8 | 118.9 | 118.5 |
| 2025财年(暂定) | 122.6 | 122.3 | 122.1 | 121.6 |
来源:国土交通省《建筑工程费用指数(2020财年基准)》年度数据(2026年6月30日发布)。2020财年基准为100。2023财年以后,该指数采用2020-2022财年投资权重的平均值作为暂定值。
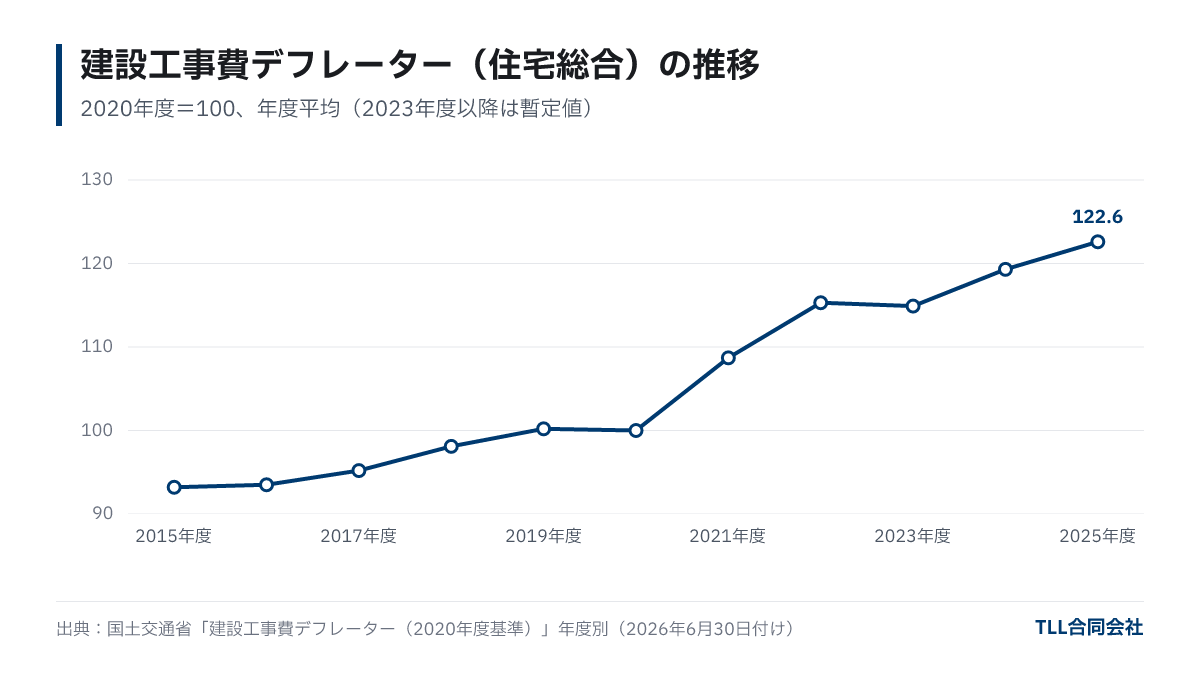
从2015财年至2020财年5年间,住宅综合指数上涨约7%;但从2020财年至2025财年5年内则上涨约23%。2021至2022财年间,木结构住宅成本先行上升,之后钢筋混凝土住宅同样上涨,到2025财年三种建筑结构指标均接近122。月度数据(截至2026年9月30日)显示2026年4月至6月住宅综合指数维持在126.3至127.1;7月数据虽大幅上升至136.0,但月度值因权重调整可能修订,观察趋势更可靠的是年度数据。
新建供应情况:租赁住宅开工连续三年减少
伴随建筑成本上涨,新建租赁住宅数量减少。根据国土交通省的建筑开工统计,2025年(令和7年)新设住宅开工量为740,667户,同比下降6.5%,其中租赁住宅为324,991户,同比下降5.0%,已连续三年呈下降趋势。首都圈租赁住宅同比减少0.9%,下降幅度小于全国整体水平(国土交通省《建筑开工统计调查报告(令和7年)》,2026年1月30日发布)。
开工量减少的原因复杂,除建筑成本上升外,还受利率、贷款政策和法律法规变化等多重因素影响,单凭建筑成本无法完全解释。但对业主而言,这关乎“周边新增竞争房源数量”的多少。

旧整栋房产的挂牌价格与收益率(最近12个月)
那么,目前旧整栋房产的挂牌水平如何呢?通过Urbalytics统计了2025年10月至2026年10月期间发布及价格调整的旧整栋挂牌房源(剔除重复发布),选取东京五站进行汇总分析。
| 车站 | 件数 | 收益率 p25 | 中位数 | p75 | 挂牌价格中位数 | 建筑坪单价(12个月平均) | 季度平均幅度 |
|---|---|---|---|---|---|---|---|
| Ikebukuro | 75件 | 3.97% | 4.81% | 5.56% | 2亿2200万日元 | 393万日元 | 376万〜412万日元 |
| Koenji | 74件 | 4.07% | 4.59% | 5.26% | 1亿8000万日元 | 361万日元 | 326万〜406万日元 |
| Kameido | 42件 | 4.37% | 5.33% | 6.71% | 3亿3450万日元 | 356万日元 | 320万〜391万日元 |
| Akabane | 34件 | 4.22% | 4.80% | 6.58% | 1亿7100万日元 | 290万日元 | 274万〜324万日元 |
| Sangenjaya | 55件 | 3.73% | 4.05% | 4.32% | 2亿9980万日元 | 505万日元 | 472万〜560万日元 |
来源:Urbalytics 一栋(BUILDING)挂牌数据。统计期2025年10月2日至2026年10月2日,期间内发布或价格调整的房源(剔除重复发布,收益率低于1%或超25%的排除)。收益率为挂牌租金除以挂牌价格的表面收益率。建筑坪单价为包含土地价格的挂牌总价除以建筑面积(坪),并以件数加权计算季度平均后得出的12个月均值。季度平均幅度仅针对件数超过10件的季度。非成交价格数据。统计日:2026年10月2日。
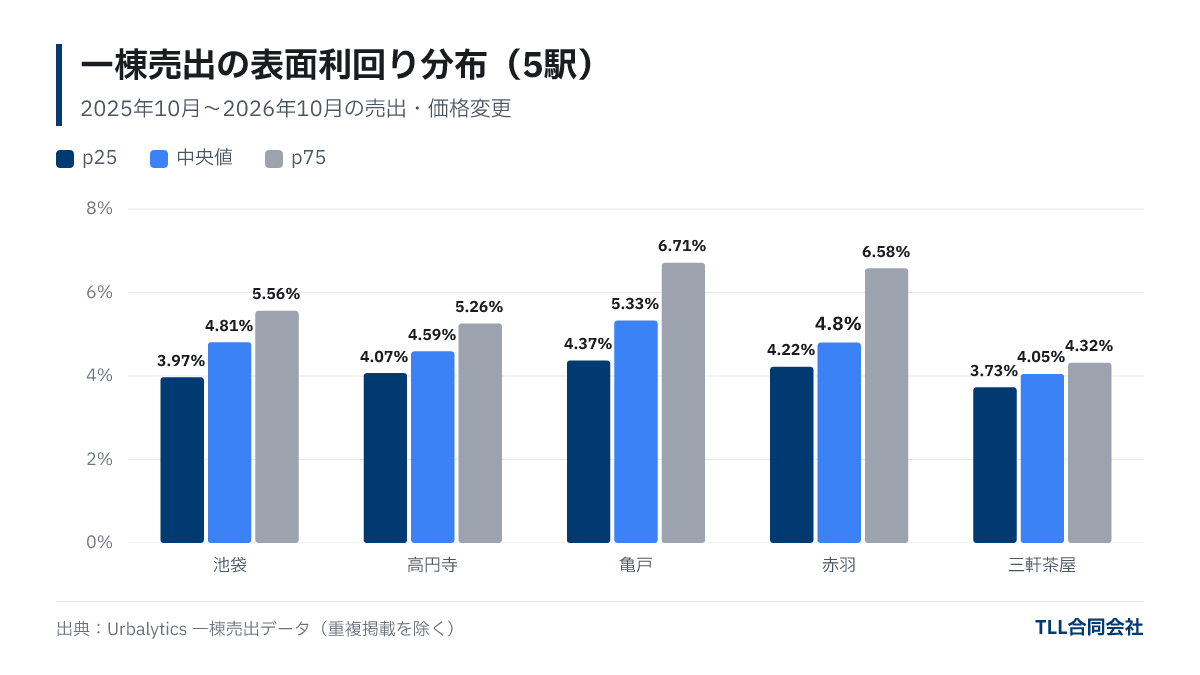
每季度平均坪单价在同一站点内波动较大,最大幅度约为35万至90万日元。这主要取决于当期推出的房源属性(房龄、结构、面积)差异,无法简单据此判断价格走高或走低趋势。要判断建筑成本上涨对旧房价格的影响,需要统一比较房龄和结构,并对成交价格进行确认。
新建房价上涨对旧房的可能影响
建筑成本上升对旧整栋房产价格的影响既有推高,也有压低的因素,具体表现因房产而异。主要影响途径如下4点:
- 与新建房比较:若建筑成本上涨的部分无法完全通过租金转嫁,新建房收益率将下降,此时重视收益率的买家可能更多转向新近几年的旧房。
- 重置成本评估:金融机构的重置成本评估基于“重新建造该建筑所需费用”。若重置单价调高,较新的建筑评估价值可能提升,但不同金融机构采用的单价有所差异。
- 新建供应减少:租赁住宅开工减少,导致周边新竞争房发生量降低,有利于维持现有房产的出租率和租金水平。
- 维修与重建成本上升:另一方面,大规模维修及恢复原状费用同样增长。老旧房产维修成本加大,若考虑重建作为土地价值评估时,拆除及建造费用上涨则对价格有压制作用。
此外,利率和租金水平也对价格影响显著。收益率与利率的关系请参见《通过表面收益率与利率差距分析市场情况》一文。在实际情况中,不能单纯以建筑成本判断旧房价格更为现实。

持有业主应关注的要点
若想将建筑成本变化准确映射到自身房产,建议重点确认以下4点,有助于准确判断:
- 重置价格与火灾保险:了解重新建造同样建筑的费用,并确认火灾保险金额是否与建筑成本上涨相符,建议向保险公司进行确认。
- 维修计划预算:几年前的维修预算可能已无法覆盖当前的单价,需针对外墙、屋顶防水、给排水等下次大修准备更新预算。
- 周边新建供应及租金走势:核实周边是否有新建租赁物业增加,及招租租金的变动情况。
- 综合评估(重置成本及收益评估):若考虑出售,买家的贷款额度由重置成本评估和收益评估共同决定。相关分析请参考《收益性房产价格与银行评估的关系》一文。
建筑成本上涨对个人房产评估的影响只能个案核实。估价方法详见《整栋公寓估价额度分析》,同时免费估价服务会根据当前租金及周边挂牌与成交案例提供价格参考。
常见问答
问:建筑成本上涨会导致旧整栋房产价格上涨吗?
不能一概而论。新建对比和重置成本评估有推高作用,维修和重建成本增加则有抑制作用。利率和租金影响也很大,结果随房龄、结构和地段不同而异。
问:什么是建筑工程费用指数?
由国土交通省发布,用于反映建筑工程成本变化的指数。以2020财年为基准(100),住宅综合指数2025财年为122.6(暂定)。
问:建筑成本上涨后,需要调整火灾保险吗?
若保险金额低于重置成本,损害时可能得不到充分赔偿。若签约后建筑成本上涨,建议向保险公司或代理确认保险金额是否合理。
问:新建供应真的在减少吗?
2025年全国租赁住宅新设开工量为324,991户,连续三年下降(国土交通省)。首都圈租赁住宅同比减少0.9%,降幅小于全国平均。
总结
- 建筑工程费用指数(住宅综合)从2020财年的100上涨至2025财年的122.6(暂定),5年上涨约23%。
- 2025年租赁住宅开工为324,991户,同比减少5.0%,连续三年减少。
- 东京五站整栋房产表面收益率中位数介于4.05%-5.33%,坪单价受房源构成影响季度波动大,判断趋势需统一房龄与结构比较。
- 建筑成本上涨对旧整栋房产价格既有推高也有压制效应,建议从重置成本、维修预算、周边供应及贷款评估四方面确认自有房产情况。
封面图片(示意图):Photo: Samuel Regan-Asante / Unsplash
关于本文
- 作者
- 运营
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
文中数据均注明出处与统计时间。行情与制度可能发生变化,具体决策请以最新信息为准并咨询专业人士。本文译自日文原文。