中古マンション ブランド別坪単価ランキング【2026年10月時点】首都圏22ブランドの差と、区分オーナーが売却前に見るべき点
須藤 栄一(宅地建物取引士)仕入
約12分で読めます
「うちのマンションはブランド物件だから、相場より高く売れるはず」。区分マンションの売却相談で、よく聞く言葉です。たしかに、デベロッパーのブランドごとに売出価格の水準ははっきり違います。ただし、その差のかなりの部分は、ブランドそのものよりも「どこに、いつ、どんな建物として建てられたか」で説明できます。
この記事では、Urbalytics のブランド別マーケットレポートから、首都圏(一都三県)で売出データの多い主要22ブランドの坪単価を並べ、ブランドによる差がどこから来るのかを、立地(東京都の比率)・築年・駅距離と合わせて読み解きます。最後に、区分マンションのオーナーが売却前に確認したいことをまとめます。
この記事のポイント
- 首都圏の主要22ブランドの坪単価(売出価格÷専有面積の中央値)は、パークコート911.1万円/坪が最も高く、アルス214.2万円/坪が最も低く、約4.3倍の差がありました(Urbalytics ブランド別マーケットレポート、2026年10月2日閲覧)。
- 同じ三井不動産でも、パークコート911.1万円/坪、パークタワー624.5万円/坪、パークシティ283.1万円/坪、パークホームズ234.9万円/坪と約3.9倍の開きがあり、差は東京都の比率・築年・タワーかどうかとよく重なります。
- 年次の坪単価中央値は、2025年から2026年にかけて22ブランド中20ブランドで上がりましたが、売り出された建物の顔ぶれの変化を含むため、ブランドの値上がり率としては読めません。
主要22ブランドの坪単価ランキング
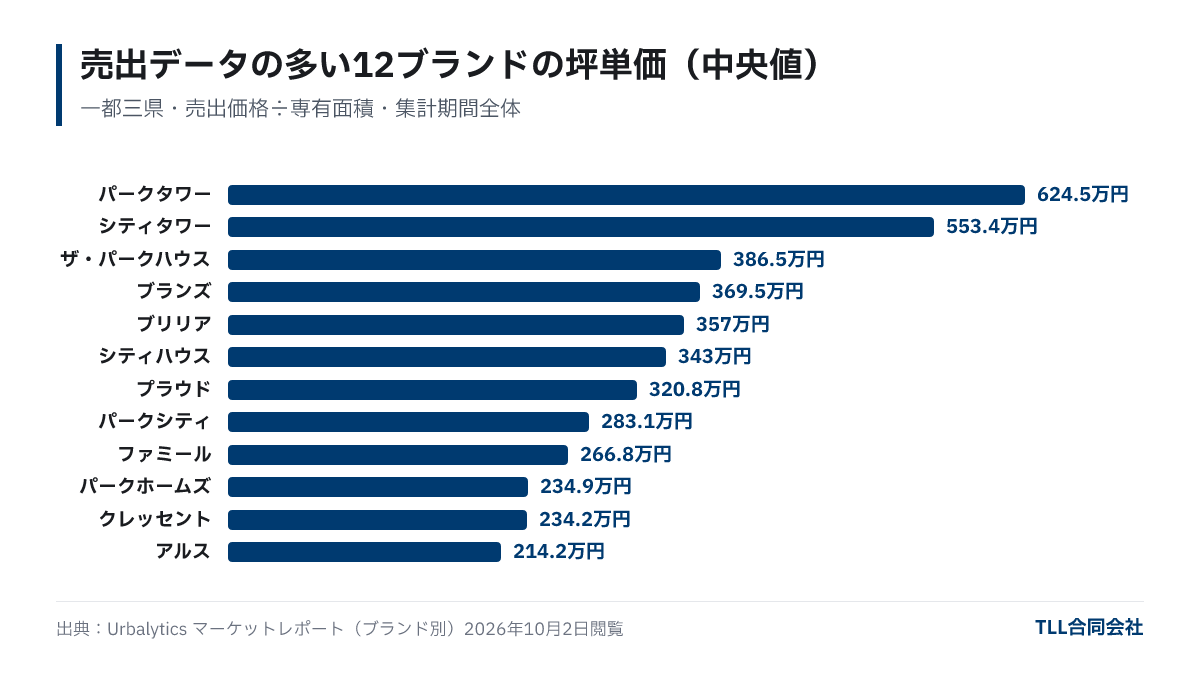
売出データが多い(約1,300件以上)主要22ブランドを坪単価の中央値で並べると、1位はパークコート(三井不動産)の911.1万円/坪、2位ブリリアタワー(東京建物)657.3万円/坪、3位パークタワー(三井不動産)624.5万円/坪、4位シティタワー(住友不動産)553.4万円/坪です。最も低いのはアルス(東急不動産)の214.2万円/坪で、クレッセント(モリモト)234.2万円/坪、パークホームズ(三井不動産)234.9万円/坪が続きます。
坪単価は売出価格を専有面積で割った値で、成約価格ではなく売出時点の提示価格にもとづきます。各ブランドの数値は、Urbalytics が捕捉している期間全体の売出データの中央値です。
| 順位 | ブランド(デベロッパー) | 坪単価中央値(万円/坪) | 四分位(25%〜75%) | 専有面積中央値 | 築年中央値 | 駅徒歩平均 | 東京都の棟数比率 | 売出データ件数 | 年次中央値 2025年→2026年(万円/坪) |
|---|---|---|---|---|---|---|---|---|---|
| 1 | パークコート(三井不動産) | 911.1 | 543.7〜1,407.3 | 76.8㎡ | 2009年 | 7.4分 | 89.7% | 2,337 | 1,358 → 1,459(+7.4%) |
| 2 | ブリリアタワー(東京建物) | 657.3 | 391.4〜905.0 | 69.9㎡ | 2021年 | 4.5分 | 72.5% | 1,256 | 784 → 804(+2.6%) |
| 3 | パークタワー(三井不動産) | 624.5 | 397.7〜878.5 | 70.7㎡ | 2013年 | 5.0分 | 73.3% | 3,160 | 850 → 779(−8.3%) |
| 4 | シティタワー(住友不動産) | 553.4 | 389.3〜707.9 | 70.0㎡ | 2012年 | 4.9分 | 69.7% | 3,952 | 660 → 676(+2.4%) |
| 5 | ピアース(モリモト) | 506.5 | 370.0〜676.0 | 56.0㎡ | 2020年 | 5.8分 | 95.8% | 1,330 | 650 → 752(+15.8%) |
| 6 | プラウドタワー(野村不動産) | 506.1 | 358.8〜670.6 | 73.1㎡ | 2019年 | 4.1分 | 73.8% | 2,276 | 605 → 641(+5.9%) |
| 7 | クレヴィア(伊藤忠都市開発) | 399.1 | 282.4〜550.0 | 67.2㎡ | 2018年 | 6.1分 | 77.4% | 1,552 | 510 → 550(+7.8%) |
| 8 | ザ・パークハウス(三菱地所レジデンス) | 386.5 | 249.9〜619.9 | 71.4㎡ | 2013年 | 7.5分 | 58.8% | 8,481 | 522 → 643(+23.1%) |
| 9 | ブランズ(東急不動産) | 369.5 | 267.1〜562.3 | 70.8㎡ | 2015年 | 6.7分 | 56.4% | 2,478 | 472 → 600(+27.1%) |
| 10 | ブリリア(東京建物) | 357.0 | 249.3〜543.0 | 71.6㎡ | 2014年 | 6.8分 | 73.4% | 4,251 | 492 → 621(+26.2%) |
| 11 | グランスイート(丸紅) | 352.6 | 219.1〜548.8 | 68.0㎡ | 2009年 | 6.7分 | 80.2% | 1,472 | 498 → 595(+19.6%) |
| 12 | プレミスト(大和ハウス) | 349.1 | 263.8〜548.6 | 70.0㎡ | 2018年 | 6.4分 | 44.3% | 1,868 | 368 → 417(+13.4%) |
| 13 | シティハウス(住友不動産) | 343.0 | 258.2〜493.3 | 67.4㎡ | 2006年 | 7.0分 | 73.7% | 3,657 | 412 → 531(+28.8%) |
| 14 | プラウドシティ(野村不動産) | 326.4 | 245.3〜420.8 | 74.1㎡ | 2016年 | 9.2分 | 56.0% | 1,921 | 388 → 435(+12.2%) |
| 15 | プラウド(野村不動産) | 320.8 | 241.1〜490.9 | 74.0㎡ | 2013年 | 6.9分 | 55.1% | 5,839 | 425 → 501(+17.8%) |
| 16 | シティテラス(住友不動産) | 287.6 | 226.8〜400.7 | 70.2㎡ | 2017年 | 8.6分 | 42.9% | 1,779 | 284 → 344(+20.9%) |
| 17 | パークシティ(三井不動産) | 283.1 | 208.3〜529.6 | 78.0㎡ | 2003年 | 8.9分 | 28.6% | 3,942 | 362 → 619(+71.0%) |
| 18 | ファミール(丸紅) | 266.8 | 187.9〜396.7 | 70.0㎡ | 1998年 | 7.6分 | 49.8% | 2,924 | 289 → 225(−22.2%) |
| 19 | イニシア(コスモスイニシア) | 255.3 | 192.9〜348.7 | 68.0㎡ | 2012年 | 7.6分 | 58.7% | 2,199 | 293 → 358(+21.8%) |
| 20 | パークホームズ(三井不動産) | 234.9 | 165.0〜332.0 | 70.0㎡ | 2001年 | 8.6分 | 41.2% | 11,699 | 257 → 312(+21.5%) |
| 21 | クレッセント(モリモト) | 234.2 | 187.3〜315.5 | 70.1㎡ | 1999年 | 8.6分 | 54.3% | 3,044 | 264 → 317(+19.8%) |
| 22 | アルス(東急不動産) | 214.2 | 153.3〜296.0 | 67.6㎡ | 1995年 | 8.0分 | 49.5% | 3,849 | 236 → 264(+11.9%) |
出典:Urbalytics マーケットレポート(ブランド別。各ブランドページ、例:パークコート、プラウド)。2026年10月2日閲覧。対象は一都三県でブランドが特定できている分譲マンションの売出情報(売出中・成約を含む)。坪単価・面積は集計期間全体の中央値、年次中央値は各ページの「坪単価の年次推移」(無料登録で表示)で、2026年は10月初めまでの売出を含みます。売出データが約1,300件以上のブランドを掲載(賃貸専用ブランドを除く)。
ブランドによる差はどこから来るのか
表を見ると、坪単価の差は主に三つの要素と重なっています。
1. 東京都の比率(立地)
坪単価の上位は、東京都にある棟の比率が高いブランドです。パークコートは89.7%、ピアースは95.8%、クレヴィアは77.4%が東京都の物件です。反対に、パークシティ(28.6%)、パークホームズ(41.2%)、シティテラス(42.9%)、プレミスト(44.3%)は神奈川・埼玉・千葉の物件が多く、坪単価が低めに出ます。ブランドの比較は、実際には「どの地域に多く建っているか」の比較でもあります。
2. 築年
築年の中央値が1990年代後半〜2000年代前半のブランド(アルス1995年、ファミール1998年、クレッセント1999年、パークホームズ2001年)は、坪単価が200万円台にとどまります。同じブランドでも、築年数が進むほど売出価格は下がるのが一般的です。
3. タワーかどうかと駅距離
ブリリアタワー・パークタワー・シティタワー・プラウドタワーのようなタワー系ブランドは、駅徒歩平均が4.1〜5.0分と短く、坪単価も500万円台以上に集まります。郊外の大規模物件が多いパークシティやプラウドシティは、駅徒歩が8.9分・9.2分です。
同じデベロッパーでも坪単価は4倍近く違う
三井不動産の4ブランドを比べると、パークコート911.1万円/坪、パークタワー624.5万円/坪、パークシティ283.1万円/坪、パークホームズ234.9万円/坪で、最も高いパークコートと最も低いパークホームズの差は約3.9倍です。住友不動産でも、シティタワー553.4万円/坪に対してシティテラスは287.6万円/坪、野村不動産でもプラウドタワー506.1万円/坪に対してプラウド320.8万円/坪と、シリーズによって水準が大きく変わります。
つまり「大手デベロッパーの物件だから高い」とは一概に言えず、売却価格を考えるときは、デベロッパー名よりもシリーズと、そのシリーズの中での立地・築年の位置づけが大切です。同じパークホームズでも、都心の築浅物件と郊外の築古物件では、坪単価の四分位(165.0〜332.0万円/坪)の両端ほど違うことがあります。
2025年→2026年に何が動いたか
各ブランドの「年次の坪単価中央値」を2025年と2026年(10月初めまで)で比べると、22ブランド中20ブランドで上昇しました。上昇率が大きいのはシティハウス(+28.8%)、ブランズ(+27.1%)、ブリリア(+26.2%)、ザ・パークハウス(+23.1%)、パークホームズ(+21.5%)で、下がったのはファミール(−22.2%)とパークタワー(−8.3%)です。
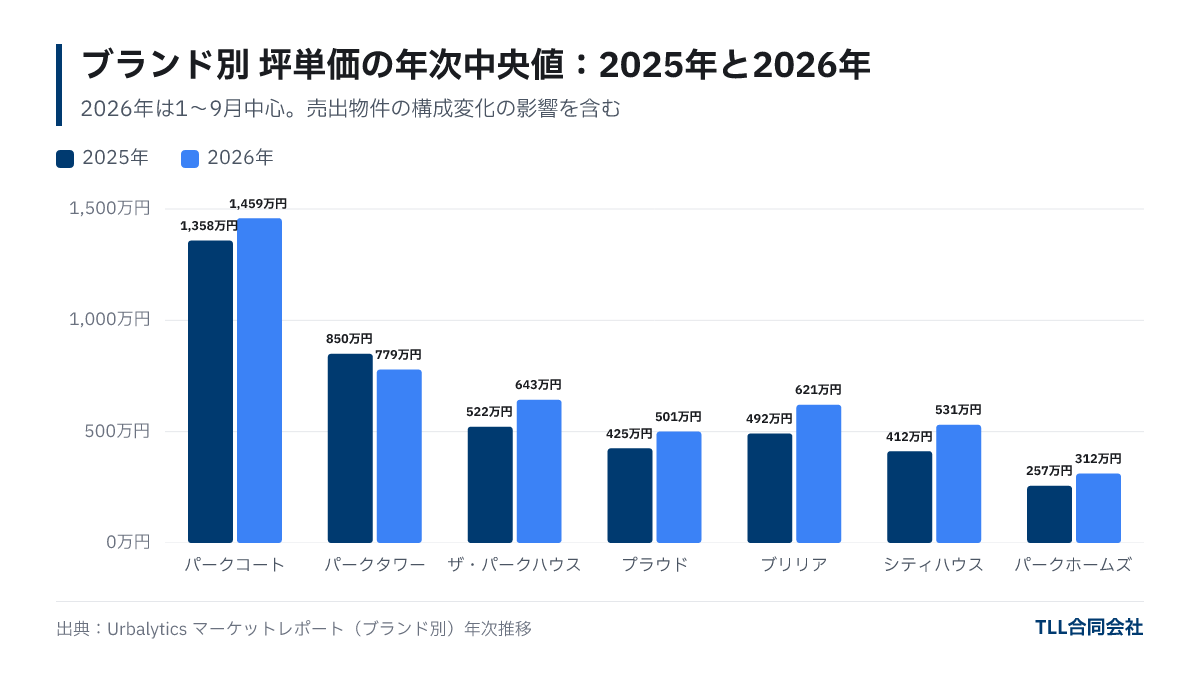
ただし、この数字は「同じ部屋が何%値上がりしたか」ではありません。年ごとに売りに出る建物の顔ぶれが変わるため、都心の物件や築浅の物件の売出が多かった年は中央値が上がり、郊外や築古の物件が多かった年は下がります。パークシティの+71.0%(362万円→619万円/坪)のような大きな変化は、売り出された物件の立地や築年の構成が前年と大きく違った可能性が高く、ブランド全体の値動きとして読むのは適切ではありません。
そのうえで、Urbalytics のエリア別レポートでは、東京23区の区分マンションの建物㎡単価(区ごとの中央値をTLLが件数で加重平均)が2025年9月の123.8万円/㎡から2026年9月の143.7万円/㎡へ上がっており、売出価格の水準全体の上昇も、多くのブランドで年次中央値が上がった背景の一つと考えられます。先行きの価格は金利や供給に左右され、このデータから予測することはできません。
区分オーナーが売却前に確認すべきこと
ブランドの坪単価は、自分の部屋の価格を考える参考になりますが、それだけで売出価格を決めるのは危険です。売却前には次の点を確認します。
- 同じマンション内の売出・成約:最も近い比較対象は、同じ建物の別の部屋です。階数・向き・広さの違いを補正して比べます。同じ建物で売出が重なっている時期は、価格競争になりやすい点にも注意します。
- ブランド内での位置づけ:自分の物件がそのブランドの四分位のどこにあるかを、立地(区・駅)と築年から見ます。都心・築浅ならブランドの上位側、郊外・築古なら下位側が目安です。
- 周辺エリアの水準:同じ区・駅の区分マンション全体の㎡単価と比べ、ブランドによる上乗せがどの程度あるかを確認します。区別の水準はUrbalytics のエリア別レポートで見られます。
- 管理・修繕の状態:管理組合の運営、修繕積立金の残高、大規模修繕の予定は、ブランド以上に買い手が気にする項目です。重要事項調査報告書の内容を事前に把握しておきます。
- 手取りの試算:売却価格だけでなく、仲介手数料・譲渡所得税を差し引いた手取りで判断します。費用の考え方は不動産売却の仲介手数料、税金は長期譲渡所得と短期譲渡所得の違いで整理しています。
自分の部屋がいくらで売れそうか、ブランド・立地・築年を踏まえて知りたい方は、TLLの無料査定をご利用ください。
よくある質問
Q. ブランドマンションは、ブランドのない物件より高く売れますか?
ブランドの坪単価が高く見えるのは、都心・駅近・築浅の物件が多いことによる部分が大きく、ブランドだけで価格が上がるとは言えません。同じ立地・築年の物件と比べて、管理状態や仕様の差がどの程度評価されるかを見るのが現実的です。
Q. 坪単価と㎡単価はどう換算しますか?
1坪は約3.31㎡なので、㎡単価×3.31でおおよその坪単価になります。Urbalytics のブランド別レポートは坪単価、エリア別の区分マンションのレポートは㎡単価で掲載しています。
Q. 年次の坪単価が20%以上上がったブランドは、自分の部屋も20%上がっていますか?
そうとは限りません。年次中央値は、その年に売り出された建物の顔ぶれに左右されます。自分の部屋の価格の変化は、同じ建物や近い条件の物件の売出・成約で確かめる必要があります。
Q. データは売出価格ですか、成約価格ですか?
売出価格(売出中・成約を含む売出時点の提示価格)です。実際の成約価格は、交渉によって売出価格より低くなることがあります。
まとめ
- 首都圏の主要22ブランドの坪単価中央値は、パークコート911.1万円/坪からアルス214.2万円/坪まで約4.3倍の差があります(2026年10月2日閲覧)。
- 差の多くは東京都の比率・築年・タワーかどうか・駅距離と重なり、同じ三井不動産でもシリーズによって約3.9倍違います。
- 2025年→2026年の年次中央値は22ブランド中20ブランドで上がりましたが、売り出された建物の構成の変化を含むため、値上がり率としては読めません。
- 売却前は、同じマンション内の事例、ブランド内での位置づけ、周辺エリアの水準、管理状態、手取りの順に確認すると判断しやすくなります。
アイキャッチ画像(イメージ):Photo: Levi Meir Clancy / Unsplash
この記事について
- 執筆
- 須藤 栄一(仕入)保有資格:宅地建物取引士・損害保険募集人
首都圏の収益物件・事業用不動産を対象に、案件の発掘から仕入れ、再販計画までを担当する。 不動産業界で25年以上、野村不動産ソリューションズや大京穴吹不動産などで売買実務に従事。都心部から首都圏郊外までの業者ネットワークを活かし、未公開案件や再生余地のある物件の仕入れに取り組んでいる。宅地建物取引士。 仕入れでは、賃貸状況と建物・権利関係を確認し、改修費用と再販時の価格を含めて事業収支を検討する。購入時点の価格交渉にとどまらず、どこを改善し、どのように売却するかまで見据えることを重視。コラムでは、入居者付き物件の売却や築古・借地権など、条件に応じた売り方を解説している。
プロフィールを見る → - 運営
- TLL合同会社宅地建物取引業 東京都知事(1)第108202号住宅宿泊管理業 国土交通大臣(01)第F03424号
記事中のデータは出典と集計時点を明記しています。相場や制度は変わることがあるため、個別の判断は最新情報と専門家へのご相談のうえで行ってください。