羅 興开

ラ シンカイ

羅 興开

新規事業

都市開発・インフラ投資の経験をもとに、エリアの変化と不動産事業の可能性を検討する新規事業担当。

プロフィール

都市不動産開発とインフラ投資に10年以上携わり、アリババ・ハネウェルでは、大規模再開発やスマートビルディング関連のプロジェクトを担当。土地取得、デューデリジェンス、事業の組み立てから竣工後の運用まで、開発の各段階を経験してきた。 TLLでは、新規事業と海外投資家向けのプロジェクト組成を担当。ホテル・住宅などの用途を検討する際に、建築費や周辺の供給、交通利便性、運営条件を合わせて捉える。再開発に関するコラムでは、計画の規模だけでなく、完成までの時間や工事中の動線、既存賃貸物件への影響を整理している。

職歴・学歴

職歴

アリババ

学歴

北京交通大学 - 産業工学修士

米国ミズーリ大学 - MBA
TLLコラム

Urbalytics 執筆記事

新宿中央公園北西側に39階建て計画:周辺の賃貸物件をどう評価するか

新宿中央公園北西側に39階建て計画:周辺の賃貸物件をどう評価するか

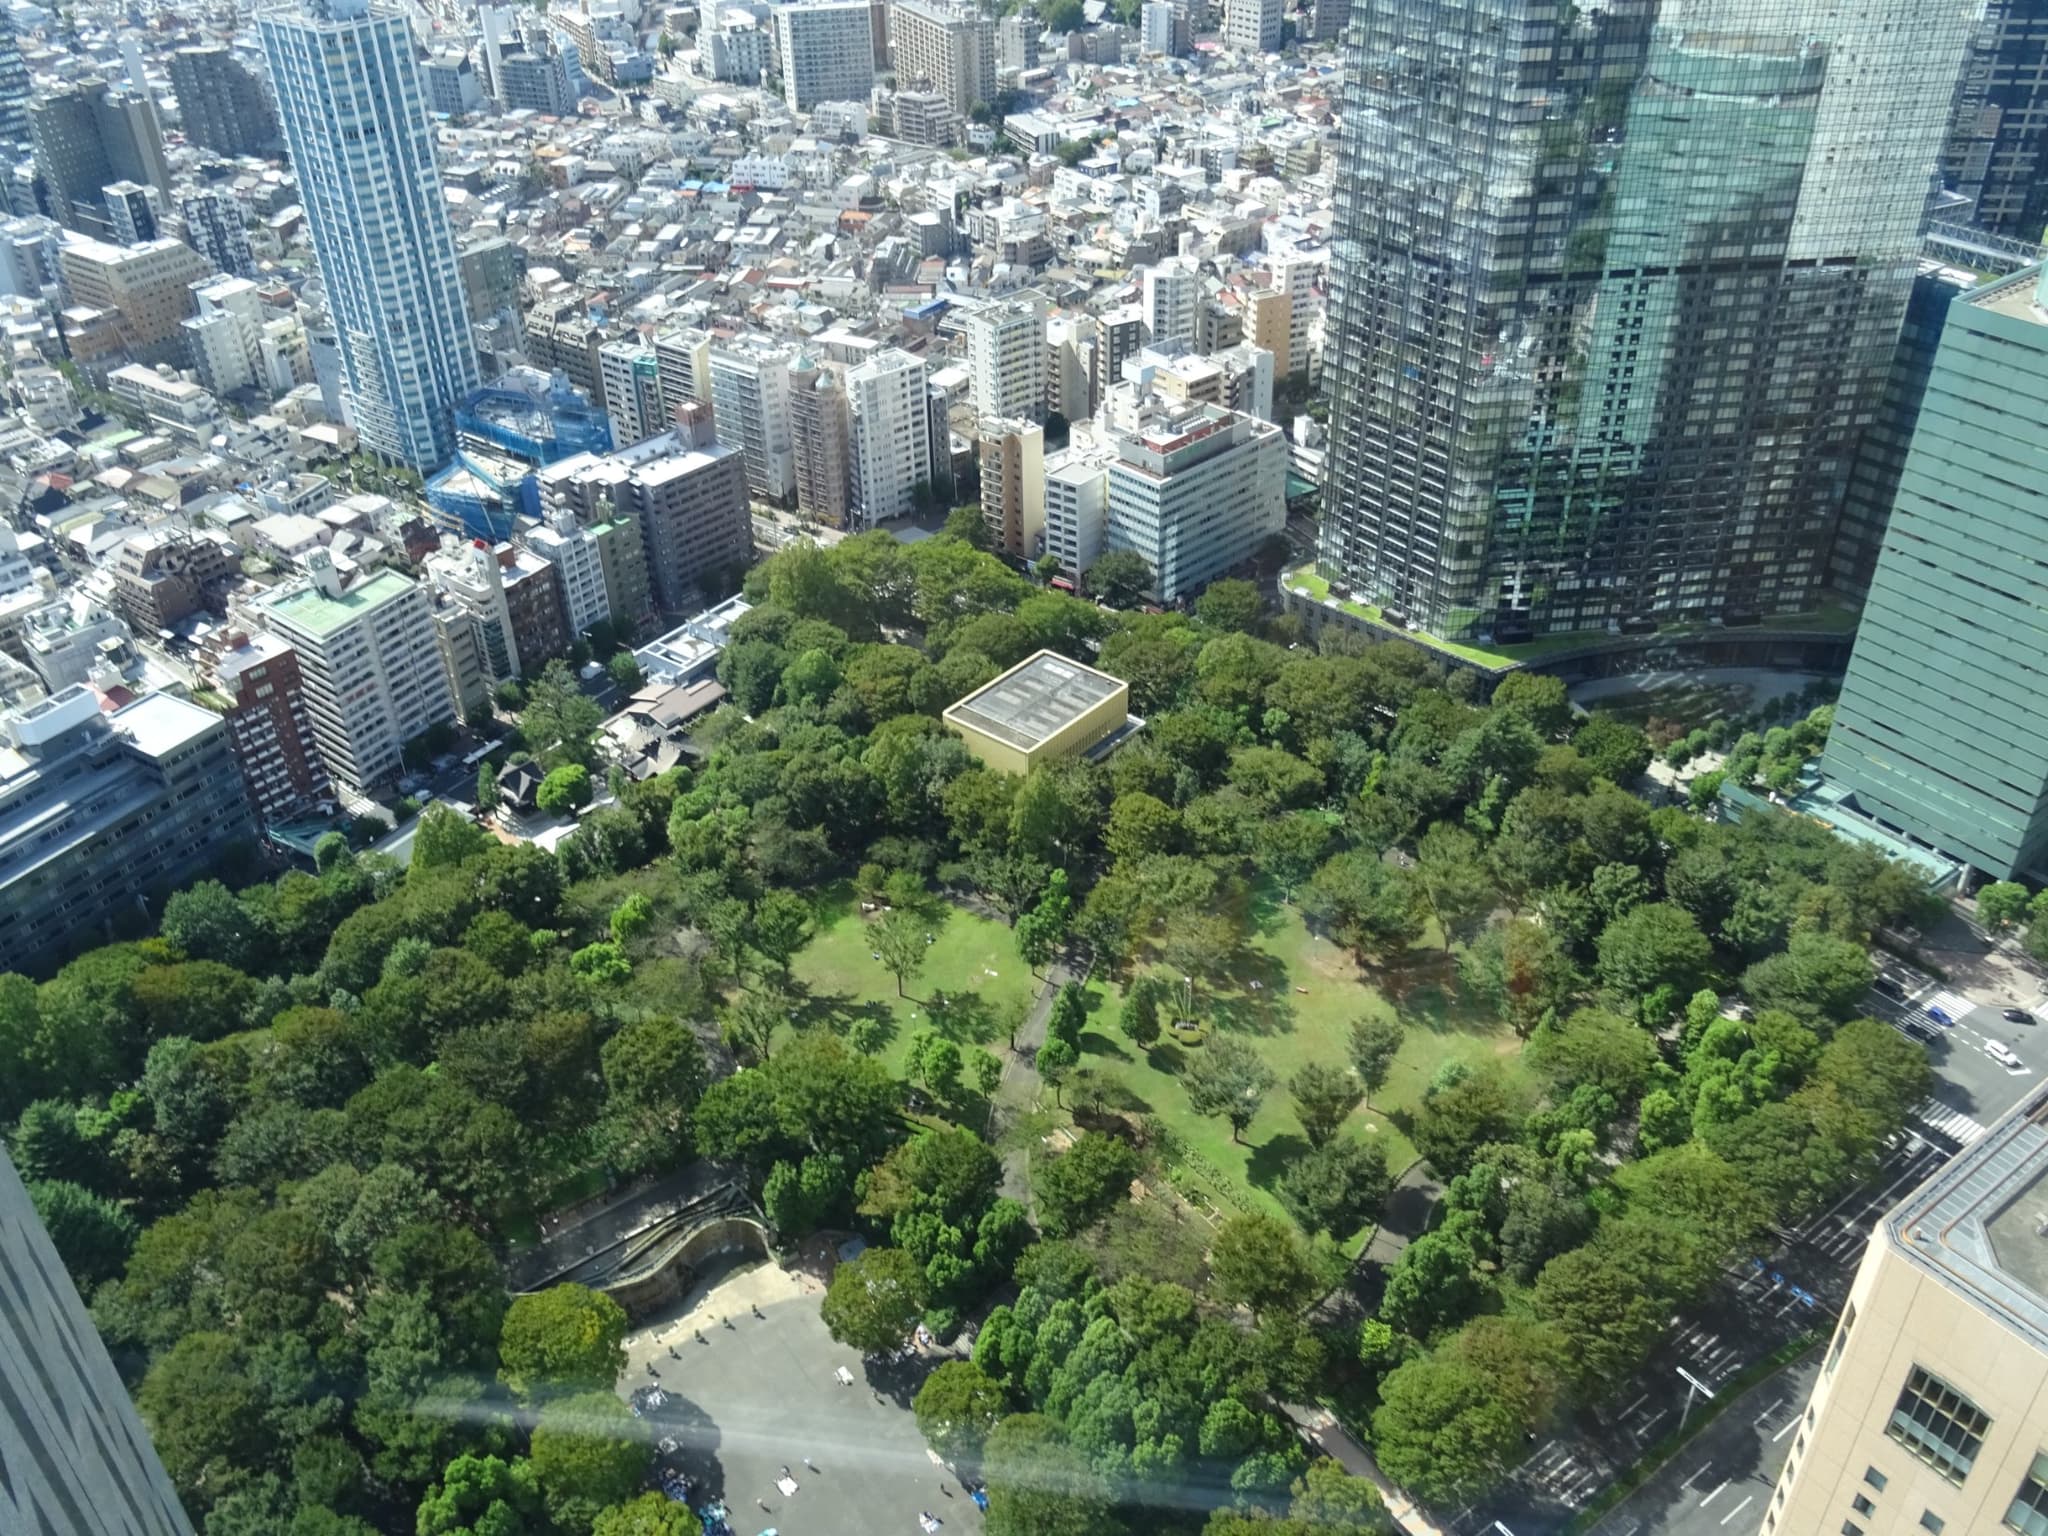
新宿中央公園北西側の街区更新の具体案が示されたが、周辺の賃貸物件の評価は、あくまで現時点の賃貸収入から組み立てるべきだ。新宿中央公園の北側、高層ビル群の狭間にある街区で再開発が予定されている。健美家が10月21日に報じた計画で、新宿区が公表した9月4日の景観まちづくり審議会資料には、建物規模と予定スケジュールが示されている。計画には地上39階、約160メートルの複合棟が含まれる。住戸の下層に商業・オフィスを配し、建物外周には緑化と歩行・滞留のための空間を設ける。周辺で賃貸物件を保有するオーナーにとっては、入居者が日々通る動線がどう変わるのか、新築棟がどのような既存物件と競合するのかを確認したい。着工前の計画は、どこまで進んでいるか事業名は「(仮称)西新宿六丁目西・新宿中央公園北西地区第一種市街地再開発事業」。北通りと十二社通りの交差点北東側に位置し、南面は道路を挟んで公園を望む。西新宿の業務地区と西側の住宅街の中間的なエリアに当たる。準備組合が区の景観まちづくり審議会に提出した概要では、敷地約4,100㎡、延床面積約63,000㎡、地下2階。建物を集約して沿道に歩行者空間を確保し、低層の店舗やオフィスとともに周辺の街路につなげる計画だ。資料の想定スケジュールは、2027年度に都市計画告示、2031年度着工、2037年度竣工。執筆時点でいずれも目標段階であり、審議会での報告は都市計画決定や建築許可の取得を意味しない。したがって、近くで保有・売却を検討する当事者は、売却までに完成後の街並みを見られない可能性がある。竣工イメージを根拠に今日の取得価格を正当化すれば、長い待機期間と計画変更リスクを買い手へ転嫁することになる。先に論じた六本木西地区の段階的整備と賃貸物件の評価における時間差の論点は、本件でも切り分けて扱う必要がある。エリアの過去実景(2018年9月)。公園と住宅街の空間関係を示すもので、本計画の現況や完成予想ではない。撮影:Christophe95 / Wikimedia Commons、CC BY-SA 4.0。原画像は未改変。歩行環境の改善は、入居者の実際の動線に沿って評価する区の資料では、狭い街路、沿道の歩行・滞留空間の不足、緑地間の連続性が現状の課題として挙げられている。配置図では、商業・オフィスを低層に、住宅を上層に置き、建物外周に植栽と歩行者空間を確保する計画だ。この変更は、住宅街から業務地区や公園へ向かう際の体験を改善し得る。ベビーカーを押す居住者や、退社後に公園で過ごす人ほど、歩道の余裕や出入口の動線を直接的に感じる。計画地に近くても当該沿道空間を通らない物件は、影響の度合いが大きく異なり得る。現地確認では、地図上の距離を測るだけでなく、建物のエントランスから目的地まで実際に歩いて確かめたい。横断箇所、勾配、途中の障害物といった要素が、「公園至近」が実際の便利さにつながるかを左右する。現行の資料は、公園直結や通勤時間短縮を約束できる根拠を示していない。低層の店舗が日常の買い物需要に応えれば、周辺住宅の生活利便性が高まる可能性がある。一方で、テナントの業態や開業後の営業状況は未確定だ。もう一つは新規供給の問題で、新棟の住戸が賃貸に出される場合は、設備が相対的に古く、間取りが近い既存物件が競合する可能性がある。門前仲町の新規住宅とファミリー型賃貸の競合に関する検討も、環境改善と物件間の競争を分けて捉える重要性を示唆する。新宿中央公園エリアの実景(2024年2月)。既存の公共空間の例示であり、再開発後の状態を示すものではない。撮影:Syced / Wikimedia Commons、CC0。現在の賃料は比較レンジを示すにとどまり、再開発プレミアムを直ちに算出できない周辺の中規模住戸の募集水準を把握するため、Urbalyticsで西新宿駅徒歩15分以内・40~80㎡の賃貸マンション住戸のサンプルを抽出した。駅圏サンプルは周辺市場を広くカバーするもので、計画地前面の街区と同義ではない。104件のサンプルで、月額募集賃料(管理費等を除く)の中央値は26.95万円、第1四分位は22万円、第3四分位は33.25万円だった。同じ面積帯の住戸を持つオーナーには、この分布を参考に比較対象を探せる。自物件の水準が分布の下方に位置する場合は、築年・階数・室内仕様を精査すべきであって、機械的に中央値へ引き上げるべきではない。1㎡当たりの月額賃料の中央値は約5,381円/㎡。これは総月額賃料とは別の問いに答える指標で、前者は面積の異なる住戸間での賃料単価を比較しやすく、後者は入居者が検討する毎月の募集賃料に直結する。両者の中央値は同一住戸を指すとは限らず、割り算で代表的な住戸の面積を求めることはできない。一棟物件の市場は別のサンプル集合だ。同じ駅圏・徒歩条件で、売出し・価格改定の対象期間を指定した別集計では、7件の一棟物件記録を抽出。表面利回りの中央値3.81%、第1四分位3.30%、第3四分位4.26%。サンプルは小さく、現在の売出し利回りの分布を示す参考にとどまり、西新宿全体の安定的な価格基準とはならない。以下の図は、住宅の募集賃料と一棟物件の表面利回りを別々に示す。異なるサンプルのため、両者を組み合わせて一棟物件の利回りを推計することはできない。A|西新宿駅 住宅月額賃料の分布(出所:Urbalytics。初回観測UTC 2025-10-22~2026-10-21。成約賃料ではない)B|西新宿駅 一棟物件の売出し表面利回り(出所:Urbalytics。売出し・価格改定の対象期間 2025-10-22~2026-10-21。ネット利回りではない)データ定義:抽出日は2026年10月21日。賃料の集計対象期間はUTC 2025年10月22日~2026年10月21日に初回観測された記録を対象とし、現在保存されている募集賃料を採用(管理費等除く)。住宅用途・掲載中、面積40~80㎡、徒歩15分以内。スキャン上限には未達。一棟は同期間の掲載/価格変更記録を抽出し、成約および非公開査定を除外、ツールの重複排除後7件。売出し資料の年収は満室想定または現況収入の場合があるため、空室の扱いは物件ごとに確認が必要だ。表面利回りでは運営費や借入費用を控除していない。駅圏サンプルは計画の影響圏の厳密な境界を示すものではない。より広い背景として、新宿区 一棟収益物件の公開月報では、2026年9月の価格情報127件における表面利回り中央値は4.21%だった。同月報は本稿の駅圏集計と集計期間や対象記録が異なるため、両者の差を公園や再開発によるプレミアムと解釈することはできない。その他エリアの定義は東京都マーケットレポートで確認できる。これらのデータは、同一物件の前後比較による賃料変化を測定したものではない。現段階でできるのは、募集事例で現在の賃料水準を確認し、工事の進展と実際の成約状況を踏まえて評価を更新することだ。取得価格は現在の収入を基準に、将来の改善は別シナリオで検討する周辺の賃貸物件を評価する際、ベースシナリオは締結済みの賃貸借契約、実支出、検証可能な空室状況に基づくべきだ。再開発による環境改善は別シナリオとして設定できるが、開始時期、対象住戸タイプ、根拠となる類似物件の賃貸事例を明記する必要がある。「再開発賃料上昇率」だけを書くと、判断すべき前提が隠れてしまう。北通りや十二社通りに面し、入居者動線が計画地を通過する物件では、都市計画告示後の歩行者空間の境界や出入口の配置を確認するのが次のステップだ。工事に近接する側では、計画の具体化後に採光・騒音・募集時の見せ方への影響を評価する。現段階では工事の影響を具体的な数値として織り込む根拠はない。新棟と競合する既存賃貸住宅については、更新投資は自物件の顧客層に沿わせるべきだ。十分な面積を適正賃料で提供できる物件は、必ずしも新築タワーの内装水準に合わせる必要はない。入居者が重視する設備や住み心地を点検し、改修の要否を判断する方が、未確定の地域全体の値上がりを見込んで投資するより、支出と期待収入を比較しやすい。今後の最重要な観察ポイントは、2027年度予定の都市計画告示だ。その時点で確定図面に基づき、自物件から駅・公園への動線を歩き直し、収入シナリオを更新する。それまでは、取得試算の賃料前提は既存契約または類似物件の募集事例で裏付けられる必要がある。カバー:新宿中央公園と周辺住宅街の過去実景(Christophe95、2018年、Wikimedia Commons、CC BY-SA 4.0)。計画の完成イメージではない。タグ#西新宿 #新宿中央公園 #東京再開発 #街区更新 #賃貸物件 #住宅賃貸 #賃料相場 #表面利回り #収益物件評価 #歩行環境 #日本不動産 #Urbalytics参考情報健美家、2026年10月21日、新宿中央公園北西側再開発の報道。新宿区、2026年9月4日、第86回 景観まちづくり審議会および報告1 計画資料。PDFの2、7、8ページを主に参照。Urbalytics、2026年9月、新宿区 一棟収益物件マーケットレポート。駅圏のカスタム集計定義は本文参照。Wikimedia Commons、Christophe95による2018年の公園俯瞰実景およびSycedによる2024年の公園実景。
門前仲町で780戸の開発計画:既存ファミリー賃貸への影響をどう見るか

門前仲町で780戸の開発計画:既存ファミリー賃貸への影響をどう見るか

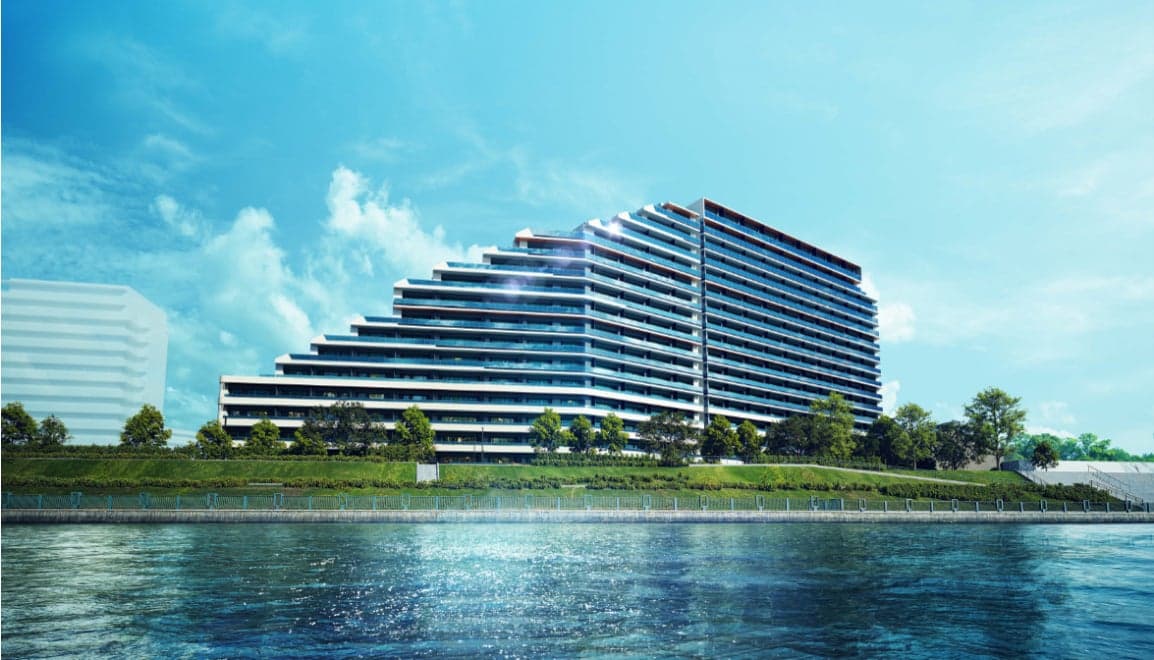
門前仲町の新街区は分譲、シニア向け賃貸、日常の買い物を同一ブロックに集約。周辺賃貸の機会は、対象顧客と日常動線ごとに分けて評価する必要がある。執筆:羅|情報確認日:2026年10月16日780戸が越中島に供給、まずは各セグメントの対象を整理野村不動産は10月16日、「TOKYO BLUE LINC」の全体開発計画を公表した。所在地は江東区越中島一丁目。東京科学大学が保有する約1.7haの土地を活用し、分譲住宅、シニア向け賃貸住宅、商業施設を一体的に整備する。周辺オーナーにとっては、具体的な競合条件が目の前に現れた格好だ。入居検討者は新街区の間取り、共用施設、買い物利便と、既存住宅の月額負担を直接比較できるようになる。総計780戸のうち、「Proud City 門前仲町」が667戸(このうち非分譲47戸、市場向け分譲は620戸)。「OUKAS 門前仲町」は113戸で、健康サポート付きのシニア向け賃貸に位置づけられる。両者は入居要件、費用構造、生活ニーズが異なり、780戸を一括で「一般賃貸の供給」とみなすことはできない。既存のファミリー向け賃貸にとって、より直接的な影響は分譲住宅から生じる。近隣に長期居住を望む世帯は、賃貸と購入を同一の候補リストで比較するようになる。一方、シニア住宅は別種の居住ニーズに応えるもので、一般賃貸との競合度合いは、入居資格やサービス費用を精査しなければ判断を誤る。戸数だけで強弱を語るのは不適切だ。街区配置の完成予想図。出典:野村不動産 2026年10月16日ニュースリリース。分譲、シニア住宅、商業機能は同一開発範囲内に配置。図は計画段階のもので、竣工実景ではない。デベロッパーが示すスケジュールは、分譲住宅が2026年11月中旬販売開始、2027年12月下旬竣工、2028年3月下旬入居開始。商業施設および地域交流棟は2028年度稼働予定。住宅の入居開始と商業の開業は同一タイミングではない。周辺物件の募集文面や保有シミュレーションも、この二つの時点に合わせて別々に調整すべきだ。新築は比較基準を変え、商業は日常動線を変える住宅は越中島駅徒歩3分、門前仲町駅徒歩7分。京葉線・東西線・大江戸線が利用可能。門前仲町の生活圏に入りつつ、越中島の水辺空間にも近接する。この利便を周辺賃貸が共有できるかは、建物出入口から駅・スーパー入口までの実際のルートに左右される。「門前仲町エリアだから」と一括りにはできない。計画中の商業には、1,500㎡超のスーパー等の区画と、生活利便施設の区画が4つ含まれる。近隣のファミリーにとっては、買い物が動線上か、子連れ・ベビーカーでの到達性が良いかが、建物の高さ以上に日々の選好に影響する。賃料収益への具体的な波及は、開業後の実際の利用と募集結果で検証する必要がある。越中島公園の水辺実景。計画地周辺の既存歩行環境の参考であり、本開発の工事現場ではない。Ryoma35988撮影(2007年9月9日)/Wikimedia Commons、CC BY-SA 3.0。原図のアスペクト比を保持。新街区の共用空間・設備が、内見時の比較基準を引き上げる可能性がある。既存物件は新築大規模物件の設備を逐一コピーする必要はないが、自らの提供価値を明確に示すべきだ。たとえば使える面積の広さ、月次負担の低さ、在宅勤務に適した部屋、通勤・送迎動線の良さなど。これらの差異は内見一回で検証でき、「大型開発の追い風」といった抽象表現より説得力がある。Impress Watchの当日報道では、本計画の70㎡台・3LDKが9,700万円台からとされている。これは発表時点の計画価格であり、成約実績でも全住戸一律の価格でもない。賃貸から購入への転換を検討する世帯には新たな比較の起点となり、賃貸オーナーにとっては月額予算と居住条件の提示を一層明確にする必要があることを意味する。比較には権利形態も関わる。本計画は約70年の一般定期借地権であり、所有権マンションと総額だけで横並び比較はできない。購入側は地代、管理費、修繕費ほか長期負担を個別に確認する必要がある。本稿は最終的な費用明細を網羅していないため、計画価格を用いて「買った方が安い」とは換算しない。過去のマンション保有コスト分析では、月次負担が購入比較をどう変えるかを論じた。まず既存ファミリー向け賃貸の賃料ベースラインを把握する周辺賃貸の競合範囲を見極めるには、まず同一面積帯の募集賃料レンジを見る。本稿では、Urbalyticsのサンプルを門前仲町駅、徒歩15分以内、60~80㎡に限定し、単身向け小型の影響を抑えた。有効サンプルは17件。月額募集賃料(管理費等を除く)の第1四分位は24.9万円、中央値29.0万円、第3四分位35.3万円。中央値を挟む半数は24.9~35.3万円に分布しており、同一面積帯でも予算レンジが複層的である。各住戸の㎡単価を算出して中央値を取ると、約4,051円/㎡/月。総額賃料は家計負担の把握に、面積単価は対象物件の広さ・条件比較に有用だ。役割が異なるため、単価中央値に新規プロジェクトの面積を機械的に掛けて将来賃料とみなすべきではない。再募集を予定する70㎡前後の住戸では、29万円が競合確認の出発点になる。実勢設定は築年、階数、プランの使い勝手、直近の募集反響まで掘り下げて決めたい。35万円前後のレンジを狙うなら、新規計画のニュースを引くのではなく、面積や居住条件での優位性を説明できることが前提だ。上段は60~80㎡の17件における月額募集賃料(管理費等を除く)。下段は別サンプル27棟の一棟売り表面利回り。両者は独立したサンプルであり、仮想の収益ビルに合成していない。データ・作図:Urbalytics(2026年10月16日取得)。一棟取得では、価格と掲示収入の関係を別途確認する。同一駅圏・観測期間での有効サンプル27棟における表面利回りは、第1四分位3.67%、中央値4.20%、第3四分位4.56%。これは近隣での売り出し水準の参照値であり、費用控除後のリターンを保証するものではない。この分布は取得前に確認すべき具体的な項目を導く。対象の年間収入は現行賃貸借ベースか、満室想定か。空室はどの賃料を当て込むのか。価格が将来の商業開業後の賃上げ前提でしか整合しないなら、投資家が負うのは「設備稼働待ち」のコストだ。この仮定は独立して明示し、現況収入ベースの取得価格の基準を残すべきである。データ注:観測期間は2025年10月17日~2026年10月16日。賃貸はUTCでの初回観測日、現時点のLISTED住戸記録および管理費等を除く募集賃料を用い、管理費等は含まず。17件は参考用の小標本で、当該駅の完全な市場でも成約賃料でもない。一棟統計は期間内の売出・価格改定記録を対象に、複数のプラットフォームにまたがる重複を統合、成約・OFFLINE・異常利回りを除外。掲示年収は現況または満室想定であり、空室の扱いは年収の前提ごとに確認が必要で、運営費は控除していない。築年・細街区は非統一。本開発による賃料上昇は、いずれの横断面でも測定していない。より広い地域の状況を確認するには、東京都パブリック・マーケットレポートも参考になる。本稿の駅圏サンプルと同レポートの月次集計は抽出条件が異なり、単純に一つの上昇曲線にはならない。2028年前後に、募集情報と収入仮定を段階的に見直す既に保有するファミリー向け住戸については、同面積帯の競合を照合し、管理費等を除く募集賃料・付帯費用・住戸条件を棚卸しておく。入居者が購入を視野に入れる局面では、新計画の想定価格に追随して賃料を引き上げるよりも、適正負担で住み続ける理由を提示できるかが重要だ。住宅引渡しが近づいたら、実際の入居進捗と周辺で新規に出てくる賃貸供給を記録する。分譲住戸の一部が賃貸化する可能性はあるが、現時点で検証可能な賃貸化率はない。620戸を全て競合と見なすことはできない。実在の募集が出てから、間取り・賃料・募集期間で改めて比較する。商業開業後には、対象物件から入口まで実際に歩き、営業時間や業態がターゲットに適合するかを確認する。利便が実際に向上した場合、募集資料にはその具体ルートを示し、収入試算はその後の募集・成約データで更新する。先の六本木の段階的再開発の分析でも工期と実使用条件を区別したが、本件の判断は門前仲町の入居・開業進捗に即して行う。門前仲町近辺で一棟賃貸の取得を検討する場合は、プロジェクト配置図上に対象物件を位置付け、次回退去時期と商業の想定開業時期を併記する。現況条件で既に地域のファミリー予算内で競争力があるなら、新たなアメニティは追って検証可能な上振れ要素に留める。一方、将来の賃上げを前倒し計上しないと価格根拠が成り立たないなら、見直すべきは提示価格であり、未発生の収入を賃料表に書き込むことではない。カバー画像は「Proud City 門前仲町」の完成予想図。出典:野村不動産 2026年10月16日ニュースリリース。竣工実景ではない。プロジェクト画像は当該ニュース分析のために引用。著作権は原権利者に帰属。タグ#門前仲町 #越中島 #江東区 #TOKYOBLUELINC #野村不動産 #ファミリー向け住宅 #賃貸住宅 #シニア住宅 #定期借地権 #商業施設 #表面利回り #日本不動産 #Urbalytics参考情報1. 野村不動産(2026年10月16日):門前仲町 780戸の住商一体開発 発表。開発スケジュールとプロジェクト概要を含む。2. Impress Watch(2026年10月16日):TOKYO BLUE LINC 報道。計画価格情報。3. Proud City 門前仲町 公式サイト。戸数構成と計画地。2026年10月16日確認。4. Urbalytics 東京都マーケットレポート。本文のrent_stats、building_cap_rate_statsの抽出条件・サンプル・単位はデータ注参照。5. 越中島公園の写真とライセンス。Ryoma35988、2007年9月9日、CC BY-SA 3.0。
六本木五丁目西地区の段階的再開発:周辺の賃貸物件は評価にどの年度を織り込むべきか?

六本木五丁目西地区の段階的再開発:周辺の賃貸物件は評価にどの年度を織り込むべきか?

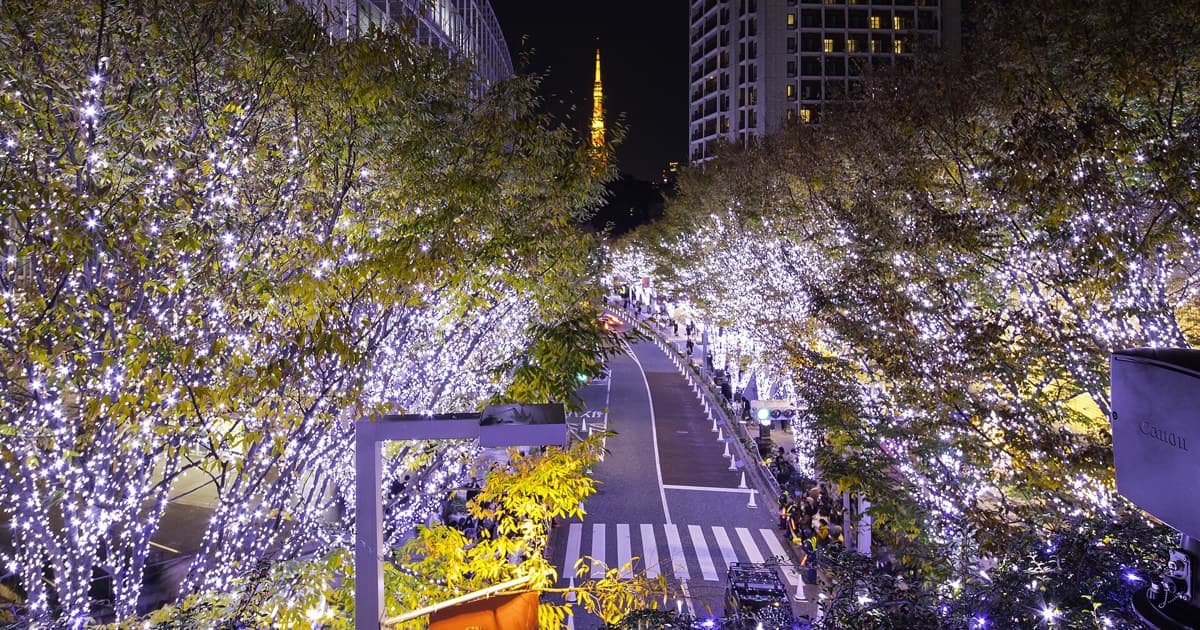
六本木五丁目西地区の計画では、段階的な整備スケジュールが示されている。主体工事は2032年度竣工予定、F地区の文化施設は2031年度竣工予定だ。周辺の賃貸物件をどう評価するかは、新施設が入居者の日常動線にどう接続されるか、そして待機期間の収入が取得価格を支えられるかにかかっている。執筆:羅|データ検証基準日:2026年10月15日計画に具体的なタイムラインが出ても、周辺物件は同一年度で一律評価できない六本木五丁目西地区の変化は、超高層の外形から、周辺街路との接続のされ方へと議論が広がっている。健美家の本日の記事は、F・G地区と主体再開発の連動を論じ、港区議会の公開資料は交通・歩行・文化交流機能を同一の計画図上で示している。港区の9月2日付資料では、主体再開発は2027年度着工、2032年度竣工、F地区は2028年度着工、2031年度竣工と記載されている。これらは工事工程の想定であり、施設の実際の開放時期や、どの動線が連続的に利用できるかは、今後の実施資料での確認が必要だ。周辺の賃貸ビルの取得を検討する投資家にとって、段階的スケジュールは保有期間に直結する。文化施設が先に新たな目的地を形成し、続いて主体棟が多用途の空間を供給する可能性がある。個々の建物が直面する工事環境と将来の利用条件は、必ずしも同じタイミングで切り替わらない。港区議会2026年9月2日資料13に記載の計画マイルストーン。竣工=対外オープンではない。図:Urbalytics。地区計画原案の対象は約10.5ヘクタールで、街区ごとに役割が異なる。対象物件を評価する際は、まず当該物件の駅・新施設・既存商業街との位置関係を把握し、どの計画を保有シナリオに織り込むかを決めるべきだ。歩行接続の改善は具体的なルートで起き、影響は利用者層ごとに異なる計画は駅周辺の交通結節と歩行ネットワークを改善し、六本木ヒルズ周辺と新開発地区を結ぶことを目指す。こうした変化は回り道を減らし、街路間の到達性を高め得る。しかし既存住宅にとっては、効果は最終的に玄関から出た実際の動線に落ちてくる。鳥居坂の実景は周辺ルートに高低差があることを示す。2026年の工事記録ではない。江戸村のとくぞう,2017-09-24/Wikimedia Commons,CC BY-SA 4.0,リサイズ済み。居住者の平日の駅往復動線と、週末に文化施設へ向かう来訪者の動線は自動的に一致しない。ある建物が新たな通路の結節点に位置すれば利便性は高まる可能性がある一方、別側の坂道や街区の奥にある住宅は、その接続が本当に“通り道”になるかを改めて見極める必要がある。沿道店舗には別の課題もある。新しい目的地は来訪を増やす可能性がある一方で、人の流れを複合施設内部に滞留させる可能性もある。店舗の売上機会は歩行者が店前を通過するかに左右され、住宅入居者が重視するのは帰宅・買物・通勤のしやすさだ。両資産の収益前提は混同できない。六本木ヒルズ・けやき坂の既存街区であり、五丁目西地区プロジェクトのCGではない。Kakidai,2024年12月/Wikimedia Commons,CC BY-SA 4.0,リサイズ済み。当社は以前、六本木ヒルズと汐留再開発に関する議論で、複合用途と街区接続を扱った。上板橋南口の歩行動線分析では、投資家に対し、工事期間の動線と将来の利便を分けて観察することを提起した。これらの事例は動線と用途という論点設定に役立つが、本稿では他プロジェクトの上昇率を本地区に当てはめて推計することはしない。まず現行の掲示収入を確認し、そのうえで将来の利便性の価値を見積もる空室住戸の想定賃料は、近隣の同種住戸の募集条件を比較することから当たり、次に一棟全体の収入と取得価格を照合する。本稿では住居賃料と一棟売りの利回りを別々に照会した。前者は再募集の目安、後者は一棟の買値の初期的な参照となる。六本木および麻布十番の駅圏内では、40~80平米住戸のベース賃料の月額中央値はそれぞれ33.5万日円と29.9万日円。各物件ごとにまず面積単価を算出し、その中央値をとると、約6,077円/平米/月と6,075円/平米/月となる。有効サンプルはそれぞれ113件、232件。月額総賃料は入居者の予算閾値を把握するのに有用で、面積単価は対象住戸の広さや条件との照合に向く。両駅の面積単価は近いが、総賃料は異なる。単に“月いくら”だけを比べると、面積や供給構成を見落としやすい。また、この横断データは開発前後における同一住戸の変化を測ってはいない。別の一棟売りの掲示記録では、六本木の表面利回り中央値は約3.49%(有効サンプル13棟)、麻布十番は約3.21%(同11棟)だった。これはデューデリの出発点を示唆するもので、まず売却資料の年間収入が賃貸借契約と整合するかを検証し、空室住戸はどの条件で再募集可能かを確認すべきだ。上図|住居募集のベース賃料の面積単価。管理費等を含まず。サンプル、条件、観測窓はデータ注記を参照。下図|別の一棟売りの小サンプル。成約統計でも純キャッシュフローでもない。上図と合成して“一棟の収益ビル”を構成することはできない。データ・作図:Urbalytics。ここでは住居賃料サンプルと一棟利回りを組み合わせて仮想の収益ビルを作ってはいない。対象物件の現行収入がすでに買値を支えられず、将来の賃上げ前提に依存する場合は、工事待機の時間が保有シミュレーションに入ってくる。周辺に新施設ができるという事実だけでは、この収入ギャップは埋まらない。データ注記:観測窓は2025年10月16日~2026年10月15日(UTC)。東京都、最寄り駅から徒歩15分以内の記録を抽出。住居はMANSION・住居用途・40~80平米・掲示中に限定。賃料はベース賃料で管理費等を含まず。日付はプラットフォームの初回観測時点、数値は当該記録の保存時点の値であり、元の募集開始日や歴史的な賃上げ系列ではない。一棟統計は掲示年間収入÷掲示価格を用い、空室や運営費を控除していない。現況または満室想定収入は棟ごとに照合が必要。両駅圏は重複し得る。築年、用途、賃貸状況は統一しておらず、一棟サンプルは少数で参考値にとどまる。いずれも成約統計ではなく、本開発の収益をこれにより測定することはできない。Urbalyticsの東京都パブリック・マーケットレポートは、区別や月次の背景補足に有用だ。本稿は駅圏と観測窓で抽出しており、両者を接続して“開発前後の上昇カーブ”を描くものではない。各工程マイルストーンを、対象物件の賃貸借と保有期間に対応づける既存の賃貸ビルについては、まず検証済みの賃貸借、合理的な再募集条件、物件費用を用いた基礎試算を行う。そのうえで、プロジェクトによる利便性を、実際の施設と動線に即して段階的にシナリオ化する。これにより、待機コストをどの期間の収入が負担するのかが明確になる。取得後まもなく契約満了がある場合は、まずその時期の周辺工事計画と利用可能な動線を確認すべきだ。空室住戸の内見のしやすさや、沿道店舗の出入りのしやすさは、最終完成後の完成予想図よりも早く経営に影響し得る。F地区の竣工が近づいた段階では、その実際のオープン計画、通路接続、イベント利用状況を追う。主体工事の進展後は、追加用途と既存物件との関係を観察する。想定竣工年は追跡の節目を提供するにとどまり、賃貸借や運営記録によって初めて変化が収入に転化したかを検証できる。六本木または麻布十番周辺の二つの物件を比較する際は、それぞれを計画図上に置き、各物件の次回退去時期と対照する。一方がより早く回り道の影響を受け、もう一方が新通路に接続されやすいなら、同一の駅圏というだけで同じ開発期待を付与すべきではない。カバー写真は六本木ヒルズ・けやき坂の2024年12月イルミネーション実景であり、本プロジェクトの完成予想図ではない。写真:Kakidai/Wikimedia Commons,CC BY-SA 4.0。カバーはトリミング済み。本稿の写真のリサイズ版は同ライセンスに従う。タグ#六本木 #六本木西地区 #港区 #麻布十番 #東京再開発 #都市更新 #歩行接続 #賃貸ビル #住宅賃貸 #表面利回り #保有試算 #日本不動産 #Urbalytics参考資料1. 健美家、2026年10月15日、六本木五丁目西地区の再開発と周辺整備に関する報道。2. 港区議会、2026年9月2日、六本木五丁目西地区 地区計画変更原案、資料13。3. Urbalytics、東京都パブリック・マーケットレポート。本稿の駅圏統計の観測窓と定義は本文およびエビデンス台帳を参照。4. 写真出典:鳥居坂(江戸村のとくぞう、2017年9月24日);けやき坂(Kakidai、2024年12月)。いずれもCC BY-SA 4.0。
淵野辺南口の公共機能6項目を公園内へ:賃貸一棟の投資機会はどこに?

淵野辺南口の公共機能6項目を公園内へ:賃貸一棟の投資機会はどこに?

淵野辺の公共施設更新は入札段階に入りつつある。周辺の一棟賃貸が恩恵を受けるかは、借主の日常動線と、駅前の市有地が最終的にどの用途を担うかに左右される。執筆:羅|資料検証日:2026年10月13日現在まず公共機能を移設、駅前用地は別途の意思決定JR横浜線・淵野辺駅南口の更新は、計画段階の議論から、より具体的な調達プロセスへと進みつつある。健美家の10月13日の記事が投資家の視野に再び載せた。相模原市の事業ページによれば、市は9月8日、競争的対話の結果に基づき改訂版の入札説明書等を公表している。今回の更新でまず扱われるのは、すでに住民が利用している公共施設だ。図書館・視聴覚資料室、大野北公民館、地域の行政サービスなど6つの既存機能を、鹿沼公園内の複合施設へ集約する。公園自体も更新される。まずこの変化を理解しておきたい。かつて分散していた目的地が集約され、住民の手続きや余暇の動線が見直される可能性がある。最新の要求水準書では複合施設の延床面積を約7,500平方メートル、開館期限を2031年3月まで、鹿沼公園の全面供用開始の期限を2034年3月までと定めている。具体日程は事業者が期限内で提案する。これは入札要求であり、施設が既に竣工・即時利用可能という意味ではない。公共施設の移転後、駅前の既存用地の用途はなお決定を要する。市は公園と複合施設を第1段階、施設移転後の用地活用や駅前自転車駐車場の更新などを第2段階に位置付ける。第1段階に調達文書があっても、第2段階での住宅供給が既定化したことにはならない。この区別は購入価格に影響する。販売資料が図書館移転・商業施設建設・新規住宅をひとつの「まもなく実現する開発物語」に束ねている場合、投資家は各項目の根拠を分解して確認すべきだ。今日時点で確定している施設更新は保有期間の環境評価に反映できるが、未定の民間用途はシナリオ分析に留める。鹿沼公園・白鳥池。2022年8月27日の実景。現行の工事現場ではない。Photo: 海獺 / CC BY-SA 4.0。利便は利用動線に沿って伝播し、人流は再配分される公共施設の集約後、公園に近く駅へのアクセスも良い住戸は、子連れで公園に行くついでに本を借りる、あるいは行政手続と日常の外出を同時にこなすなど、生活利便をより明確に訴求しやすい。こうした利用関係は、「再開発エリア内」であることよりも、その物件が特定の借主に適する理由を説明しやすい。利便は建物から公園までの直線距離だけで決まらない。住戸の玄関から出て、繁忙な交差点を横断する必要があるか、夜間の帰路に十分な照明があるかといった要素が実体験を左右する。公園内部の入口位置や、工事期間中に使えるエリアも、ファミリー層の使い方に影響する。市の基本計画は、南口交差点の朝の通勤・通学時の混雑に言及し、駅前自転車駐車施設の更新ニーズを指摘している。駅まで自転車で向かう借主にとって、駐輪場の位置と利用条件は通勤条件そのものだ。公共の目的地が1つ増えるからといって、駐輪が遠くなる、または動線が複雑化する不便を相殺できるとは限らない。沿道の店舗は別の変化に直面する。これまで公民館等の施設に付随していた来訪は、機能移転に伴って公園側へ転じる可能性がある。一方、新しい動線上に位置する店舗は、新たな利用機会を得るかもしれない。これは調査の方向性になり得るが、店舗が恩恵を受けるかは客層と営業時間の適合を要確認であり、住宅賃料の判断をそのまま当てはめるべきではない。駅前用地に最終的に何を入れるかで競合関係はさらに変わる。市が2024年に公表した民間調査結果には、商業と住宅の組み合わせ案や、自転車駐車場を他施設と共同運営する意見が見られる。これらは企業が提示したフィージビリティ案であり、市が決定した建設内容ではない。将来、住宅が配置されるなら、既存の一棟賃貸は、新規住戸の増加と新規供給との競合が同時に生じる可能性を見極める必要がある。商業やコミュニティサービスが配置されるなら、影響は主として買い物や日常利用に及ぶ。現時点で全物件に一律の「開発プレミアム」を上乗せすると、未確定の用途を確定収入として前倒し計上することになる。3駅のサンプルは現時点の募集条件を示すにとどまり、将来用途の価格付けはできない淵野辺の一棟賃貸を評価するには、まず現在の賃料ベンチマークが要る。Urbalyticsで2025年10月14日から2026年10月13日の神奈川県の住宅募集記録を検索し、駅徒歩15分以内、専有40〜80平方メートルの住戸で、横浜線の矢部・相模原と比較した。淵野辺の募集賃料単価の中央値は約2,409円/平方メートル・月、矢部は約2,118円、相模原は約2,495円。重複除去後のサンプルはそれぞれ78、42、75件。淵野辺はこの条件では相模原に近く、矢部を上回る。引き続き類似する借主層を探る起点になり得る。月額賃料の中央値はそれぞれ11.55万、9.50万、11.70万円。単価は募集水準の比較に、総額は個別契約の予算条件の確認に用いる。両者は別々に算出した中央値であり、両者を割り算して当該エリアの「標準戸型」を導くことはできない。一棟の購入条件については、同一期間・駅距離条件下の一棟売出し表面利回りを別途確認した。淵野辺の中央値は約6.80%、矢部は約6.98%、相模原は約7.07%(サンプルはそれぞれ33、19、30棟)。この比較では、淵野辺の売出し条件が特段に高利回りとは言えない。これらの数値はオファーのスクリーニングには役立つが、個別物件の評価を代替するものではない。一棟の表面利回りは売出し年間収入と売出し価格に基づき、運営費は控除されていない。年間収入が満室想定か現状収入かも、物件ごとに確認が必要だ。対象物件の空室、修繕ニーズ、実際の賃貸借条件が、販売資料に示された収入を実現できるかを左右する。データ注記:住戸と一棟は別サンプルであり、両者をつなぎ合わせて実在しない高利回り物件を作ることはできない。住戸の口径にはマンションおよび木造・軽量鉄骨アパート住戸を含み、築年・設備は統一していない。一棟には40〜80平方メートルの面積制限はない。3駅の徒歩圏は重複し得るため、件数は単純加算できない。検索は各駅周辺を対象とし、南北口で分割していない。現時点の募集・売出しの参照であり、今回の公共施設更新による賃料上昇は識別できない。矢部の一棟はサンプル19件と少なく、参考値とすべき。住宅募集賃料単価と一棟売出し表面利回り、別サンプル。2025-10-14〜2026-10-13、神奈川、駅距離≤15分。住戸40—80㎡、一棟は面積制限なし。住戸n=78/42/75、一棟n=33/19/30。出所:Urbalytics。保有判断の要点:今日貸せる条件と、将来改善できる点を切り分ける淵野辺の今回の更新の実務的な価値は、その一棟が誰にサービスするのかをより具体的に判断できる点にある。ファミリー向け住戸なら、公園と公共施設の実際の利用関係を調査する。通勤需要に依存する物件なら、駅までの動線と駐輪条件を優先して確認する。両者は同じ環境変化に対して同じだけの賃料を支払うとは限らない。取得時の基礎収入は、なお現行の賃貸借契約を起点とすべきだ。空室については、面積・設備の近い募集でキャリブレーションし、南口の実際の動線を突き合わせる。将来に新しい公共建物ができるという理由だけで初年度想定賃料を引き上げるのは、施設の開放から借主が対価を払うに至る過程を飛ばす行為だ。工事の影響も個別の立地で判断する。公園入口に近い住戸は、仮囲いと部分開放の範囲に注意が必要だ。主要な接続道路沿いの物件は、通行の変化を追う。再募集のたびに内見者の実際のフィードバックを記録し、紹介方法や募集条件の見直しが必要かを判断すればよい。駅圏全体に一律の減収を事前に織り込む必要はない。第2段階の用途が正式に公表されてから、供給競合をさらに議論できる。もし新規の賃貸住宅が出てくるなら、比較の焦点は専有面積・設備・供給ペースに移る。新規の商業空間なら、沿道区画の経営判断を人流の行き先に合わせて再検証する。2つの方向性を分けて保持しておけば、1つの楽観シナリオであらゆる将来像を上書きすることを避けられる。Urbalyticsの神奈川県公開マーケットレポートは継続観測の入り口を提供しており、検証時点の最新集計月は2026年9月だ。地域の月次口径は本稿の直近1年の駅圏サンプルとは異なるため、別々に観察するのがよい。過去の相模原駅北口の交通・開発分析は、同じ横浜線における別の基盤インフラ課題を扱っている。八王子南口の公共空間更新分析は、公共施設と住宅の利用関係の比較を提供する。これらは淵野辺の賃貸借や用途決定の代替にはならない。物件を内見中の投資家にとって、次の一手は具体的な記録に落とし込むことだ。対象物件の現行賃貸借と比較可能な募集、玄関から駅および公園入口までの実動線、第2段階での市有地用途に関する公式アップデート。改善が対象借主の利用ニーズに結び付くものだけを、その物件の収入シナリオに組み込む。そうでなければ、今日実現可能な募集条件で購入価格を検証する。カバーおよび本文写真:鹿沼公園・白鳥池、2022年8月27日の過去写真。現行の工事現場や完成予想図ではない。Photo: 海獺 / Wikimedia Commons、CC BY-SA 4.0。カバーはトリミング、同ライセンスに基づき使用。タグ#淵野辺 #淵野辺駅 #鹿沼公園 #相模原市 #横浜線 #公共施設 #都市再生 #駅前市有地 #賃料相場 #一棟収益物件 #駐輪場 #神奈川不動産 #Urbalytics参考資料健美家、2026-10-13、淵野辺駅南口の公共施設と市有地活用に関する記事(全文既読)相模原市、2026-09-08更新、鹿沼公園・複合施設整備運営事業;改訂入札資料(要求水準書:延床面積、開館・全面開園の期限)。相模原市、2025年3月、鹿沼公園・複合施設整備 基本計画(第1・第2段階および交通課題)相模原市、2024-01-31、2023年民間事業者調査結果(用途案と事業成立条件)Urbalytics、神奈川県公開レポート。本稿の3駅カスタム集計は2026-10-13時点の検索。条件・サンプルはデータ注記参照。
上板橋に約3,900㎡の駅前広場計画:一棟収益物件は当面の迂回期間を先に織り込む

上板橋に約3,900㎡の駅前広場計画:一棟収益物件は当面の迂回期間を先に織り込む

上板橋南口の交通広場は明確に計画されているが、一棟収益物件の保有リターンは、まず現在の徒歩ルートと実現可能な賃料から試算すべきだ。執筆:羅|資料検証は2026年10月12日時点広場の供用開始前に、まず入居者がどう帰宅するか駅近の賃貸一棟でも、工事期間は歩きにくくなる場合がある。10月12日に公開されたMerkmalの全4ページの報道は、上板橋南口の商店街から駅への迂回と、事業者の人流への懸念を記録している。現地観察は9月時点であり、通行環境が変化しているという手掛かりを示すにとどまる。個々の店舗の売上が既に低下したと断定する根拠にはならない。上板橋の更新には明確な公共施設目標がある。板橋区が公表する都市計画の概要では、約3,900㎡の交通広場と、幅員16m・延長約210mの新設道路が挙げられている。道路は川越街道方面から駅へのアクセスを改善する見込みだ。住宅については、将来の空間が本当に使いやすいかを、日々の通勤や買い物帰りのルートに落とし込んで判断する必要がある。区の説明によれば、南口は従来、狭隘な道路と木造建物の密集、駅前広場やアクセス道路の不足といった課題を抱えていた。再開発は消防動線の確保や防災性の向上も担う。物件価格は早期に開発期待を織り込むが、居住者が実際にそれらの施設を使えるのは、相応の空間が開放されてからだ。計画の確定と生活改善の実現との間には、なお時間差がある。近隣の収益物件を購入する際、販売資料の駅距離は多くの場合、固定の数値として示される。出入口が工事で変更されると、実際の利用ルートは異なり得る。荷物・ベビーカー・歩行が不自由な入居者では体感も変わる。駅圏全体に一律のプレミアムを上乗せするより、対象棟から現時点で使える出入口まで歩き、路面状況や迂回箇所を記録する検証の方が有効だ。地域の生活環境イメージ:城北中央公園の歩行空間。2009年のアーカイブ写真であり、上板橋南口の新広場や現在の工事現場ではない。Photo: Kamemaru2000 / CC BY-SA 3.0。同じ南口でも、東地区と西地区は同一進度で評価しない公式概要の施行区域は約2.2ヘクタールで、上板橋一丁目・二丁目にまたがる。板橋区は別途、東地区先行・西地区後続と説明している。区域全体の都市計画範囲は各街区の実施状況を代替しない。片側で工事が進んでいても、もう片側の施設が同時期に引き渡されるとみなすことはできない。同報道では住宅・商業施設の建設に言及し、北口の旧スーパー用地の変化も取り上げられている。南口の再開発と北口の店舗更新は別の空間を対象にしており、プレーヤーは個別にフォローすべきだ。本稿は、報道にある北口の開業月を既に確定した供給タイミングとして扱わない。また、新規テナント名を挙げることを、周辺の賃料が上がる証拠とはしない。板橋区が9月24日に更新した公開Q&Aでは、南口のアクセス改善、バリアフリー、歩行環境が公共目標として掲げられ、歩行者デッキ、エレベーター、地下自転車駐車場が含まれる。これらの目標は相互に関連するが、いずれか一つの施設をもって経路全体がバリアフリー化したと証明することはできない。個別物件では、建物エントランスから駅までの連続動線を確認する必要がある。報道にみられる店舗側の経営上の懸念と、住宅入居者の判断軸は同じではない。店舗は通行客の通過に依存する一方、住戸は出入口の使いやすさや夜間の帰宅経路の安心感を重視する。大型商業施設が人の流れを変えれば、沿道店舗は新たな競合に直面し得るが、住宅棟にとっては別種の利便性が高まる可能性もある。両者の収益変化を一つの「再開発プレミアム」にまとめて論じることはできない。区の公開資料は今後も更新される。本稿は、直接確認できた区域・公共施設の計画のみを採用し、各版のスケジュールをつなぎ合わせて全体の確定的な完了時期を示すことはしていない。購入後に速やかな再募集が必要な一棟については、物件パンフレットにある将来の完成イメージではなく、事業主体に直近の通行計画を確認し、初年度収入を見積もるべきだ。3駅の賃料は近接、ただし募集総額は住戸面積に左右されるUrbalyticsで2025年10月13日〜2026年10月12日の東京都の住宅募集記録を抽出し、駅徒歩15分以内・住戸40〜80㎡で統一した。重複除去後、上板橋156件、ときわ台88件、東武練馬129件。MANSIONの区分にはマンション住戸を含み、全てが高層分譲マンションというわけではない。3駅の募集賃料単価の中央値はそれぞれ3,224、3,018、3,132円/㎡/月、月額賃料総額の中央値は17.95万、14.8万、14.2万円。上板橋は総額が高いが、単価差は総額ほどではない。両統計はいずれも中央値であり、割り算して存在しない典型住戸を作ることはできない。今回の抽出では築年や設備をさらに統一しておらず、駅勢圏も重複し得る。したがってサンプル差には物件構成の影響が含まれ、件数を沿線全体の供給として単純加算することはできない。これらの数値は、募集水準が周辺の比較可能条件から乖離していないかを点検するには適するが、上板橋の再開発が全入居者に単価上昇をもたらしたと証明するには足りない。同一の期間・駅徒歩条件下で、一棟売り物件の表面利回りの中央値は6.13%、5.34%、5.40%(件数はそれぞれ53、32、68棟)。この集計は住戸面積の制限を用いておらず、賃料パネルとはサンプルが異なる。住戸賃料を棟全体の面積に単純乗算し、これらの利回りで価格を逆算すると、実在しない物件像が出来上がる。表面利回りは売出し年収と売出し価格の比であり、空室や運営費を控除しない。年収が満室想定か現況収入かは棟ごとに確認が必要だ。上板橋の中央値が高いことは物件条件を再点検する出発点にはなるが、直ちに投資リターンが優れていると結論づけることはできない。修繕や再募集の負担次第で、実際に手元に残るキャッシュは変わる。二つのパネル:住宅募集の賃料単価(上)と一棟売り物件の表面利回り(下)。サンプルは別。2025-10-13〜2026-10-12、東京、駅徒歩≤15分。住宅は40〜80㎡、一棟は面積制限なし。賃料n=156/88/129、一棟n=53/32/68。出典:Urbalytics。公園と商業の利便は、実際の動線でつながる城北中央公園は、この一帯が既に持つ生活資源だ。再開発は公園を初めて駅圏に持ち込むものではなく、住まいから出発し、駅や商業空間を経由するルートを変える可能性がある。計画中の公共空間が既存の生活動線とどう接続されるかは、実際の通行管理を見ていく必要がある。ファミリー入居者にとって、緑地での活動と日常の買い物はどちらも物件選択に影響する。公園至近でも、各棟からの動線がすべて「行きやすい」とは限らない。幹線道路を挟めば体感は変わる。内見時には、駅までと公園までのルートをそれぞれ歩いて確かめるべきで、直線距離で生活利便を一律に評価しないことだ。本稿で用いた公園写真は過去の生活環境イメージであり、南口の現場や将来の広場完成を示すものではない。進捗の把握は直近の公式資料や実地踏査に依拠すべきで、写真の緑地を賃料予測の根拠にはできない。表紙とデータ図は異なる情報を示している──環境に関する観察の手掛かりと、今日の募集条件だ。生活資源のイメージ:城北中央公園の緑地。2010年のアーカイブ写真であり、南口再開発の完成図ではない。Photo: Koujigenba / CC BY-SA 3.0。同様の判断枠は、当社の相模原駅北口の交通・開発分析および八王子南口の公共空間更新分析と照合できる。扱う地域は異なり価格を移植できないが、いずれも交通条件と土地利用を個別に検証すべきことを示している。保有試算は逐次更新できる記録に検証は公式の範囲から始める。対象物件が東・西どちらの地区に位置するかを確認し、直近の公式図を読み、実際の出入口と工事による迂回を記録する。その後、近似する面積・築年の募集で賃料条件を照合する。施設が開放されたら、自物件が貸しやすくなったか、新しい成約賃料が当初想定を支えられるかを見直す。これらの記録が整うまでは、賃料は既存契約と近隣の比較可能な募集から出発すべきだ。短期空室期に工事の変更が重なった場合は、待機と再募集の余地を別途見込む。修繕の意思決定も、近隣に新築が現れるからといって外観の同質化に予算を振り切るのではなく、狙う入居者の利用ニーズを軸に行う。Urbalyticsの東京都の公開マーケットレポートと板橋区の一棟収益物件レポートは、継続的な比較の入口となる。公開ページの最新は2026年9月であり、区全体の月次統計と本稿の直近1年・駅勢圏の集計は範囲が異なる。両者を一本の連続系列に接続して、再開発前後の変化を説明することはできない。上板橋の賃貸一棟:将来計画と目先の運営を切り分ける(出典:板橋区の公表計画および本稿の検証手順)次回の退去時には、工事期間中の募集記録と元の契約を並べ、実際に使えた出入口と成約結果を書き添える。将来、広場が供用開始となったら、同じ棟の記録を更新する。広場の面積は計画から検証できるが、賃貸経営の改善は自物件の実績で段階的に裏づける必要がある。表紙および歩行空間の写真:Kamemaru2000 / CC BY-SA 3.0(2009年)。表紙はトリミング。Wikimedia Commonsの原図。緑地の写真:Koujigenba / CC BY-SA 3.0(2010年)。原図。いずれも地域イメージであり、現場状況を示すものではない。タグ#上板橋 #上板橋駅南口 #板橋区 #ときわ台 #東武練馬 #都市更新 #再開発 #歩行環境 #交通広場 #賃料相場 #一棟収益物件 #東京不動産 #Urbalytics参考資料Merkmal/Yahoo、2026-10-12、上板橋の現地報道(全4ページ)板橋区、2026-03-19更新、上板橋南口 都市計画の概要板橋区、東・西地区の区分説明板橋区、2026-09-24更新、南口の公共施設Q&AUrbalytics、板橋区の公開レポートおよび本稿の3駅集計(条件は本文参照)
三河島に計画される749戸:旧来の街の日常は、賃貸物件の入居者を引き留められるか

三河島に計画される749戸:旧来の街の日常は、賃貸物件の入居者を引き留められるか

三河島の749戸計画は新たな居住者を呼び込み、住まいの選択肢も広げる。一方、既存の賃貸物件が入居者を維持できるかは、日常の利便性と居住条件にかかっている。執筆:羅|データ検証日:2026年10月11日街路の価値は、日々行き交う人から読み解く三河島はしばしば新大久保と並べて語られるが、両者を同じ商業前提で見積もることはできない。東洋経済の10月11日の6ページにわたる記事は、三河島駅周辺の食材店や飲食店を辿り、長年にわたり地域住民に根差した街区を描いている。賃貸物件のオーナーにとって本当に有用なのは、入居者が日々どこで買い物をし、食事をし、家路につくのかを可視化してくれる点だ。このような生活ネットワークは住まいの選択を支えるが、直ちに賃料プレミアムへと換算できるものではない。長年ここで暮らす人は、馴染みの店と歩行ルートに支えられている一方、新規に入る世帯は室内面積や管理状態も比較する。通りの文化的特徴を物件の強みとして語る前に、特定の入居者にとってどんな具体的利便があるのかを説明する必要がある。再開発はこの日常に新たな変数を加える。荒川区が公表する事業計画は、JR三河島駅北側の西日暮里一丁目を対象とし、施行区域は約1.5ヘクタール。低未利用地や老朽木造建築を一体的に組み込み、住宅と公共施設を集約配置する。駅前機能の更新に資するとともに、防災性の向上も含む計画だ。旧来の店舗が持続的に営業できるかは、引き続き個店ごとに観察が必要だ。新住民の流入への期待は取材上の経営判断であり、既に実現した売上増とみなすべきではない。新棟による人流がどの出口から街に入り、どちら側で消費するのかによって周辺店舗への影響は変わる。同じ駅圏内にあるというだけで、全ての建物が同等の恩恵を受けるわけではない。エリア概念図:日暮里近傍の高層住宅から望む東京の街並み。2015年の過去写真であり、三河島北地区の工事現場ではない。Photo: Joon Kyu Park / CC BY-SA 3.0。749戸のうち、どの間取りが既存供給と競合し得るか本稿の検証は荒川区公表の2025年事業計画書に基づく。計画住宅は749戸で、うち一般住宅669戸、高齢者向け住宅80戸。高層部は地上43階、最高約160メートル、延床面積約89,713平方メートル。いずれも計画値であり、竣工済み・入居済みと主張する根拠にはならない。入居者構成は、総戸数よりも賃貸経営者の関心に直結する。一般住宅は1K・1LDKが121戸、2LDKが226戸、3LDK・4LDKが322戸。高齢者向け住宅はそれぞれ25戸、47戸、8戸。大きめの間取りが一定比率を占めるが、分譲の購買層は価格や実際の販売動向を見極める必要があり、間取りだけで新規賃借ニーズの規模を判断すべきではない。749戸=749戸の純増賃貸供給ではない。計画は権利者の生活継続を伴い、一部は戻り入居の可能性がある。新築が将来賃貸化するか、いつ募集市場に出るかは現時点の資料では不明だ。全戸を周辺賃貸の直接競合とみなせば供給ショックを過大評価し、逆に新築がもたらす代替選択肢を無視すれば競争を過小評価する。既存の小型住戸と新築のファミリー向け住戸では、面積も総予算も大きく乖離し得る。より適切な比較対象は、同様の居住ニーズを満たし、借り手が負担可能な物件だ。既存棟をリノベーションする際は、ターゲット世帯に適う間取りかを確認すべきで、タワー計画の存在だけで一律に内装グレードや募集賃料を引き上げてはならない。三河島駅前北地区の計画住戸構成:一般住宅121/226/322戸、高齢者向け住宅25/47/8戸(1K・1LDK/2LDK/3LDK・4LDKに対応)。出典:荒川区公表の事業計画書6頁。合計749戸であり、引渡済みや純増の賃貸供給を意味しない。直近の募集条件にはなお差があり、タワー期待で賃料算定を代替できないUrbalyticsを用い、2025年10月12日〜2026年10月11日の東京都の住宅募集情報を取得。駅徒歩15分以内、住戸面積40〜80㎡に限定した。重複排除後、三河島74件、日暮里153件、町屋175件。MANSION口径には木造や軽量鉄骨の集合住宅も含まれ、全てが高層分譲マンションではない。3駅の募集賃料単価の中央値はそれぞれ約3,787/4,461/3,774円/㎡/月、月額賃料の中央値は18.95万/22.0万/20.7万円。総額と単価は別々に中央値をとっており、両者を割り算して実在しない“標準面積”を作ることはできない。三河島の単価は町屋に近く、本件サンプルでは日暮里を下回った。データは築年や設備仕様を統一していないため、差には供給構成の影響も含まれる。駅圏は重複し得るため、3系列の件数を合算して地域総量とみなすこともできない。現時点の募集条件の参照値にはなるが、駅そのもののプレミアム寄与度を示すには足りない。同期間・同徒歩条件下での一棟売りの表面利回り中央値はそれぞれ5.26%/4.64%/5.05%(件数20/22/43)。三河島と日暮里のサンプルは小さく、少数の物件変化で中央値が動き得る。この一棟データは住戸面積のフィルターを用いておらず、賃料パネルとは異なるアセットに由来する。表面利回りは、掲載年収を売出価格で割ったもので、空室や運営費を控除していない。年収が満室想定か現況かも個別物件で要確認だ。住戸の募集賃料をそのまま棟全体の面積に乗じ、この利回りと組み合わせて価格を推計するのは妥当でない。修繕負担の重い旧棟は、表面数値が高くても手残りキャッシュが乏しい場合がある。二面パネル:上段は住宅募集賃料単価、下段は一棟売りの表面利回り。両中央値は異なるサンプルに基づく。期間:2025-10-12〜2026-10-11、東京都、駅徒歩15分以内。住宅は40〜80㎡、一棟は面積制限なし。出典:Urbalytics。公共空間の改善は、通勤・帰宅ルートに落とし込んで評価する計画では低層部に商業・生活サービス施設を配置し、多目的体育館も設ける。歩道状空地や広場の整備も予定される。これらは駅前の歩行環境を改善し得るが、具体のテナント誘致や運用は今後の検証が必要だ。「スーパーが入居可能な規模」を、特定ブランドの出店確定と混同してはならない。周辺の賃貸物件が恩恵を受けやすいのは、帰宅動線上の改善だ。これまで回り道が必要だった区間が短縮されるか、雨天時の駅までの歩行が容易か、夜間に使いやすい街路か——「大型再開発が近い」よりも具体的だ。やや離れた物件でも通行改善で追い風となり得る一方、工事至近の物件は工期中の居住体験にも配慮が要る。日暮里の既存複合開発は観察可能な対照例を与える。高層住宅と駅前商業の併存は可能だが、それが三河島で同じ賃料水準を生むとは限らない。交通選択肢や周辺供給、実際の管理水準はそれぞれ異なる。対照の目的は検証すべき生活条件を洗い出すことであって、他駅の価格をそのまま移植することではない。比較シーンの概念図:日暮里Station Port Towerの低層複合空間。2014年の過去写真であり、三河島北地区の計画や完成予想図ではない。Photo: Banku / CC BY-SA 4.0。過去の相模原駅北口開発分析では、交通工学と土地利用のあいだに生じる時間差を論じ、八王子南口跡地更新分析では、公共空間が駅圏の生活をどう変えるかに着目した。三河島でも、歩行ルートや施設配置を一つずつ確認すべきで、事業面積の比較だけでは不十分だ。資料には複数版がある。保有計画には更新余地を組み込む荒川区の2025年10月の庁議資料では、総事業費約640億円、同年9月30日に権利変換計画の認可取得、2026年度着工・2030年度完成の計画が記載されている。当日の報道も2030年度の工事完了に言及するが、過去の行政スケジュールは2026年10月時点の現場進捗を裏付けるものではない。公開資料には版差もある。古い住宅計画では750戸、初期の都市計画では約760戸が見られる。本稿は2025年事業計画の749戸を採用し、版間の数字をつなげて成長トレンドを作らない。着工・入居の具体月次も無理に統一せず、近隣物件を取得する前に、事業主体へ最新の工期と道路使用計画を確認したい。保有リターンの試算は、まず既存契約と類似募集条件に基づいて行い、新施設の開業後に達成可能賃料を更新すればよい。再開発中に騒音や動線が変わる場合は、対象物件の立地を個別に照合する。こうした待機コストを試算に織り込む方が、未検証の賃料上振れを先取り計上するより検証可能性が高い。Urbalyticsの東京都公開マーケットレポートと荒川区一棟収益物件レポートは、その後の観測入口として活用できる。荒川区公開ページの2026年9月の表面利回りは5.06%、64件。これは月次・区全体の口径であり、本稿の直近一年・駅圏フィルターとは異なるため、同一トレンド上で再開発効果を説明することはできない。次回の退去時には、旧契約賃料を保存し、変更後の募集賃料と実際の成約結果を記録する。同時に、その住戸から駅までの歩行ルートも保全しておく。事業更新後、入居者が新条件を受容したかどうかを示せるのは、これらの記録だけだ。タワーの戸数は計画書に記載されるが、既存棟の賃料変化は自らの募集結果で裏付ける必要がある。表紙およびエリア概念図:Joon Kyu Park / CC BY-SA 3.0。2015年の過去写真、表紙はトリミング。Wikimedia Commons原図。日暮里の比較写真:Banku / CC BY-SA 4.0、2014年。原図。歴史的写真は本プロジェクトの現況を示すものではない。タグ#三河島 #三河島駅前北地区 #荒川区 #西日暮里 #日暮里 #町屋 #都市更新 #再開発 #住宅供給 #賃料相場 #一棟収益物件 #東京不動産 #Urbalytics参考資料東洋経済、2026-10-11、三河島の街区調査レポート(Yahoo転載・全6ページ確認)三河島駅前北地区市街地再開発組合、事業計画書(荒川区公開、2025年版)荒川区、2025-10-02 庁議資料、プロジェクト進捗と計画スケジュール荒川区、旧い住宅建設計画(版比較のため。戸数は採用せず)東京都、初期の都市計画プロジェクト概要(版比較)Urbalytics、2026-09 荒川区の公開レポートおよび本稿の駅圏カスタム募集検索(条件は本文参照)
更地化後:新宿駅至近9,471㎡の国有地にみる供給ギャップ

更地化後:新宿駅至近9,471㎡の国有地にみる供給ギャップ

土地は姿を現したものの、利用条件は同時には確定していない。周辺の賃貸ビルは現行賃料で保有採算を算定し、国有地の将来変化は切り離して評価すべき。著者:羅|資料検証は2026年10月10日まで新宿駅至近の更地、まずは「保留財産」新宿駅南西側に位置する約9,500㎡の旧官舎用地が、再び注目を集めている。東洋経済が10月10日に公開した4ページの記事は、「千駄ヶ谷住宅」閉鎖後の活用過程を追った。写真に写る更地は新たな住宅の登場を想起させるが、本稿が確認した公開資料だけでは、確定的な供給規模や引渡時期は導けない。財務当局の記録では面積は9,471.25㎡、所在地は渋谷区代々木三丁目とされる。新宿駅の生活圏内に位置するが、行政区は渋谷区である。地区計画、周辺ストックや統計を比較する際は、駅名と行政境界を分けて扱うべきで、見出しに「新宿」とあるからといって新宿区全域の指標をそのまま適用してはならない。2026年8月19日更新の関東財務局リストでは、当該地は依然として保留財産に区分され、保留決定日は2020年9月17日と記載されている。リストの制度趣旨は、国有地の所有権を維持したまま、社会的需要に応じて定期借地による活用を検討することにある。民間に売却して分譲・賃貸住宅を建設する処分とは別の経路である。同ページの「利用方針策定状況表」には、このNo.15の土地は掲出されていない。これは当該公開ページに当面の方針が未掲載であることを示すにすぎず、所管部局に内部検討が存在しないと断定する根拠にはならない。近隣オーナーにとって、現時点で公開資料が裏付けるのは土地の属性と手続き上の節目であり、「次の供給が確定した」という経営前提を支えるものではない。新宿・代々木周辺のスカイライン概観、2007年の歴史写真。該当国有地の現地ではない。Photo: Itoshin87 / Public domain。解体設計は結果が出たが、新規供給はなお別途の検証が必要報道は、旧宿舎が2015年9月に閉鎖決定され、その後、地域からの活用要請、土地処分の議論、解体準備を経てきた経緯を振り返る。ニュースの「長らく変化がない」とは住民が目にする空間の状態を指す。一方、行政の公開記録を見る限り、関連業務が完全に止まっていたわけではない。進捗判断では、現場の景観と具体的な委託事項を並行して捉える必要がある。関東財務局の設計業務の調達記録には、「令和8年度 国有建物等解体撤去 第2期工事設計業務(渋谷区代々木三丁目)」がある。公告日は2026年7月21日、8月21日に落札と記録されている。一次情報として、手続に調達結果があることを補足するが、対象は解体工事の設計業務である。設計の落札は、解体がすべて完了したことを意味せず、まして新築着工を意味しない。仮に地上構造物が減っても、用地整理、地中状況、利用条件の確認はそれぞれ別途必要になり得る。本稿は土壌調査の結論を入手していないため、「調査や調達記録がある=汚染が解消済み」とも、「記録から逆算して汚染が確定的に存在する」とも書かない。財務局リストでは、用途地域は商業地域、建ぺい率/容積率は80/500と記載されている。これは計画的背景の理解には資するが、将来の住戸数や賃貸可能面積に直結して換算できるものではない。具体の用途、建物計画、敷地制約は、本稿が確認可能な完全なプロジェクト情報としてまだ整っていない。単純に面積を掛け合わせて収益を試算すれば、前提条件の欠落を覆い隠すだけだ。更地の状態は観察の出発点に過ぎない。将来供給モデルに組み入れるには、具体的な利用方針、実施主体に対する条件、検証可能な工事計画が必要だ。これらがなければ、近隣物件広告の「再開発メリット」は検証待ちの見解であり、確定した賃料根拠として扱うべきではない。現行賃料は保有耐性の検証には使えるが、将来プレミアムの証明にはならないUrbalyticsで2025年10月11日〜2026年10月10日の募集記録を検索し、東京都・駅徒歩15分以内・40〜80㎡の住戸に限定した。棟/住所、面積、賃料が同一の重複は統合した結果、南新宿は10件、代々木58件、参宮橋49件となった。MANSION区分はマンション住戸を含み、高層分譲に限定しない。単位賃料の中央値は各々4,545、5,802、4,930円/㎡/月。月額総賃料の中央値はそれぞれ22.95万、29.0万、29.8万円。総賃料と単位賃料はそれぞれ個別に中央値をとっており、両者を割り算して「標準住戸」を再現することはできない。参宮橋の総額が高くても、単位面積賃料が最も高いと直結はしない。南新宿は10件と小標本で、少数の掲載に左右されやすい。3駅の徒歩圏は重なり得るため、件数を単純加算して地域の総供給とみなすことはできない。築年や細街路の違いも本稿ではさらなるマッチングを行っていない。これらの結果は現下の募集条件の参照値として扱い、駅間差を純粋な駅プレミアムと解釈しないし、国有地活用後の賃料上昇予測にも用いない。同期間・同じ徒歩15分条件の一棟売り掲載では、表面利回りの中央値は南新宿4.10%(6棟)、代々木3.61%(12棟)、参宮橋3.05%(4棟)。いずれも小規模サンプルで、参考値として掲示するにとどめ、駅の優劣をつけたり、当該国有地の資本化率とみなしたりはしない。一棟売りの掲載年収は満室想定の場合も現況収入の場合もある。表面利回りは空室や運営費控除前の指標だ。住戸賃料と一棟の利回りは異なる資産サンプルに基づく。Urbalyticsのデータは両者の価格条件を区別する助けにはなるが、住戸賃料に未活用土地の面積を掛け合わせて開発収益を推定する趣旨ではない。直近1年の賃料と一棟売り表面利回りの二面パネル。小標本と集計条件は本文参照。出所:Urbalytics。土地価値・公共利用・近隣旧棟は同じ勘定ではない元記事の見出しは「100億円超」を強調するが、本文でも、その算定は面積に住宅地の公示単価を掛けた簡易計算であり厳密な評価ではないと明記されている。本稿はこの数字を土地価格として用いない。商業地域の大規模敷地と、比較対象となる住宅地の地点、実際の取引には、利用条件や規模の差が横たわり、単一単価で均してよいものではない。所有者が保有し定期借地を検討する土地では、活用価値は期間や用途設定に強く依存する。制度的に許容されているからといって、当地で賃貸期間・賃料・建設主体が確定しているわけではない。条件が公開される前に、想定成約総額を拠り所として地域への資本流入を推し量ることも、自己物件の満室想定収入を引き上げることもできない。将来、公共施設や生活サービス機能が形成されれば、動線の改善を通じて周辺住宅の利便が高まる可能性はある。他方、賃貸住宅が新設されれば、一部の既存ストックと競合する可能性もある。両者を前倒しで統合し、「新規施設=既存棟に必ずプラス」とは言えない。具体の用途が異なれば、受益範囲も競合関係も変わる。同じ大規模跡地でも、八王子南口医療刑務所跡地の分析は、すでに識別可能な空間利用の変化を扱い、相模原駅北口開発の分析は、土地利用と交通インフラのタイムラグを強調した。これらと照合する際は、公開決定のレイヤーを比べるべきであり、あらゆる大型更地を同一類型のプロジェクトとみなすべきではない。千駄ヶ谷住宅跡地で現時点でもっとも有用な投資情報は、境界の明確な「既知」と「未確認」である。既知の土地規模と保留財産という属性は希少性の理解に役立つ。他方、利用条件と供給時期が未確定である以上、近隣賃貸ビルのキャッシュフローの裏付けにはならない。新宿南側の夜景イメージ、2015年の歴史写真。千駄ヶ谷住宅跡地の現況ではない。Photo: calvision / CC0。保有試算は足元から。次いで新たな行政上のマイルストーンを記録する近隣の売主がすでに国有地活用を価格に織り込んでいる場合、買主はその期待を現行の賃貸力から切り離して考えるべきだ。現入居者からの賃料、退去後の再募集に要する期間、次回修繕費用は、保有資産に即して検証できる。将来の土地利用が不明な段階では、これらの待機コストを相殺する根拠にはならない。まずは現時点に近い面積・築年・通勤動線の募集記録を保全し、以後、利用方針、実施主体、具体の工事公告を逐次確認する。解体進捗が現れた場合は敷地整理の判断を更新し、用途条件が示された段階で初めて施設や住宅の影響を論じる土台が整う。同じ仮囲いの写真に複数段階の推論を背負わせないことだ。本稿の駅圏検索は、東京都公開マーケットレポートおよび渋谷区一棟収益ビルレポートと併読できる。公開ページは月次・全区の指標を用いる一方、今回は直近1年・指定駅距離・住戸面積条件での集計であり、数値を同一のトレンドラインに直結させるべきではない。次に更新に値する記録は、当該地にひも付く正式な用途条件または工事事項だろう。記録の出所、公開日、対象の特定を明記し、それが敷地整理、利用アレンジ、実際の供給のいずれを変えたのかを点検する。賃料は実在物件の募集・成約で別途検証すべきであり、行政文書の公開日から自動的に導けるものではない。タグ#千駄ヶ谷住宅跡地 #新宿駅 #南新宿 #代々木 #参宮橋 #渋谷区 #国有地 #定期借地 #都市再生 #東京不動産 #賃料相場 #一棟収益ビル #Urbalytics参考資料東洋経済、2026-10-10、千駄ヶ谷住宅跡地の調査報道(全4ページ)財務省 関東財務局、保留財産の物件一覧(2026-08-19更新)財務省 関東財務局、第266回 国有財産関東地方審議会 答申(2020)財務省 関東財務局、設計等業務の調達・落札記録(2026)Urbalytics、賃料と一棟売り掲載の統計(2025-10-11〜2026-10-10、条件は本文参照)カバー写真:新宿駅南側の夜景、calvision / CC0、2015年撮影(トリミング)、Wikimedia Commons原図。日中のイメージ:Itoshin87 / Public domain、2007年撮影、原図。歴史写真は地域の背景を示すのみで、土地の現況を証明するものではない。
千住に新築住宅2,100戸が順次供給:AQUA GATEは周辺賃貸の賃料設定をどう変えるか

千住に新築住宅2,100戸が順次供給:AQUA GATEは周辺賃貸の賃料設定をどう変えるか

千住大川端の生活利便と新規住宅は段階的に整備される。周辺の賃貸ビルは、利便性改善と新規供給の影響を個別に算定する必要がある。執筆:羅|検証日:2026年10月9日本日公表されたのは段階的に整備される街区千住大川端では約2,100戸の住宅が増える見通しだが、今年一斉に市場投入されるわけではない。10月9日、開発協議会が街区名称「AQUA GATE 千住大川端」を公表し、三井不動産レジデンシャルも初弾タワーのウェブサイトを公開した。周辺オーナーにとって今回のアナウンスは、建設進捗の見通しを明確にすると同時に、将来の競合を目前に可視化したことを意味する。本開発は足立区千住関屋町、隅田川に隣接する。開発者が告知した約5.2ヘクタールは、地区計画で新たに整備されるB・C区域を指す。地区計画全体の範囲は約8.5ヘクタール。より広い都市計画の範囲と今回プロジェクトの用地は混同できず、区域面積をそのまま販売可能な住戸面積と見なすことはできない。当該地にはかつて工場用地や暫定利用のレジャー施設があった。足立区は低未利用地、道路・公園整備の不足を課題としてきた。2025年6月の都市計画告示により、住宅開発とインフラ更新に明確な計画根拠が与えられた。今回の新名称は、いま初めて計画が始まったことを意味しない。プロジェクトは5つの地区に分割されている。開発者は第1期の新築工事を2030年前後、第2期を2034年前後に完了予定としている。初弾プロジェクト「パークタワー千住大川端」は34階建・586戸で、2030年1月下旬竣工、同年4月下旬入居開始を計画。本稿に記載する引渡し時期はすべて2026年10月9日時点の計画であり、未確定である。パークタワー千住大川端の完成予想CG(実景ではありません)。出典:三井不動産レジデンシャル 2026年10月9日ニュースリリース。計画は変更の可能性があります。北千住の生活圏でも通勤動線は個別に検証が必要プロジェクトは北千住の交通・商業リソースを活用するが、最寄り駅は第1棟については京成関屋と牛田である。公式表記では、京成関屋徒歩3分、牛田徒歩4分、北千住へは14分。エリアの「北千住に対する位置関係」という記述は、住戸エントランスからの実際の徒歩距離の代替にはならない。この違いは入居者の日常の選択に反映される。北千住まで歩いて乗り換えるか、牛田まで歩いて1駅乗るかでは、通勤体験が異なる。周辺の旧物件を取得する際は、具体的なルートと競合物件を並べて検証したい。「千住」だからといって北千住コア駅圏の賃料を機械的に当てはめると、賃貸力を過大評価しやすい。新設道路、歩行者空間、河川沿い環境の改善により、これまで回り道だった生活動線が円滑になる可能性がある。こうした変化は受容可能な居住範囲を広げ得るが、実効性は道路の開放時期、公共空間の利用条件、居住者の通勤方向に左右される。歩行ネットワークがもたらす価値は、実地の可達性が改善してから検証すべきだ。新タワーは1LDK〜4LDK、専有46.70〜108.97㎡を計画し、多様な共用施設を備える。一部のファミリー層や大きめ住戸ニーズをカバーし、面積が小さく賃料予算の低い旧来の賃貸アパートとは必ずしも同一のプロダクトではない。競合強度を比較する際は、面積と総賃料を同時に合わせ、㎡単価だけで比べないこと。千住汐入大橋と周辺の水辺エリアのイメージ(2016年撮影。AQUA GATE竣工後の実景ではありません)。撮影:Nesnad / CC BY-SA 4.0。周辺賃料には差があるが、小標本で結論づけるべきではないUrbalyticsは2025年10月10日〜2026年10月9日の募集掲載記録を抽出し、東京都内・駅徒歩15分以内・住戸面積40〜80㎡に限定して検索した。同一棟または同一住所、同一面積・賃料の重複を統合後、有効サンプルは北千住158件、千住大橋67件。いずれも募集賃料であり、成約賃料ではない。㎡当たり月額賃料の中央値は、北千住が約4,426円、千住大橋が約4,142円で、後者は約6.4%低い。対応する月額総賃料の中央値はそれぞれ19.1万円と17.9万円。これらは各駅の既存掲載プロダクトを描写したもので、築年や面積構成に差が残る。価格差の全てを駅そのものに帰属させることはできない。牛田は同条件の住戸が5件のみで、㎡当たり月額賃料の中央値は約3,025円。プロジェクトにより近いが、駅圏評価を安定させるには不十分だ。本稿ではこの数字を「価格の谷」と断じず、将来の上昇余地の根拠にも用いない。当該ミクロエリアの情報ギャップは、真に可比な住戸と新たな募集記録で段階的に補うべきだ。一棟収益物件については同一の期間ウィンドウと徒歩15分条件を用いたが、住戸の40〜80㎡条件は適用していない。北千住の48棟における募集ベースの表面利回り中央値は5.14%、千住大橋の18棟は5.85%。千住大橋はサンプルが少ないため参考比較に留める。牛田は1棟のみで、エリア比較図からは除外した。住戸賃料と一棟の利回りは、それぞれ別のサンプルに基づく。賃料の中央値、建物価格の中央値、面積の中央値を組み合わせて、存在しない「典型的一棟物件」をでっち上げてはならない。表面利回りの年間収入も掲載者の前提(満室想定または現況)に依存し、空室や運営費は未控除である。北千住:住戸の月額賃料中央値19.1万円、単価4,426円/㎡/月、住戸サンプル158件。一棟の募集ベース表面利回り中央値5.14%、一棟サンプル48棟。千住大橋:住戸の月額賃料中央値17.9万円、単価4,142円/㎡/月、住戸サンプル67件。一棟の募集ベース表面利回り中央値5.85%、一棟サンプル18棟(参考)。Urbalyticsデータ観察:同一生活圏でも賃料と一棟利回りは異なる資産サンプルに由来する。まず通勤動線と間取り予算を整合させ、そのうえで再開発の改善が回収可能な賃料へ転化するかを判断する。Urbalyticsの集計検索。期間、駅距離、面積条件は本文参照。二つの統計を同一の一棟収益モデルに合成してはならない。利便性改善と新規住宅は異なる経路で既存物件に影響するB-3地区の計画は、第1期でスーパーマーケットを中心とする商業施設を整備し、第2期で共同住宅等を整備するというもの。B-2ではサービス付き高齢者向け住宅や子育て支援機能も計画されている。この段階順序は、周辺住宅がまず生活利便の改善を享受し、その後に新規住宅との競合に直面する可能性を意味する。影響は同時には現れないかもしれない。既存賃貸にとって、利便性改善の価値はまず「住み続ける理由を説明しやすくなる」ことに表れる。買物動線が短くなり、河川沿いの散策や公共空間が使いやすくなれば、近い賃料帯での比較において家族が「残る理由」を一つ増やせる。ただし告知では、これら施設が賃料に与える寄与は定量化されていない。将来のアメニティを確定的な賃上げ幅にそのまま換算すべきではない。約2,100戸の増加も、同数の賃貸住戸が同時に出現することを意味しない。プロジェクトには複数の住宅形態が含まれ、初弾タワーは分譲住宅である。将来どれだけの住戸が賃貸市場に出て、どの賃料水準で、どのタイミングで募集されるかは現時点で未定だ。既存の分譲取得者が自住を選ぶかどうかも、賃貸市場で実際に増える供給量を変えうる。先に競合の影響を受けやすいのは、新プロジェクトと面積や予算が近い一方で、明確な差別化に欠ける既存住戸だ。総賃料がより低い住戸や、独立した用途を持つ棟は、受ける影響が異なる可能性がある。各棟については、現入居者退去後の再募集実績でプロダクトの位置づけを検証すべきであり、足立区全体を一律の受益市場と捉えるべきではない。駅圏のプライシングの分化は他地域でも見られる。Urbalyticsによる千住大橋の新タワーと中古市場の分析は、プロダクト階層を区別するための補足読本となる。新鎌ヶ谷駅前開発と雇用需要は、開発規模と持続的な賃貸需要の検証を分けて考える必要性を示す。将来の整備を今日のキャッシュフローに前倒しで織り込むべきではない第1期の商業施設がいつ実際に開業するかは、街区名称よりも賃貸運営に直結する。新規住宅が市場に入る前の工期は、騒音や交通調整を伴う可能性もある。周辺の旧棟を保有する場合、賃料見積りは今日成立する募集条件を下限とし、新アメニティが実現した場合のシナリオは別途記載すべきだ。両者を未検証の楽観的な見積りとして一体化してはならない。同一棟の価格は期待で先に動き得るが、賃料の実現は通常、在庫が市場に出てからの検証を要する。売主が再開発を織り込んだ価格を提示している場合、買主は可比棟の運営費と出口条件を確認する必要がある。いわゆる「完成まで待つ」は、待機期間中の空室損、修繕費、資金コストの算定に代替しない。隅田川の水辺も計画の一部だ。開発側はスーパー堤防による防災強化とオープンスペース化の両立を掲げるが、計画上の施策は周辺の全ての建物が同じ安全条件を持つことを意味しない。各旧棟の避難ルート、設備配置、適用される水害情報は引き続き個別に確認が必要であり、新タワーの防災表記をもって隣接旧棟の裏付けとすることはできない。本稿のデータは、Urbalytics 東京都公開市場レポートおよび足立区の一棟収益物件レポートと併読されたい。公開の月次レポートは本稿の直近1年・駅距離・面積の検索条件とは異なるため、数値を同一のトレンドラインに直結すべきではない。次に検証可能なシグナルは、具体的テナントと開業時期、竣工済み住戸の募集記録、ならびに近隣の近似間取りにおけるリーシング期間である。オーナーは現行の募集条件と各回の募集結果を保存し、整備が実現した後に本当に空室が短縮し、回収可能賃料が上がったかを確認したい。これらの記録がなければ、周辺価格の変化は依然として期待にとどまる。タグ#千住再開発 #千住大川端 #北千住 #牛田 #京成関屋 #千住大橋 #足立区 #東京不動産 #日本不動産 #一棟収益物件 #賃料相場 #都市再生 #Urbalytics参考資料Impress Watch、2026年10月9日、千住大川端の開発報道三井不動産、2026年10月9日、街区全体開発の告知三井不動産レジデンシャル、2026年10月9日、初弾タワーの告知足立区、千住大川端地区のまちづくり・計画告示Urbalytics、賃料と一棟収益物件の集計検索、2025-10-10〜2026-10-09;条件は本文参照カバーおよび水辺写真:Nesnad / CC BY-SA 4.0、Wikimedia Commonsの原版。カバーはトリミング済み。完成予想CG:三井不動産レジデンシャルのニュースリリース。本稿はエリアデータ分析であり、当該プロジェクトの販売文案ではない。
駅前に15ヘクタールの更地、価格は神奈川平均より3割安:相模原駅北口開発のボトルネックは鉄道高架化

駅前に15ヘクタールの更地、価格は神奈川平均より3割安:相模原駅北口開発のボトルネックは鉄道高架化

相模原駅の一棟収益物件の表面利回り(中央値)は7.07%。北口開発はまだ相場に織り込まれておらず、ボトルネックは最大1,174億円に達する高架化コストだ。首都圏で、JR駅の出入口の目の前に約15ヘクタールの建物がほとんどない更地が残るケースは多くない。神奈川県相模原市のJR横浜線・相模原駅北口がまさにそれだ。この用地はもともと在日米軍の相模総合補給廠に属しており、2014年の一部返還後、開発方針の決定を待ち続けてきた。2025年8月、相模原市がようやく土地利用計画を提示。さらに今週、健美家の報道によれば、市はJR横浜線・相模原駅周辺で「連続立体交差」、すなわち鉄道高架化の予備調査を開始した。駅前の大規模な更地と、Urbalyticsのデータで横浜線沿線トップの利回りかつ最安の価格水準という現実。両者は一つの論点に収れんする——この土地の価値は、道路と動線が開通するかどうかに依存する。1. 米軍補給廠から駅前更地へ:北口が12年間待たされた理由相模総合補給廠は在日米軍の本土における大型ロジ拠点で、相模原駅北側に隣接する。2014年に約17ヘクタールが一部返還され、道路・鉄道用地を差し引いた開発可能地は約15ヘクタールとなった。返還後、開発計画は紆余曲折を重ねた。市が当初掲げた「広域交流拠点」施設は実現性の問題から頓挫。2020年5月に「まちづくりコンセプト」を改定、2022年5月に土地利用方針を策定し、2024年7月から民間事業者の提案募集を開始した。そして2025年8月、「相模原駅北口地区土地利用計画」が正式に公表され、同年10月28日には市長が土地所有者である財務省関東財務局へ直接提出した。これにより、北口は「用途議論」から「土地処分の協議」段階へと移行した。相模総合補給廠の返還道路用地に整備された南北縦貫道路(相模原駅側から望む)計画は北口を複数の機能ゾーンに区分し、規模感も具体化している。居住優先ゾーンは敷地北西側に配置し、中層の集合住宅を中心に、戸数目標は800~1,000戸。スーパー、クリニック、保育施設との複合化も検討する。商業優先ゾーンは線路沿いに配置し、低層主体で延床目標は6万~10万平方メートル。駅の南北を一体の商業フロントとして結ぶ狙いだ。業務優先ゾーンは駅前および南北道路沿いに配置し、中層主体で延床目標は3万~6万平方メートル。加えて、駅西側への新改札設置の検討や、地区全体の「ゼロカーボン」化も掲げる。2. データ:横浜線で利回り最高・価格最安の駅計画がどれだけ精緻でも、市場が先回りして織り込んでいるかはデータで見る必要がある。UrbalyticsでJR横浜線沿い4駅の直近12カ月の売り出しデータを取得し、徒歩15分圏に限定して比較した。一棟収益物件の表面利回り(中央値)は、相模原駅が7.07%(サンプル30件)で、淵野辺駅の6.81%、橋本駅の6.20%、町田駅の6.00%を上回った。建物面積当たりの坪単価では、2026年の相模原駅平均は約119.4万円と、橋本駅の168.6万円、町田駅の179.1万円を大きく下回る。一方、賃料水準は大差がない。賃貸マンションの月額平米単価(中央値)は相模原駅が2,554円(サンプル292件)で、橋本駅の2,382円をやや上回り、町田駅の2,923円に対しても約13%低いにとどまる。JR横浜線沿線4駅の比較:一棟物件の利回り・坪単価と賃貸マンション賃料この3指標を並べると結論は明快だ。相模原駅の賃料は弱くなく、割安なのは資産価格そのもの。区レベルのデータとも整合する——Urbalyticsのマーケットレポートでは、2026年9月の相模原市中央区の一棟収益物件の坪単価中央値は93.2万円で神奈川県平均比31.1%安。区分マンションの平米単価は35.8万円で、同じく県平均比31.3%安だ。Urbalytics インサイト Urbalyticsのデータでは、相模原駅周辺の賃料水準は橋本駅と同等かやや上回る一方、一棟物件の坪単価は約3割安い。北口開発に対する市場の現時点の評価はほぼゼロで、好機であると同時に、開発タイムラインへの慎重姿勢も示唆する。なお一棟物件のサンプルは20~30件と限定的で、参考値として扱いたい。3. なぜ高架化が再浮上したか:1本の道路では日5万台を捌けない用地も計画も整いつつあるのになぜ鉄道高架化が必要か。答えは交通にある。2018年度時点では、市の見立ては、北口開発に伴う交通量は都市計画道路・宮下横山台線を4車線化すれば処理可能であり、高架化は補給廠全面返還後の長期課題とされていた。しかし2023年度の交通量調査では、周辺で既に渋滞が確認された。現行の土地利用計画に基づく北口地区の発生集中交通量は約2.4万台/日、宮下横山台線の将来交通量は約5万台/日と見込まれる。市は、4車線化しても北口開発後の交通を捌き切れない可能性が高いと判断した。制度面のハードルも下がった。従来は国庫補助の要件を満たすため、高架区間を小原踏切まで延伸する必要があったが、2021年度に相模原踏切が「歩行者ボトルネック踏切」に認定されたことで、検討区間は矢掛立体交差から西門踏切までに縮小可能となり、小原踏切は別途アンダーパスで個別対応できる見通しとなった。相模総合補給廠南西側の一部返還地(相模原駅方向を望む)市は高架化を基本案として選好する。理由は、相模原踏切と小山踏切の2カ所の平面交差を一括で解消でき、既成市街地での用地取得を抑制できるうえ、駅南北の歩行動線の一体化が図りやすいためだ。ただし費用は小さくない。試算では、道路をアンダーパス化する案が約651億円、鉄道高架化は施工方式により約744億~1,174億円を要する。コスト差の要因は施工方式だ。補給廠側の敷地を活用して別線の高架を先行整備する「別線方式」は比較的安価だが、防衛省・米軍との協議が前提となる。現在線上に直上高架を構築する場合は費用が大幅に膨らむ。4. 投資家への示唆:青写真よりもスケジュールが重要これこそ北口開発で誤解されやすい点だ。見出しの「高架化」「15ヘクタール」「商業施設10万㎡」は魅力的だが、市が示す工程表ははるかに冷静である。土地利用計画(概要版)の工程表によれば、計画の具体化と都市計画決定までに5~8年を要し、その後に土地処分、民間開発にさらに1~3年。周辺道路網など基盤整備の期間は「おおむね10~20年」と記載されている。今回の高架化予備調査は2026年度に実施されるが、高架化そのものは未決定であることを市は明言している。2026年度以降、JR東日本、国土交通省、交通管理者、さらに防衛省・米軍との協議に入る。保有型投資家にとって、これは二つの全く異なるアプローチを意味する。第一に、目標がキャッシュフローなら、相模原駅周辺の一棟物件で約7%の表面利回りは横浜線沿線でも高水準で、賃料も支えがある。北口開発は「付随するオプション」に過ぎず、その分を上乗せして買う必要はない。第二に、開発プレミアムを狙うなら長期保有の覚悟が要る。北口の商業・業務施設の稼働や南北動線の完全接続は、楽観的に見ても十年単位の話で、先行して高値で買う意味は乏しい。リスク提示 高架化は予備調査段階にあり、物価上昇を踏まえ事業費は再試算となる可能性がある。防衛省・米軍との協議結果は施工方式とコストに直結する。最終的にアンダーパス案へ変更、あるいは意思決定が先送りになれば、北口開発の規模やスケジュールは縮小・遅延する恐れがある。開発プレミアムに賭ける投資家は十分な安全余裕を確保したい。結語:まずキャッシュフロー、次に北口相模原駅北口は首都圏では珍しい「駅前の大規模更地」。計画は既に国へ提出され、鉄道高架も予備調査に入った。しかしデータが示す通り、市場は今のところこのストーリーにプレミアムを払っていない。一棟物件の利回りは沿線最高水準で、坪単価は県平均より3割安のままだ。この乖離自体がシグナルである。安定的なリターンを重視し長期保有を厭わない投資家にとって、相模原駅周辺はウォッチリストに加える価値がある。一方、「開発コンセプト」で短期益を狙う向きは、まずタイムラインを厳密に見積もるべきだ。相模原市中央区の利回りや坪単価の月次推移は、Urbalyticsの相模原市中央区一棟収益物件マーケットレポートおよび相模原市中央区区分マンション・マーケットレポートを参照されたい。同様に公有地転用が牽引する首都圏西部の開発事例として、過去の八王子南口「桑都の杜」分析も併せてご覧いただきたい。新駅計画に関連するエリアについては、新座市・大江戸線延伸の新駅分析を参照されたい。Urbalytics上で駅・徒歩分数・築年数などで一棟物件の売出データを絞り込み、まず利回りの妥当性を確認し、そのうえで開発による上振れ余地を検討する——現時点ではこの順序がより堅実だ。タグ#日本不動産 #相模原 #相模原駅 #JR横浜線 #相模総合補給廠 #鉄道高架化 #連続立体交差 #再開発 #神奈川投資 #一棟収益物件 #表面利回り #首都圏西部 #日本不動産投資 #Urbalytics参考文献健美家, 2026年, 「JR横浜線・相模原駅で高架化を検討へ。北口15ヘクタールの開発を支える都市基盤となるか」, https://www.kenbiya.com/ar/ns/region/shutoken/10532.html相模原市, 2025年, 「相模原駅北口地区土地利用計画【概要版】」, https://www.city.sagamihara.kanagawa.jp/_res/projects/default_project/_page_/001/033/744/tochiriyoukeikaku_gaiyou.pdf相模原市, 2025年, 「相模原駅北口地区土地利用計画」, https://www.city.sagamihara.kanagawa.jp/shisei/1026823/koikikoryu/sagamihara/1028021/1033744.html相模原市, 2025年, 「相模原駅北口地区土地利用計画を国(関東財務局)に提出します」(発表資料), https://www.city.sagamihara.kanagawa.jp/_res/projects/default_project/_page_/001/033/937/1017/02.pdfUrbalytics マーケットレポート, 2026年, 「神奈川県相模原市中央区の一棟収益物件相場」, https://www.urbalytics.jp/market/area/kanagawa/chuo-ku/buildingWikimedia Commons, 「Sagami General Depot 201909-1.jpg」「Sagami General Depot 201909-4.jpg」(CC BY-SA 4.0), https://commons.wikimedia.org/
03-4566-3208お問い合わせ